O ministro da Fazenda, Dario Durigan, defendeu a manutenção do split payment, o mecanismo de recolhimento automático de IBS e CBS previsto na Reforma Tributária. Segundo o ministro, o modelo não prejudica o caixa das empresas e reduz a sonegação, porque condiciona o crédito tributário ao pagamento efetivo do imposto.
A declaração respondeu a uma proposta de extinção do mecanismo surgida no debate eleitoral, apoiada no argumento de que o split payment reduziria o capital de giro, sobretudo de pequenos negócios. Para CFOs e diretores tributários, o que importa é o que já está definido em lei e o cronograma que segue em andamento.
Base legal do split payment e quem opera o mecanismo
O split payment está previsto na Lei Complementar 214/2025. Na liquidação financeira de uma operação, a parcela correspondente ao IBS e à CBS é separada e encaminhada ao Fisco. A empresa vendedora recebe o valor restante.
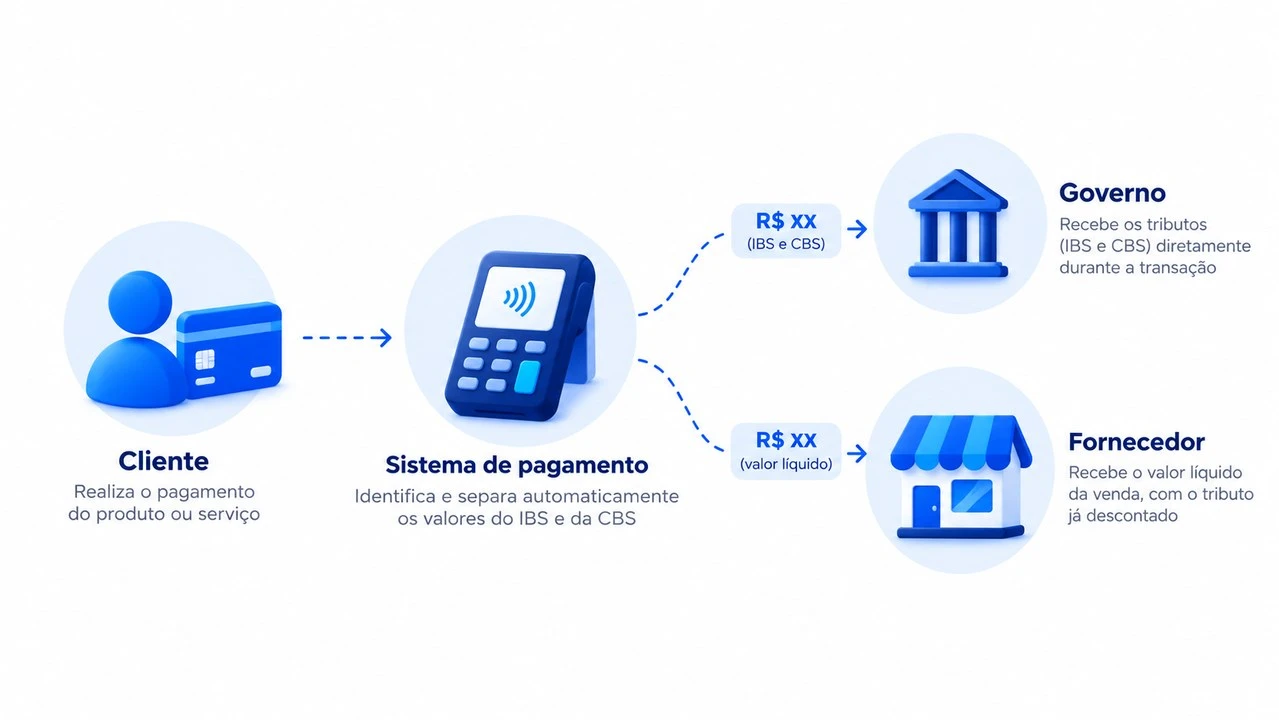
A operação envolve a Receita Federal, responsável pela CBS, e o Comitê Gestor do IBS, que reúne estados e municípios. Por estar em lei complementar, a extinção do mecanismo depende de nova lei aprovada pelo Congresso. Uma decisão isolada do Poder Executivo não basta.
Cronograma do split payment: testes em outubro e uso facultativo em 2027
A partir de 15 de outubro, começam os testes de integração com prestadores de serviços de pagamento. Os testes ocorrem em ambiente controlado, sem recolhimento efetivo de tributos e sem impacto em operações reais.
O uso está previsto para começar de forma gradual e facultativa no segundo semestre de 2027, restrito a operações entre empresas (B2B). Na primeira etapa, o varejo que vende ao consumidor final fica de fora, e o Simples Nacional terá regras específicas. A cobertura da imprensa também registra que a obrigatoriedade geral foi adiada pela Receita Federal para 2028.
O argumento da Fazenda: o pagamento passa a gerar o crédito
O centro da defesa do ministro está na regra de crédito. Pelo desenho do mecanismo, o comprador só aproveita o crédito do imposto da etapa anterior quando o tributo correspondente foi efetivamente recolhido. “A nota fiscal vira de fato o acessório. É o pagamento que gera o crédito”, afirmou Durigan.
Segundo a Fazenda, essa lógica atinge as chamadas “noteiras”, empresas de fachada que emitem notas fiscais falsas. Com menos fraude, a expectativa do governo é que a alíquota geral do novo modelo possa ser menor para todos os contribuintes.
O ministro afirmou que “não vai haver prejuízo para as empresas que tenham dúvidas” e apontou o fim da substituição tributária como um ganho maior para o fluxo de caixa. Em 11 de outubro, disse que o governo está disposto a ouvir o empresariado e discutir ajustes e prazos, sem indicar abandono da proposta.
Impacto prático do split payment no capital de giro
A preocupação do setor produtivo está no intervalo entre receber a venda e recolher o tributo, que hoje funciona como fonte de capital de giro. Representantes do comércio e de entidades do setor tributário citaram prazos de 15 a 45 dias, e a cobertura menciona intervalos de 30 a 90 dias até a apuração e o recolhimento.
Com o split payment, esse intervalo deixa de existir para a parcela de IBS e CBS, que sai na liquidação. A cobertura também registra o receio de custo de adaptação tecnológica para meios de pagamento e instituições financeiras, com tendência de repasse ao contribuinte, e de crédito mais caro para empresas menores, com a Selic em 13,75% ao ano.
Do lado de quem compra, o efeito é outro: o crédito de IBS e CBS passa a depender do recolhimento feito na etapa anterior. Isso exige que a área tributária revise como hoje controla e comprova os créditos nas operações B2B.
O que fazer agora
- Mapear o volume de operações B2B e B2C que estarão sujeitas ao mecanismo a partir de 2027.
- Medir o ciclo financeiro atual: prazo entre o recebimento da venda e o recolhimento de cada tributo.
- Simular o impacto no capital de giro em dois cenários, com e sem o split payment, já que o tema segue em debate.
- Revisar o controle de créditos nas operações B2B, considerando que o crédito dependerá do recolhimento na etapa anterior.
- Verificar se os sistemas de faturamento e conciliação suportam o recolhimento na liquidação, sem retrabalho caso o cronograma mude.
- Acompanhar a regulamentação da Receita Federal e do Comitê Gestor do IBS e os resultados dos testes iniciados em outubro.
Esses pontos fazem parte de um trabalho de conformidade tributária que conecta sistemas, apuração e caixa. Quem fizer o diagnóstico antes de 2027 terá tempo de ajustar contratos, prazos e processos sem pressão.
Conexão com a Reforma Tributária
O mecanismo liga o recolhimento do IBS e da CBS ao fluxo financeiro da operação, e a regra de crédito do novo modelo passa a depender dele. A discussão atual não altera a lei vigente nem o cronograma de testes, mas mostra que prazos e desenho de implementação ainda podem ser ajustados.
A decisão prudente é não planejar com base em um único cenário. Empresas que estruturarem processos, sistemas e caixa para operar com o split payment terão menos ajuste a fazer, seja qual for o ritmo final da implementação.
Conclusão
O split payment segue previsto em lei complementar, com testes a partir de 15 de outubro e uso facultativo em operações B2B no segundo semestre de 2027. Revogá-lo dependeria do Congresso. O impacto no caixa, porém, já pode ser medido hoje, e a resposta depende do ciclo financeiro e da estrutura de créditos de cada empresa.
A Fiscoplan faz esse diagnóstico com base nos documentos fiscais da própria empresa e na legislação vigente, com revisão de especialistas. Atuamos em conformidade tributária, recuperação de créditos tributários federais e defesa de autos de infração.
Solicite um diagnóstico: acesse grupofiscoplan.com.br ou fale com nossa equipe pelo WhatsApp.
Referências
- G1, Economia. Matéria de 08/10/2026 sobre as declarações do ministro Dario Durigan a respeito do split payment.
- Poder360. “Ser contra o split payment é beneficiar fraudadores”, diz Durigan. 07/10/2026.
- Congresso em Foco. Dario Durigan diz que fim do split payment favorece fraude. 08/10/2026.
- Times Brasil. Durigan rebate plano para derrubar split payment e garante que empresas não terão prejuízo. 08/10/2026.
- Capital Aberto. Fim do split payment divide especialistas e expõe riscos. 09/10/2026.
- Diário do Grande ABC. Debate do split payment traz à tona receio do comércio com redução do capital de giro. 10/10/2026.
- Lei Complementar nº 214/2025.