A CBS de 11,3% deixou de ser projeção nesta semana. Em sessão extraordinária realizada em 28 de outubro de 2026, o Plenário do Tribunal de Contas da União (TCU) aprovou, por unanimidade, o cálculo da alíquota de referência da Contribuição Social sobre Bens e Serviços para 2027. O número ficou acima de todas as estimativas divulgadas até aqui.
A CBS substitui PIS e Cofins a partir de 1º de janeiro de 2027. Para empresas que estão precificando contratos, revisando margens e configurando sistemas de faturamento para o próximo ano, esse percentual passa a ser a base de qualquer simulação de carga tributária.
Este artigo organiza o que foi decidido, como o TCU chegou ao número, por que ele superou as projeções anteriores, o que ainda pode mudar até 15 de dezembro e quais frentes a área tributária precisa abrir antes da virada do ano.
O que o TCU decidiu sobre a CBS de 11,3%
O processo (TC 006.529/2026-7) teve como relator o presidente do Tribunal, ministro Vital do Rêgo. É a primeira vez que o TCU calcula a alíquota de referência de um tributo federal.
| Item | Resultado |
|---|---|
| Alíquota de referência da CBS para 2027 | 11,3% |
| Valor calculado antes do arredondamento | 11,3468% |
| Redutor sobre determinadas compras da administração pública | 44,2% |
| Aprovação no Plenário do TCU | 28/10/2026, por unanimidade |
| Envio ao Senado Federal | 30/10/2026 |
| Prazo para resolução do Senado | 15/12/2026 |
O redutor de 44,2% incide sobre a CBS em determinadas aquisições da administração pública direta, autarquias e fundações públicas. Segundo o relator, a finalidade é que a tributação dessas compras corresponda à que incide hoje sobre elas.
Um ponto exige atenção na leitura do número. O próprio TCU destaca que se trata de alíquota de referência, que não corresponde necessariamente ao percentual efetivamente cobrado de cada contribuinte. A carga final de cada empresa depende de reduções setoriais, regimes específicos e do regime de apuração.
Base legal da CBS de 11,3% e divisão de competências
A alíquota de referência tem fundamento na Lei Complementar 214/2025, que regulamentou a reforma tributária sobre o consumo aprovada em 2023. O processo de definição envolve três instituições, com papéis distintos:
- Receita Federal: elabora a metodologia e a proposta de cálculo. A proposta foi entregue ao TCU em 14 de setembro de 2026.
- TCU: homologa a metodologia e realiza o cálculo.
- Senado Federal: fixa a alíquota de referência e o redutor por meio de resolução.
Se o Senado não editar a resolução até 15 de dezembro, prevalece o cálculo do TCU. Na prática, 11,3% já é o cenário-base para 2027. Qualquer alteração depende de deliberação expressa do Senado até meados de dezembro, a poucas semanas do início da cobrança.
Como o TCU chegou à alíquota de 11,3%
O critério do cálculo é a neutralidade: a CBS deve arrecadar, em termos agregados, o mesmo que os tributos que substitui. O relator resumiu a diretriz no voto, ao afirmar que se buscou “o percentual que assegura a equivalência exigida pela Constituição”, e não “a maior arrecadação possível”.
Os principais elementos da metodologia divulgados até agora:
- Base histórica: receitas de 2012 a 2021 dos tributos que serão extintos ou terão cobrança reduzida. A meta de arrecadação corresponde a 4,9861% do PIB, média do período.
- Modelo da Receita: 17 módulos de cálculo enviados pela Receita Federal, examinados e homologados pelo TCU.
- Ferramenta própria: o TCU usou o sistema César (Cálculo e Simulação da Alíquota de Referência) para reproduzir cálculos, testar cenários e conferir resultados.
- Ajustes metodológicos: inclusão de receitas relacionadas ao IPI na Zona Franca de Manaus e consideração dos efeitos esperados da redução da sonegação.
- Variáveis consideradas: alíquotas reduzidas, regimes específicos, Simples Nacional, mecanismos de devolução de tributos e créditos tributários.
A lógica por trás do resultado é aritmética. Quanto mais operações recebem tratamento favorecido, menor fica a base tributável e maior precisa ser a alíquota aplicada aos demais contribuintes para manter a arrecadação no mesmo patamar.
Por que a CBS de 11,3% ficou acima das projeções
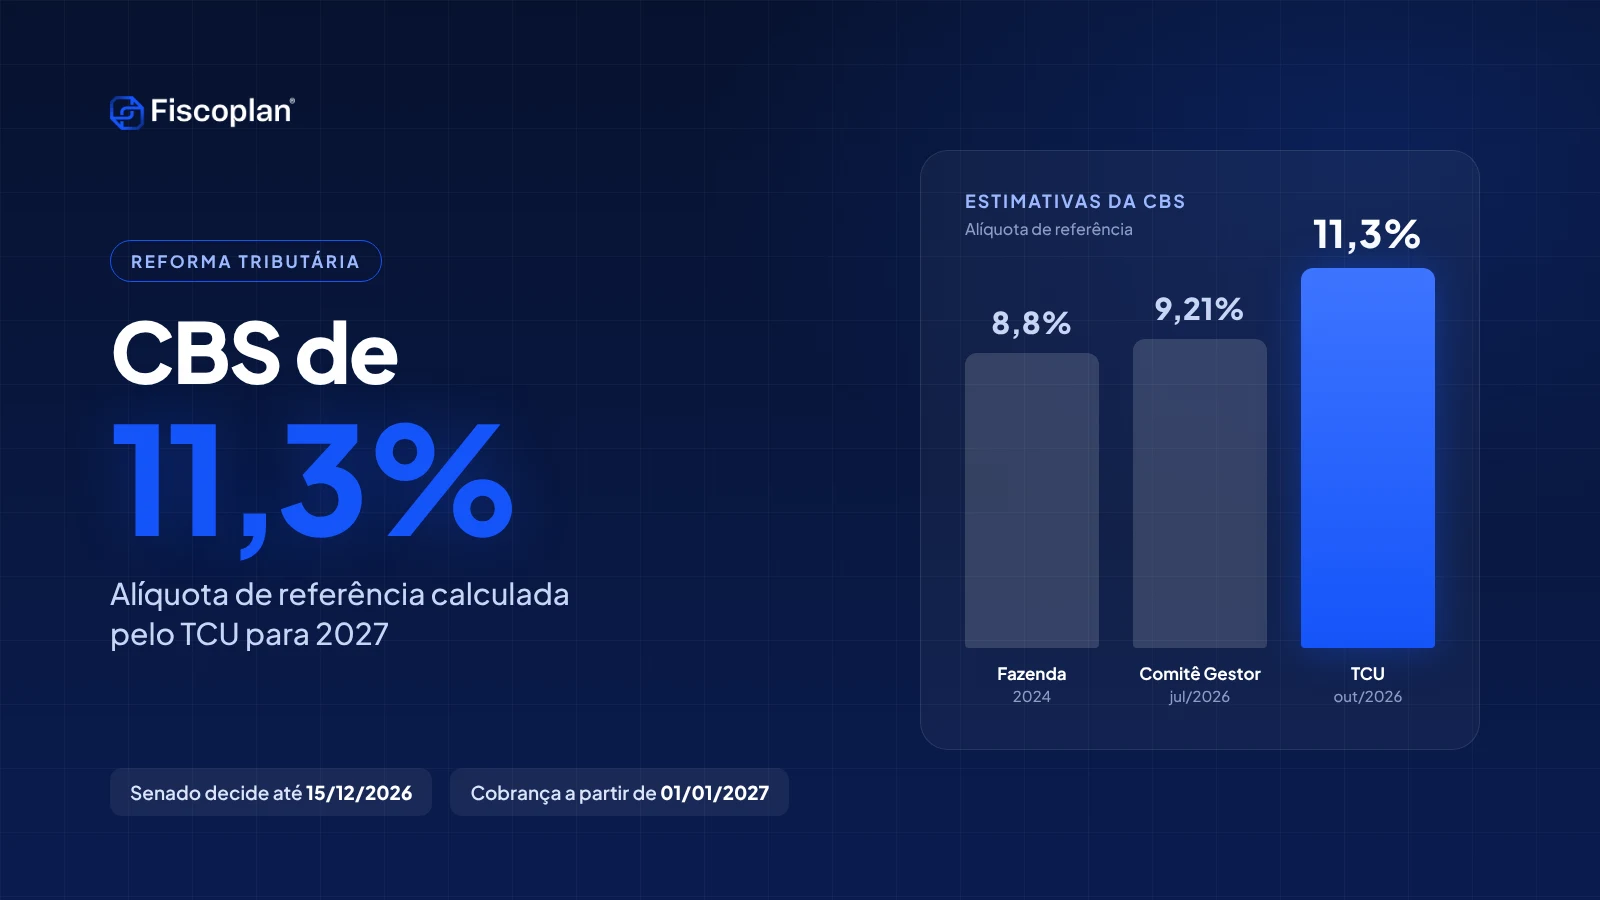
O percentual aprovado supera as duas principais estimativas divulgadas desde a regulamentação da reforma:
| Referência | CBS | IBS | Conjunta |
|---|---|---|---|
| Ministério da Fazenda (2024) | 8,8% | 17,7% | 26,5% |
| Comitê Gestor do IBS (julho de 2026, sem caráter oficial) | 9,21% | 18,7% | 27,91% |
| TCU (outubro de 2026) | 11,3% | Não definido | Não definido |
A diferença em relação à estimativa de julho é de 2,09 pontos percentuais. Se o IBS for mantido nos 18,7% estimados pelo Comitê Gestor, a soma das duas alíquotas chegaria a cerca de 30%. É uma simulação: o IBS ainda não tem alíquota de referência definida.
O fator mais citado na cobertura da decisão é o custo das exceções aprovadas pelo Congresso. Considerando a alíquota calculada de 11,3468%, as estimativas divulgadas são:
- Alíquota zero para a cesta básica nacional e determinados medicamentos: R$ 126,3 bilhões a menos na arrecadação da CBS (média de 2023 e 2024).
- Reduções de 30% (serviços de profissionais regulamentados, como advogados, arquitetos e contadores) e de 60% (saúde, educação, medicamentos e alimentos previstos em lei, produções culturais e jornalísticas): R$ 61,89 bilhões a menos.
- Regimes específicos, como operações financeiras, combustíveis, planos de saúde e operações imobiliárias.
A regulamentação adota 26,5% como referência para a carga conjunta de CBS e IBS, com previsão de medidas legislativas caso as estimativas oficiais superem esse patamar. Esse ponto tende a ganhar peso no debate quando a alíquota do IBS for calculada.
Para dimensionar o volume em jogo: o Projeto de Lei Orçamentária Anual (PLOA) de 2027 prevê R$ 636,8 bilhões de arrecadação com a CBS.
Como fica a transição em 2027 e 2028
- 1º de janeiro de 2027: início da cobrança da CBS. PIS e Cofins deixam de existir nessa data, e as notas fiscais de janeiro já saem com a CBS.
- 2027 e 2028: IBS em caráter de teste, com alíquota de 0,1% (0,05% estadual e 0,05% municipal). A CBS é reduzida em 0,1 ponto percentual no mesmo período, para que a soma permaneça em 11,3%.
- Alíquota de 2028: será proposta pelo TCU ao longo de 2027. O recálculo é anual até 2033, quando a transição termina.
- IBS: o cálculo da alíquota de referência do imposto de estados e municípios é a próxima etapa, com participação do Comitê Gestor do IBS, do Ministério da Fazenda, da Receita Federal e dos entes federativos.
Impacto prático da CBS de 11,3% por regime de tributação
Simples Nacional
A CBS segue recolhida dentro do DAS, sem alteração de alíquota em 2027 para as empresas que permanecem no regime.
Lucro Presumido, com atenção especial a serviços
Hoje, PIS e Cofins somam 3,65% (0,65% + 3%) no regime cumulativo, sem direito a crédito. A partir de 2027, CBS e IBS seguem a lógica não cumulativa, com crédito sobre insumos adquiridos com tributo destacado.
O efeito depende da estrutura de custos. Quem compra muitos insumos tributados recupera parte do custo via crédito. Quem vende basicamente trabalho intelectual tende a sentir o aumento de forma mais integral. Para profissões intelectuais regulamentadas, a redução de 30% leva a alíquota a cerca de 7,9%.
Setor imobiliário
A LC 214/2025 criou regime específico para operações com imóveis, com redutores sociais e redutor de ajuste da base de cálculo. A carga real depende do tipo de imóvel, da condição de contribuinte da pessoa física, da data de aquisição e do regime da empresa. Ainda não há número consolidado de alíquota efetiva para o setor.
Fornecedores da administração pública
O redutor de 44,2% sobre a CBS em determinadas compras da administração pública direta, autarquias e fundações altera a base de precificação de quem vende para esses órgãos. Propostas e contratos com vigência em 2027 precisam ser revisados com essa regra no cálculo.
Cuidado com a comparação direta de percentuais
Colocar lado a lado os 3,65% de PIS e Cofins do Lucro Presumido e os 11,3% da CBS superestima o aumento. PIS e Cofins são calculados “por dentro”; a CBS é calculada “por fora”. Além disso, a carga líquida depende do volume de créditos que a empresa conseguirá aproveitar. A comparação correta exige converter as bases e simular os créditos da própria operação.
O que fazer antes de 1º de janeiro de 2027
Com o Senado decidindo até 15 de dezembro e a cobrança começando em 1º de janeiro, a janela de preparação é curta. As frentes prioritárias:
- Simular cenários de carga com 11,3% como base, incluindo variações caso o Senado altere premissas, e considerar a redução de 0,1 ponto percentual da CBS em 2027.
- Mapear as receitas por tipo de operação e identificar o que se enquadra em alíquota zero, reduções de 30% ou 60% ou regime específico.
- Levantar os insumos adquiridos com tributo destacado e estimar o crédito aproveitável no novo modelo.
- Recalcular a carga do Lucro Presumido convertendo a base “por dentro” para “por fora”.
- Revisar contratos com clientes e fornecedores, em especial cláusulas de reajuste e de repasse de tributos.
- Ajustar sistemas de faturamento e cadastros fiscais para que as notas de janeiro de 2027 saiam corretas com a CBS. Uma revisão de conformidade tributária antes da virada reduz o risco de erro na largada.
- Revisar a apuração histórica de PIS e Cofins antes da extinção dos tributos, para identificar valores pagos a maior. Esse é o escopo da recuperação de créditos tributários federais.
- Acompanhar a pauta do Senado até 15 de dezembro e atualizar as simulações assim que a resolução for publicada.
Conexão com a Reforma Tributária: o que vem depois da CBS
A CBS de 11,3% é o primeiro número oficial da nova tributação sobre o consumo, mas não encerra a definição de carga. Três movimentos seguem em aberto:
- Alíquota do IBS: ainda sem referência definida. É ela que vai mostrar se a carga conjunta se aproxima ou se afasta dos 26,5% previstos na regulamentação.
- Imposto Seletivo: incidirá sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. O governo deve enviar a regulamentação nos próximos dias.
- Premissas do cálculo: mudanças no Imposto Seletivo, no IPI da Zona Franca de Manaus e nos créditos presumidos de produtores rurais e transportadores autônomos alteram a alíquota de referência nos recálculos anuais.
Há ainda uma consequência estrutural: cada nova exceção aprovada no Congresso reduz a base e pressiona a alíquota paga pelos demais contribuintes. Para o planejamento tributário, isso significa revisar premissas de carga a cada recálculo anual, até o fim da transição em 2033.
Conclusão
A decisão do TCU encerra a fase de estimativas e abre a fase de execução. A CBS de 11,3% é hoje o cenário-base para 2027, só muda por resolução do Senado até 15 de dezembro e entra em vigor junto com a extinção de PIS e Cofins em 1º de janeiro.
O percentual de referência, isoladamente, diz pouco sobre a carga de cada empresa. O impacto real depende do enquadramento das receitas, do volume de créditos aproveitáveis, dos contratos vigentes e da correção dos sistemas de emissão. São essas variáveis que precisam estar mapeadas nas próximas semanas.
A Fiscoplan analisa o impacto da CBS sobre a operação da sua empresa a partir dos seus próprios documentos fiscais e da legislação vigente. Solicite um diagnóstico em grupofiscoplan.com.br ou fale com nosso time pelo WhatsApp.
Referências
- Tribunal de Contas da União (Secom/TCU). TCU calcula alíquota de referência de 11,3% para novo tributo sobre consumo. 28 de outubro de 2026.
- InfoMoney. TCU propõe alíquota de 11,3% para a CBS em 2027, acima do previsto pelo governo. 28 de outubro de 2026.
- CNN Brasil. Reforma tributária: TCU propõe alíquota de 11,3% para CBS em 2027. Outubro de 2026.
- ConJur. TCU propõe alíquota de referência da CBS em 11,3% para 2027. 28 de outubro de 2026.
- Contábeis. CBS 2027: TCU propõe alíquota de 11,3%. Outubro de 2026.
- SBT News. Imposto federal de 11,35% supera estimativas para 2027. 28 de outubro de 2026.
- Forbes Brasil. TCU aprova alíquota de 11,3% para a CBS da reforma tributária, acima do previsto pelo governo. Outubro de 2026.