Escolher o regime tributário para supermercado é uma das decisões que mais afetam a rentabilidade e a capacidade de investimento do varejo alimentar. O tema foi assunto de reportagem da SuperVarejo publicada em 5 de novembro de 2026, que ouviu Thiago Fávero, CEO do Grupo Fiscoplan, e a especialista em Direito Tributário Michelle Lorenzo sobre como decidir entre Simples Nacional, Lucro Presumido e Lucro Real.
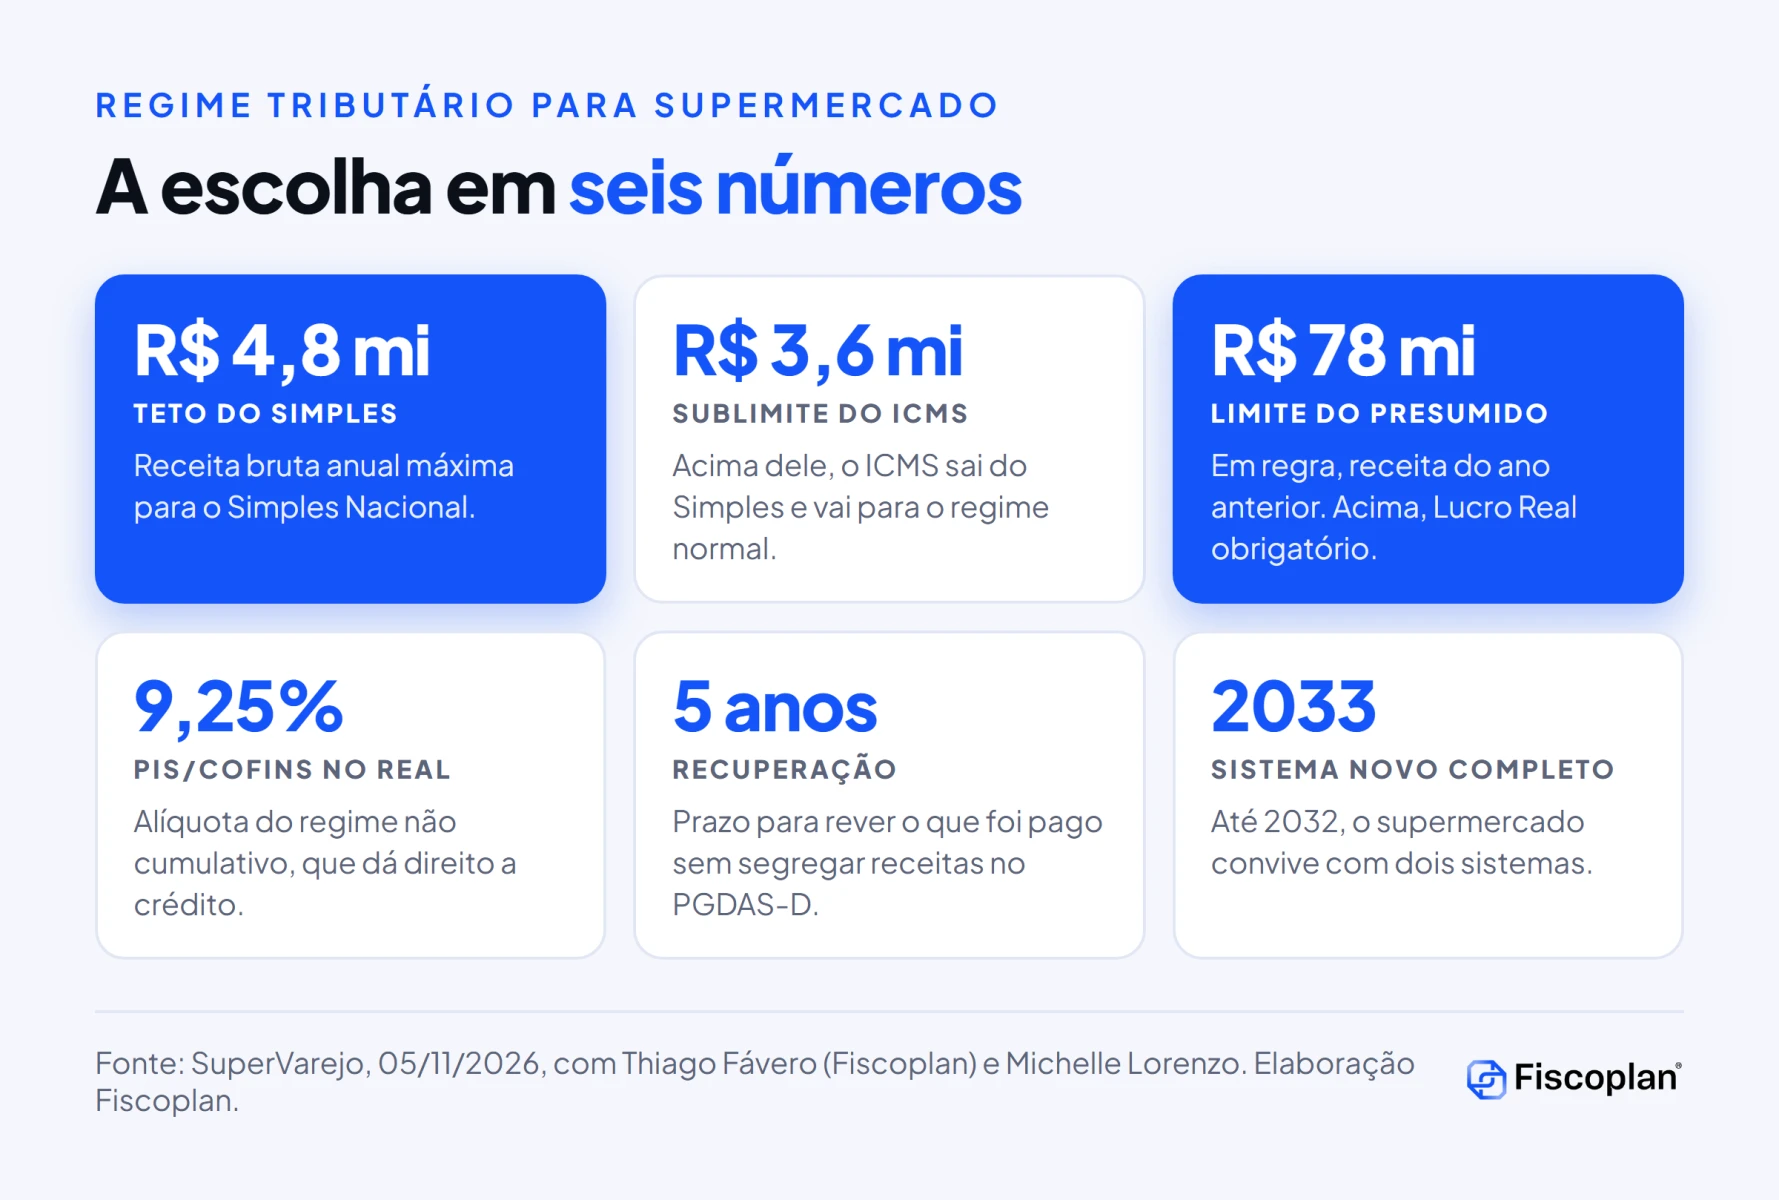
A conclusão central é que o faturamento indica em qual regime o supermercado pode estar, mas não em qual deve estar. Margem, despesas operacionais, composição das vendas e aproveitamento de créditos mudam a conta. E, com a Reforma Tributária, a escolha feita hoje passa a ter prazo de validade.
Neste artigo
O que a SuperVarejo mostrou sobre o regime tributário para supermercado
A reportagem parte de uma constatação: no varejo alimentar, as margens são reduzidas e o mix de produtos tem tratamentos tributários muito diferentes entre si. Por isso, a escolha do regime exige planejamento e simulação, para evitar uma carga de impostos incompatível com a rentabilidade da loja.
Thiago Fávero resume o critério: o melhor regime não é necessariamente o mais simples ou o mais conhecido, mas o que apresenta a menor carga tributária efetiva, considerando as particularidades de cada operação. Na mesma linha, Michelle Lorenzo afirma que a receita bruta anual é o primeiro filtro, mas está longe de ser o único.
Os pontos levantados pela reportagem cobrem quatro frentes: os limites legais de cada regime, a diferença de cálculo entre Presumido e Real, os riscos de cadastro e de apuração no Simples e os efeitos da Reforma Tributária sobre a decisão.
Os limites de cada regime tributário para supermercado
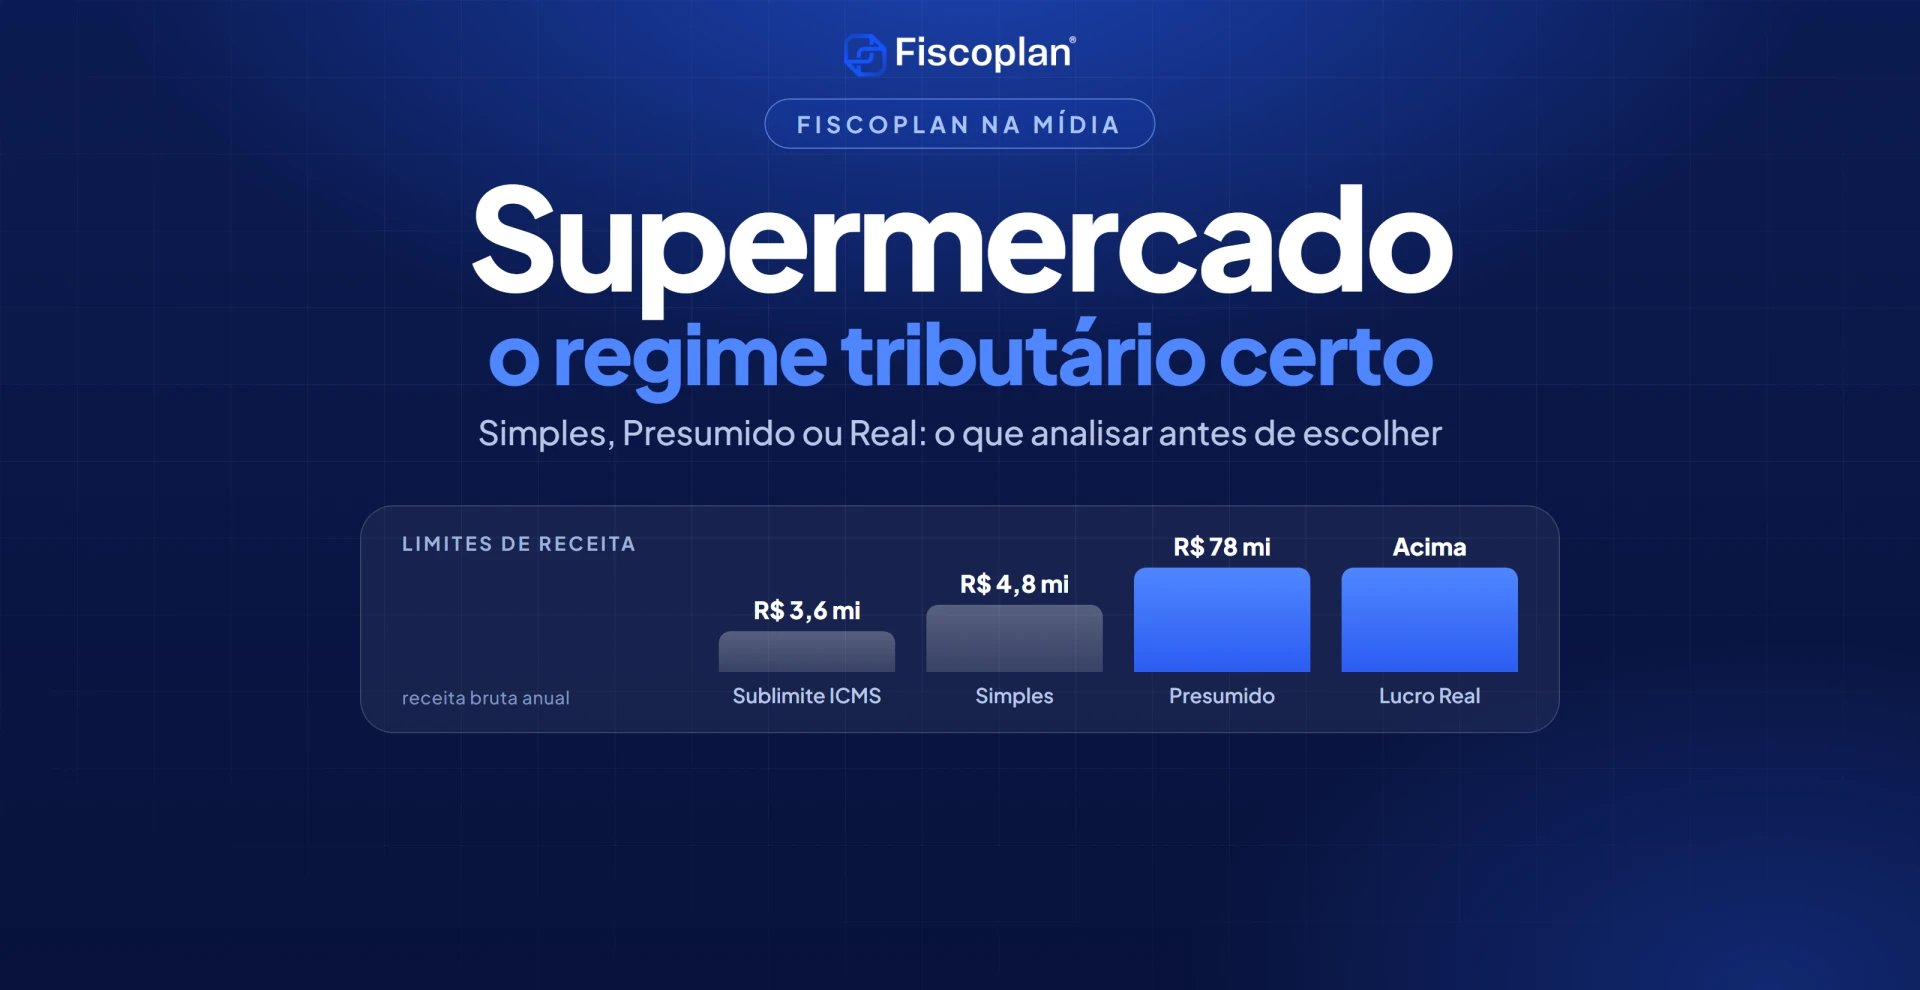
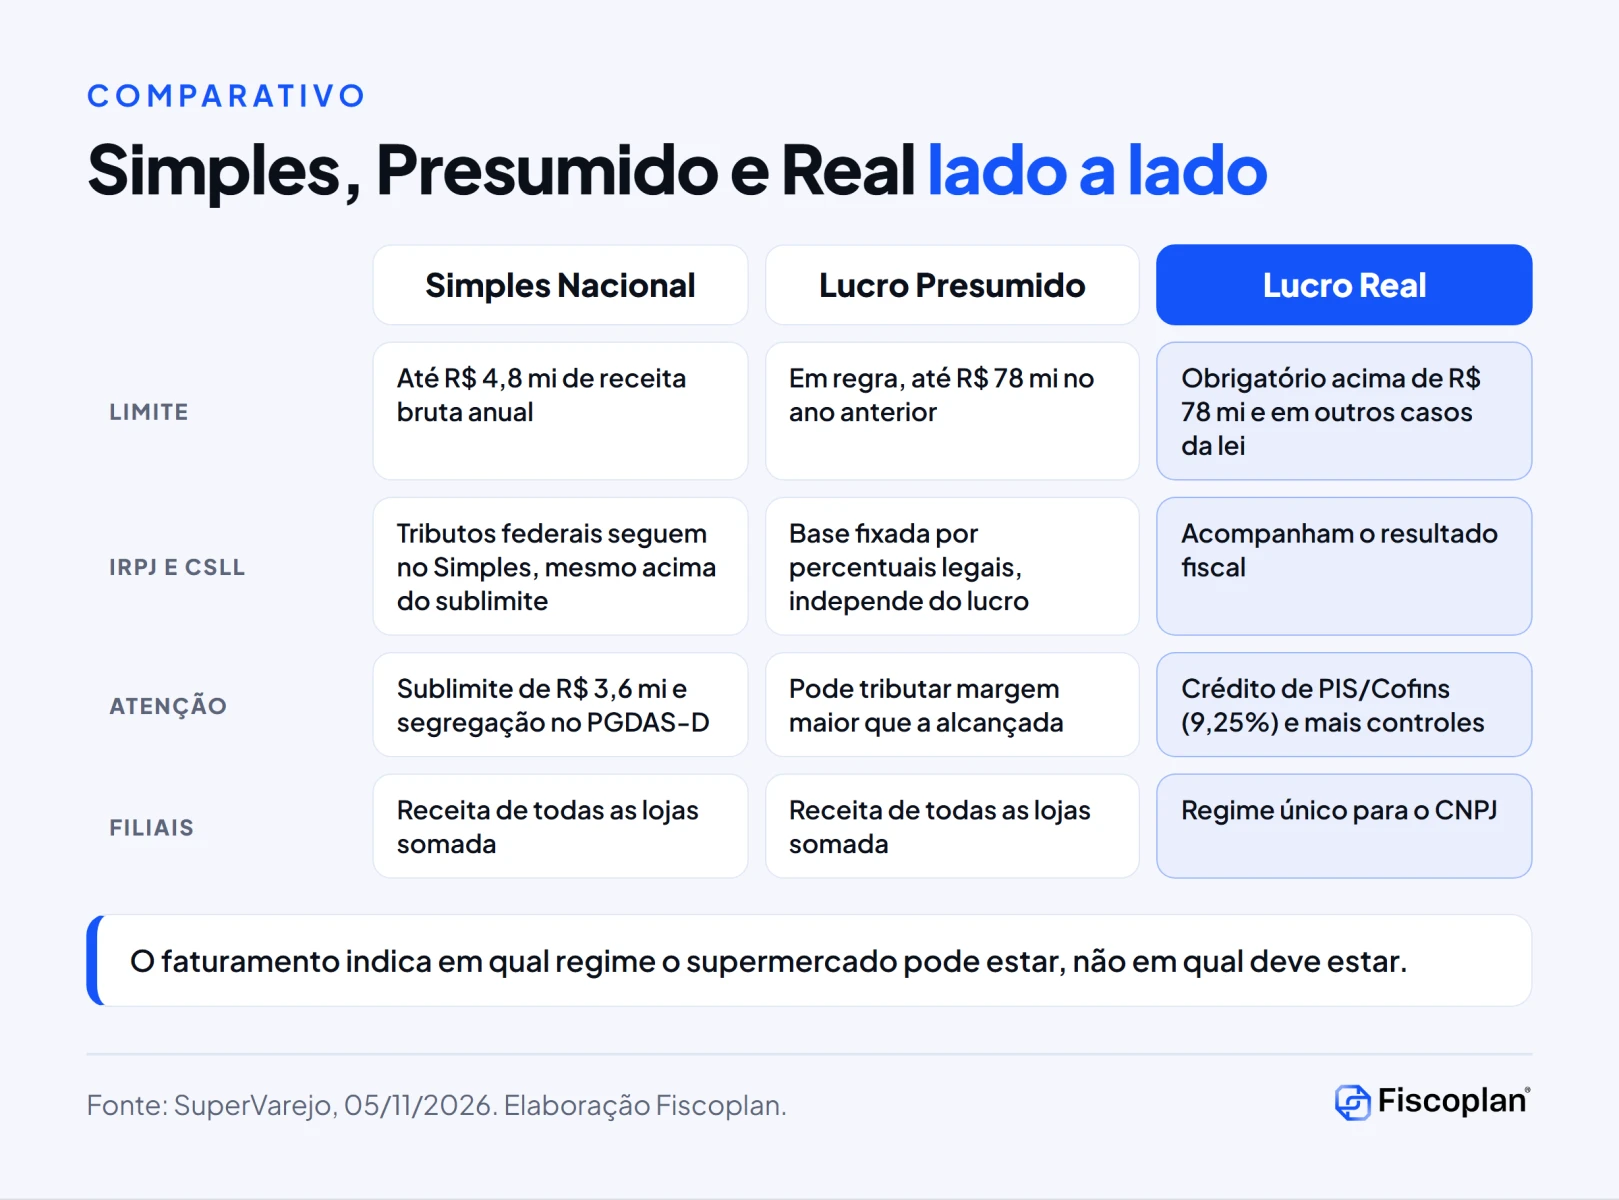
O primeiro passo é saber em quais regimes a empresa pode estar. Os limites citados na reportagem consideram a receita bruta anual:
Ver os limites em tabela
| Regime | Limite de receita bruta anual | Ponto de atenção |
|---|---|---|
| Simples Nacional | Até R$ 4,8 milhões | Acima do sublimite de R$ 3,6 milhões, o ICMS passa ao regime normal |
| Lucro Presumido | Em regra, até R$ 78 milhões no ano anterior | IRPJ e CSLL sobre base fixada por percentuais legais |
| Lucro Real | Obrigatório acima de R$ 78 milhões | Também obrigatório em outras situações previstas em lei |
Em redes com várias lojas, há um detalhe que costuma ser esquecido. Segundo Michelle Lorenzo, filiais do mesmo CNPJ têm a receita somada para todos os limites, e o regime é único para a empresa. Não é possível manter uma loja em um regime e outra em regime diferente dentro do mesmo CNPJ.
Lucro Presumido ou Lucro Real: a margem decide
A diferença entre Lucro Presumido e Lucro Real está na forma de calcular o IRPJ e a CSLL. No Presumido, a base é definida por percentuais legais, independentemente do lucro que a empresa de fato obteve. No Real, os tributos acompanham o resultado fiscal, o que pode favorecer operações de baixa rentabilidade.
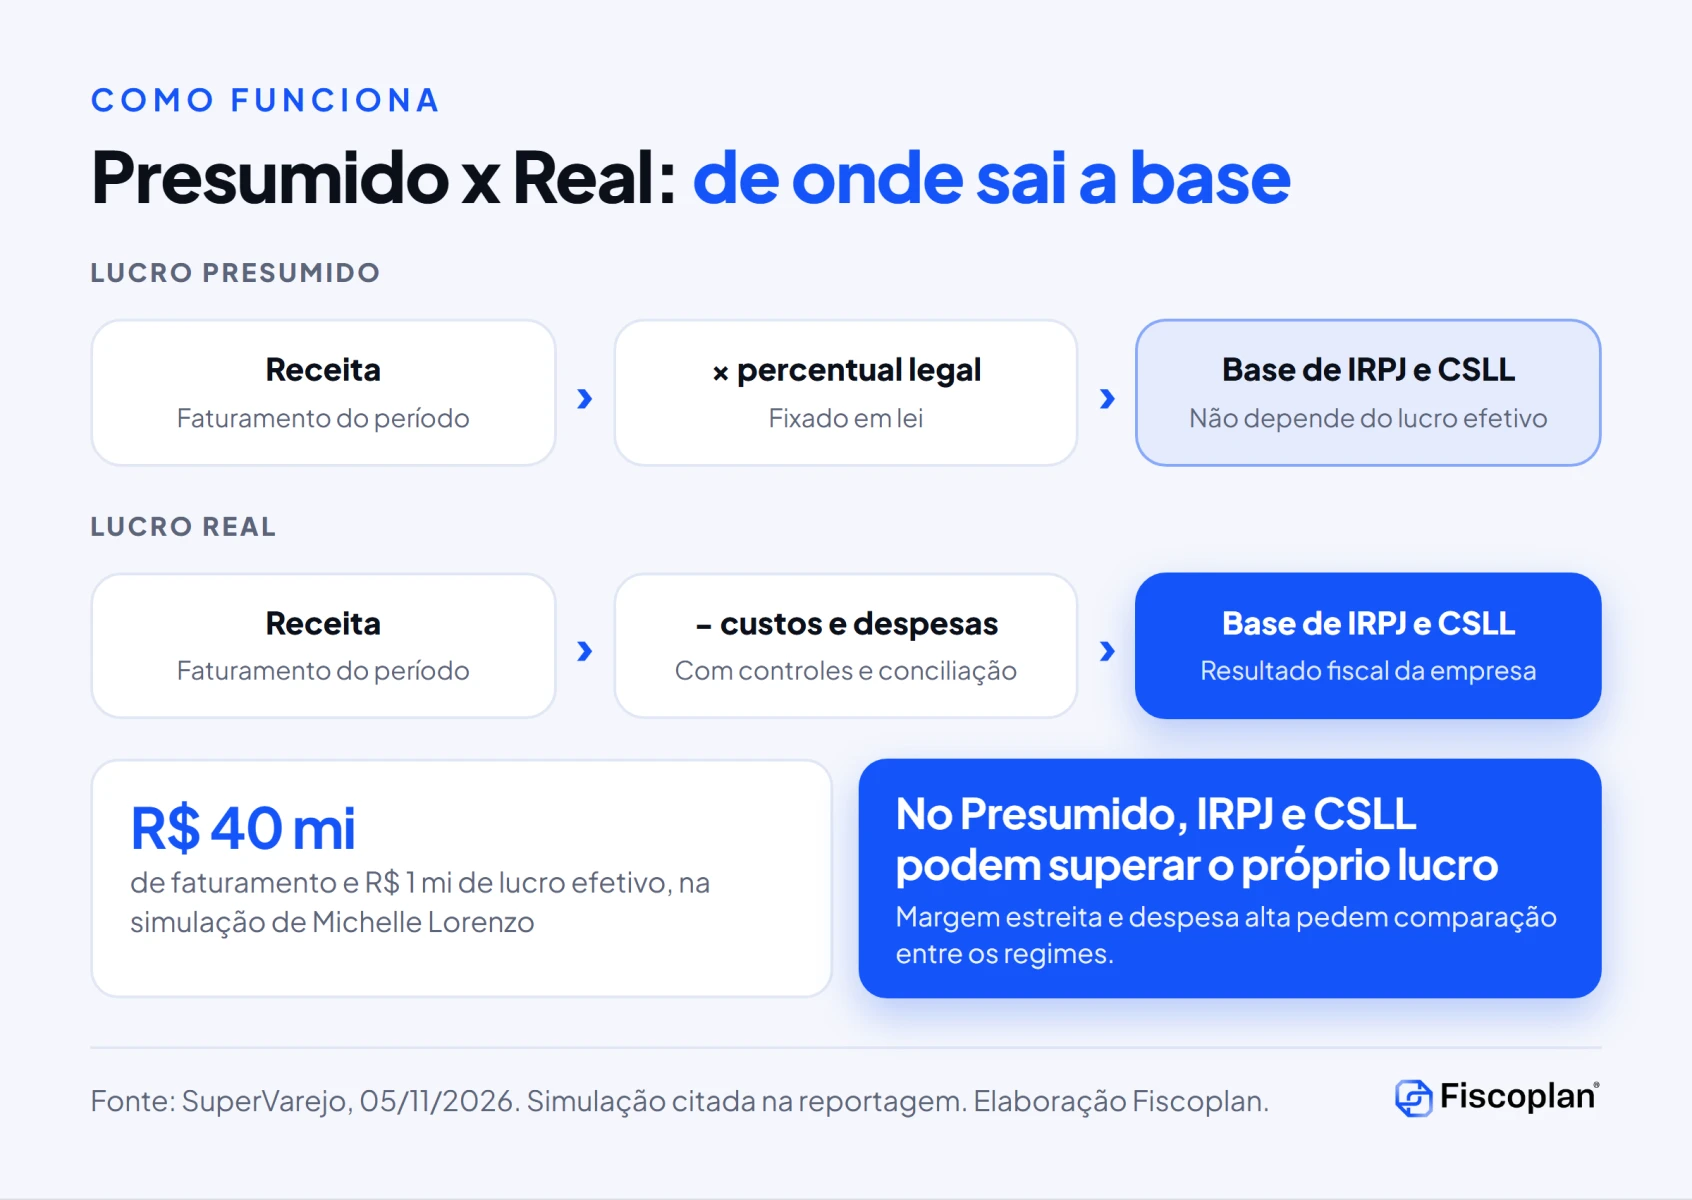
Na escolha do regime tributário para supermercado, essa diferença pesa, porque o setor trabalha com margens estreitas. Thiago Fávero alerta que, no Presumido, a empresa pode acabar recolhendo IRPJ e CSLL sobre uma margem superior à efetivamente alcançada. Para ele, supermercados com margens estreitas e despesas relevantes precisam analisar as alternativas com cuidado.
A reportagem traz uma simulação de Michelle Lorenzo: um supermercado com faturamento de R$ 40 milhões e lucro efetivo de R$ 1 milhão. Nesse cenário, o IRPJ e a CSLL calculados no Presumido podem superar o próprio lucro do período.
O Lucro Real traz ainda o crédito de PIS/Cofins no regime não cumulativo, com alíquota de 9,25%. Segundo a reportagem, geram crédito as mercadorias tributadas, a energia elétrica, que tem custo alto no supermercado por causa da refrigeração, e os aluguéis pagos a pessoa jurídica. Para entender como esses créditos ficam na transição, veja também o artigo sobre créditos de PIS/Cofins antes de 2027.
Simples Nacional: sublimite e segregação de receitas no PGDAS-D
O Simples Nacional tem um ponto de virada antes do teto. Thiago Fávero explica que a empresa que passa do sublimite de R$ 3,6 milhões continua no Simples para os tributos federais, mas recolhe o ICMS pelo regime normal, com apuração, obrigações acessórias e substituição tributária completas.
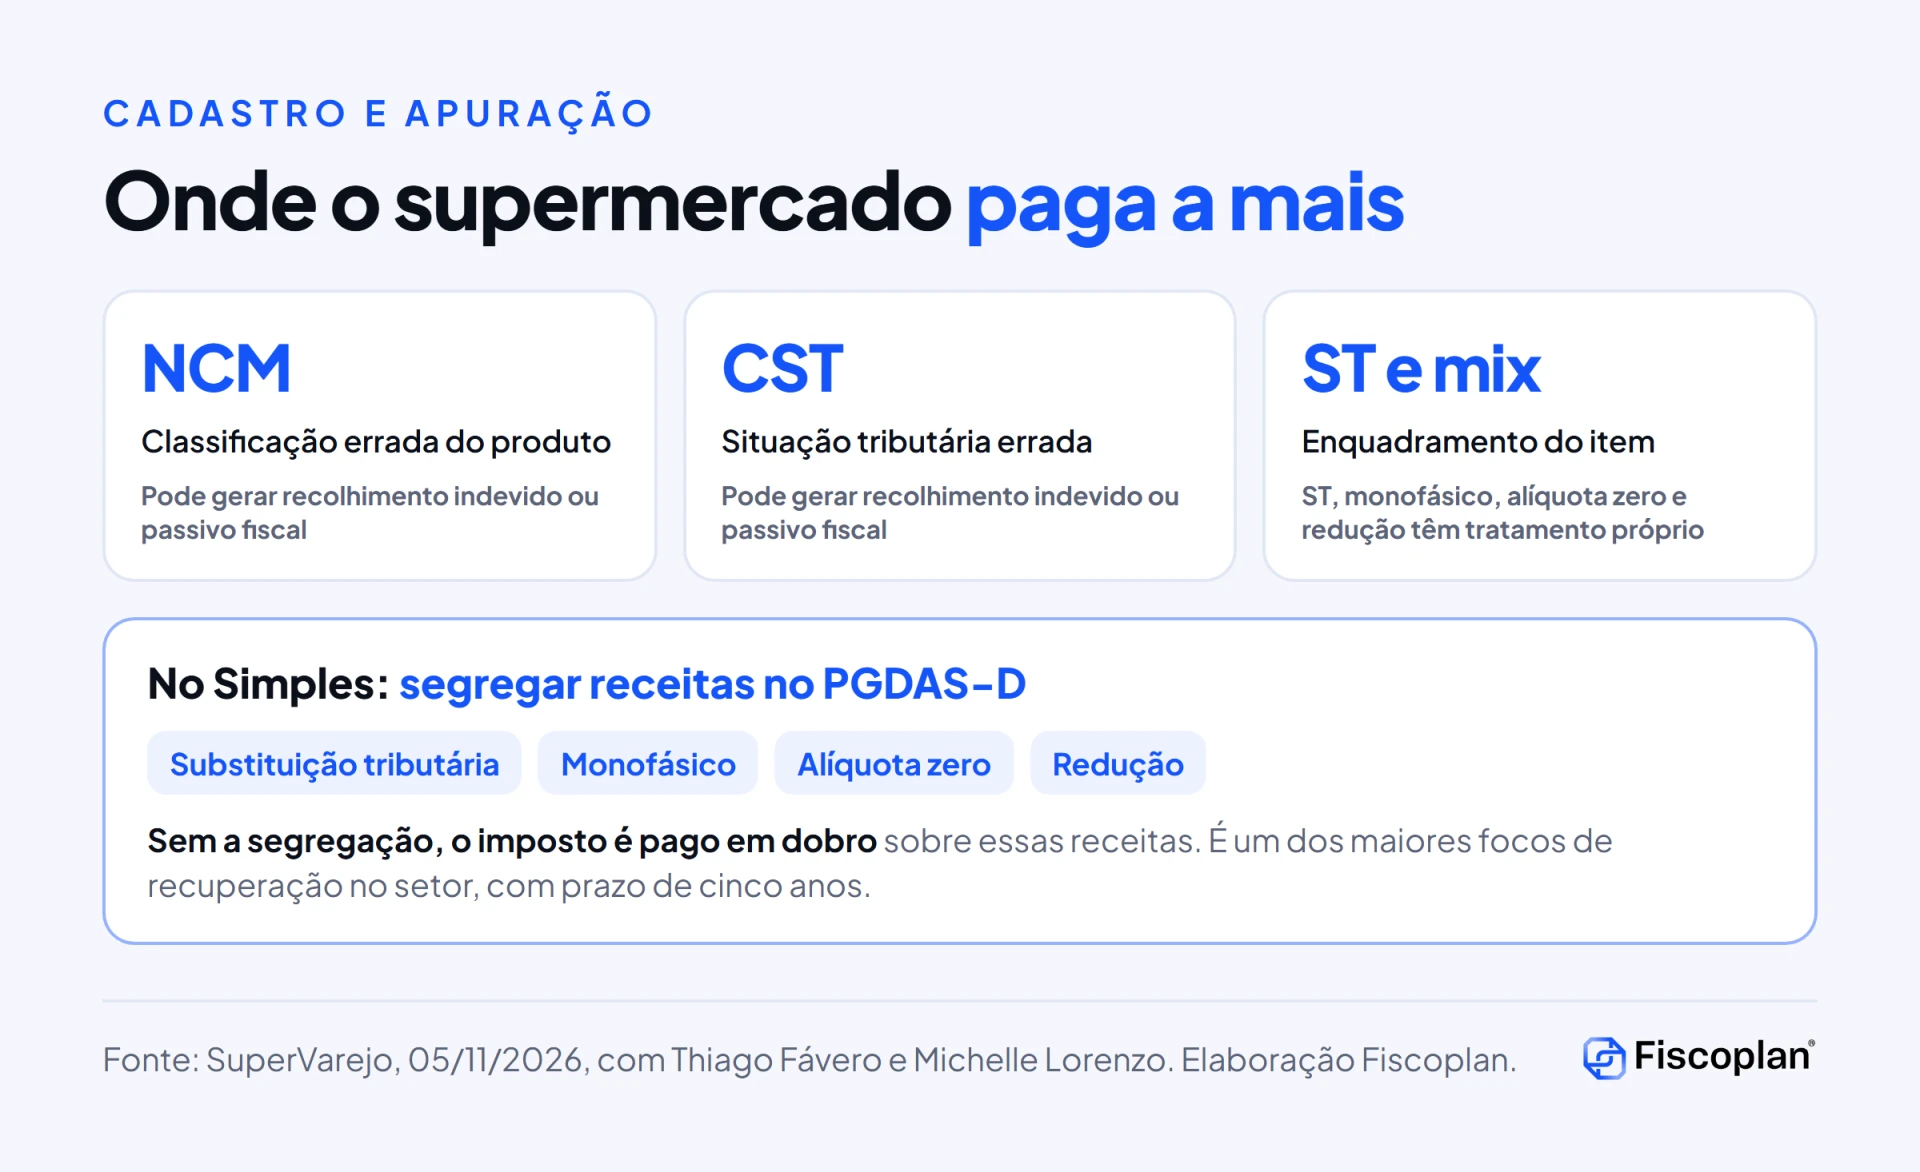
O mix de produtos do supermercado exige atenção também na apuração. Receitas de produtos com substituição tributária, tributação monofásica, alíquota zero ou redução precisam ser informadas separadamente no PGDAS-D. Quando essa segregação não é feita, o imposto é pago em dobro sobre essas receitas.
A reportagem aponta a falta de segregação como um dos maiores focos de recuperação de tributos no setor, com prazo de cinco anos. Na avaliação da Fiscoplan, para o supermercado no Simples, rever as apurações desse período é o primeiro passo antes de discutir mudança de regime.
Cadastro fiscal e verbas comerciais
Seja qual for o regime tributário para supermercado escolhido, o cadastro dos produtos define quanto a loja paga. Thiago Fávero aponta que erros de NCM, CST ou enquadramento tributário podem gerar tanto recolhimentos indevidos quanto passivos fiscais expressivos. A reportagem lembra que produtos com substituição tributária, tributação monofásica, alíquota zero ou redução exigem tratamento específico. Saiba mais sobre conformidade tributária.
As verbas comerciais e bonificações recebidas de fornecedores também entram na conta. Segundo Michelle Lorenzo, a classificação depende da natureza de cada verba, que pode ser:
- redução de custo da mercadoria;
- receita por serviço efetivamente prestado ao fornecedor;
- desconto financeiro.
Por isso, contratos e documentação precisam refletir a substância de cada verba.
Regime tributário para supermercado na Reforma Tributária
A reportagem destaca que o regime tributário para supermercado mais vantajoso hoje pode deixar de ser o melhor nos próximos anos. O cronograma citado começa com a CBS em 2027, segue com a transição gradual do ICMS e do ISS para o IBS entre 2029 e 2032 e termina com o sistema novo em funcionamento integral em 2033.
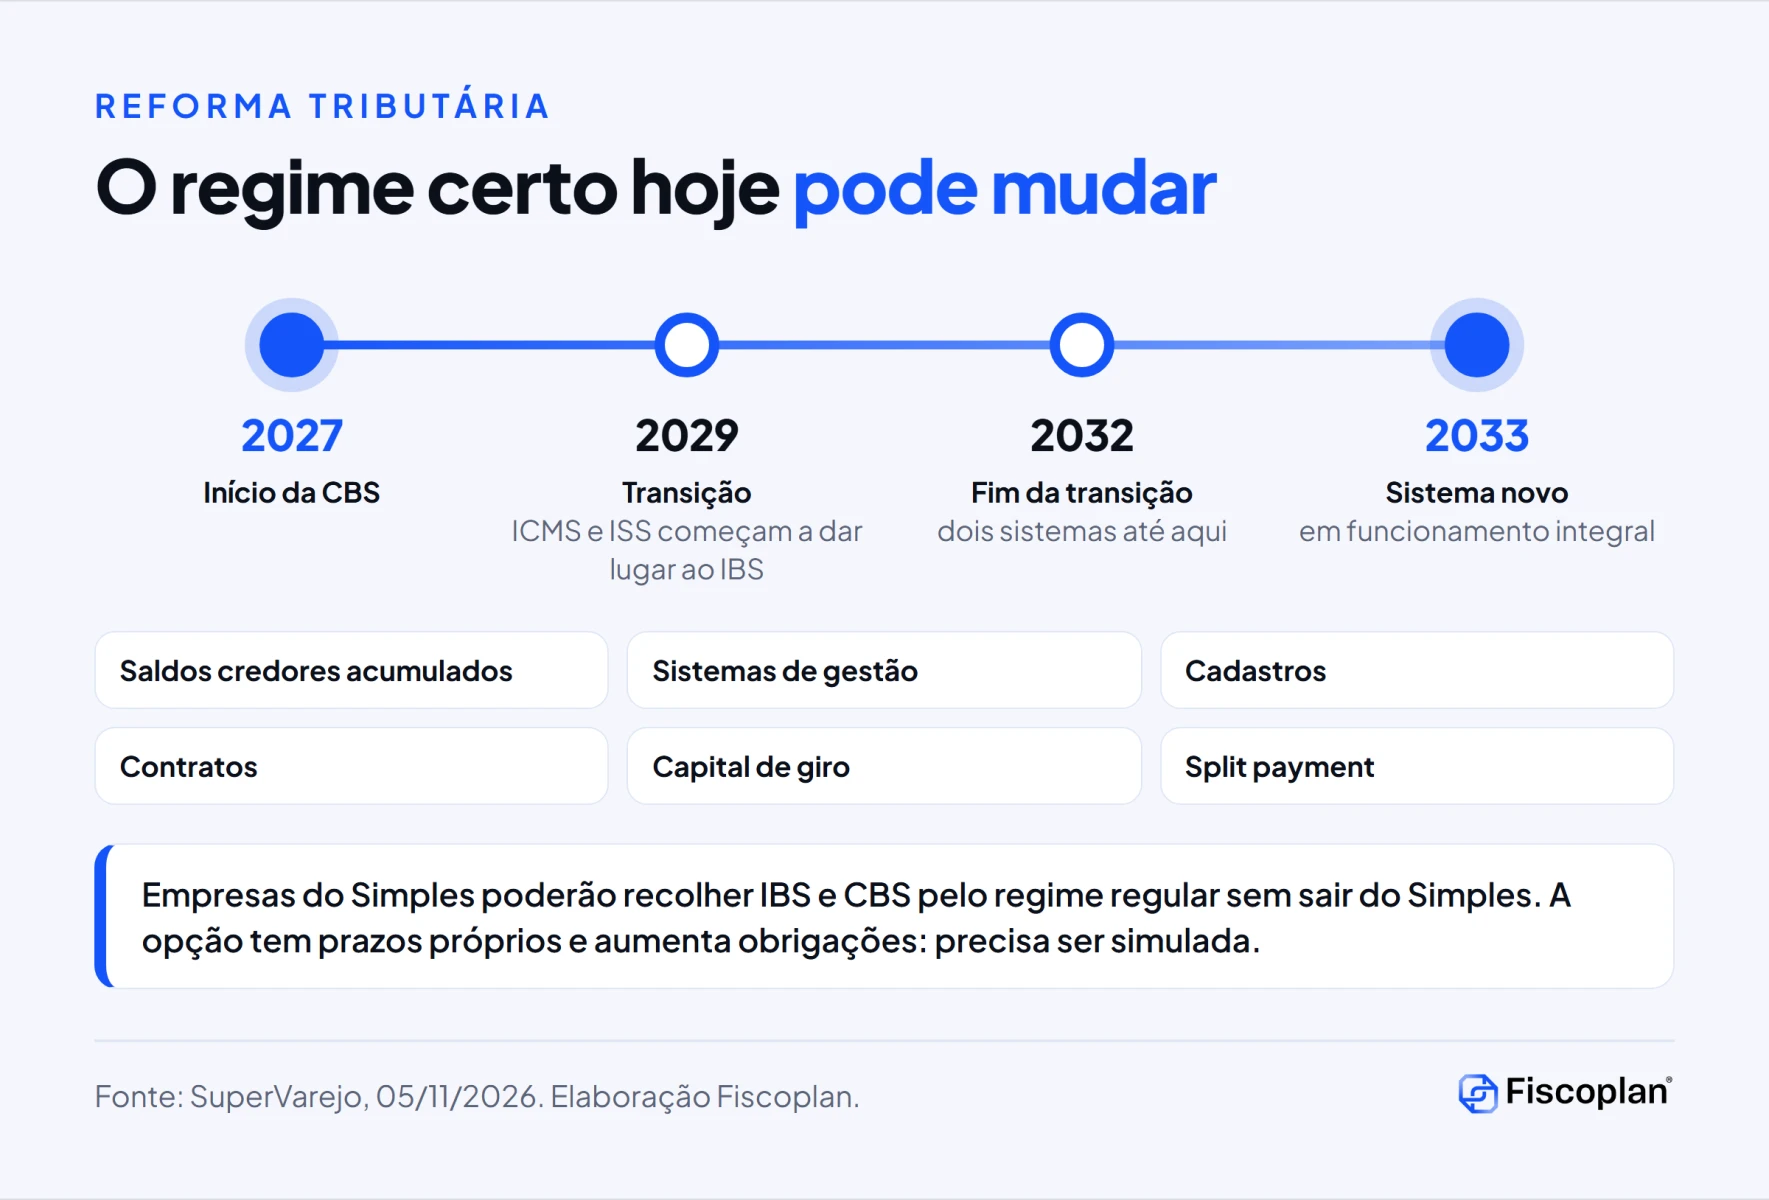
Até 2032, segundo Michelle Lorenzo, o supermercado vai operar com dois sistemas ao mesmo tempo, e o planejamento precisa ser refeito a cada etapa da Reforma. Para empresas do Simples, haverá a possibilidade de recolher IBS e CBS pelo regime regular sem abandonar o Simples, observadas as condições legais. Essa escolha tem prazos e periodicidade próprios e aumenta as obrigações acessórias, por isso precisa ser simulada.
A preparação, segundo a reportagem, passa por saldos credores acumulados, atualização de sistemas de gestão, cadastros, contratos, capital de giro e os efeitos financeiros do split payment, a segregação do tributo no momento da liquidação do pagamento. Os artigos sobre IBS e CBS e sobre o split payment no caixa das empresas detalham esses pontos.
Thiago Fávero resume o risco: crescimento da empresa, redução de margens ou mudanças na legislação podem fazer com que o regime vantajoso de hoje deixe de ser a melhor alternativa. Para medir o efeito da CBS e do IBS sobre cada produto antes de rever o enquadramento, o Simulador RTC do Fiscoplan Intelligence calcula a carga atual e a projetada com os dados fiscais da empresa.
Checklist gratuito da Reforma Tributária
Para organizar a preparação do supermercado para a CBS e o IBS, baixe o checklist da Reforma Tributária da Fiscoplan preenchendo o formulário abaixo.
Riscos e pontos de atenção
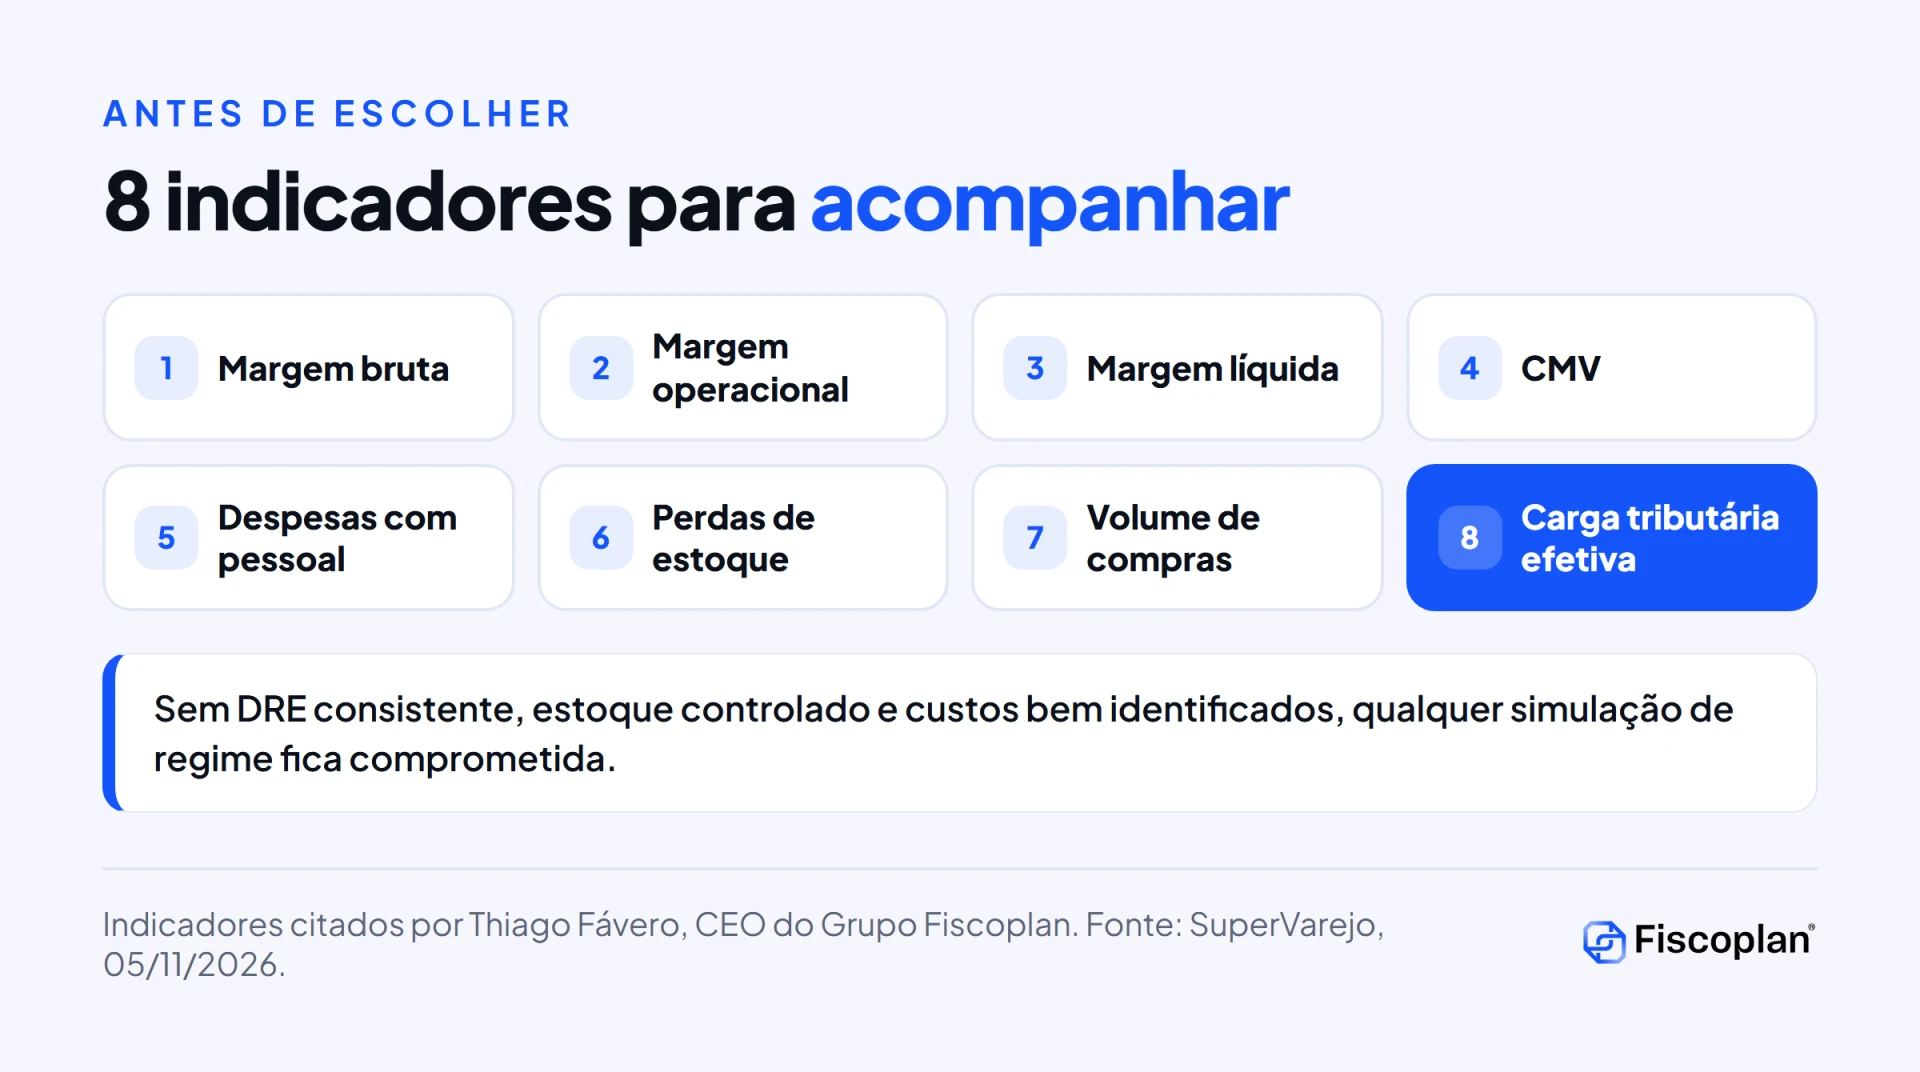
- Simulação sem base confiável. Para Thiago Fávero, sem uma DRE consistente, controle adequado dos estoques e identificação correta dos custos e despesas, qualquer simulação tributária fica comprometida. A qualidade da informação define a confiabilidade do estudo.
- Escolher só pelo faturamento. O limite legal mostra os regimes possíveis, não o mais econômico. Margem, despesas e créditos mudam o resultado.
- Esquecer as filiais. A receita de todas as lojas do mesmo CNPJ é somada para todos os limites.
- Cadastro desatualizado. Erros de NCM, CST ou enquadramento geram recolhimento indevido ou passivo fiscal.
- Verbas sem documentação. Bonificações e verbas de fornecedores precisam de contratos que reflitam a natureza de cada valor.
- Decisão congelada. Com a Reforma, o regime adequado em 2026 pode deixar de ser em 2027 ou nas etapas seguintes da transição.
O que o supermercado deve fazer agora: checklist do regime tributário
- Some a receita bruta anual de todas as lojas do CNPJ e compare com os limites de R$ 3,6 milhões, R$ 4,8 milhões e R$ 78 milhões.
- Organize a base: DRE consistente, controle de estoque e custos e despesas bem identificados.
- Acompanhe os 8 indicadores citados por Thiago Fávero: margem bruta, margem operacional, margem líquida, CMV, despesas com pessoal, perdas de estoque, volume de compras e carga tributária efetiva.
- Simule a carga tributária efetiva em cada regime possível, com os números reais da operação.
- No Simples, revise a segregação de receitas no PGDAS-D dos últimos cinco anos e avalie a recuperação do que foi pago em dobro.
- Revise NCM, CST e enquadramento dos produtos, com atenção a substituição tributária, monofásicos, alíquota zero e reduções.
- Se o Lucro Real estiver em análise, levante os créditos de PIS/Cofins sobre mercadorias tributadas, energia elétrica e aluguéis pagos a pessoa jurídica.
- Revise contratos de verbas comerciais e bonificações para que reflitam a natureza de cada valor.
- Documente premissas, riscos e cálculos da decisão, e revise o enquadramento sempre que a operação mudar.
- Prepare a Reforma: saldos credores, sistemas, cadastros, contratos, capital de giro e split payment. No Simples, simule a opção de recolher IBS e CBS pelo regime regular.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre regime tributário para supermercado
Qual o melhor regime tributário para supermercado?
Não existe um regime melhor para todos. Para Thiago Fávero, CEO do Grupo Fiscoplan, o regime adequado é o que resulta na menor carga tributária efetiva, considerando margem, despesas, mix de produtos e aproveitamento de créditos de cada operação.
Até quanto o supermercado pode faturar no Simples Nacional?
O teto do Simples Nacional é de R$ 4,8 milhões de receita bruta anual. Acima do sublimite de R$ 3,6 milhões, a empresa continua no Simples para os tributos federais, mas passa a recolher o ICMS pelo regime normal, com apuração, obrigações acessórias e substituição tributária completas.
Quando o supermercado é obrigado a ir para o Lucro Real?
O Lucro Presumido é permitido, em regra, para empresas com receita de até R$ 78 milhões no ano anterior. Acima desse limite, e em outras situações previstas em lei, o Lucro Real é obrigatório.
As filiais entram no cálculo do limite de faturamento?
Sim. Segundo a especialista Michelle Lorenzo, ouvida pela SuperVarejo, a receita de todas as lojas do mesmo CNPJ é somada para todos os limites, e o regime é único para a empresa.
Por que o Lucro Presumido pode sair mais caro para o supermercado?
Porque no Presumido a base do IRPJ e da CSLL é fixada por percentuais legais, sem relação com o lucro efetivo. Com margem estreita, o supermercado pode recolher sobre uma margem maior do que a alcançada. Na simulação citada pela reportagem, uma loja com R$ 40 milhões de faturamento e R$ 1 milhão de lucro pode pagar IRPJ e CSLL acima do próprio lucro.
Quais créditos de PIS/Cofins o supermercado tem no Lucro Real?
No regime não cumulativo, com alíquota de 9,25%, a reportagem cita crédito sobre mercadorias tributadas, energia elétrica, que pesa por causa da refrigeração, e aluguéis pagos a pessoa jurídica. Em troca, o Lucro Real exige controle de estoque, conciliações contábeis e registros fiscais consistentes.
O que é a segregação de receitas no PGDAS-D?
No Simples, as receitas de produtos com substituição tributária, tributação monofásica, alíquota zero ou redução precisam ser informadas separadamente no PGDAS-D. Sem essa segregação, o imposto é pago em dobro sobre essas receitas, e o valor pode ser revisto dentro do prazo de cinco anos.
A Reforma Tributária muda a escolha do regime do supermercado?
Sim. A CBS começa em 2027, o ICMS e o ISS dão lugar ao IBS de 2029 a 2032 e o sistema novo funciona integralmente em 2033. Até lá, o supermercado convive com dois sistemas, e o planejamento precisa ser refeito a cada etapa. Empresas do Simples poderão recolher IBS e CBS pelo regime regular sem sair do Simples, opção que precisa ser simulada.
Conclusão: o regime tributário para supermercado é uma decisão recorrente
A escolha do regime tributário para supermercado depende de margem, despesas, mix de produtos, qualidade do cadastro fiscal e aproveitamento de créditos, além do faturamento. Com a Reforma Tributária, ela deixa de ser uma decisão tomada uma vez e passa a ser revista a cada etapa da transição.
Como resumiu Thiago Fávero à SuperVarejo: “Planejamento tributário não significa simplesmente buscar a menor alíquota.” Significa conhecer a operação a fundo e identificar as oportunidades legais de economia.
Nossa equipe analisa os dados da operação, simula a carga tributária efetiva nos regimes possíveis e mapeia créditos e riscos de cadastro antes da decisão.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências
- SuperVarejo. Simples, Presumido ou Real: qual regime tributário faz mais sentido para o supermercado? Redação, seção Economia, 5 de novembro de 2026.