O fim da escala 6×1 passou a ser uma questão de planejamento financeiro e não apenas de debate político. Em 14 de outubro de 2026, o Senado aprovou a proposta de emenda constitucional que reduz a jornada semanal máxima de 44 para 40 horas e garante dois dias de descanso remunerado por semana, sem redução de salário. Para CFOs e diretores tributários, a pergunta passa a ser quanto custa a adaptação e em que prazo ela precisa estar resolvida.
Este artigo reúne o que a cobertura disponível informa sobre o texto aprovado, a regra de transição, as estimativas de custo divulgadas por entidades patronais e pelo Ipea, e os efeitos esperados em cada setor. Também propõe um roteiro de simulação que a área financeira pode executar antes da promulgação.
Resumo executivo
- O Senado aprovou a PEC 221/2019 em 14/10/2026, por 75 votos a 1: jornada de 40 horas, 5 dias de trabalho, 2 dias de descanso e salário mantido.
- Transição prevista: 42 horas em 2 meses e 40 horas em 1 ano. O marco inicial deve ser confirmado no texto promulgado.
- As estimativas de custo divergem: de menos de 1% nos custos operacionais (Ipea) a R$ 267,2 bilhões por ano em gastos com empregados formais (CNI).
- O impacto real depende da escala de cada empresa. Simular cenários por unidade antes da promulgação é a decisão de maior retorno.
Fim da escala 6×1: o que o Senado aprovou e em que estágio está a proposta
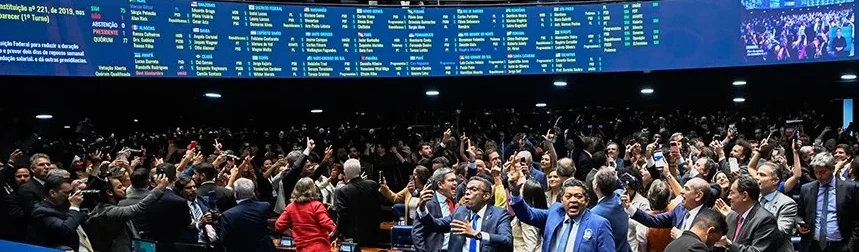
A proposta tramita como PEC 221/2019. Segundo a cobertura, a Câmara dos Deputados aprovou o texto em 27 de maio de 2026, com substitutivo do deputado Leo Prates (Republicanos-BA), por 472 votos a 22 no primeiro turno e 461 a 19 no segundo. No Senado, a aprovação ocorreu em 14 de outubro de 2026, em dois turnos, com 75 votos favoráveis e 1 contrário em ambos.
O texto aprovado fixa o limite semanal em 40 horas, em cinco dias de trabalho, com dois dias de descanso por semana e salário mantido. A vigência começa após a promulgação pelo Congresso Nacional. Até lá, as regras atuais continuam valendo.
Regra de transição
| Etapa | Jornada máxima semanal |
|---|---|
| Situação atual | 44 horas |
| 2 meses após a publicação da emenda | 42 horas |
| 1 ano após a publicação da emenda | 40 horas |
Há uma divergência de redação entre as fontes consultadas. Uma delas registra que o texto não informa o marco inicial das contagens de dois meses e de um ano, enquanto outra as vincula à publicação da emenda. A empresa deve confirmar esse ponto no texto promulgado, porque ele define o calendário de custos.
Regulamentação em preparação
A cobertura menciona um decreto de regulamentação do governo, previsto para logo após a promulgação. Entre os pontos citados estão o cálculo do valor da hora no regime intermitente, escalas especiais negociáveis por sindicatos (como plataformas de petróleo, aeroviários, seguranças e profissionais de saúde) e a prorrogação de acordos coletivos até a data-base. Acordos que não se adequarem perderiam validade 60 dias após a promulgação.
Esses pontos ainda dependem da publicação do decreto. Até que o texto seja conhecido, trata-se de expectativa e não de regra vigente.
Impacto do fim da escala 6×1 nos custos das empresas: o que dizem CNI e Ipea
As estimativas de custo divergem de forma relevante, e a divergência vem da metodologia. A CNI, entidade patronal, calcula o impacto sobre os gastos com empregados formais. O Ipea mede o efeito sobre o custo operacional total das empresas. As duas medidas não são diretamente comparáveis.
| Fonte | Estimativa divulgada |
|---|---|
| CNI (estudo divulgado em fevereiro) | Aumento anual dos gastos com empregados formais de R$ 178,2 bilhões a R$ 267,2 bilhões, conforme a alternativa de compensação (contratação, horas extras ou reorganização) |
| CNI (efeito macroeconômico) | Redução estimada de 0,7% do PIB, cerca de R$ 76 bilhões |
| Ipea (custo da mão de obra) | Aumento de 7,84% no custo da mão de obra celetista |
| Ipea (custo operacional) | Efeito inferior a 1% nos custos operacionais da indústria e do comércio |
A leitura prática é que a mão de obra pesa de forma distinta na estrutura de custos de cada empresa. Onde a folha representa pequena parcela do custo total, o impacto tende a se aproximar da estimativa do Ipea. Onde a folha domina a operação, a referência mais próxima é a da CNI.
Duas ressalvas metodológicas valem para a análise. Os números da CNI vêm de entidade patronal e a matéria consultada não detalha a base de cálculo dos percentuais setoriais. As estimativas também variam conforme a empresa compense a redução de horas por contratação, horas extras ou reorganização de escalas, o que torna o custo uma decisão de gestão e não um valor fixo.
Impacto por setor: indústria, comércio, serviços, saúde e agro
O custo relativo da adaptação depende da estrutura operacional. A tabela resume as estimativas setoriais da CNI para o aumento dos gastos com pessoal.
| Setor | Aumento estimado dos gastos com pessoal (CNI) |
|---|---|
| Construção civil | 8,8% a 13,2% |
| Indústria de transformação | 7,7% a 11,6% |
| Comércio | 8,8% a 12,7% |
Comércio e varejo
Supermercados, lojas e estabelecimentos que funcionam aos fins de semana podem precisar redistribuir equipes. Um estudo da Centu, com 32 simulações em 8 lojas de supermercado, indicou variação de 1,7% a 11,6% no custo de mão de obra na migração de 6×1 para 5×2, mesmo dentro da mesma rede. A conclusão operacional é que a solução exige redesenhar escalas pela demanda de cada unidade, e não apenas contratar.
No pequeno varejo, a matéria cita o caso de uma loja de moda no Paraná que não pode fechar um dia por semana, pois o público compra aos sábados. Sem contratação, a equipe fica incompleta em três dias da semana. A cobertura aponta ainda maior dificuldade de repasse de custos em shoppings e lojas com equipe ajustada à demanda.
Indústria
Na indústria de transformação, o banco de horas hoje absorve oscilações de demanda sem contratações ou demissões. Segundo estudo da CNI citado na cobertura, 38,5% das convenções coletivas tratam de horas extras e compensação. Com 40 horas, a janela semanal de compensação diminui e a fábrica perde capacidade de concentrar horas em períodos de pico.
Na indústria extrativa, a operação ininterrupta exige turnos adicionais, com custos de recrutamento, treinamento, equipamentos de proteção e logística. A fonte não quantifica esse efeito.
Serviços, segurança privada e limpeza
Hotéis, hospitais, vigilância e restaurantes não eliminam a necessidade de cobertura contínua. Segundo a Febrac, o aumento de custo em limpeza e conservação seria superior a 20%, com repasse ao cliente. A Fenavist estima percentual semelhante para a segurança privada, além de ajuste na escala 12×36.
Uma nota técnica citada na cobertura calcula a cobertura de um posto 24 horas, que soma 168 horas semanais. Com jornada de 40 horas, seriam necessários 4,2 empregados. Com intervalo de 30 minutos, a jornada de 40,25 horas elevaria o número para 5 empregados. O exemplo mostra que o custo de operações com escala fixa não cresce de forma linear, pois o arredondamento do quadro pesa mais do que o percentual da jornada.
Hospitais
Segundo executivo do setor ouvido pela matéria, a redução de jornada equivale a cerca de 9% menos horas por trabalhador. As horas não desaparecem da operação, então a cobertura depende de escalas reorganizadas, horas extras ou novas contratações. Enfermagem, UTI, maternidade, centro cirúrgico e higienização aparecem como áreas mais críticas. Sem aumento de receita, o custo adicional reduz a capacidade de investimento, especialmente no SUS.
Agronegócio
A Faep, federação do Paraná, estimou custo extra anual de R$ 1,72 bilhão na avicultura e suinocultura, R$ 570 milhões no leite e R$ 900 milhões em grãos. Os valores referem-se ao Paraná e dependem de manejo contínuo, processamento imediato e concentração de trabalho em plantio e colheita. Pequenas propriedades com trabalho manual teriam dificuldade para contratar.
Porte da empresa e capacidade de repasse de preços
A CNI estima que indústrias com até 9 empregados teriam aumento de 13% nos gastos com pessoal caso usem horas extras para compensar a redução. Para indústrias com pelo menos 250 empregados, a estimativa é de 9,8%. A estrutura operacional, portanto, influencia o custo relativo da adaptação.
A capacidade de repassar o custo ao preço final depende da concorrência. Setores de margem apertada, como o pequeno varejo e as pequenas propriedades rurais, tendem a absorver menos. A cobertura de alguns setores registra que o repasse teria efeito inflacionário, mas as fontes consultadas não oferecem uma estimativa consolidada.
Efeitos positivos apontados e limites das projeções
A cobertura também registra efeitos potencialmente favoráveis, todos condicionados à resposta das empresas e do mercado de trabalho: geração de vagas para cobrir as horas, aumento da renda total das famílias se novos empregos forem criados, estímulo ao consumo e possível ganho de produtividade por hora trabalhada, com menos faltas e menor rotatividade.
Por isso, as projeções de custo devem ser lidas como cenários. Elas dependem das premissas de compensação adotadas e, em geral, tratam o ganho de produtividade de forma conservadora. A decisão da empresa deve se apoiar em simulação com a própria folha e não em médias setoriais.
O que fazer agora: roteiro de adaptação ao fim da escala 6×1
As ações abaixo organizam o trabalho das áreas financeira, de pessoas e tributária durante o período entre a aprovação e a vigência das novas regras.
- Levantar a folha por jornada contratual: quantos colaboradores têm jornada acima de 40 horas, em quais cargos e a que custo por hora.
- Mapear a demanda por hora e por dia em cada unidade, e não apenas a média da rede. O estudo da Centu mostra que unidades da mesma rede têm impactos muito distintos.
- Simular ao menos três cenários com a mesma base de dados: redistribuição de escalas (5×2 padrão), horas extras e contratação adicional.
- Calcular o custo incremental por unidade, linha de produto ou contrato, incluindo operações de escala fixa, em que o arredondamento do quadro altera o resultado.
- Verificar convenções e acordos coletivos: datas-base, cláusulas de banco de horas e o prazo de 60 dias para adequação mencionado na cobertura.
- Definir a política de repasse de preços por linha, considerando a concorrência e a elasticidade da demanda.
- Acompanhar a promulgação, o texto final e o decreto de regulamentação, e refazer as simulações caso o texto ou o marco inicial da transição mudem.
O prazo de adaptação tende a ser curto para operações contínuas. A cobertura cita 14 meses como referência no estudo da Centu para a migração em supermercados, tempo apertado para redesenhar escalas de unidades que funcionam todos os dias. Quem começar a simular cenários agora ganha margem para negociar e decidir sem pressão de calendário.
Os efeitos sobre a folha também têm reflexo em obrigações acessórias e em encargos. A revisão de rotinas de folha e eSocial costuma entrar no escopo de um trabalho de conformidade previdenciária. Já o planejamento de caixa e a revisão de créditos disponíveis podem ser tratados em conjunto com a recuperação de créditos tributários federais e com a conformidade tributária da empresa.
Conclusão
O fim da escala 6×1 deixa de ser hipótese: a aprovação no Senado coloca as empresas diante de uma transição que, segundo a cobertura, passa por 42 horas em dois meses e 40 horas em um ano. As estimativas de custo variam de menos de 1% nos custos operacionais, segundo o Ipea, a R$ 267,2 bilhões ao ano em gastos com empregados formais, segundo a CNI. A distância entre esses números mostra que o impacto real depende da estrutura de cada empresa e das escolhas de escala.
A Fiscoplan apoia diretores financeiros e tributários na leitura técnica desse cenário e na simulação de custos por unidade, com foco em rastreabilidade das premissas. Solicite um diagnóstico em www.grupofiscoplan.com.br ou fale com um especialista pelo WhatsApp.
Qual é o impacto do fim da escala 6×1 na sua empresa?
A Fiscoplan simula o custo por unidade, com premissas rastreáveis, antes da promulgação.
Solicitar diagnóstico Falar no WhatsAppReferências e Base Legal
- Brasil de Fato. PEC do fim da escala 6×1 é aprovada no Senado. Publicado em 14/10/2026 (atualizado em 15/10/2026). Acesse a matéria.
- Economic News Brasil. Fim da escala 6×1 pode ter impacto desigual entre setores da economia. 15/10/2026. Acesse a matéria.
- Gazeta do Povo. Como cada negócio será afetado pelo fim da escala 6×1. 13/10/2026. Acesse a matéria.
- Proposta de Emenda à Constituição nº 221/2019, conforme citada nas fontes acima.