O governo federal publicou, em edição extra do Diário Oficial da União de 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que fixa as alíquotas e as normas complementares do imposto seletivo 2027. A cobrança começa a produzir efeitos em 2 de fevereiro de 2027 e o regime vale, em caráter temporário, até 31 de dezembro de 2027.
Para CFOs, diretores tributários e jurídicos de indústrias, importadoras, distribuidoras, atacadistas e varejistas dos setores afetados, a MP encerra a incerteza sobre os percentuais, mas abre uma agenda imediata: classificação fiscal, precificação, sistemas, apuração e fluxo de caixa.
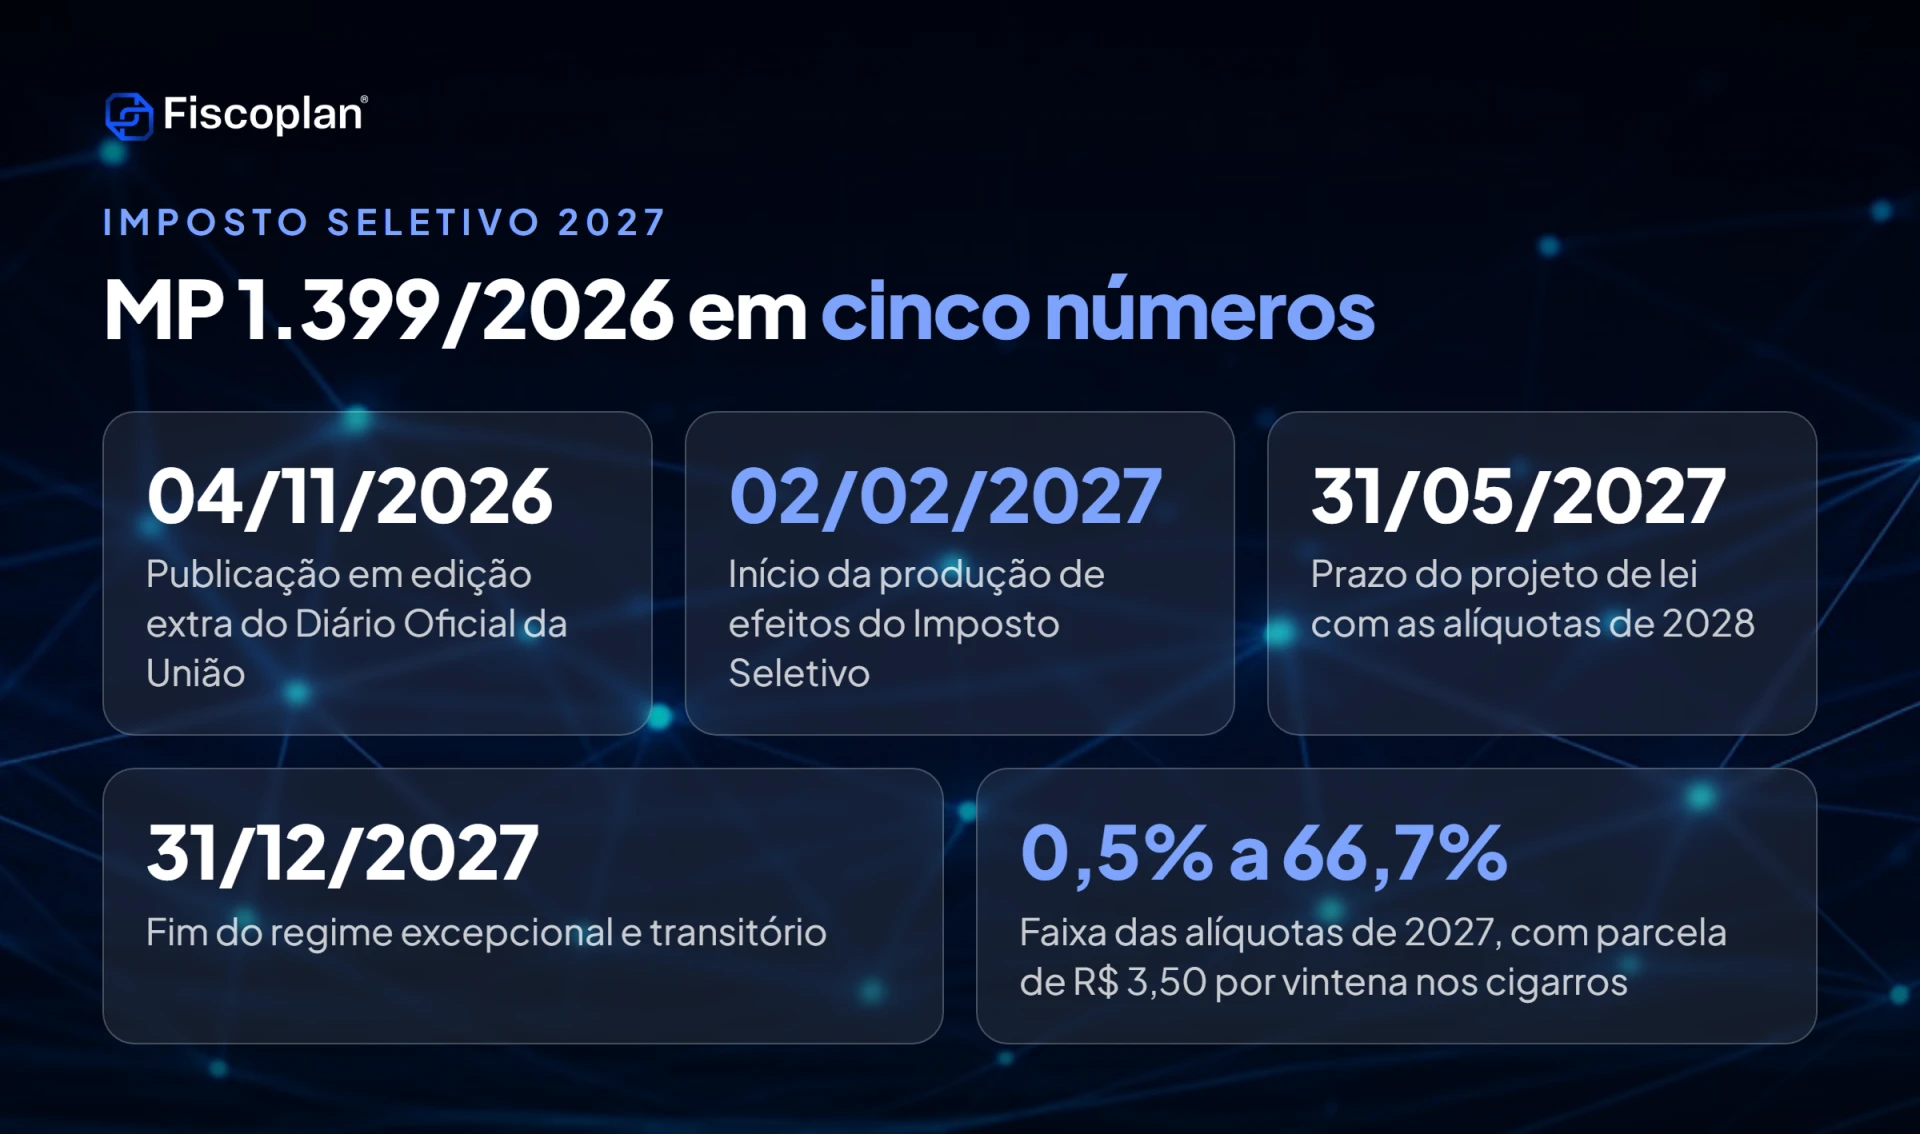
- O que a MP 1.399/2026 estabelece
- Calendário: da publicação a 2028
- Tabela de alíquotas do imposto seletivo 2027 por produto
- Cigarros e demais fumígenos
- Bebidas alcoólicas e açucaradas
- Veículos, aeronaves e embarcações
- Alíquota zero e não incidência
- Base de cálculo, importação e apuração
- Relação com a CBS e a neutralidade de receita
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que a MP 1.399/2026 estabelece sobre o Imposto Seletivo
O Imposto Seletivo (IS) é o tributo de natureza extrafiscal criado pela Emenda Constitucional nº 132/2023, voltado a desestimular a produção, a comercialização e o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente. A lei complementar que o regulamentou deixou os percentuais para lei ordinária. A MP 1.399/2026 preenche essa lacuna para o primeiro ano de cobrança.
O texto institui um regime de implementação gradual. Para veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas, as alíquotas de 2027 partem das alíquotas atuais do IPI, aplicando-se fatores específicos de conversão. A lógica é preservar o nível global de arrecadação previsto na Reforma Tributária, sem aumento abrupto de carga na largada.
Também ficam definidos os benefícios de alíquota zero, as hipóteses de não incidência, as regras de importação, a apuração assistida pela Receita Federal e o efeito do IS sobre a alíquota de referência da CBS.
Calendário do imposto seletivo: da publicação a 2028
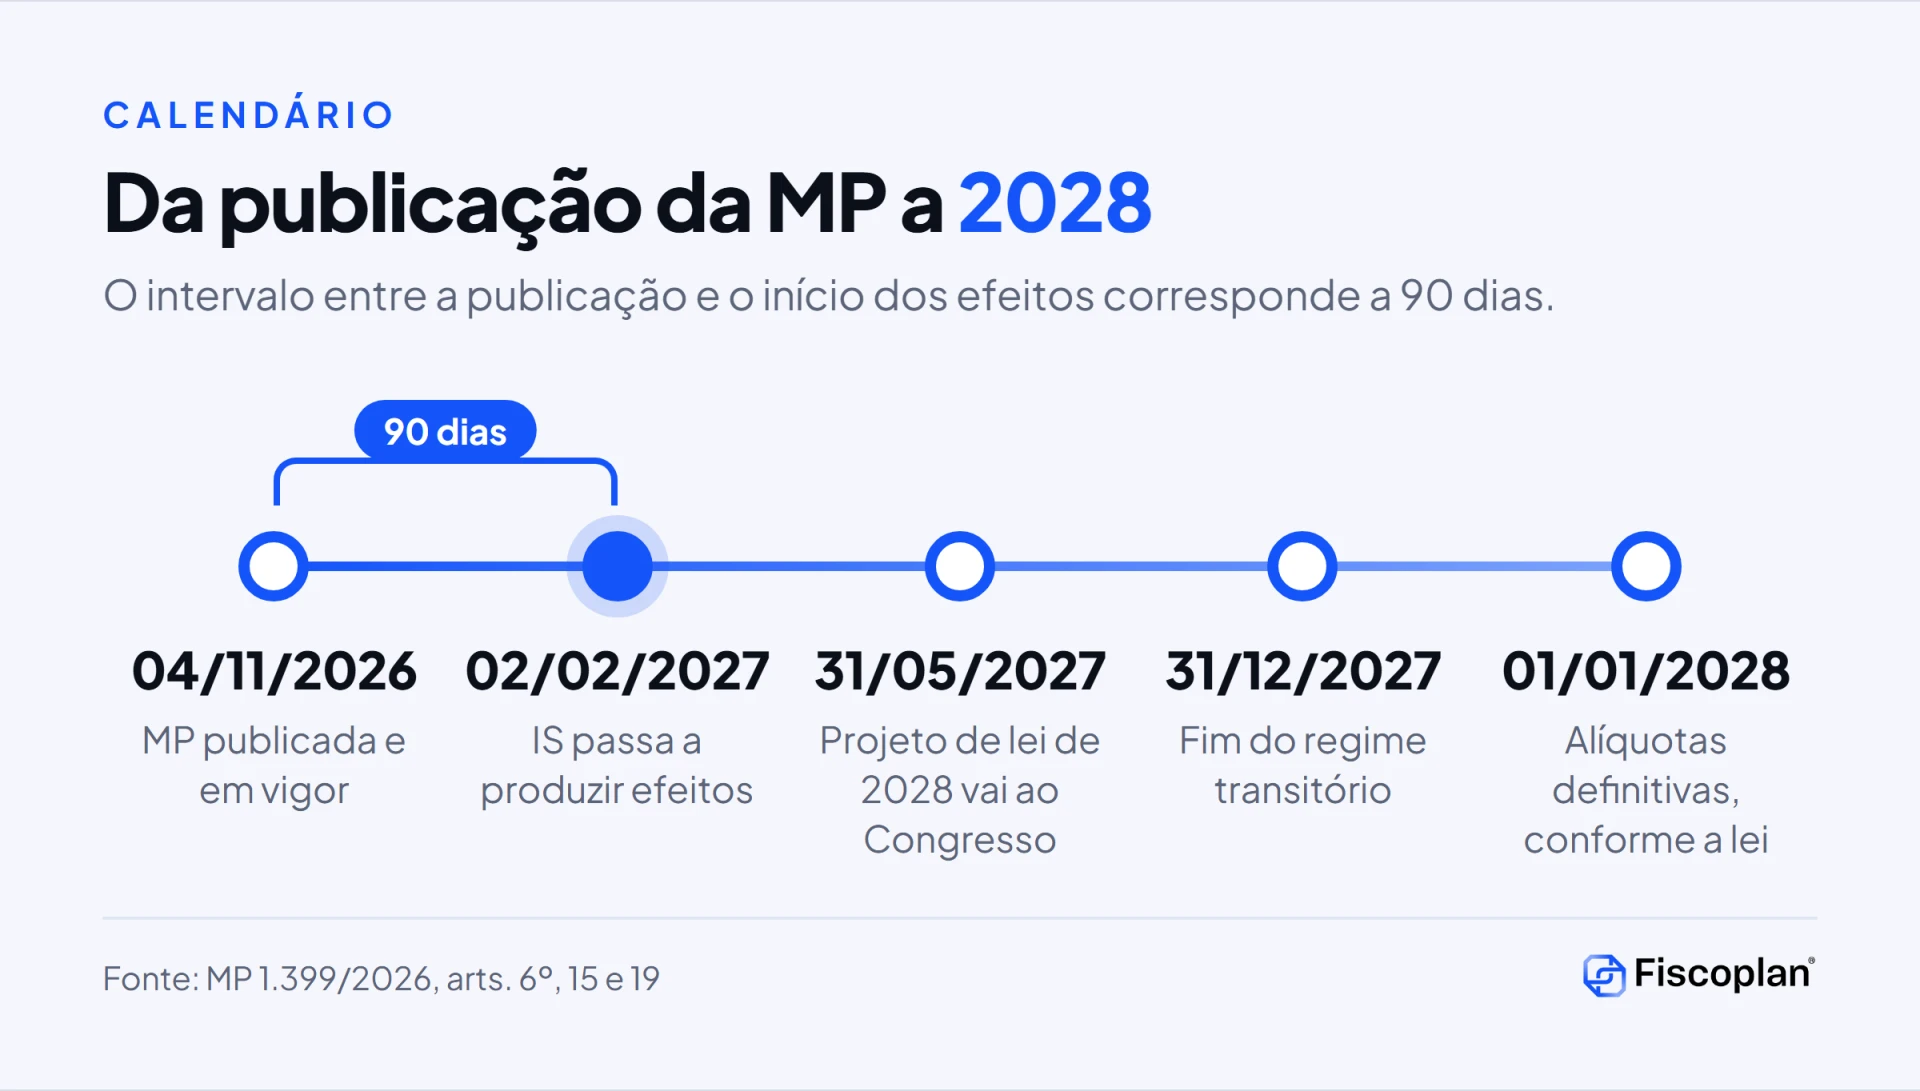
Ver o calendário em tabela
| Data | Evento | Base na MP |
|---|---|---|
| 04/11/2026 | Publicação da MP 1.399/2026 em edição extra do DOU e início da vigência | Art. 19 |
| 02/02/2027 | Início da produção de efeitos do IS e da redução a zero do IPI sobre os bens prejudiciais | Art. 19 |
| 31/05/2027 | Prazo para o Executivo enviar ao Congresso o projeto de lei com as alíquotas de 2028 | Art. 15 |
| 31/12/2027 | Fim do regime excepcional e transitório (valor de referência, benefícios e reduções do art. 6º) | Art. 6º |
| 01/01/2028 | Início das alíquotas definitivas, a depender da lei a ser aprovada | Art. 15 |
O intervalo entre a publicação e o início dos efeitos corresponde a 90 dias, compatível com a anterioridade nonagesimal. O texto da MP, porém, não usa o termo “noventena”. A conclusão sobre o prazo decorre da contagem de datas, e não de menção expressa no ato.
Tabela de alíquotas do imposto seletivo 2027 por produto
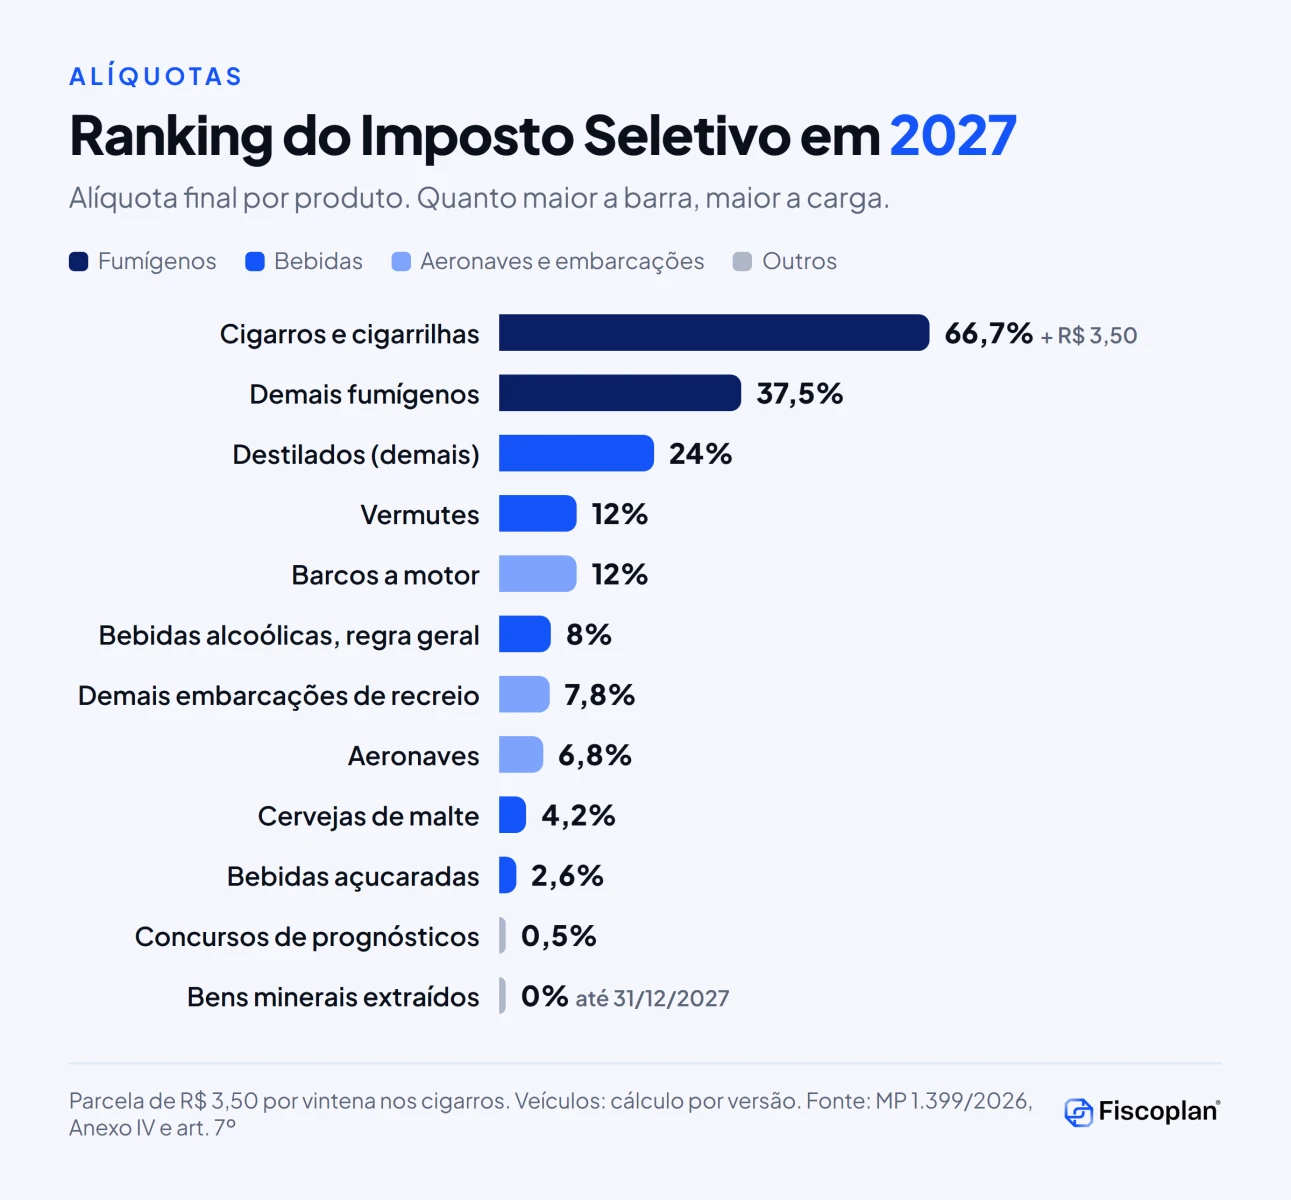
A tabela abaixo consolida as alíquotas finais do Anexo IV da MP 1.399/2026 para bebidas alcoólicas, fumígenos e demais itens, com o fator de conversão aplicado à alíquota inicial, que reflete a carga atual do IPI.
| Produto | Alíquota inicial (%) | Fator de conversão | Alíquota final do IS (%) | Parcela específica |
|---|---|---|---|---|
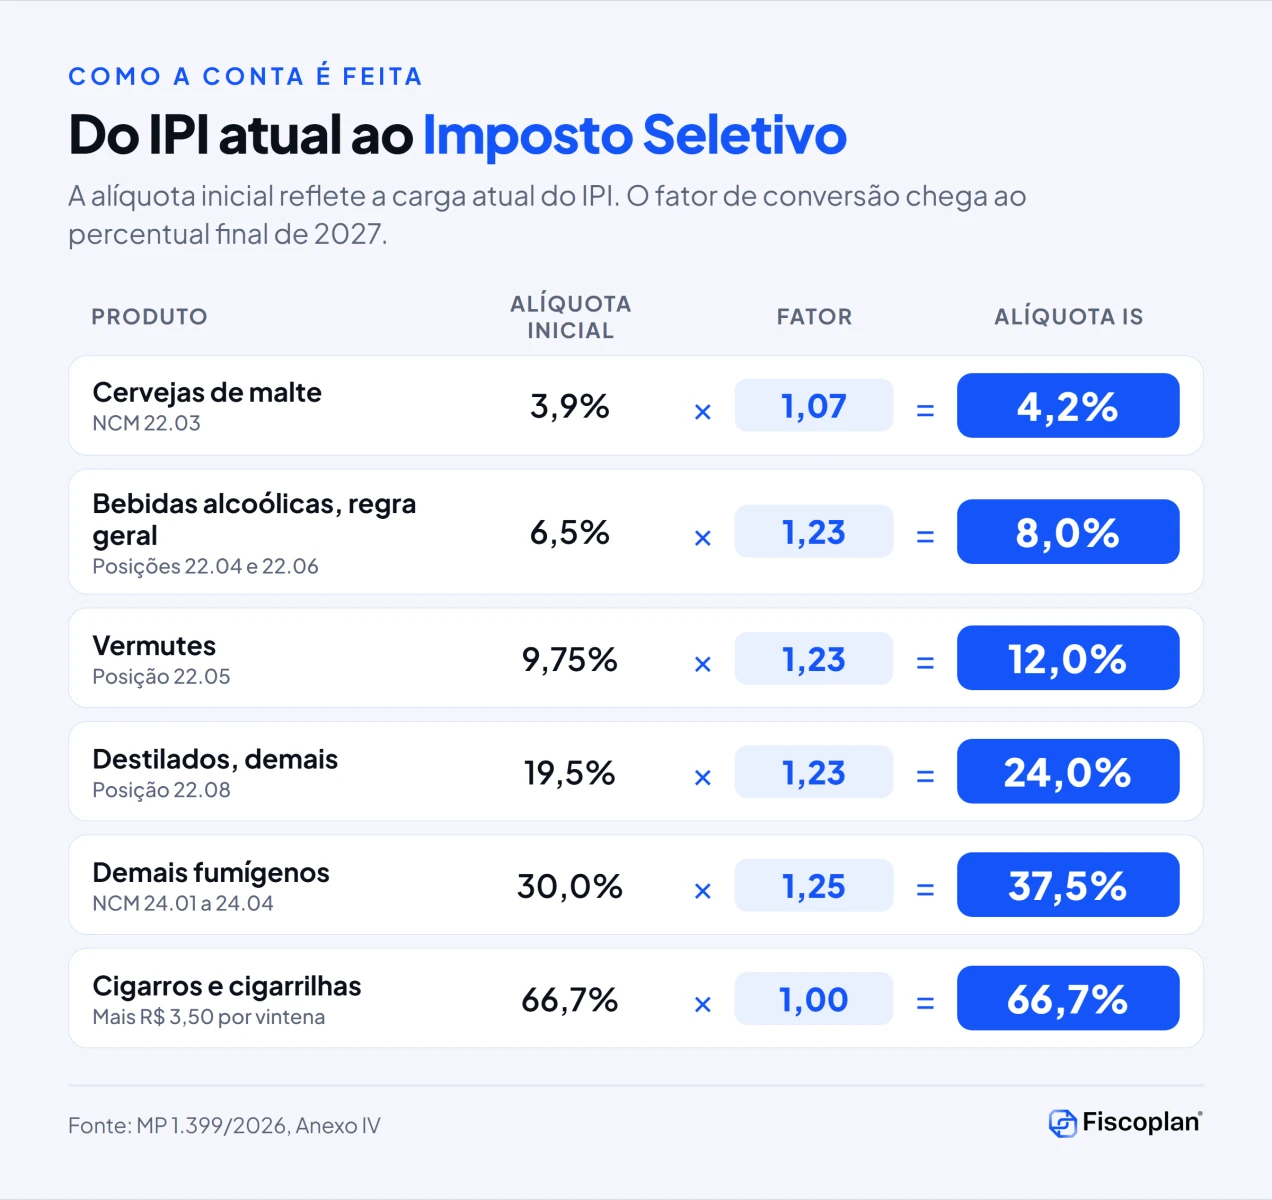
| Cervejas de malte (NCM 22.03) | 3,9 | 1,07 | 4,2 | Sem parcela |
| Bebidas alcoólicas das posições 22.04 e 22.06 (regra geral) | 6,5 | 1,23 | 8,0 | Sem parcela |
| Vermutes e bebidas da posição 22.05 | 9,75 | 1,23 | 12,0 | Sem parcela |
| Destilados da posição 22.08 (demais) | 19,5 | 1,23 | 24,0 | Sem parcela |
| Cigarros e cigarrilhas | 66,7 | 1,00 | 66,7 | R$ 3,50 por vintena |
| Demais produtos fumígenos (NCM 24.01 a 24.04) | 30,0 | 1,25 | 37,5 | Sem parcela |
| Bebidas açucaradas | Conversão a partir do IPI | 2,6 | Sem parcela | |
| Concursos de prognósticos | Alíquota própria (art. 7º) | 0,5 | Sem parcela | |
| Aeronaves (aviões e helicópteros tripulados) | Critérios de sustentabilidade | 6,8 | Sem parcela | |
| Barcos a motor | Critérios de sustentabilidade | 12,0 | Sem parcela | |
| Demais embarcações de recreio ou esporte a motor | Critérios de sustentabilidade | 7,8 | Sem parcela | |
| Bens minerais extraídos | Regime transitório | 0 até 31/12/2027 | Sem parcela | |
As alíquotas de veículos de passeio e comerciais seguem uma metodologia própria, com ajustes em pontos percentuais por critério, detalhada na seção sobre veículos.
Como o fator de conversão chega ao percentual final
Para bebidas e fumígenos, a alíquota final resulta da alíquota inicial, que reflete a carga atual do IPI, multiplicada por um fator de conversão. O quadro abaixo mostra a conta de cada categoria.
Imposto seletivo sobre cigarros e demais fumígenos em 2027
Cigarros e cigarrilhas recebem a maior carga do regime: 66,7% ad valorem mais parcela específica de R$ 3,50 por vintena. A unidade não vem junto ao valor no Anexo IV, mas decorre da remissão do art. 3º, § 1º, inciso II, às alíquotas ad valorem e específica por vintena vigentes na data de publicação da MP. A vintena equivale a um maço de 20 unidades.
Outros produtos fumígenos (NCM 24.01 a 24.04) pagam 37,5%, sem parcela específica. O preço mínimo de venda a varejo dos cigarros, previsto no art. 220-A do Decreto nº 7.212/2010, é preservado pelo parágrafo único do art. 17.
Na base de cálculo, o art. 6º, inciso I, fixa um “valor de referência” até 31 de dezembro de 2027. Para produtos com preço tabelado no varejo, ele corresponde a 15% do preço de venda a varejo. Para os demais, é o valor líquido da primeira operação entre partes não relacionadas, excluídos ICMS, CBS e IBS.
Imposto seletivo sobre bebidas alcoólicas e açucaradas
Em 2027, cervejas pagam 4,2%, bebidas alcoólicas em geral 8%, vermutes 12% e destilados 24%. As bebidas açucaradas ficam em 2,6%. Todas as alíquotas decorrem de fatores de conversão aplicados sobre a carga atual do IPI.
Atenção ao art. 6º, inciso II: a zeragem das alíquotas específicas
O art. 6º, inciso II, reduz a zero, até 31 de dezembro de 2027, as alíquotas específicas aplicáveis a bebidas alcoólicas e fumígenos, ressalvados cigarros e cigarrilhas. Parte da cobertura de imprensa interpretou o dispositivo como se bebidas ficassem sem tributação em 2027. A leitura do texto não sustenta essa conclusão.
O Anexo IV não prevê parcela específica para bebidas alcoólicas. O que a MP afasta é a parcela específica, não a alíquota ad valorem. Logo, cervejas e destilados permanecem sujeitos aos percentuais da tabela. A confirmação final dependerá da regulamentação e da conferência com o texto publicado no DOU.
Pequenos produtores de bebidas alcoólicas
O art. 6º, inciso IV, prevê redução da alíquota ad valorem para pequenos produtores, conforme o Anexo VI: 40% para volume de até 50.000 litros, 20% de 50.000 a 125.000 litros e 10% de 125.000 a 250.000 litros. O Anexo fala em litros de álcool, enquanto o art. 6º, § 1º, inciso II, fala em volume de bebidas alcoólicas. A diferença afeta o enquadramento de quem está próximo dos limites e merece validação técnica.
Imposto seletivo sobre veículos, aeronaves e embarcações
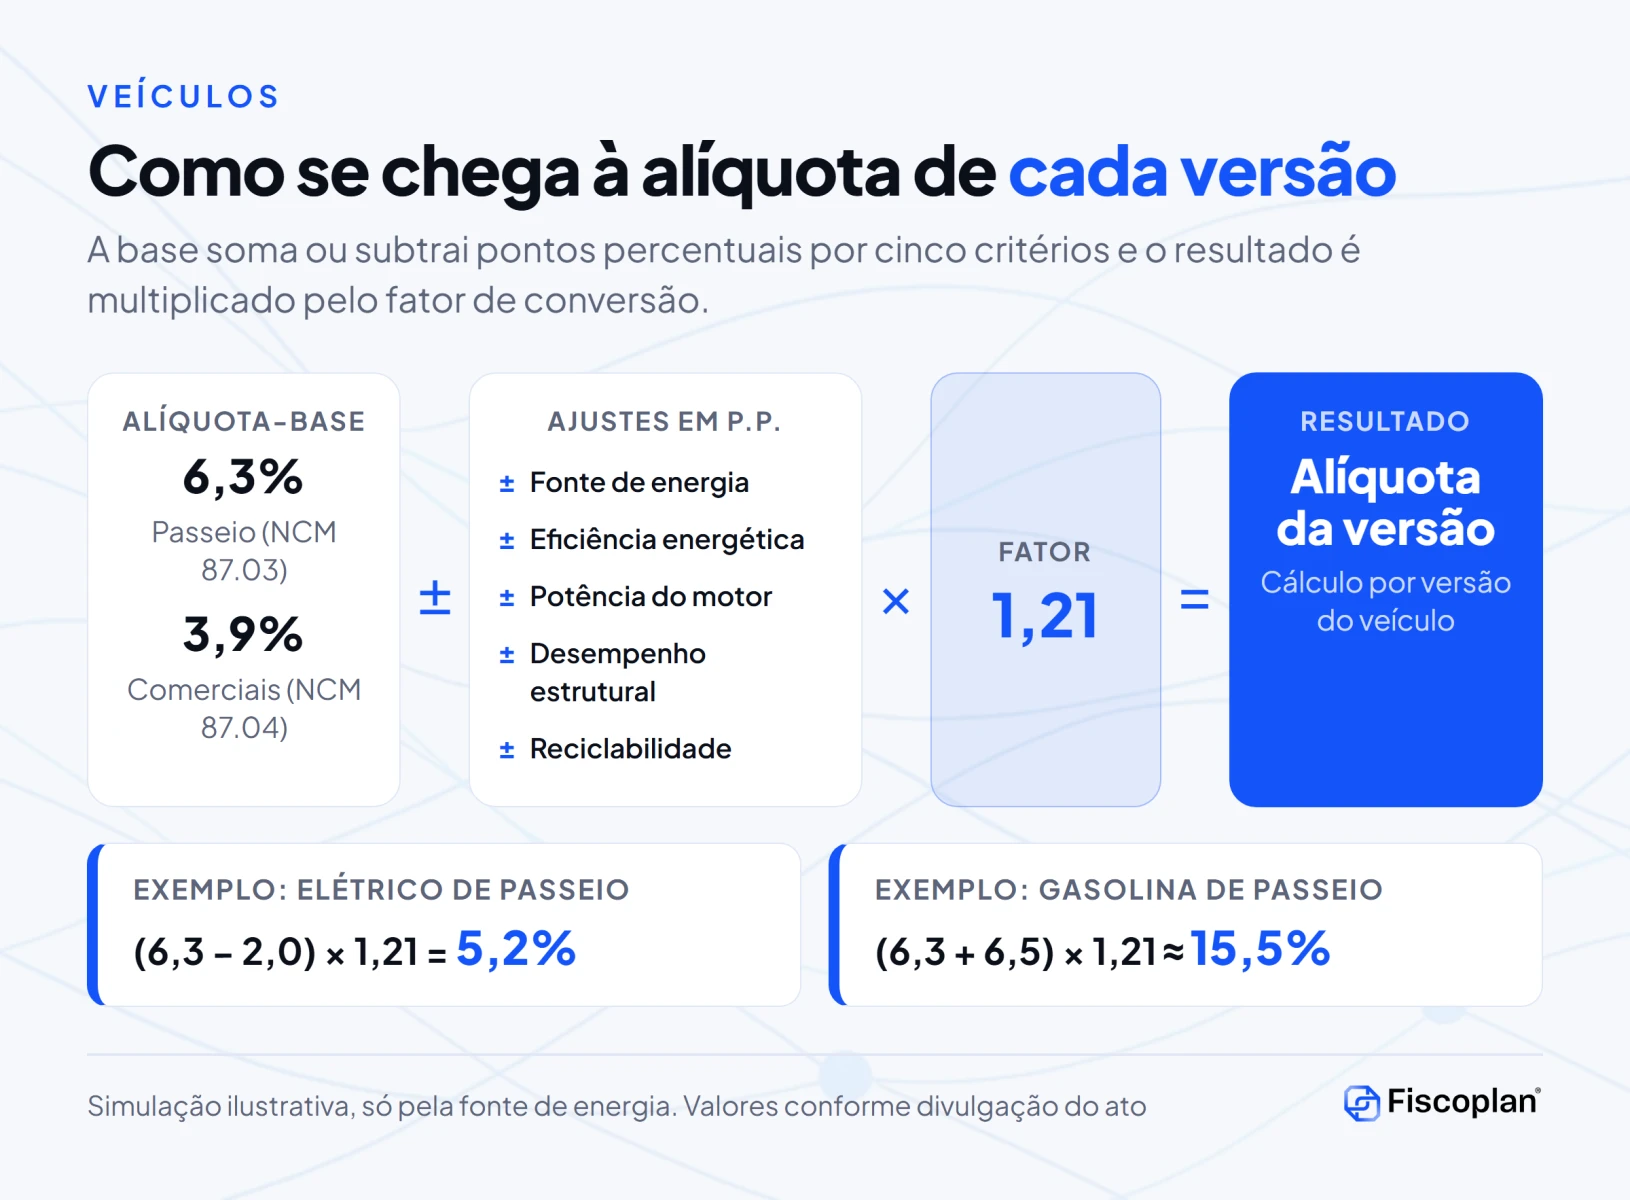
Veículos seguem metodologia distinta. Segundo a divulgação do ato, a alíquota-base é de 6,3% para veículos de passeio (NCM 87.03) e de 3,9% para determinados veículos comerciais (NCM 87.04). A essa base somam-se ou subtraem-se pontos percentuais conforme cinco critérios, e o resultado é multiplicado pelo fator de conversão de 1,21.
| Critério | Exemplos de ajuste (pontos percentuais) |
|---|---|
| Fonte de energia | Elétrico: -2,0 | Etanol: -0,5 | Flex: 0,0 | Gasolina: +6,5 | Diesel: +12,0 |
| Eficiência energética | Nível máximo: -2,0 | Nível médio: -1,0 | Neutro: 0,0 |
| Potência do motor | Faixas de -2,15 (até 55 kW) a +6,50 (acima de 290 kW) |
| Desempenho estrutural | Nível máximo: -1,0 | Neutro: 0,0 |
| Reciclabilidade | Nível máximo: -2,0 | Nível médio: -1,0 | Neutro: 0,0 |
Exemplos de cálculo (simulação ilustrativa)
Veículo elétrico de passeio, considerando apenas a fonte de energia: (6,3 – 2,0) x 1,21 = 5,2%.
Veículo a gasolina de passeio, considerando apenas a fonte de energia: (6,3 + 6,5) x 1,21 = cerca de 15,5%.
Esses números não incluem os demais critérios. Na prática, potência, eficiência, desempenho estrutural e reciclabilidade alteram o resultado de cada versão, o que exige cálculo por versão e por código de configuração do veículo.
Para aeronaves, a alíquota é de 6,8%. Para barcos a motor, 12%, e para as demais embarcações de recreio ou de esporte a motor, 7,8%.
Alíquota zero e não incidência do Imposto Seletivo
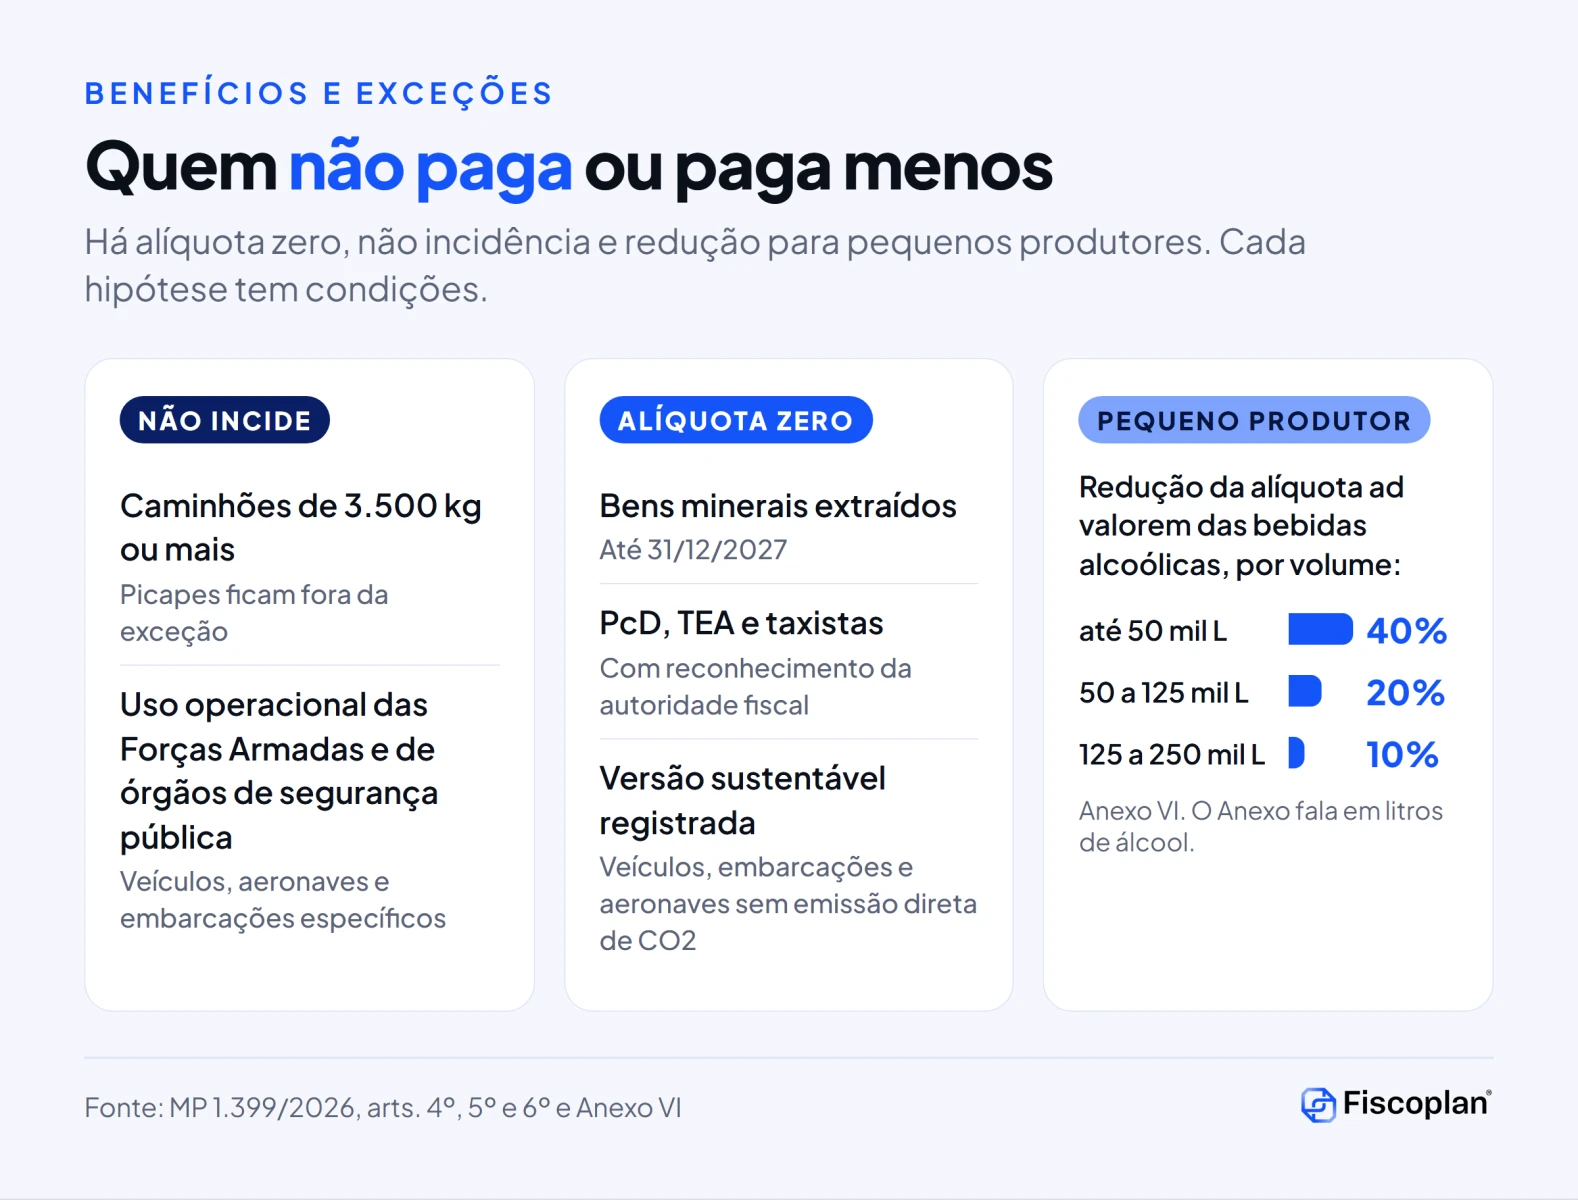
O art. 4º prevê alíquota zero para veículos adquiridos por pessoas com deficiência, por pessoas com transtorno do espectro autista e por motoristas profissionais na categoria de aluguel (táxi), observadas as condições da MP e o reconhecimento do direito pela autoridade fiscal. Também recebem alíquota zero os veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços, e as embarcações e aeronaves sustentáveis sem emissão direta de CO2.
O art. 5º afasta a incidência sobre caminhões com peso bruto total igual ou superior a 3.500 kg, exceto picapes, e sobre veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas ou de órgãos de segurança pública.
Bens minerais extraídos têm alíquota zero até 31 de dezembro de 2027. O regime permanente dependerá de discussão legislativa específica.
Base de cálculo, importação e apuração assistida
Na importação, a base de cálculo é o valor aduaneiro acrescido do Imposto de Importação (art. 8º). Para equalizar a carga entre bens nacionais e importados, a MP aplica fatores de ajuste: 1,17 para veículos, embarcações e aeronaves, e 1,45 para bebidas alcoólicas e açucaradas, de forma cumulativa ao fator de conversão. Ato do Poder Executivo pode reduzir os fatores, respeitado o mínimo de 1,00.
O art. 12 institui a apuração assistida: a Receita Federal disponibiliza o saldo apurado, o contribuinte pode confirmá-lo ou ajustá-lo e, em caso de confirmação ou ajuste, há confissão de dívida e constituição do crédito. Sem manifestação, o saldo é presumido correto. O art. 11 trata do abatimento em caso de cancelamento de documento fiscal, e o art. 13 prevê a plataforma eletrônica de integração.
Esse desenho aproxima o IS da lógica de conformidade da Reforma Tributária. Empresas com cadastro de produtos desatualizado ou com falhas de classificação tendem a conviver com saldos presumidos incorretos e com risco de autuação.
Imposto Seletivo e CBS: neutralidade de receita
A MP condiciona a arrecadação do IS à neutralidade com a CBS. Se a estimativa de arrecadação do IS aumenta, a alíquota de referência da CBS e sua arrecadação estimada diminuem na mesma proporção, e vice-versa. O art. 16 determina que a estimativa do IS seja considerada no cálculo da alíquota de referência da CBS de 2027, de forma a reduzi-la. O governo afirma que a medida não implica renúncia de receitas tributárias.
Para o planejamento, isso significa que o impacto do IS não pode ser analisado isoladamente. Empresas que concentram operações em bens sujeitos ao IS e em bens tributados normalmente pela CBS precisam simular a carga combinada. Uma estrutura de conformidade tributária voltada à transição da reforma ajuda a organizar essa simulação.
Riscos e pontos de atenção da MP do Imposto Seletivo
1. Conversão em lei
A MP tem força de lei desde a publicação, mas precisa ser apreciada por Câmara e Senado dentro do prazo constitucional, de 60 dias prorrogáveis por mais 60. Se não for convertida, perde a eficácia. O Congresso pode alterar alíquotas, fatores e benefícios durante a tramitação.
2. Janeiro de 2027
A MP produz efeitos a partir de 2 de fevereiro de 2027, e a redução a zero do IPI ocorre na mesma data. Para evitar um intervalo sem tributação em janeiro, o governo anunciou uma Proposta de Emenda à Constituição para manter a cobrança do IPI sobre os produtos abrangidos pelo IS até a plena produção de efeitos do novo tributo. A PEC também depende de tramitação no Congresso. Há ainda uma questão de redação: o texto da MP não esclarece o regime aplicável especificamente entre 1º de janeiro e 1º de fevereiro de 2027.
3. Divergências na leitura pública
Veículos de imprensa e portais especializados divergem em pontos como a faixa de alíquotas de bebidas alcoólicas, a unidade da parcela de R$ 3,50 dos cigarros (maço ou vintena) e o efeito da zeragem de alíquotas específicas. A recomendação é sempre conferir o dispositivo na fonte oficial antes de precificar ou provisionar.
4. Prazo de 2028
As alíquotas de 2027 são provisórias. O projeto de lei com as alíquotas de 2028, previsto para até 31 de maio de 2027, pode alterar a carga de forma relevante. Contratos de longo prazo e planos de investimento precisam prever cenários.
O que as empresas devem fazer agora: checklist para o Imposto Seletivo 2027
- Mapear o portfólio: listar produtos, NCM e posições dos Anexos IV e V que podem ser alcançados pelo IS, inclusive bebidas açucaradas, chás e mates prontos para consumo, quando enquadrados.
- Calcular a carga por SKU: aplicar alíquota final, base de cálculo e, na importação, fator de ajuste, e comparar com a carga atual de IPI.
- Revisar a precificação: definir quando o IS será repassado, observando contratos e a lógica da neutralidade com a CBS.
- Atualizar sistemas e cadastros: ERP, módulos fiscais e documentos fiscais eletrônicos devem comportar o novo tributo antes de 2 de fevereiro de 2027.
- Avaliar enquadramentos de benefício: pequenos produtores, versões sustentáveis de veículos e isenções por PcD e taxistas exigem comprovação e, em alguns casos, reconhecimento prévio.
- Preparar a apuração assistida: definir quem confirma ou ajusta o saldo apurado pela Receita, para evitar confissão de dívida indevida.
- Projetar o fluxo de caixa: incluir cenários de aprovação, alteração e perda de eficácia da MP, bem como o efeito da PEC para janeiro de 2027.
- Acompanhar a tramitação: monitorar a comissão mista, as emendas e o projeto de lei de 2028.
- Revisar passivos e riscos de autuação: inconsistências de classificação podem gerar lançamentos. Estruturas de defesa de autos de infração devem estar prontas para o novo cenário.
- Avaliar créditos e recuperação: a transição de IPI para IS pode alterar a apuração de créditos. Uma frente de recuperação de créditos tributários federais deve considerar o histórico de IPI do portfólio.
Empresas que também têm obrigações acessórias acopladas à folha e a contribuições previdenciárias devem manter a rotina de conformidade previdenciária alinhada ao calendário da reforma, já que o fechamento de 2027 concentrará várias mudanças ao mesmo tempo.
Ebook gratuito: como crescer com a Reforma Tributária
O Imposto Seletivo é só uma parte da transição. Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre o imposto seletivo 2027
Quando o Imposto Seletivo começa a ser cobrado?
A MP 1.399/2026 entra em vigor na data da publicação, 4 de novembro de 2026, e produz efeitos a partir de 2 de fevereiro de 2027, conforme o art. 19.
Qual a alíquota do Imposto Seletivo sobre cigarros em 2027?
Cigarros e cigarrilhas pagam 66,7% ad valorem mais R$ 3,50 por vintena. Os demais produtos fumígenos pagam 37,5%.
Qual a alíquota do Imposto Seletivo sobre cerveja?
Cervejas de malte pagam 4,2%, resultado da alíquota inicial de 3,9% multiplicada pelo fator de conversão de 1,07.
Bebidas açucaradas pagam Imposto Seletivo?
Sim. A alíquota prevista para 2027 é de 2,6%.
Carro elétrico paga Imposto Seletivo?
Depende da versão. Se houver registro de versão sustentável, a alíquota é zero. Sem esse registro, o elétrico recebe redução de 2,0 pontos percentuais na alíquota-base, e a alíquota resultante, sem outros ajustes, é de 5,2%.
Quem tem alíquota zero em veículos?
Pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, observadas as condições da MP e o reconhecimento pela autoridade fiscal, além de veículos com versão sustentável registrada.
Caminhões pagam Imposto Seletivo?
Não incide sobre caminhões com peso bruto total igual ou superior a 3.500 kg. As picapes ficam fora dessa exceção.
A MP pode perder a validade?
Sim. Se o Congresso não a converter em lei no prazo constitucional, ela perde a eficácia. Por isso, o acompanhamento da tramitação é parte do planejamento tributário de 2027.
O que muda em 2028?
O Executivo deve enviar ao Congresso, até 31 de maio de 2027, o projeto de lei com as alíquotas aplicáveis a partir de 1º de janeiro de 2028.
Conclusão: o imposto seletivo 2027 exige decisão antes de fevereiro
A MP 1.399/2026 dá previsibilidade mínima ao imposto seletivo 2027, mas não encerra a incerteza. As alíquotas são temporárias, dependem de conversão em lei e podem ser revistas já para 2028. Ao mesmo tempo, o prazo operacional é curto: restam menos de três meses até 2 de fevereiro de 2027.
As empresas que mapearem o portfólio, simularem a carga por produto e ajustarem sistemas e contratos agora reduzem o risco de erro de apuração e preservam margem. A Fiscoplan acompanha a tramitação da MP e atualizará este artigo conforme as emendas e a PEC avançarem.
Nossa equipe mapeia produtos, calcula a carga por SKU e estrutura o plano de adequação antes de 2 de fevereiro de 2027.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Presidência da República. Medida Provisória nº 1.399, de 4 de novembro de 2026. Diário Oficial da União, edição extra, 04/11/2026.
- Casa Civil da Presidência da República. Governo Federal define alíquotas do Imposto Seletivo para 2027 por meio de medida provisória. 04/11/2026.
- Emenda Constitucional nº 132, de 2023.
- Lei Complementar nº 214, de 2025.