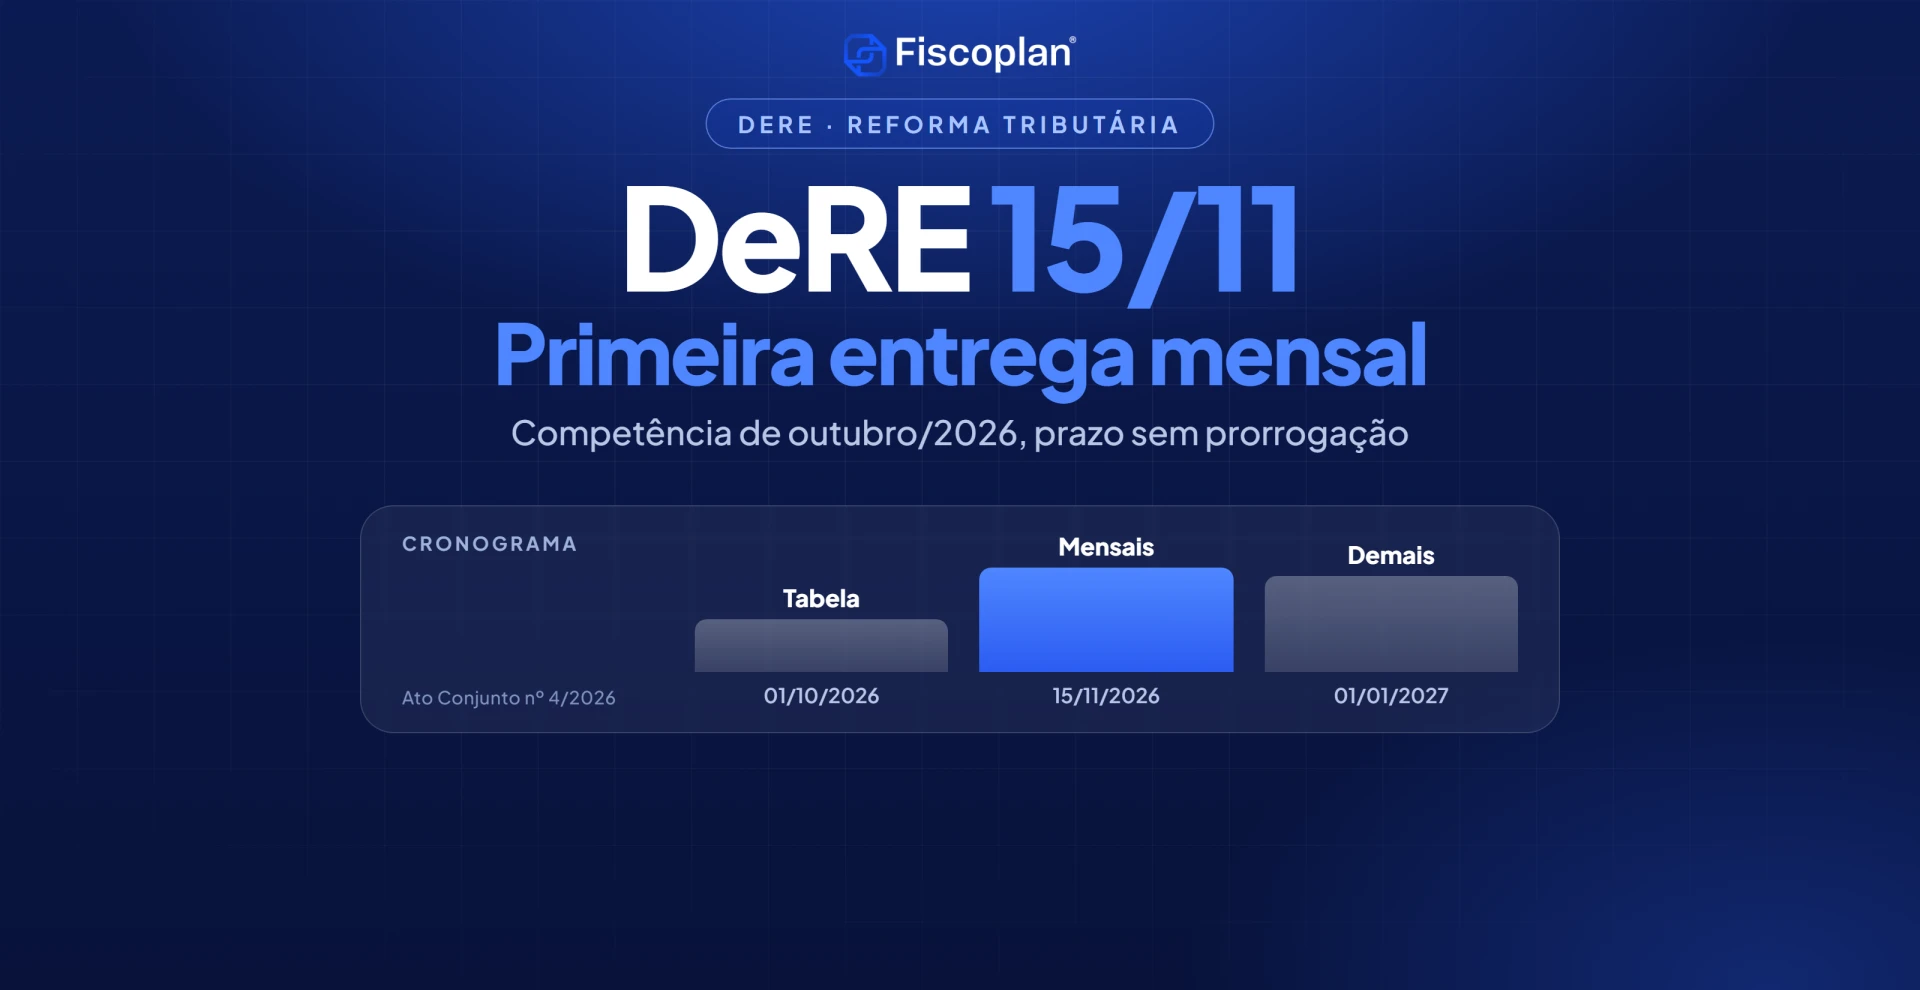
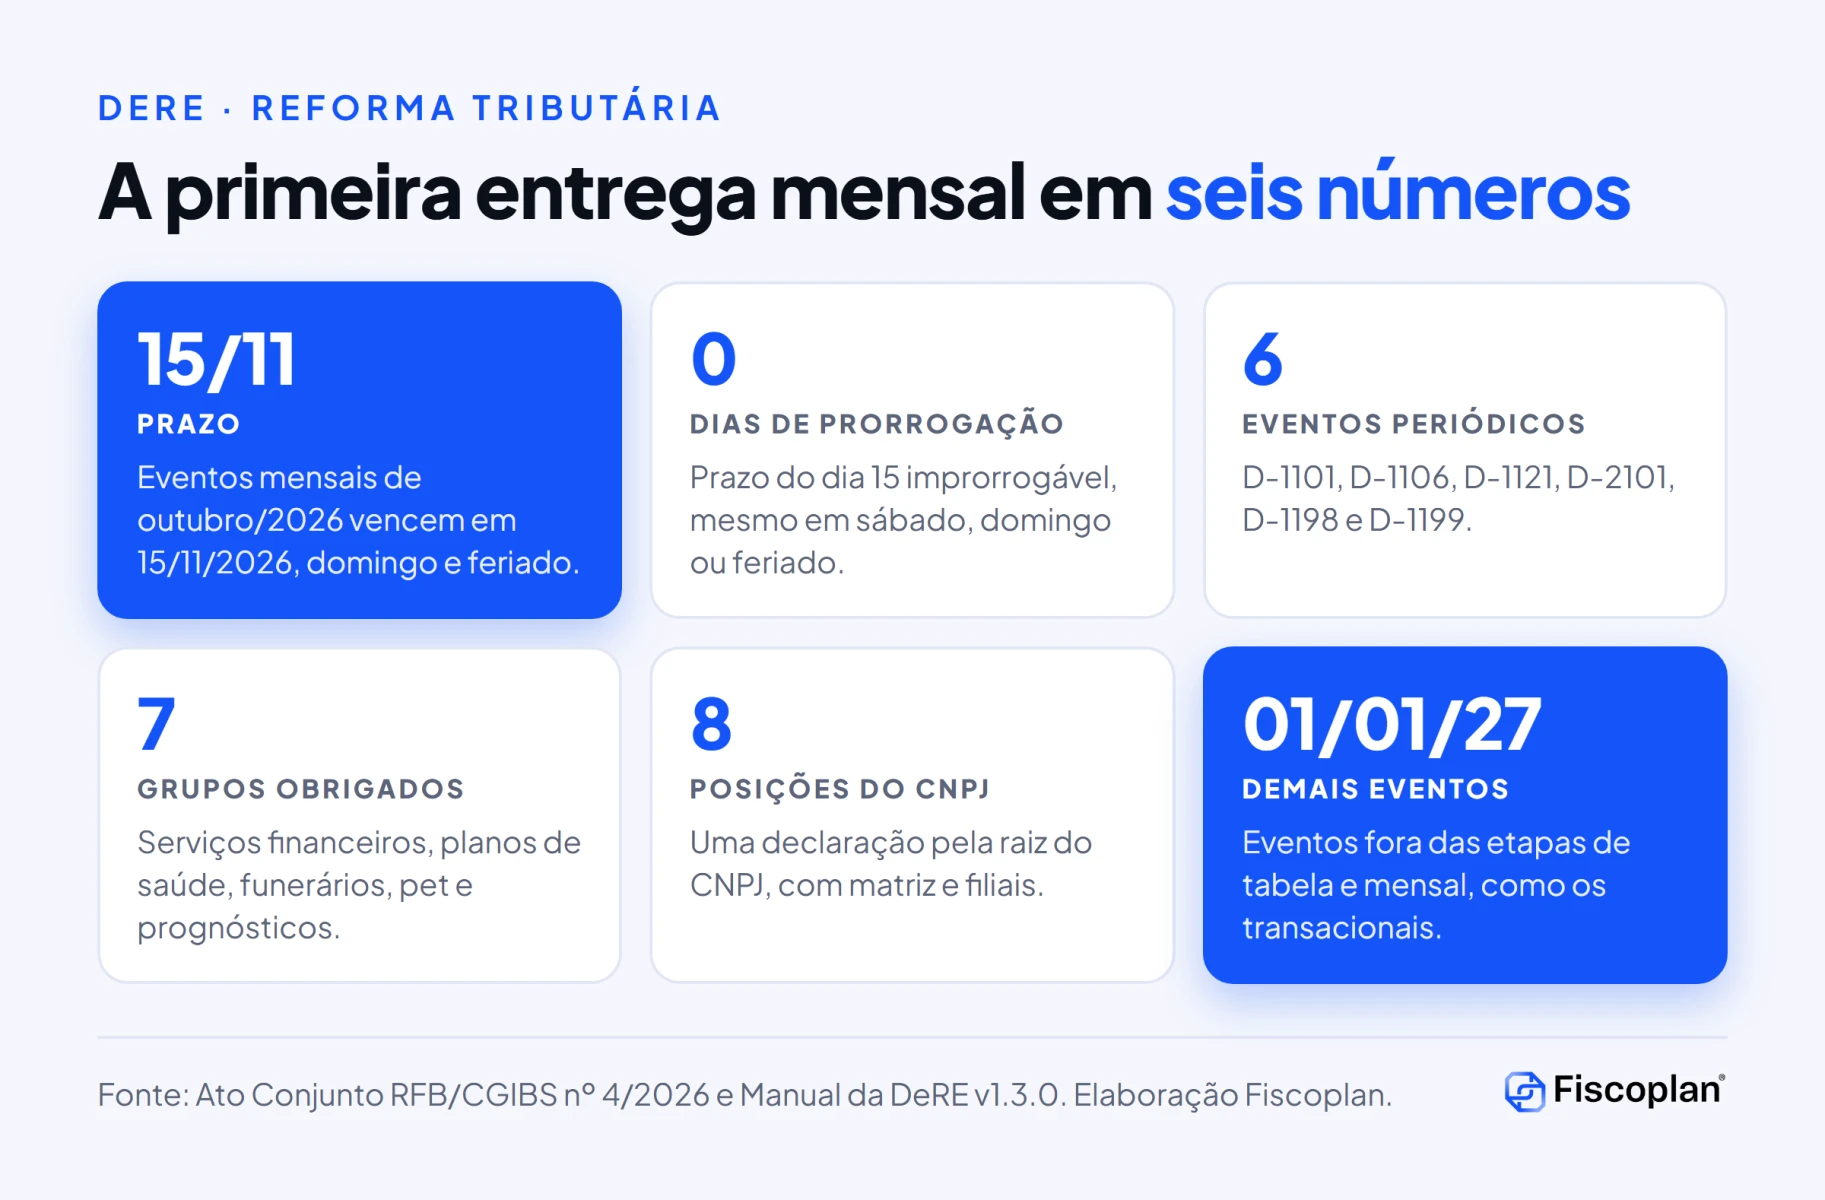
O prazo da DeRE, a Declaração de Regimes Específicos do IBS e da CBS, chega à sua primeira entrega mensal em 15 de novembro de 2026. Pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, os eventos periódicos mensais relativos a outubro de 2026 vencem nessa data. O dia 15 de novembro de 2026 cai em um domingo e é feriado nacional, e o Manual da DeRE diz que o prazo do dia 15 não é prorrogado em sábados, domingos ou feriados.
A obrigação atinge bancos, cooperativas de crédito, fintechs, seguradoras, operadoras de planos de saúde, planos funerários e operadores de concursos de prognósticos. Para esse grupo, a DeRE não é um formulário à parte: ela parte do balancete, exige um plano de contas mapeado com códigos de tributação e termina em um fechamento que, segundo o Manual, funciona como confissão dos tributos apurados.
- O que o Ato Conjunto nº 4/2026 estabelece
- Calendário e prazo da DeRE
- Quem entrega, quem está dispensado
- Os seis eventos periódicos mensais
- Ordem de transmissão e fechamento
- Plano de contas e codTrib: onde está o risco
- Relação com outras obrigações
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que o Ato Conjunto nº 4/2026 estabelece sobre a DeRE
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, assinado pelo Secretário Especial da Receita Federal e pelo Presidente do Comitê Gestor do IBS, fixa as datas de início da obrigatoriedade dos documentos fiscais eletrônicos de que trata o art. 112 dos regulamentos do IBS e da CBS. O fundamento citado é o art. 112 do Decreto nº 12.955, de 29 de abril de 2026 (Regulamento da CBS), e o art. 112 da Resolução CGIBS nº 6, de 30 de abril de 2026 (Regulamento do IBS).
A ementa fala em documentos fiscais eletrônicos, mas a DeRE está no mesmo artigo. O inciso XVII do art. 1º trata da “Declaração de Regimes Específicos – DeRE, conforme descrito em documentação técnica”, em três etapas:
| Dispositivo | Etapa | Data |
|---|---|---|
| Art. 1º, XVII, a | Eventos de Tabela do Contribuinte | 1º de outubro de 2026 |
| Art. 1º, XVII, b | Eventos Periódicos Mensais (D-1101, D-1106, D-1121, D-2101, D-1198 e D-1199) | 15 de novembro de 2026 |
| Art. 1º, XVII, c | Eventos não enquadrados nas alíneas anteriores | 1º de janeiro de 2027 |
| Art. 1º, § 5º | Eventos periódicos mensais entregues até o dia 15 do mês seguinte ao período de apuração; a primeira entrega contém as informações de outubro de 2026 | Regra permanente |
A documentação técnica a que o ato se refere está no portal do Comitê Gestor. A versão vigente do pacote é a 1.3.0, aprovada pelo Ato Técnico Conjunto RFB/SUFIS/CGIBS/DIRETORIA-EXECUTIVA nº 6, de 28 de setembro de 2026, e divulgada pelo CGIBS em 3 de outubro de 2026, com base nos arts. 112 e 116 do Decreto nº 12.955/2026 e na Resolução CGIBS nº 6/2026. O Manual de Orientação do Usuário (MOD) versão 1.3.0 tem data de 2 de outubro de 2026 e 151 páginas.
Calendário e prazo da DeRE para outubro de 2026
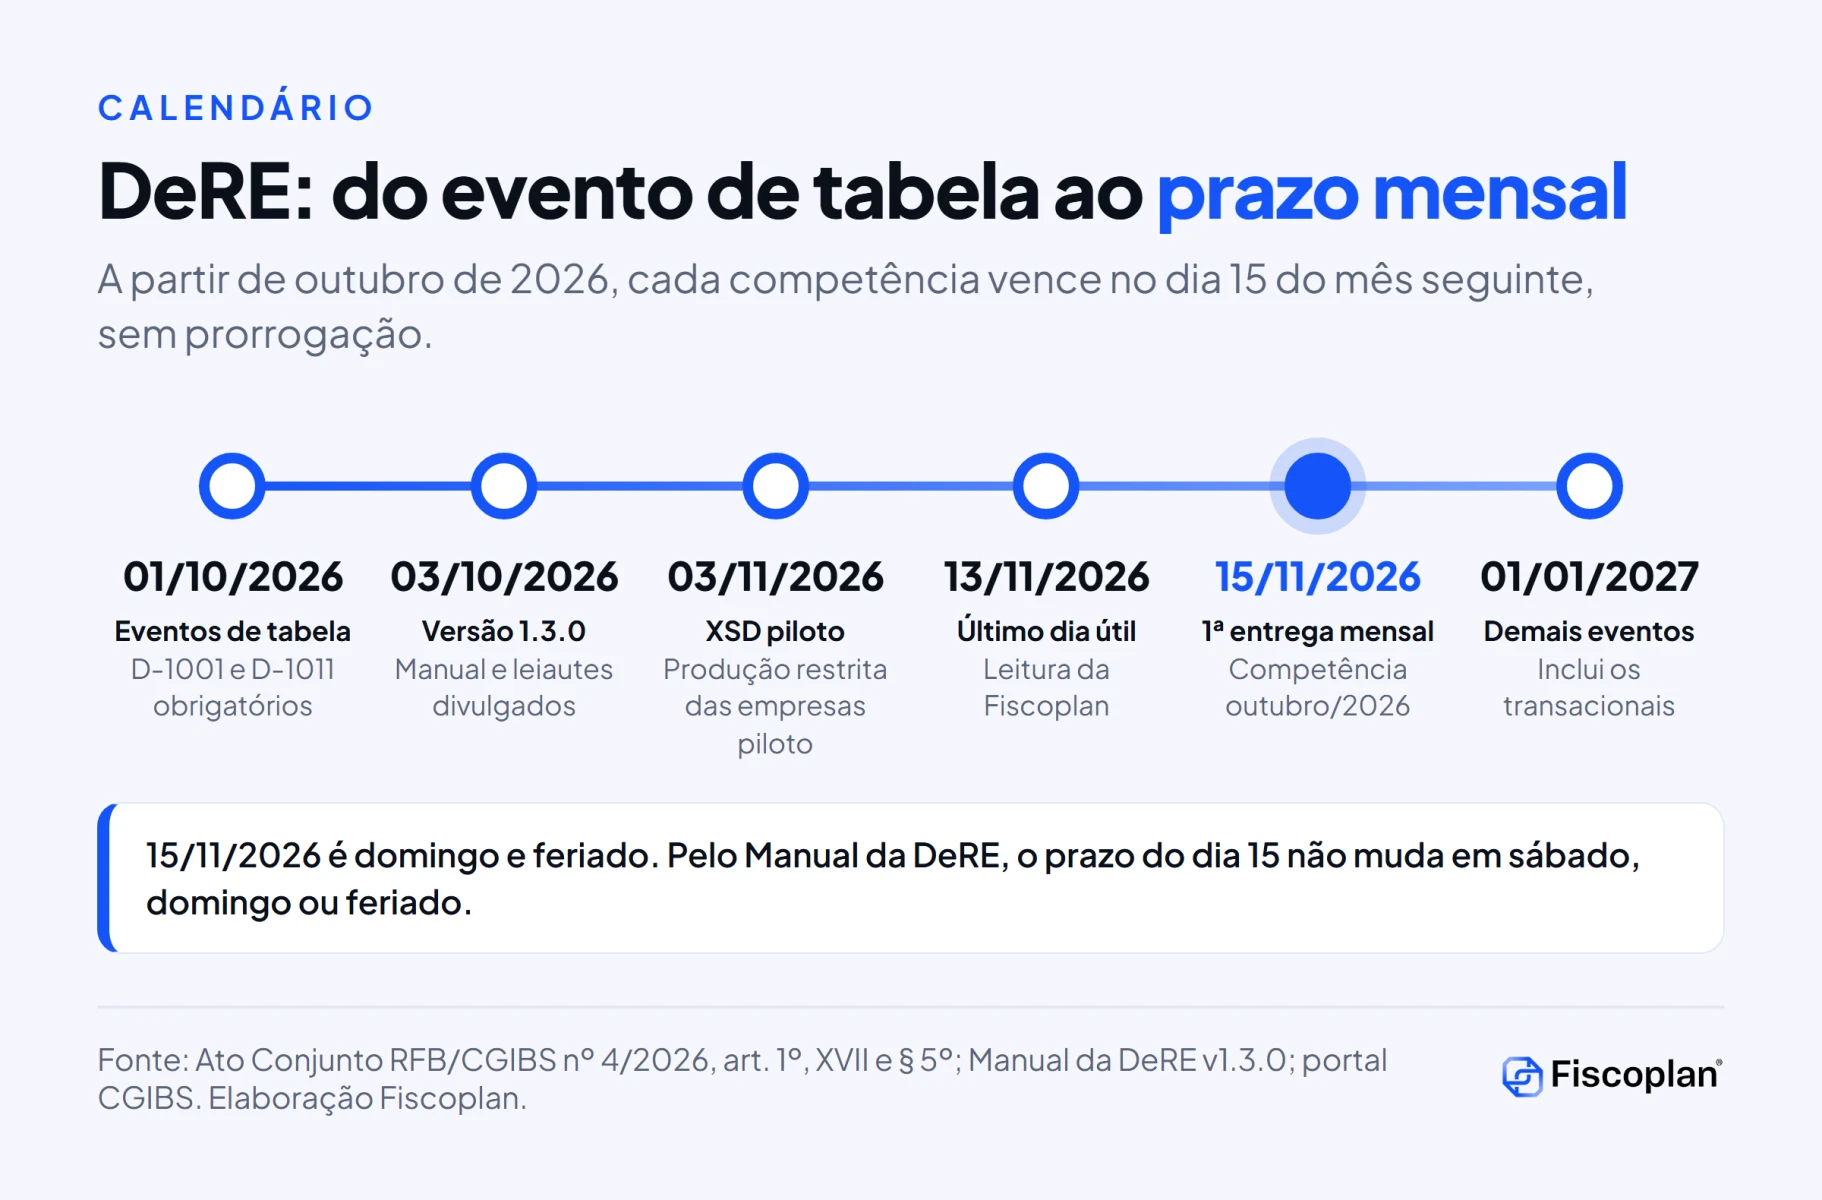
O Manual detalha o que o ato resume. Para os eventos periódicos mensais, o prazo limite de transmissão é “até o dia 15 do mês subsequente (M+1) ao da competência declarada”. Logo depois vem a regra que torna novembro de 2026 sensível: o prazo do dia 15 é improrrogável e se mantém “inalterado mesmo que recaia em sábados, domingos ou feriados”. O capítulo do Balancete Mensal repete a regra, incluindo “outro dia não útil”.
Em 2026, 15 de novembro é domingo e feriado da Proclamação da República. Na leitura da Fiscoplan, o planejamento deve tratar a sexta-feira, 13 de novembro, como último dia útil para concluir a transmissão e o fechamento. Os sistemas podem até receber eventos no fim de semana, mas depender disso elimina qualquer margem para corrigir rejeições, e o processamento da DeRE é assíncrono, como se verá adiante.
Ver o calendário da DeRE em tabela
| Data | Evento | Fonte |
|---|---|---|
| 30/07/2026 | Assinatura do Ato Conjunto RFB/CGIBS nº 4/2026 (publicado no portal do CGIBS em 31/07/2026) | Ato Conjunto nº 4/2026; CGIBS |
| 18/08/2026 | Nota Orientativa 2026.001, ambiente de Produção Restrita | CGIBS, Nota Orientativa 2026.001 |
| 28/09/2026 | Ato Técnico Conjunto nº 6/2026 aprova a documentação técnica versão 1.3.0 | CGIBS, notícia de 03/10/2026 |
| 01/10/2026 | Início dos Eventos de Tabela do Contribuinte (D-1001 e D-1011) | Ato Conjunto nº 4/2026, art. 1º, XVII, a |
| 02/10/2026 | Data do Manual do Usuário versão 1.3.0 | Manual da DeRE v1.3.0 |
| 03/11/2026 | Arquivos XSD de “Produção Restrita Empresas Piloto” listados no portal | Página da DeRE no CGIBS |
| 13/11/2026 | Último dia útil antes do vencimento (leitura da Fiscoplan) | Calendário |
| 15/11/2026 | Vencimento dos eventos periódicos mensais de outubro de 2026 | Ato Conjunto nº 4/2026, art. 1º, XVII, b, e § 5º |
| 15/12/2026 | Vencimento da competência de novembro de 2026 (aplicação da regra do § 5º) | Ato Conjunto nº 4/2026, § 5º |
| 01/01/2027 | Demais eventos da DeRE, incluindo os transacionais | Ato Conjunto nº 4/2026, art. 1º, XVII, c |
Atenção às datas que circulam no mercado. Algumas notícias tratam 15 de novembro como “início” da DeRE. Os eventos de tabela são exigidos desde 1º de outubro de 2026; o dia 15 é o vencimento da primeira competência mensal. Sem D-1001 e D-1011 processados, não há como fechar outubro.
Quem entrega a DeRE e quem está dispensado
O Manual diz que a obrigatoriedade decorre da LC nº 214/2025 e das normas complementares, e lista sete grupos de serviços obrigados. Também prevê que ato conjunto do CGIBS e da RFB poderá incluir outros fornecimentos.
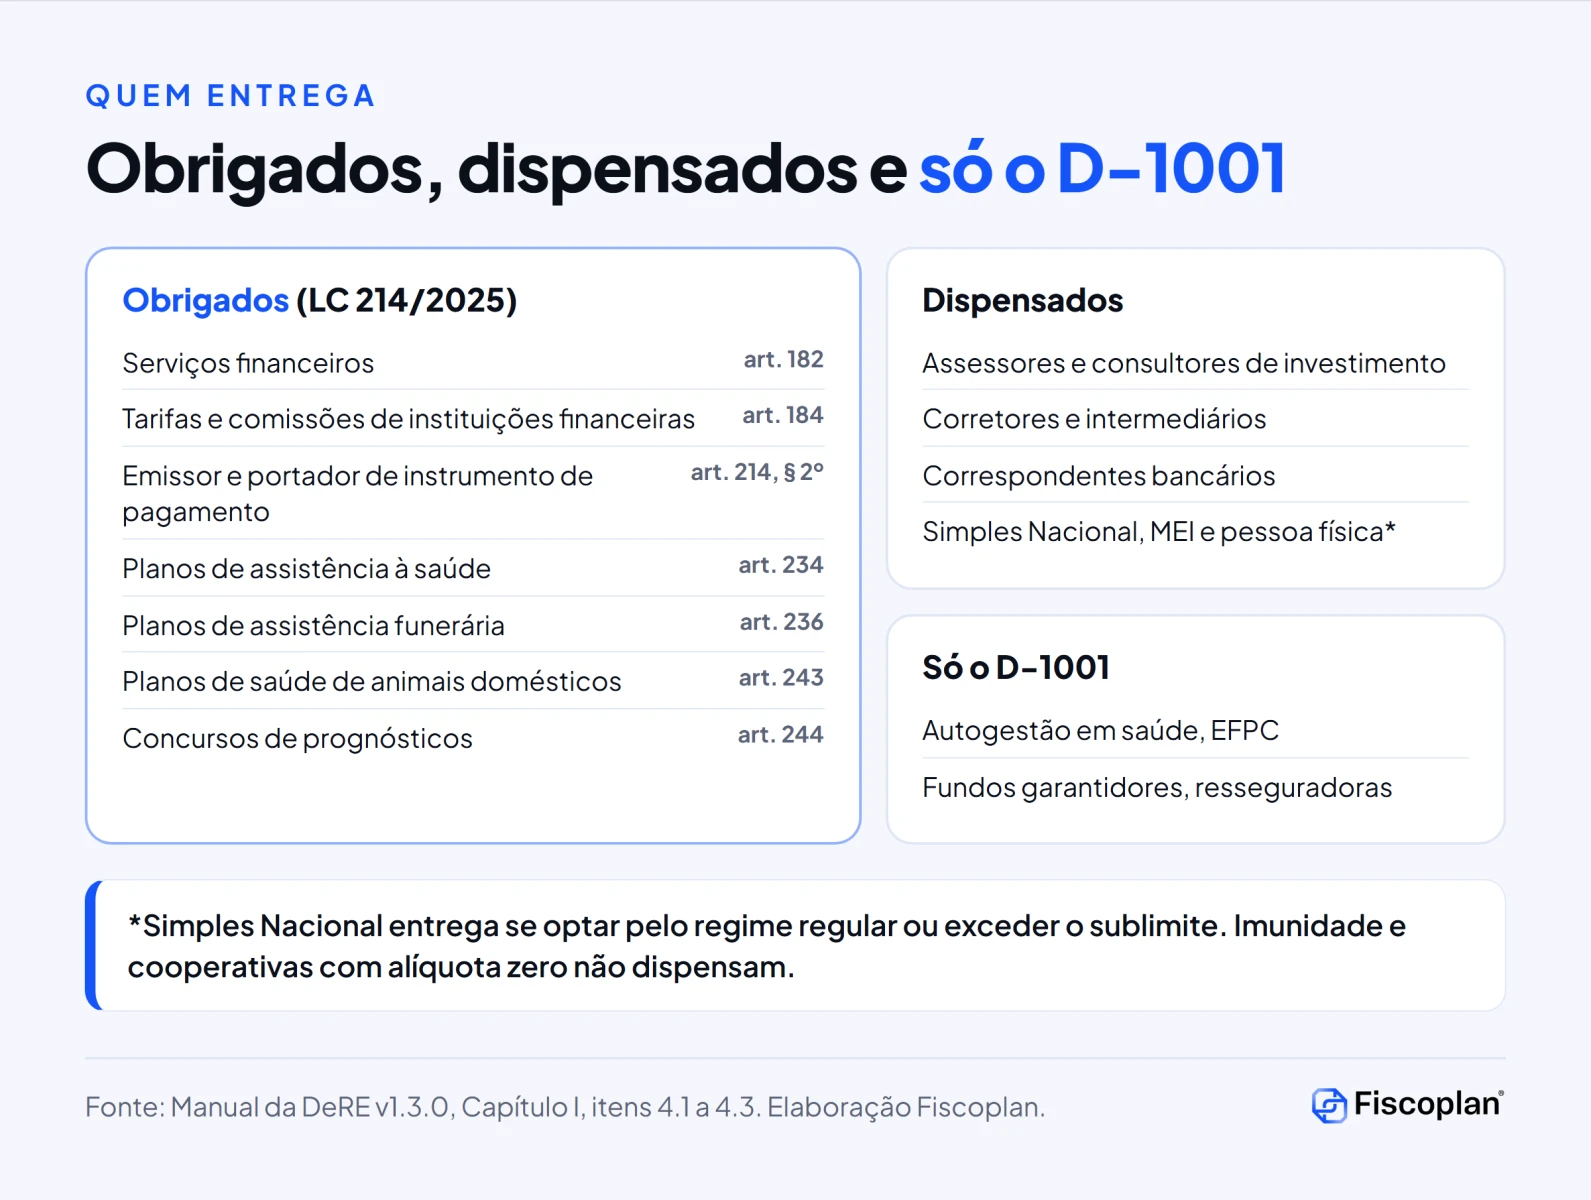
| Grupo obrigado | Base na LC 214/2025 |
|---|---|
| Serviços financeiros | Art. 182 |
| Serviços remunerados por tarifas e comissões, prestados por instituições financeiras, sujeitos às normas gerais | Art. 184 |
| Serviços entre emissor e portador de instrumento de pagamento (anuidade, emissão de cartão) | § 2º do art. 214 |
| Planos de assistência à saúde | Art. 234 |
| Planos de assistência funerária | Art. 236 |
| Planos de assistência à saúde de animais domésticos | Art. 243 |
| Concursos de prognósticos | Art. 244 |
Três situações especiais mantêm a obrigação. A imunidade ou a não incidência não exime a entrega. Todas as cooperativas sujeitas aos regimes específicos entregam a DeRE, mesmo quando as operações forem só atos cooperativos com alíquota zero. E o optante pelo Simples Nacional entrega apenas se optar por apurar IBS e CBS pelo regime regular (art. 41, § 3º, da LC 214/2025) ou se exceder o sublimite do art. 13-A da LC 123/2006.
Há ainda um grupo que entrega somente o evento D-1001 (Informações do Contribuinte), dispensado dos demais: operadoras de planos de saúde na modalidade de autogestão que cumpram os requisitos de não incidência do art. 234; entidades fechadas de previdência complementar (art. 26, IX, e art. 224); fundos garantidores e executores de políticas públicas (art. 213); e resseguradoras com operações sujeitas à alíquota zero (art. 223, § 4º). O Manual faz uma ressalva: se a autogestão estiver no mesmo CNPJ raiz de uma instituição financeira já obrigada, a dispensa não vale.
Ficam dispensados da DeRE, pelo Manual: quem presta exclusivamente assessoria de investimento ou consultoria de valores mobiliários (art. 182, III); corretores e intermediários exclusivos de consórcios, seguros, previdência, capitalização e planos de saúde (art. 182, XV, e art. 240); correspondentes bancários (art. 183, § 1º, X); optantes pelo Simples Nacional, salvo as exceções acima; o MEI; e a pessoa física que não exerça a atividade de forma habitual ou profissional.
Dispensa da DeRE não é dispensa de documento fiscal. O Manual lembra que corretores de seguros, consultores de valores mobiliários e correspondentes bancários dispensados da DeRE continuam obrigados a emitir a NFS-e regular. E o próprio declarante da DeRE emite NF-e ou NFS-e nas operações fora do regime específico, como venda de ativo imobilizado, consultoria, locação ou serviços hospitalares prestados por operadora de plano de saúde.
Os seis eventos periódicos mensais da DeRE
O Ato Conjunto nº 4/2026 enumera os seis eventos que entram no prazo da DeRE de 15 de novembro. Nem todos são exigidos de todos os declarantes. O Manual vincula vários deles aos códigos de tributação mapeados no plano de contas.
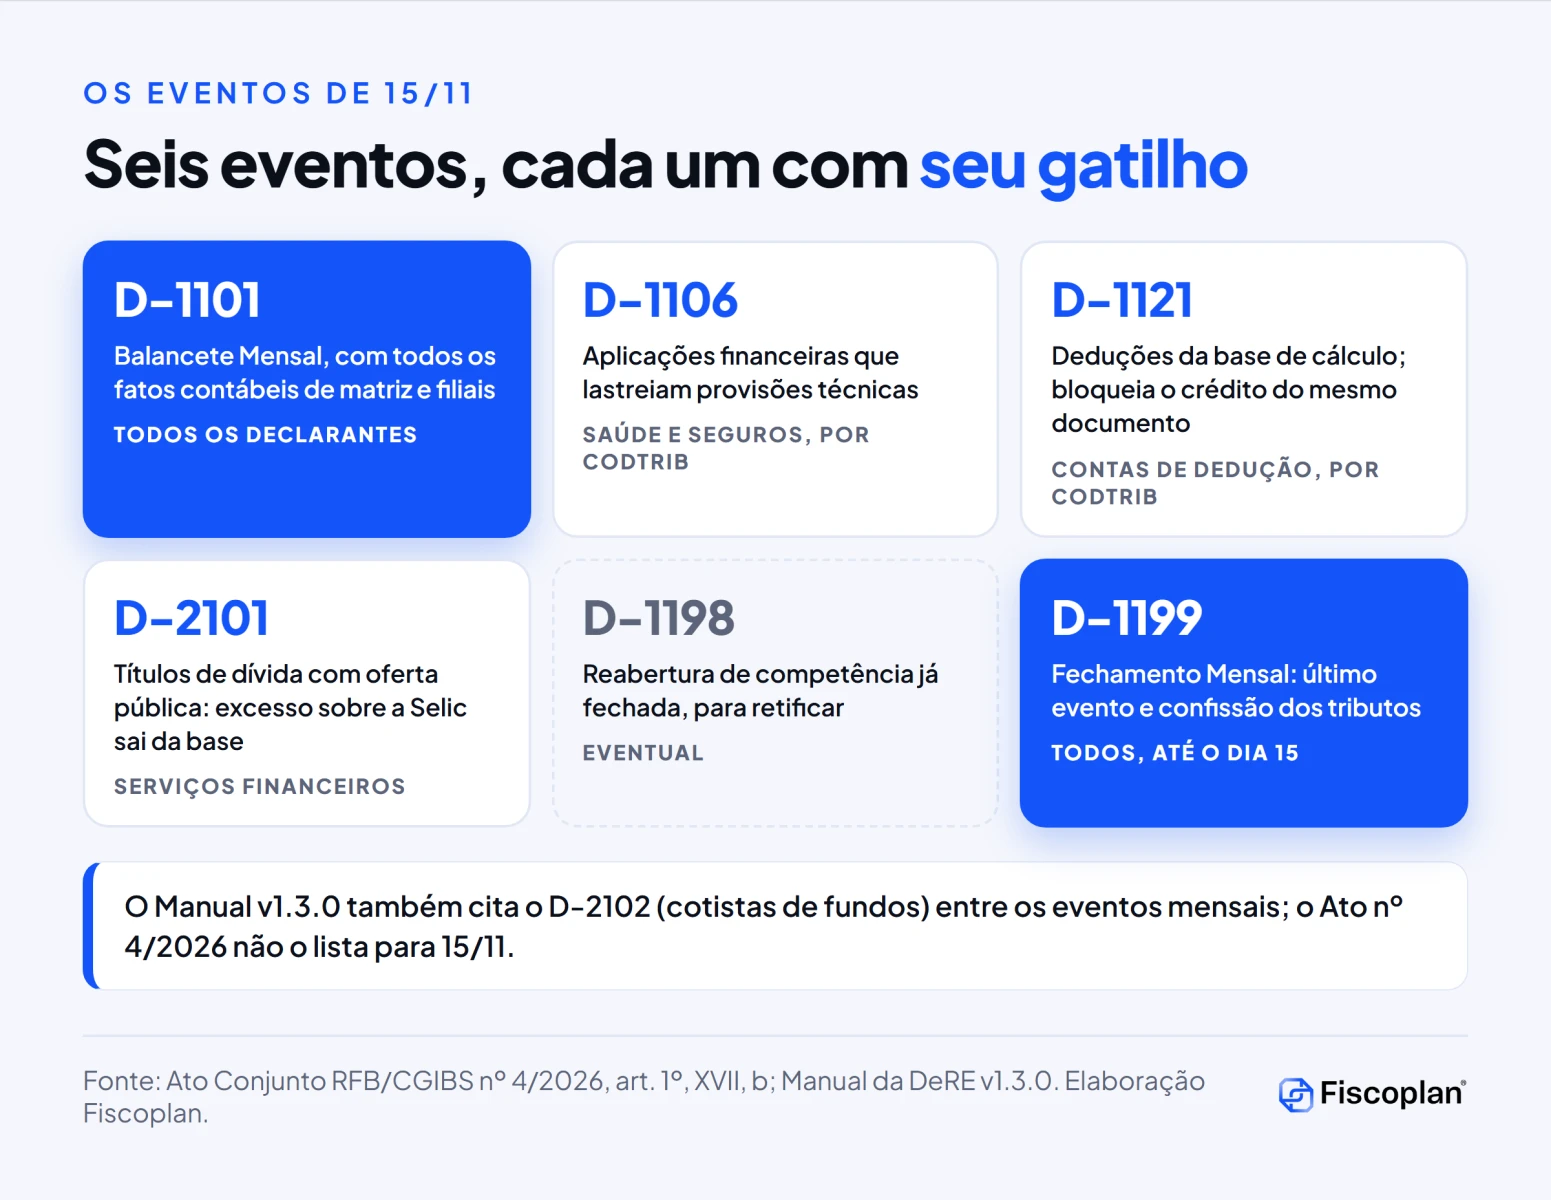
| Evento | Nome | Quem envia, segundo o Manual |
|---|---|---|
| D-1101 | Balancete Mensal | Todos os declarantes. Deve evidenciar todos os fatos contábeis, consolidando matriz e filiais |
| D-1106 | Identificação de Aplicações Financeiras | Quem tem ativos garantidores de provisões técnicas (como planos de saúde e seguradoras), identificado pelos codTrib do plano de contas. Sem aplicações no mês, envia o evento com o indicador de inexistência |
| D-1121 | Relação de Deduções Utilizadas na Apuração | Quem tem contas mapeadas com codTrib de dedução. Sem deduções no mês, a dispensa é declarada no D-1199 |
| D-2101 | Débito em Operações com Títulos de Dívida com Oferta Pública | Serviços financeiros com contas mapeadas nos codTrib 110113001 ou 110113002 (debêntures e notas comerciais com oferta pública, art. 195 da LC 214/2025) |
| D-1198 | Reabertura de Período de Apuração | Eventual: só quando for preciso retificar uma competência já fechada |
| D-1199 | Fechamento Mensal | Todos os declarantes. É o último evento da competência |
No D-2101, segundo o Manual, a parcela da remuneração de debêntures e notas comerciais com oferta pública que excede a variação acumulada da Selic sai da base do IBS e da CBS, e o emissor do título não apropria crédito sobre a operação.
No D-1121, o Manual registra uma vedação importante: o lançamento de um documento fiscal como dedução da base de cálculo bloqueia a apropriação de crédito sobre o mesmo documento na Apuração Assistida. A operadora de plano de saúde que deduz o pagamento ao hospital, por exemplo, não toma crédito sobre a mesma NFS-e. É uma decisão com efeito financeiro, não só declaratório.
Divergência entre o ato e o Manual. O Ato Conjunto nº 4/2026 lista seis eventos periódicos mensais para 15 de novembro. O Manual v1.3.0, no item sobre o cronograma dos eventos periódicos, inclui também o D-2102 (Identificação de Cotistas de Fundos de Investimento), exigido de administradores de fundos e distribuidores por conta e ordem. Pelo ato, eventos fora da alínea “b” começam em 1º de janeiro de 2027. Administradores e distribuidores de cotas devem confirmar com o suporte da DeRE se o D-2102 é exigido já na competência de outubro.
Ordem de transmissão e fechamento da competência
A DeRE não é um arquivo único. O Manual a define como a transmissão coordenada de vários eventos XML, enviados em lotes, obrigatoriamente por APIs, com assinatura por certificado digital ICP-Brasil do contribuinte ou do procurador. A sequência importa porque o sistema só aceita um evento se o evento de que ele depende estiver ativo e sem erros.
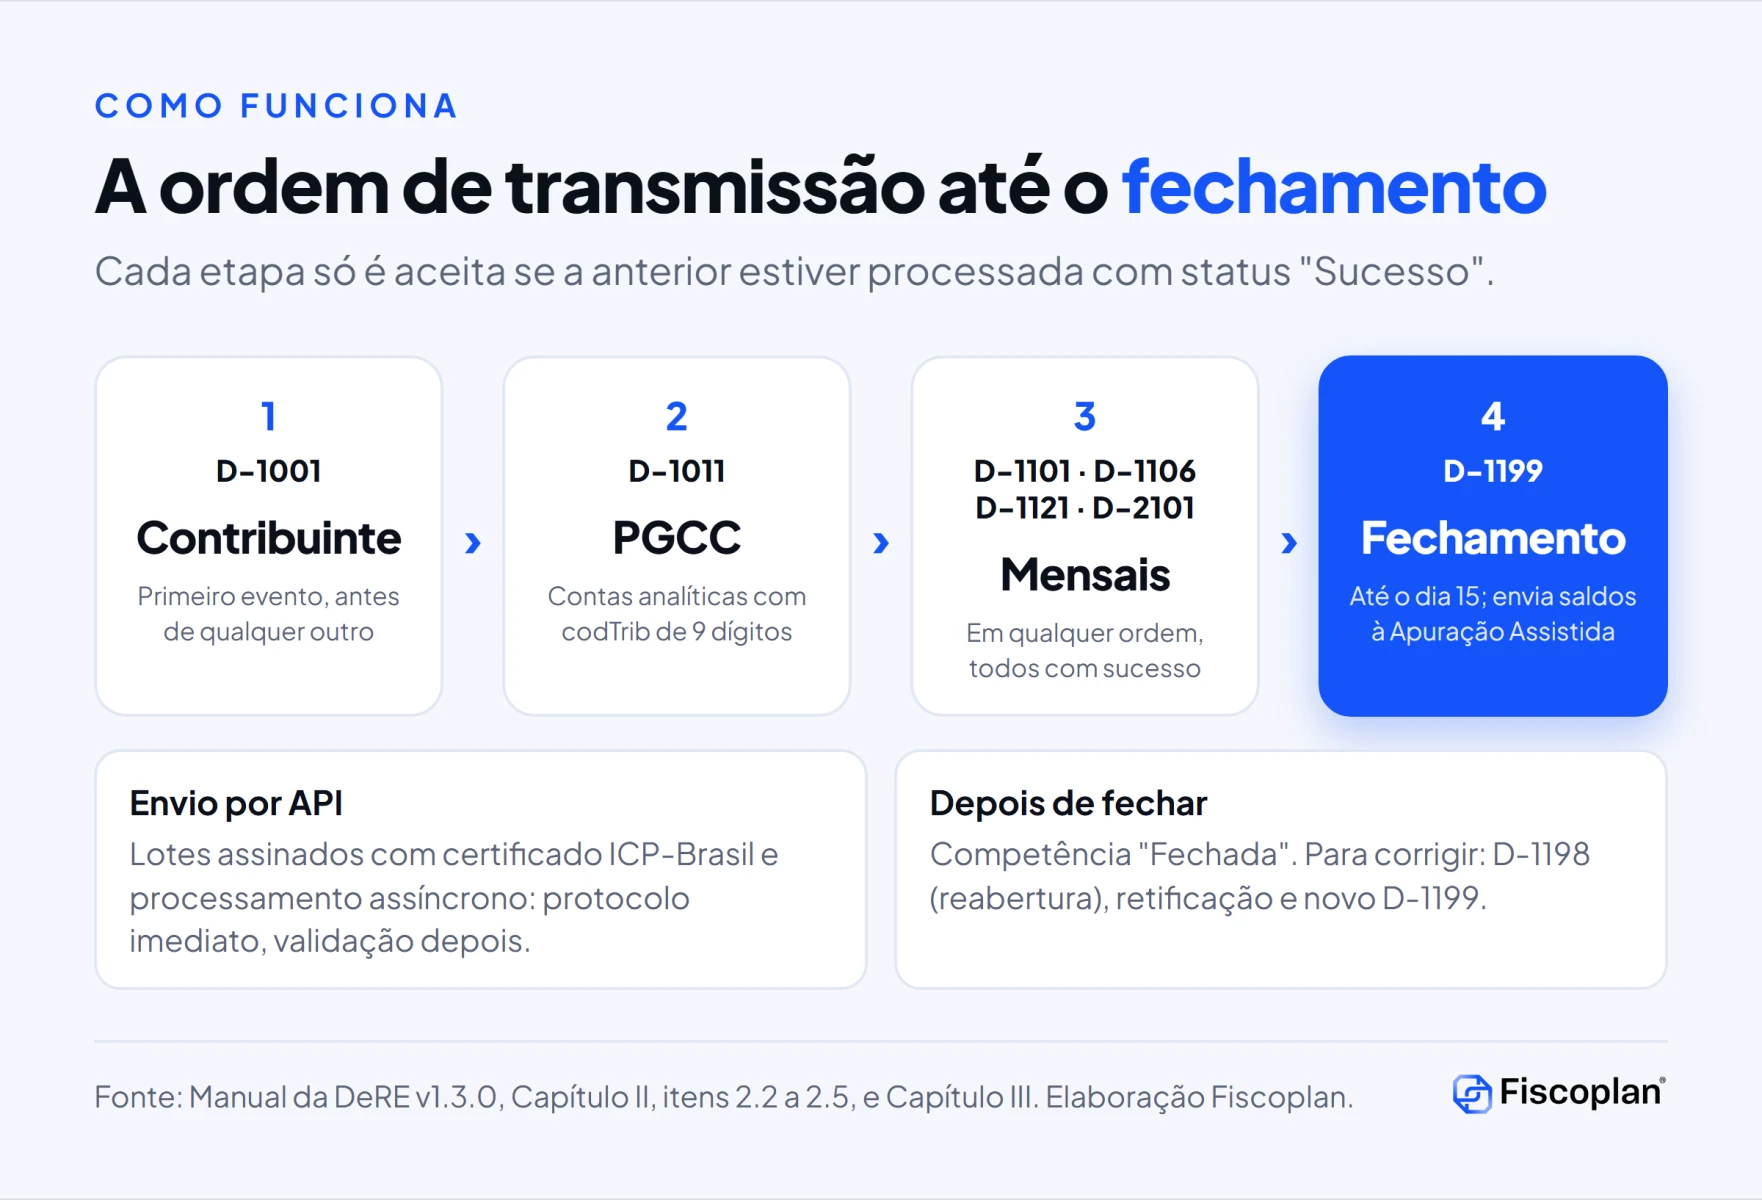
A ordem prevista no Manual é a seguinte:
- D-1001 (Informações do Contribuinte): deve ser transmitido e processado com sucesso antes do D-1011 e de qualquer outro evento.
- D-1011 (Plano Geral de Contas Comentado, PGCC): se for rejeitado, não é gravado, e o balancete do mês não é aceito sem um PGCC ativo para o período.
- Eventos periódicos componentes: D-1101, D-1106, D-1121 e D-2101, quando exigidos. Podem ser enviados em qualquer ordem entre si, mas todos precisam estar processados com sucesso antes do fechamento.
- D-1199 (Fechamento Mensal): último evento da competência, até o dia 15 de M+1. O sistema rejeita o fechamento se faltar algum evento obrigatório.
O processamento é assíncrono: o lote recebe protocolo imediato, entra em fila e só depois passa pelas regras de negócio. Cada rejeição custa pelo menos um ciclo de envio, espera e consulta do recibo.
O fechamento tem efeitos jurídicos. Segundo o Manual, o D-1199 consolida os débitos de IBS, CBS e IS, gera o retorno D-9199, envia os saldos para a Apuração Assistida e muda a competência para “Fechado”; corrigir exige reabertura pelo D-1198 e novo fechamento. E o fechamento é “uma confissão dos valores dos tributos apurados, inclusive para períodos sem movimento”. A recepção, por sua vez, não equivale a homologação.
Plano de contas e codTrib: onde está o maior risco do prazo da DeRE
O núcleo técnico da DeRE é o codTrib, um código numérico de 9 dígitos que o contribuinte atribui a cada conta contábil analítica do PGCC. Segundo o Manual, é ele que “conecta a contabilidade do contribuinte com as regras fiscais”, definindo se o saldo daquela conta é tributado, deduzido ou imune. O sistema usa esse código para aplicar as matrizes de cálculo e totalizar os tributos.
Isso desloca o risco. Um erro de mapeamento não aparece como erro de preenchimento: ele muda a base de cálculo, pode tornar obrigatório (ou vedado) o D-1106, o D-1121 ou o D-2101, e é confessado no fechamento. O Manual informa, por exemplo, que o D-1121 é vedado para quem não tem contas mapeadas com os códigos de dedução listados, sob pena de rejeição pela regra CODTRIB_PERMITIDO_D1121.
| Ponto do PGCC | O que o Manual exige | Risco prático |
|---|---|---|
| Plano referencial | Cada conta referenciada no plano do regulador (COSIF, ANS, SUSEP, SPED ou PREVIC) | Código inexistente no plano escolhido interrompe o processamento (MS1077) |
| codTrib por conta analítica | Código vigente da Tabela 11 do Anexo I dos leiautes | Base de cálculo e eventos auxiliares derivam do mapeamento |
| Contas mistas | Desdobramento quando ativos da mesma conta exigem codTrib distintos | Agrupamento indevido mistura tratamentos tributários |
| Alteração de tabela | Deve anteceder os eventos periódicos que a referenciem | Mudança tardia no PGCC trava o balancete do mês |
Os leiautes ainda estão em ajuste. A Nota Orientativa 2026.001, de 18 de agosto de 2026, incluiu o plano referencial da PREVIC no D-1011, passou a aceitar variações negativas no D-1106 e criou regras de consistência como CONFERIR_SALDO_FINAL_ATIVO. Depois vieram a versão 1.3.0 e, em 3 de novembro, XSD para a produção restrita das empresas piloto. Quem testou o fluxo em versão anterior precisa confirmar se o sistema usa os esquemas vigentes.
Relação da DeRE com outras obrigações e com o crédito do cliente
Durante a transição, a DeRE não substitui as obrigações do ISS, do ICMS, do PIS/Pasep, da Cofins e do IPI: o Manual cita a DES-IF, a e-Financeira e a DIMP como declarações que continuam devidas. É uma camada adicional, que a conformidade tributária precisa conciliar com as bases antigas.
Para as receitas aferidas pela DeRE, os eventos funcionam como documento fiscal eletrônico: o declarante não emite NF-e ou NFS-e quanto ao IBS, à CBS e ao IS nessas operações. Isso resolve a dúvida das análises de mercado que ora tratam a DeRE como documento fiscal, ora como obrigação acessória: pelo Manual, ela cumpre as duas funções.
A DeRE também tem efeito fora da empresa declarante. O Manual informa que ela fornece os dados para calcular os créditos dos adquirentes sujeitos ao regime regular, distribuir o IBS aos entes pelo princípio do destino e operar o cashback. Uma empresa do regime regular que contrata serviços financeiros ou planos de saúde para os empregados depende da qualidade da DeRE do fornecedor para ter o crédito correto. Esse tema se conecta ao que já explicamos sobre como funcionam o IBS e a CBS e sobre a adesão ao regime regular.
Riscos e pontos de atenção
- Penalidade sem fonte oficial nesta análise. O Ato Conjunto nº 4/2026, o Manual v1.3.0 e a Nota Orientativa 2026.001 não trazem valor de multa. As análises de mercado divergem: uma cita os arts. 341-A e 341-G da LC 214/2025, outra diz que a penalidade está “em definição” e outra fala em multa sobre a receita bruta e bloqueio de certidão, sem indicar fonte. Não conseguimos conferir esses dispositivos no texto consolidado da lei nesta execução. Antes de dimensionar o risco, confira a LC 214/2025 no Planalto.
- Prazo sem prorrogação em data não útil. O Manual é expresso. Não conte com segunda-feira, 16 de novembro.
- Confissão no fechamento. O D-1199 confessa os valores, inclusive sem movimento. Um codTrib errado vira débito confessado, que depois exige reabertura e retificação.
- Documentação em movimento. Versões 1.0.0 a 1.3.0, Nota Orientativa e XSD de produção restrita em novembro indicam ajustes contínuos. Uma nova versão pode mudar regras de validação perto do prazo.
- Dependência do fornecedor de sistema. A transmissão é por API. Se o sistema contábil ou fiscal ainda não gera algum evento exigido, a solução precisa estar definida antes de 13 de novembro.
Se a empresa receber questionamento ou autuação ligada a divergências entre DeRE, declarações legadas e documentos fiscais, a análise técnica desde o início faz diferença. A Fiscoplan atua na defesa de autos de infração e pode revisar o mapeamento antes que ele vire discussão.
O que as empresas devem fazer agora para cumprir o prazo da DeRE
- Confirmar o enquadramento. Verifique, por CNPJ raiz, se a empresa presta algum dos sete grupos de serviços obrigados, se está em alguma dispensa ou se entrega apenas o D-1001.
- Checar os eventos de tabela. Consulte os recibos do D-1001 e do D-1011 e confirme o status “Sucesso”. Sem PGCC ativo, o balancete de outubro não é aceito.
- Revisar o codTrib conta a conta. Confira se cada conta analítica com movimento ou saldo em outubro tem código vigente e plano referencial correto, e se contas mistas foram desdobradas.
- Listar os eventos exigidos para outubro. A partir do PGCC, defina se D-1106, D-1121 e D-2101 são obrigatórios. Para D-1106 sem aplicações e D-1121 sem deduções, prepare as declarações de inexistência.
- Esclarecer o D-2102. Administradores de fundos e distribuidores por conta e ordem devem confirmar se o evento é exigido em outubro ou só em 2027.
- Atualizar os esquemas. Confirme que o sistema usa a documentação 1.3.0 e os XSD vigentes, e que as regras da Nota Orientativa 2026.001 estão implementadas.
- Conciliar o balancete. O D-1101 deve fechar com a contabilidade consolidada de matriz e filiais, e os saldos devem ser coerentes com D-1106 e D-2101.
- Transmitir até quarta-feira, 11 de novembro. Na leitura da Fiscoplan, essa folga permite tratar rejeições e reenviar antes de sexta-feira, 13, último dia útil.
- Fechar e guardar evidências. Transmita o D-1199, guarde protocolos, recibos e o retorno D-9199, e registre quem aprovou o fechamento.
- Montar a rotina mensal. Coloque o dia 15 no calendário de fechamento de todos os meses e revise, junto com a recuperação de créditos tributários, se deduções e créditos estão sendo aproveitados sem duplicidade.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre o prazo da DeRE
Qual é o prazo da DeRE para a competência de outubro de 2026?
Os eventos periódicos mensais da competência de outubro de 2026 devem ser entregues até 15 de novembro de 2026, conforme o art. 1º, XVII, b, e o § 5º do Ato Conjunto RFB/CGIBS nº 4/2026. O Manual da DeRE v1.3.0 diz que o prazo do dia 15 é improrrogável, mesmo em sábado, domingo ou feriado.
O prazo da DeRE é prorrogado quando o dia 15 cai em feriado?
Não. Segundo o Manual de Orientação do Usuário da DeRE, versão 1.3.0, o prazo do dia 15 é improrrogável e se mantém inalterado mesmo que recaia em sábado, domingo ou feriado. Em 2026, o dia 15 de novembro é domingo e feriado nacional.
Quem é obrigado a entregar a DeRE?
Pelo Manual da DeRE, os contribuintes que fornecem serviços financeiros (art. 182 da LC 214/2025), serviços de instituições financeiras remunerados por tarifas e comissões (art. 184), serviços entre emissor e portador de instrumento de pagamento (§ 2º do art. 214), planos de assistência à saúde (art. 234), planos de assistência funerária (art. 236), planos de saúde de animais domésticos (art. 243) e concursos de prognósticos (art. 244).
Quais eventos compõem a primeira entrega mensal da DeRE?
O Ato Conjunto RFB/CGIBS nº 4/2026 lista seis eventos periódicos mensais: D-1101 (Balancete Mensal), D-1106 (Identificação de Aplicações Financeiras), D-1121 (Relação de Deduções Utilizadas na Apuração), D-2101 (Débito em Operações com Títulos de Dívida com Oferta Pública), D-1198 (Reabertura de Período de Apuração) e D-1199 (Fechamento Mensal). Cada um é exigido conforme a atividade e o plano de contas do declarante.
Empresa do Simples Nacional entrega a DeRE?
Em regra, não. O Manual dispensa os optantes pelo Simples Nacional, exceto se optarem por apurar IBS e CBS pelo regime regular (art. 41, § 3º, da LC 214/2025) ou se excederem o sublimite do art. 13-A da LC 123/2006. O Ato Conjunto nº 4/2026 fixa 1º de janeiro de 2027 como início da obrigatoriedade dos documentos nele previstos para os optantes pelo Simples Nacional.
Imunidade ou ausência de movimento dispensa a entrega da DeRE?
Não. O Manual afirma que imunidade ou não incidência não exime o contribuinte da entrega, e que o Fechamento Mensal (D-1199) é uma confissão dos valores apurados inclusive para períodos sem movimento, quando o contribuinte declara a inexistência de fatos geradores.
A DeRE substitui a e-Financeira, a DES-IF ou a DIMP?
Não. O Manual diz que a DeRE não substitui as obrigações acessórias dos tributos legados (ISS, ICMS, PIS/Pasep, Cofins e IPI). Durante a transição, o declarante continua a entregar declarações como a DES-IF, a e-Financeira e a DIMP, e a emitir notas municipais ou estaduais quando exigidas.
Qual é a multa por atraso na entrega da DeRE?
Os documentos oficiais lidos nesta análise (Ato Conjunto nº 4/2026, Manual v1.3.0 e Nota Orientativa 2026.001) não trazem valor de multa. As análises de mercado divergem: há quem cite os arts. 341-A e 341-G da LC 214/2025, quem diga que a penalidade está em definição e quem fale em multa sobre a receita bruta, sem fonte. Confira a LC 214/2025 consolidada antes de dimensionar o risco.
Conclusão
O prazo da DeRE de 15 de novembro de 2026 é o primeiro teste mensal da Reforma Tributária para os regimes específicos. A regra está no Ato Conjunto RFB/CGIBS nº 4/2026 e os detalhes no Manual v1.3.0: competência de outubro, seis eventos periódicos, fechamento obrigatório e nenhuma prorrogação, mesmo em domingo de feriado. O que decide se a entrega sai certa não é o envio do arquivo, e sim o mapeamento do plano de contas que está por trás dele, porque é esse mapeamento que o fechamento confessa.
A semana de 9 a 13 de novembro é a janela para validar o PGCC, transmitir os eventos e fechar a competência com folga. Depois, o dia 15 passa a fazer parte do fechamento de todo mês.
Quer revisar o mapeamento da DeRE antes do fechamento? A Fiscoplan mapeia o enquadramento por CNPJ, revisa o plano de contas e os códigos de tributação, simula o efeito na carga de IBS e CBS e estrutura o plano de adequação da rotina mensal. Fale com a equipe em grupofiscoplan.com.br ou pelo WhatsApp.
Referências e base legal
- Receita Federal e Comitê Gestor do IBS. Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 (art. 1º, XVII e §§ 1º e 5º). Portal do CGIBS, publicado em 31/07/2026.
- CGIBS e Receita Federal. Manual de Orientação do Usuário da DeRE, versão 1.3.0, 2 de outubro de 2026.
- CGIBS. DeRE: CGIBS e Receita Federal publicam versão 1.3.0 da documentação técnica, 03/10/2026.
- CGIBS e Receita Federal. DeRE, Nota Orientativa 2026.001, 18/08/2026.
- CGIBS. Página da Declaração de Regimes Específicos (DeRE), documentação técnica e XSD, consultada em 09/11/2026.
- CGIBS. Atos Conjuntos RFB/CGIBS, consultada em 09/11/2026.
- Lei Complementar nº 214, de 16 de janeiro de 2025 (arts. 182, 184, 195, 214, 234, 236, 243 e 244, conforme citados no Manual da DeRE).
- Análises de mercado usadas para comparação: Massa News, Domínio Sistemas, IOB Notícias, Guia Tributário, Omie e Cronos.