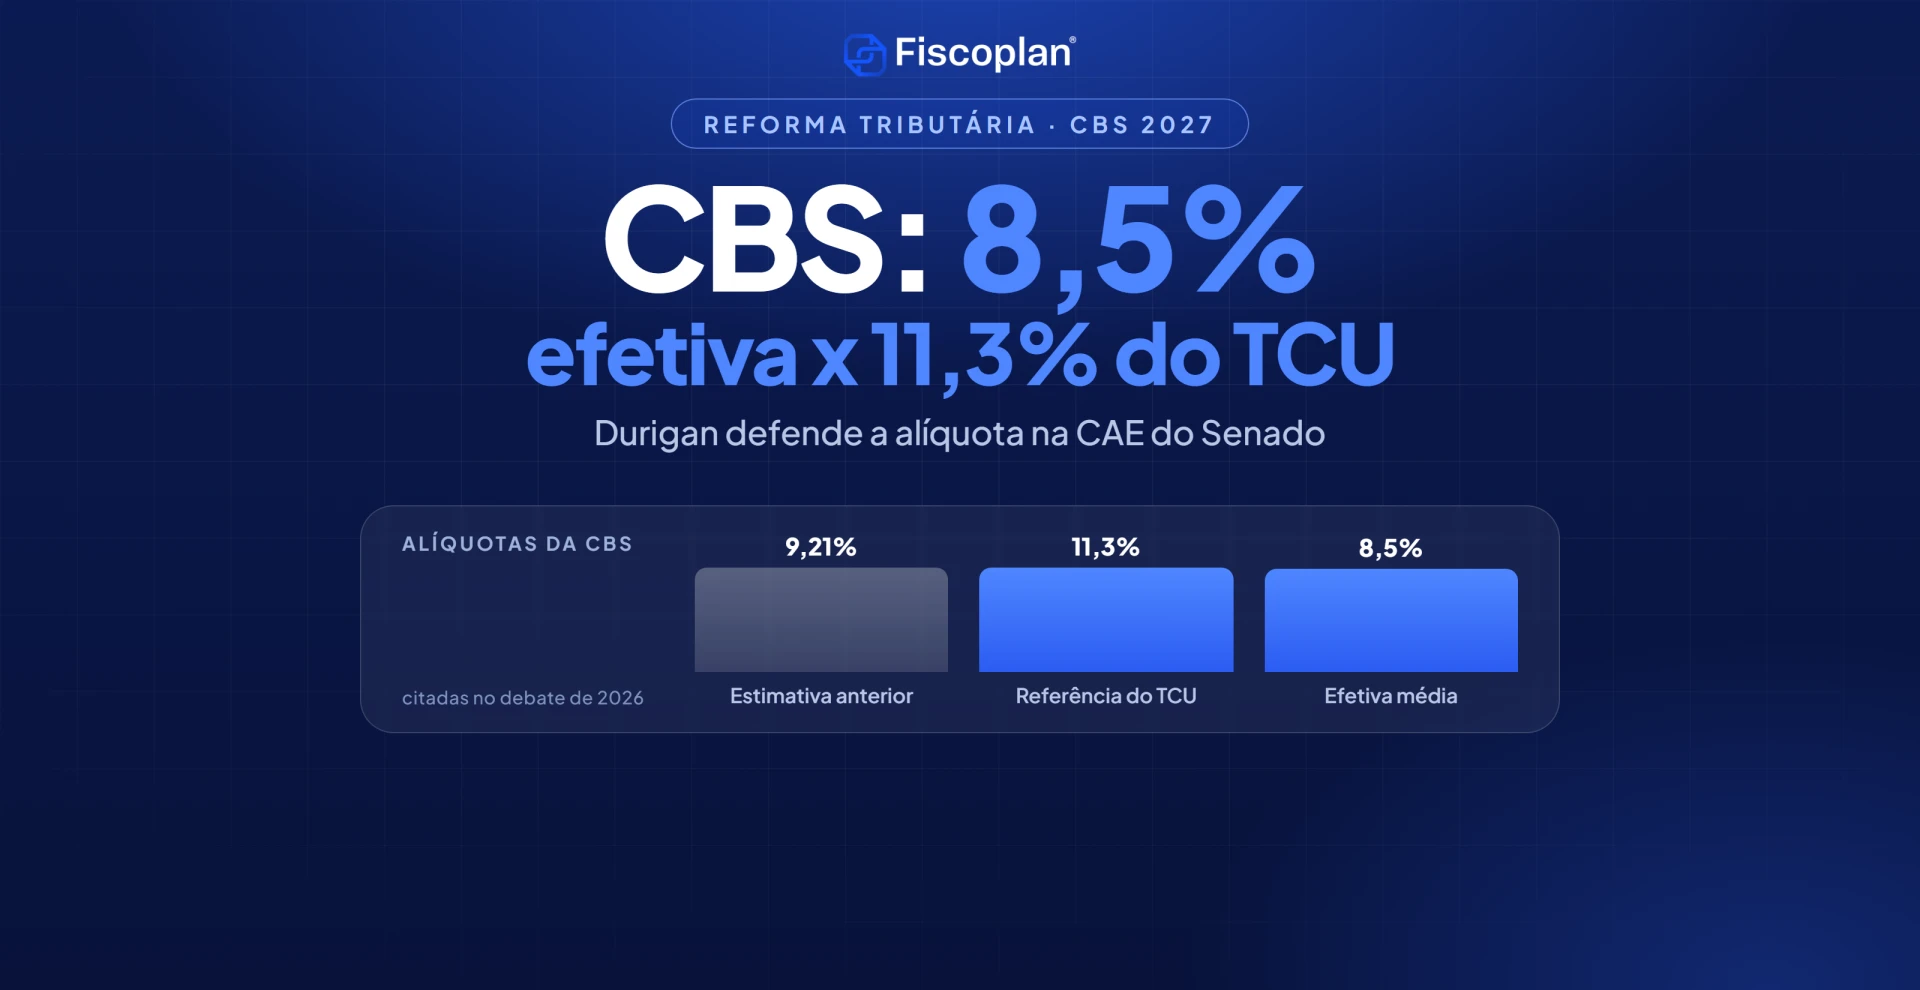
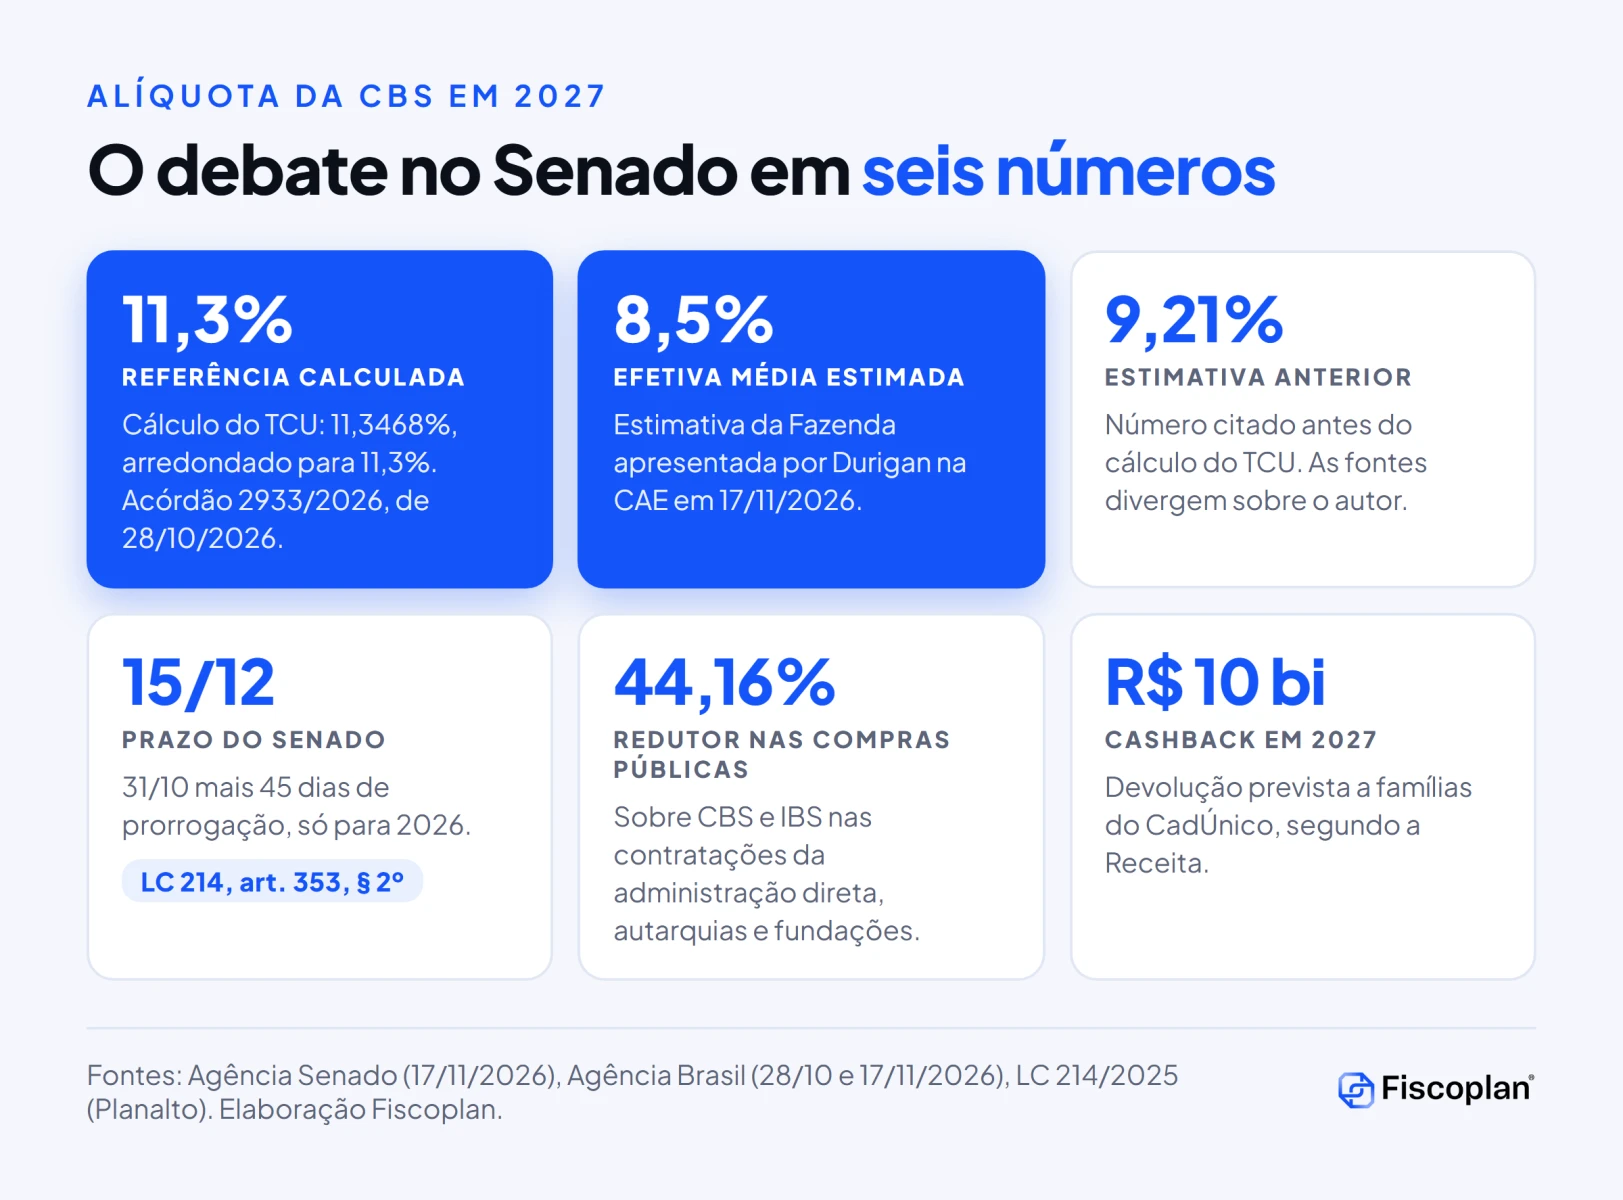
Em audiência na Comissão de Assuntos Econômicos (CAE) do Senado, em 17 de novembro de 2026, o ministro da Fazenda, Dario Durigan, estimou a alíquota efetiva da CBS em 8,5%, abaixo da alíquota de referência de 11,3% calculada pelo Tribunal de Contas da União (TCU) para 2027. O Senado tem até 15 de dezembro para fixar o percentual por resolução. Sem decisão, vale provisoriamente o número do TCU.
Para CFOs, diretores tributários e jurídicos, a diferença entre os dois números não é semântica. A referência define o débito das operações sem benefício; a efetiva é uma média de mercado que não se aplica a nenhuma empresa em particular. É com base nessa distinção que contratos, preços e fluxo de caixa de 2027 precisam ser fechados nas próximas semanas.
- O que foi dito na CAE em 17 de novembro
- Base legal: quem calcula e quem fixa a alíquota
- Calendário até a resolução do Senado
- Alíquota de referência x alíquota efetiva da CBS
- Simulação por regime de redução
- Por que o TCU chegou a 11,3%
- A trava de 26,5%: o que a lei diz
- Apuração por estimativa, cashback e adiamento
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que foi dito na CAE sobre a alíquota efetiva da CBS
A audiência pública foi realizada na 26ª reunião da CAE, presidida pelo senador Renan Calheiros (MDB-AL), a pedido do senador Izalci Lucas (PL-DF), autor do requerimento REQ 107/2026. A matéria em análise é o Aviso nº 1/2026 (AVS 1/2026), pelo qual o TCU encaminhou ao Senado o Acórdão nº 2933/2026, aprovado em sessão extraordinária de 28 de outubro de 2026, com o cálculo da alíquota de referência da CBS e do redutor das compras públicas. O relator é o senador Eduardo Braga (MDB-AM).
Participaram, além de Durigan, o presidente do TCU, Vital do Rêgo Filho, e o secretário especial da Receita Federal, Robinson Barreirinhas. Os principais pontos, segundo a Agência Senado e a Agência Brasil:
- Durigan afirmou que o TCU chegou a 11,3% como alíquota de referência para arrecadar o mesmo que os tributos substituídos, e estimou a alíquota efetiva média em 8,5%. Também disse que a alíquota “será revista todo ano” e que, quando uma renúncia fiscal for pautada, “a conta vai ser apresentada de plano”.
- Vital do Rêgo atribuiu a diferença entre 11,3% e as projeções anteriores a estimativas feitas quando a reforma ainda estava em discussão, antes das isenções, reduções e regimes específicos do texto final da LC 214/2025.
- Eduardo Braga questionou a distância entre 11,3% e os 9,21% estimados anteriormente e pediu acesso aos critérios técnicos do cálculo, que estão sob sigilo. A CAE aprovou requerimento para que o Senado receba temporariamente dois servidores envolvidos na proposta do TCU.
- Barreirinhas rebateu comparações com outros países, citando a Hungria, e informou que cerca de R$ 10 bilhões em tributos sobre consumo serão devolvidos em 2027 a famílias de baixa renda por meio do cashback.
- Renan Calheiros previu queda da alíquota ao longo do tempo e defendeu manter o calendário: “a data precisa evidentemente ser mantida”.
Divergência entre as fontes sobre os 8,5%. A Agência Senado escreve, no início da matéria, que Durigan previu alíquota efetiva de 8,5%, mas reproduz a fala do ministro como “o peso médio para o consumidor fica abaixo de 8,5%”. A Agência Brasil registra a frase como “a alíquota média é de 8,5%”. Na leitura da Fiscoplan, o número deve ser tratado como estimativa de carga média, com margem, e não como alíquota aplicável. A confirmação final depende das notas taquigráficas da reunião.
Base legal: quem calcula e quem fixa a alíquota da CBS
A competência está na Constituição. O art. 130 do ADCT, incluído pela EC 132/2023, determina que resolução do Senado fixe as alíquotas de referência da CBS e do IBS, observados a forma de cálculo e os limites da lei complementar, de modo que, de 2027 a 2033, a receita da União com a CBS e o Imposto Seletivo seja equivalente à redução da receita de PIS, Cofins, IPI e IOF sobre seguros.
A LC 214/2025 detalha o procedimento:
- Art. 18, I: as alíquotas de referência da CBS de 2027 a 2035 serão fixadas por resolução do Senado.
- Art. 349, caput, I e III: a resolução fixa, para 2027 a 2033, a alíquota de referência da CBS e o redutor aplicado nas operações contratadas pela administração pública direta, autarquias e fundações.
- Art. 349, § 1º: o TCU envia os cálculos até 15 de setembro e o Senado fixa as alíquotas até 31 de outubro do ano anterior ao de vigência, sem aplicação da noventena (art. 150, III, c, da Constituição).
- Art. 349, § 3º, I: o cálculo da CBS parte de proposta do Poder Executivo da União.
- Art. 349, § 14: o valor calculado é arredondado para o décimo de ponto percentual mais próximo. É por isso que 11,3468% vira 11,3%.
- Art. 353, § 2º: em 2026, os prazos do § 1º e do § 5º, II, do art. 349 ficam prorrogados em 45 dias. O prazo do Senado passa de 31 de outubro para 15 de dezembro.
O art. 19 completa o desenho: qualquer alteração na legislação federal que reduza ou eleve a arrecadação da CBS deve ser compensada pela elevação ou redução, pelo Senado, da alíquota de referência, e só entra em vigor com o ajuste. É a base jurídica da frase de Durigan sobre renúncias: cada benefício novo tem efeito direto sobre a alíquota de quem não tem benefício.
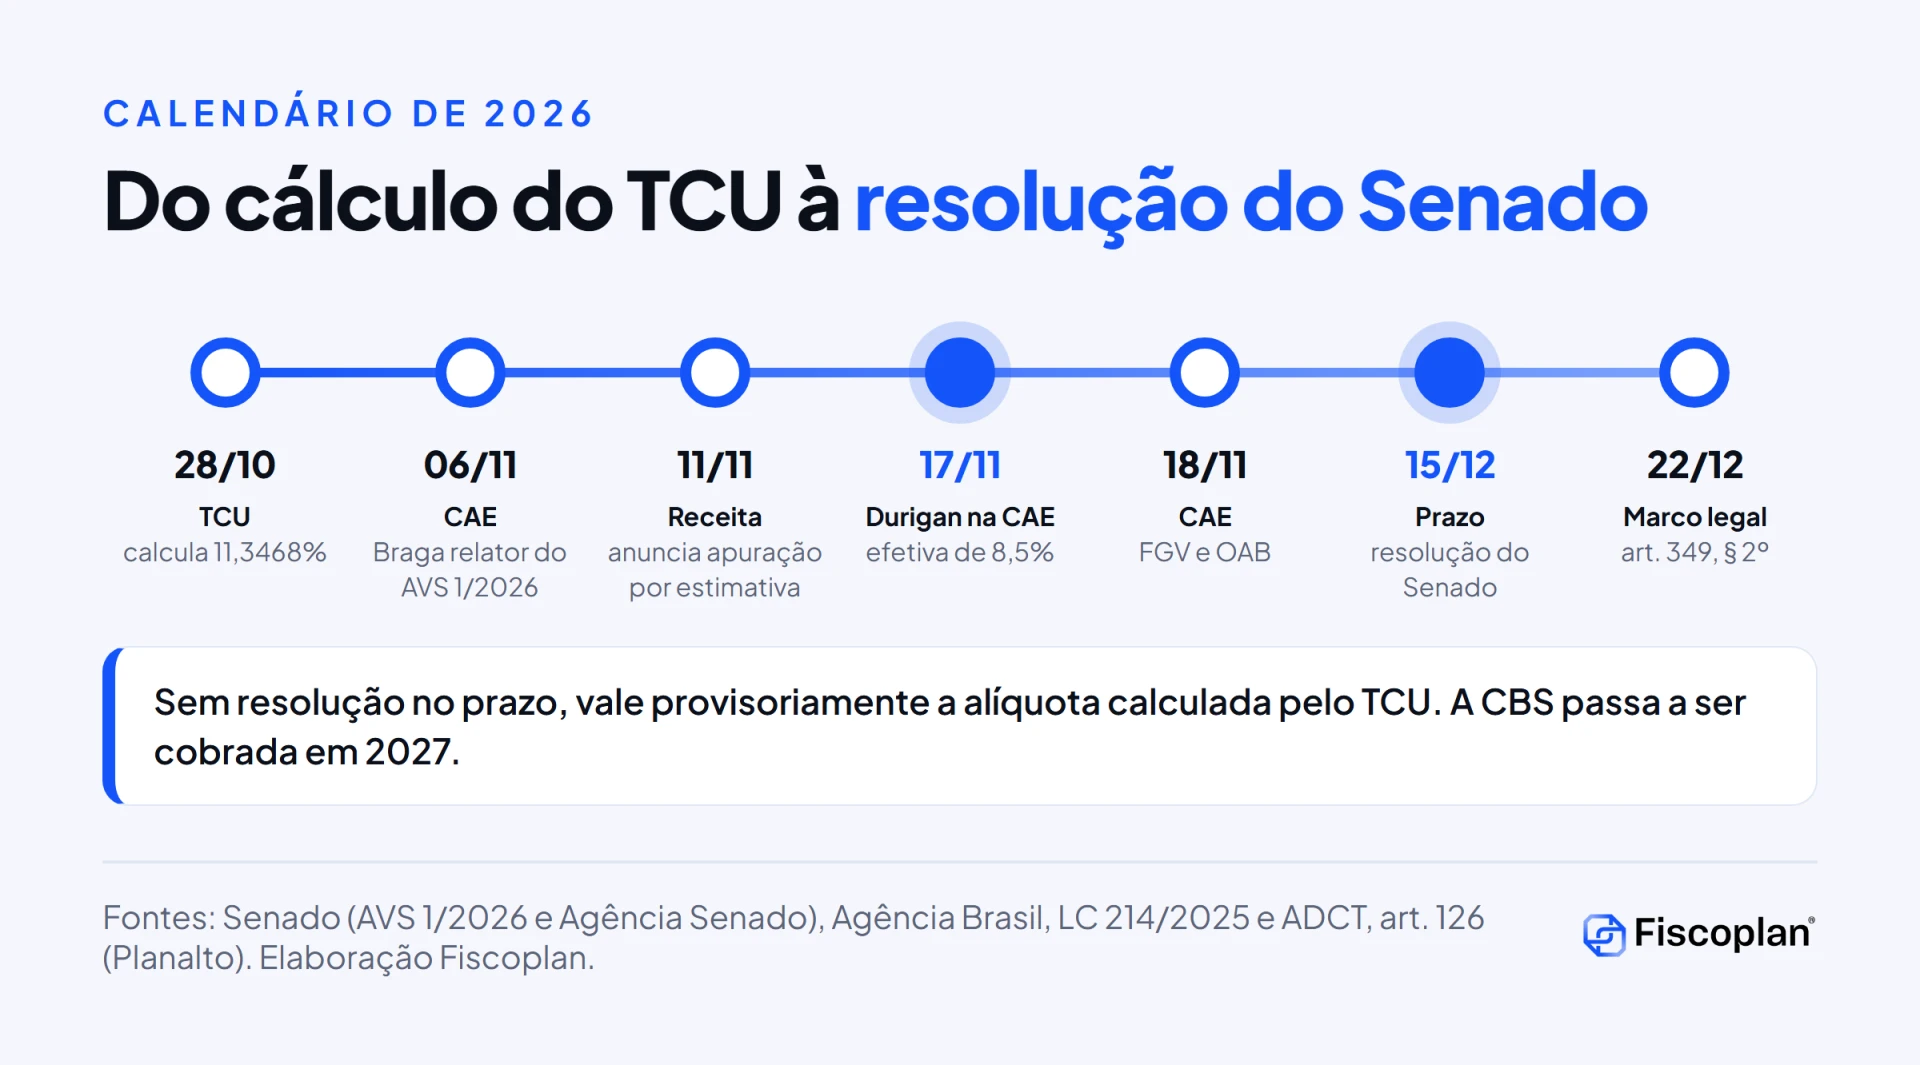
Calendário da alíquota da CBS até a resolução do Senado
Ver o calendário em tabela
| Data | Evento | Fonte |
|---|---|---|
| 28/10/2026 | TCU aprova o cálculo de 11,3468% (Acórdão 2933/2026) e o redutor de 44,16% para compras públicas | Senado (AVS 1/2026); Agência Brasil |
| 06/11/2026 | Eduardo Braga assume a relatoria do AVS 1/2026 na CAE | Senado (AVS 1/2026) |
| 11/11/2026 | Receita anuncia proposta de apuração da CBS por estimativa de créditos, com ajuste no mês seguinte | Agência Brasil |
| 17/11/2026 | Audiência na CAE com Durigan, Vital do Rêgo e Barreirinhas | Agência Senado |
| 18/11/2026 | Nova audiência na CAE, agendada para as 12h, com FGV e OAB | Senado (AVS 1/2026); Agência Brasil |
| 15/12/2026 | Prazo para o Senado fixar a alíquota de referência da CBS de 2027 | LC 214, arts. 349, § 1º, II, e 353, § 2º |
| 22/12/2026 | Marco do art. 349, § 2º: regras de vigência quando o prazo do Senado ultrapassa essa data | LC 214, art. 349, § 2º |
| 01/01/2027 | Início da cobrança da CBS e extinção de PIS e Cofins | ADCT, art. 126 |
A ordem dos fatos importa para o planejamento. A resolução pode sair a poucos dias do início da cobrança, o que reduz a janela para ajustar sistemas, tabelas de preço e contratos. Em 2026, a CBS já é cobrada em caráter de teste, à alíquota de 0,9% (art. 125 do ADCT), com compensação contra PIS e Cofins.
Alíquota de referência x alíquota efetiva da CBS
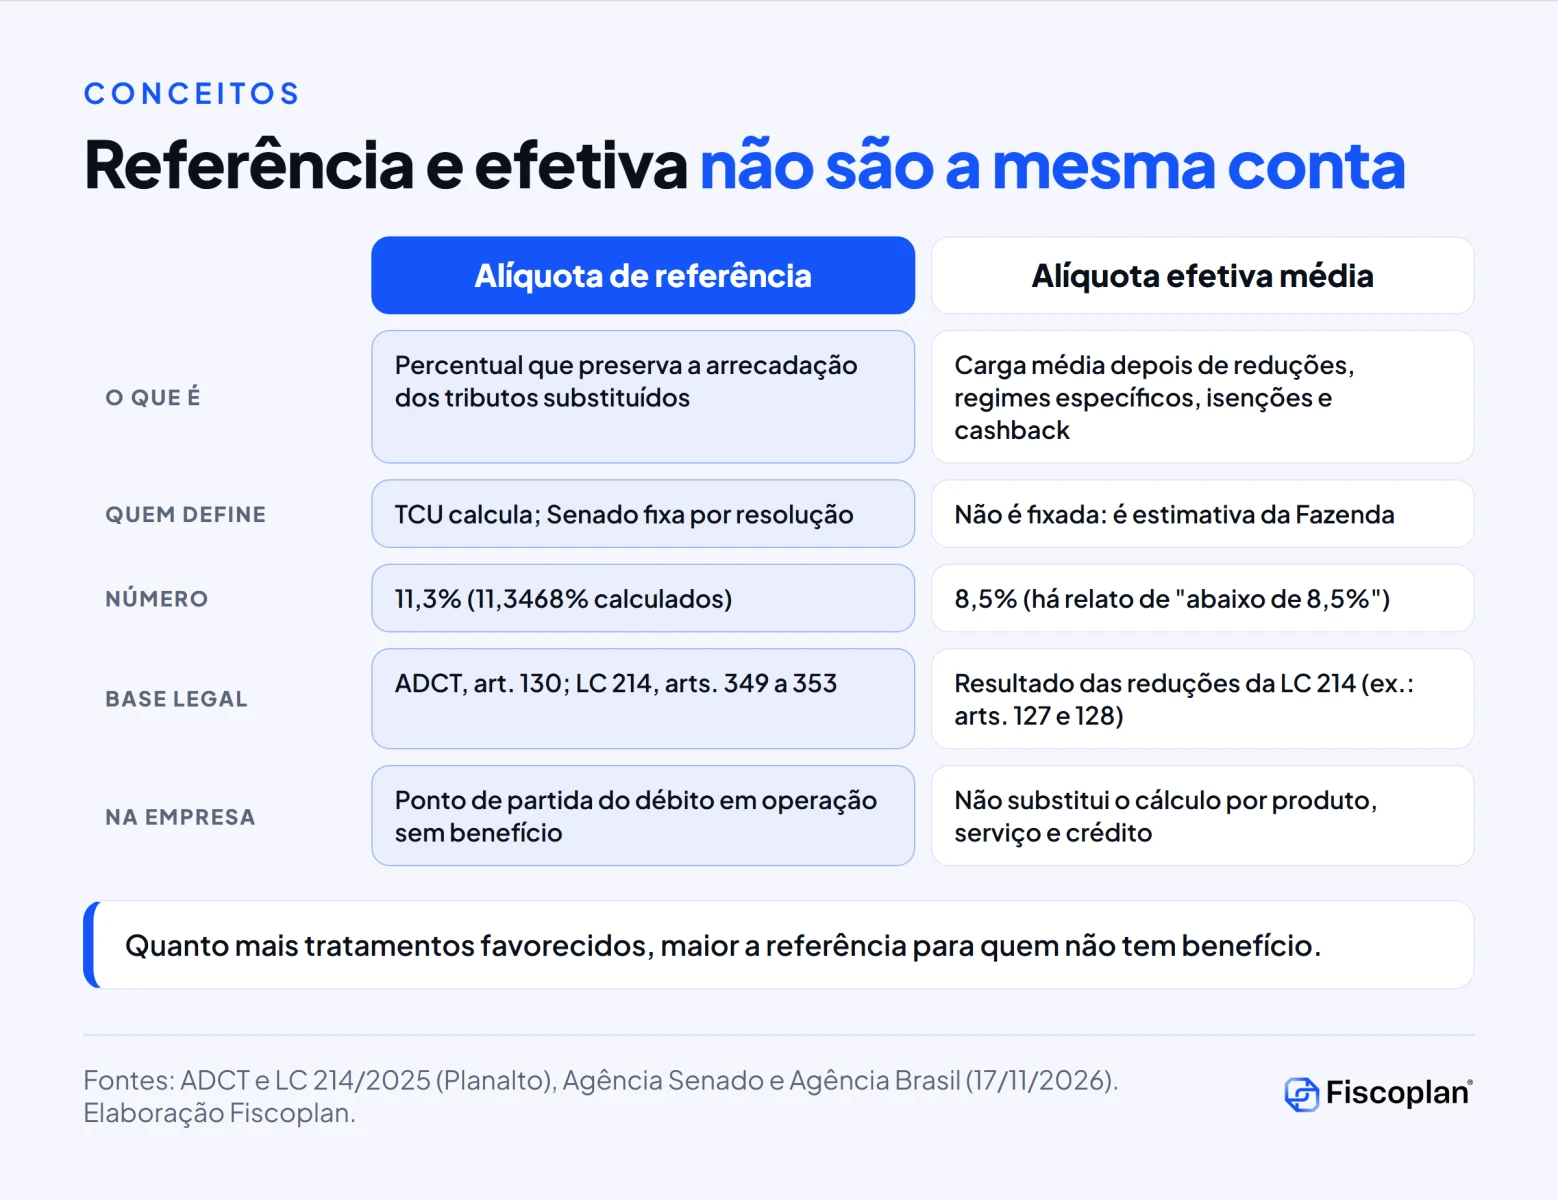
A alíquota de referência é um percentual calculado para que a CBS, somada ao Imposto Seletivo e ao IPI remanescente, arrecade o equivalente aos tributos que substitui. O art. 353 da LC 214 manda fixar a referência de 2027 de forma que a razão entre essas receitas estimadas e o PIB, nos anos-base de 2024 e 2025, seja equivalente à média da razão entre a receita de referência da União e o PIB de 2012 a 2021.
A alíquota efetiva é outra coisa. É o resultado médio depois de aplicar as reduções de alíquota, os regimes específicos, a alíquota zero de itens como a cesta básica e o cashback. Durigan explicou a lógica com exemplos citados pela Agência Senado: redução de 40% para restaurantes e hotéis, de 60% para cultura e arte e de 70% para locação de imóveis. Barreirinhas acrescentou 50% para construção civil e 60% para serviços de educação e saúde.
O efeito é contraintuitivo para quem não tem benefício. Como a arrecadação total precisa ser preservada, cada redução setorial empurra a referência para cima. Na fala do presidente do TCU, a diferença entre os 11,3% e as projeções anteriores vem justamente dos tratamentos favorecidos incluídos no texto final da lei.
| Conceito | Número | Quem produz | Uso prático |
|---|---|---|---|
| Alíquota de referência calculada | 11,3468% | TCU (Acórdão 2933/2026) | Base técnica enviada ao Senado |
| Alíquota de referência arredondada | 11,3% | Regra do art. 349, § 14 | Valor provisório se o Senado não decidir |
| Alíquota efetiva média | 8,5% | Estimativa da Fazenda (17/11/2026) | Indicador macroeconômico, não aplicável à empresa |
| Estimativa anterior | 9,21% | Comitê gestor, segundo a Agência Senado; equipe econômica, segundo a Agência Brasil | Referência histórica, superada pelo cálculo do TCU |
| Redutor nas compras públicas | 44,16% | TCU | Aplicado sobre CBS e IBS nas contratações da administração pública |
| Ajuste de 2027 e 2028 | menos 0,1 ponto percentual | ADCT, art. 127, parágrafo único | Redução da alíquota da CBS nos dois primeiros anos |
Atenção ao ajuste de 0,1 ponto. O parágrafo único do art. 127 do ADCT determina que, em 2027 e 2028, a alíquota da CBS seja reduzida em 0,1 ponto percentual, período em que o IBS é cobrado a 0,05% estadual e 0,05% municipal. Nenhuma das fontes sobre a audiência trata de como esse ajuste será aplicado sobre a resolução do Senado. A conferência deve ser feita no texto da resolução e no regulamento da CBS.
Simulação: alíquota efetiva da CBS por regime de redução
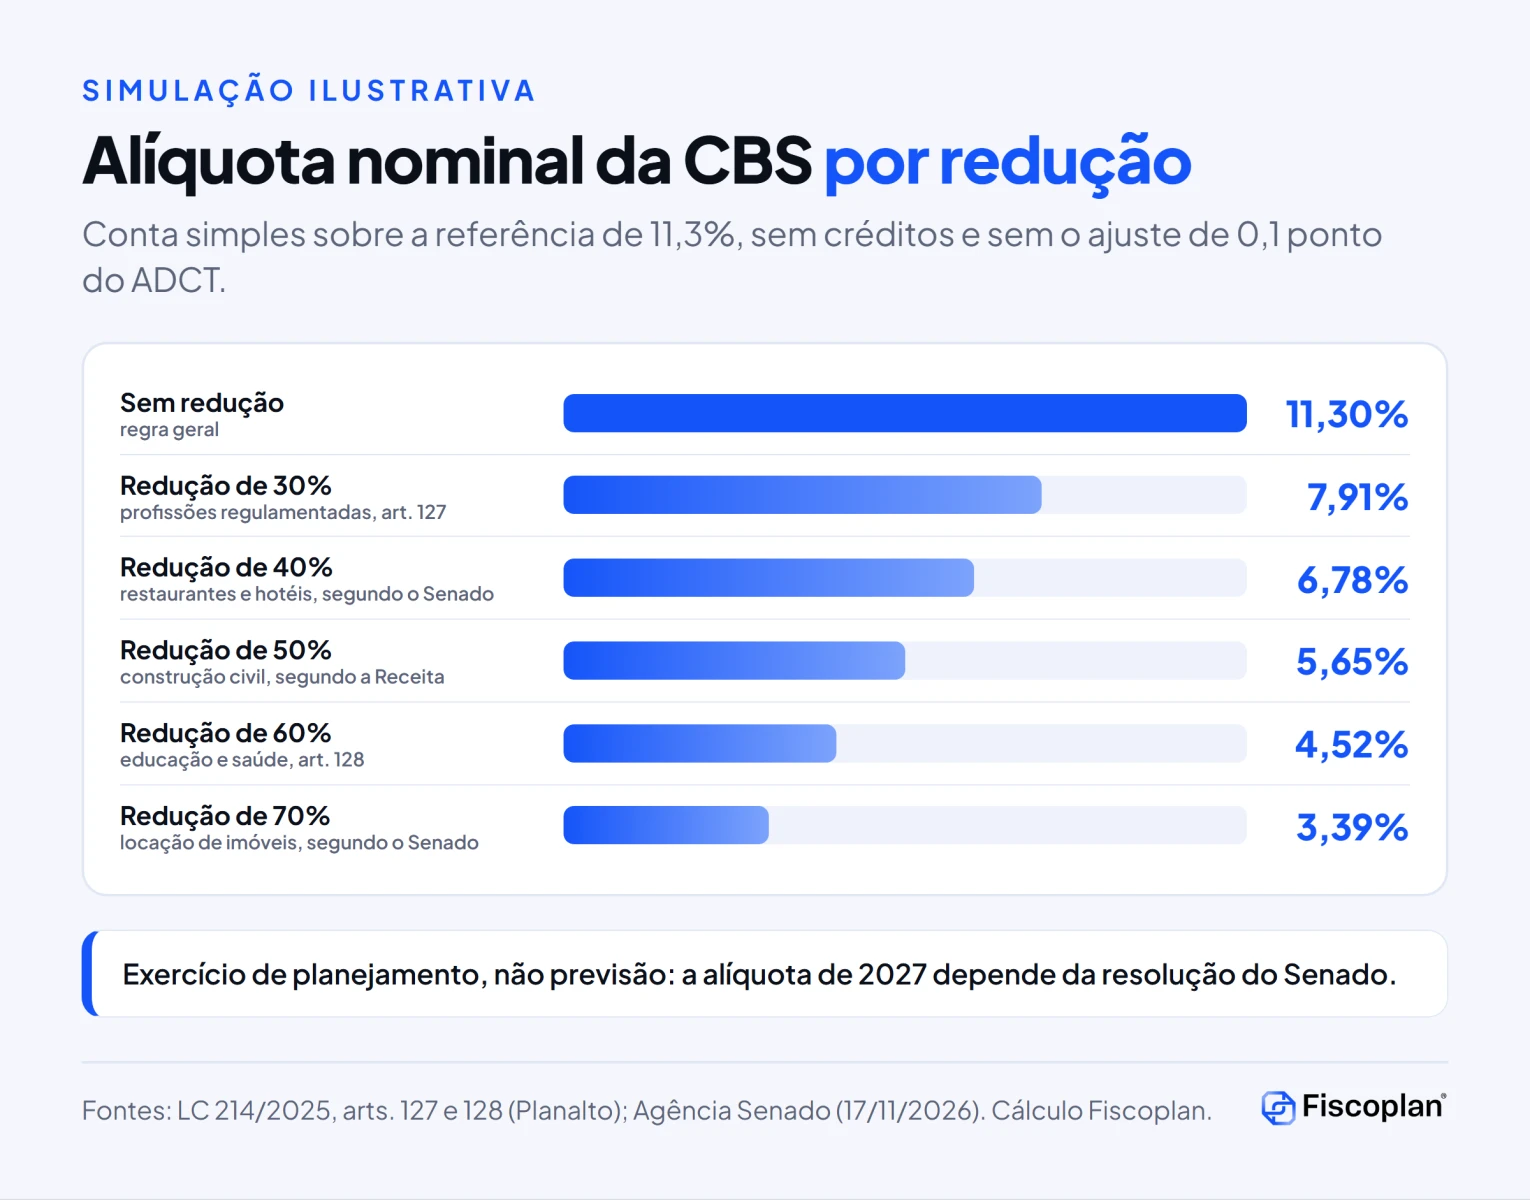
O quadro acima é um exercício de planejamento, não uma previsão. Ele aplica as reduções sobre a referência de 11,3% sem considerar créditos e sem o ajuste de 0,1 ponto do ADCT. A LC 214 prevê, por exemplo, redução de 30% para serviços de profissões intelectuais regulamentadas fiscalizadas por conselho, como administradores e advogados (art. 127), e de 60% para serviços de educação e saúde (art. 128).
Exemplo de cálculo com créditos (simulação ilustrativa)
A alíquota nominal ainda não é a carga da empresa, porque a CBS é não cumulativa. Considere uma empresa sem benefício, com venda de R$ 100.000 e compras de R$ 60.000 com direito a crédito, ambas tributadas a 11,3%:
- Débito: R$ 100.000 x 11,3% = R$ 11.300.
- Crédito: R$ 60.000 x 11,3% = R$ 6.780.
- CBS a recolher: R$ 11.300 menos R$ 6.780 = R$ 4.520, ou 4,52% da receita.
Se a mesma empresa tiver metade das compras feitas de fornecedores com alíquota reduzida de 60%, o crédito dessa parcela cai de R$ 3.390 para R$ 1.356 (R$ 30.000 x 4,52%). O valor a recolher sobe para R$ 6.554, ou 6,55% da receita, mesmo sem mudança na alíquota da venda. É por isso que a média de 8,5% não serve como premissa de preço: o resultado depende da cadeia de fornecedores, e não só do produto vendido.
Esse tipo de simulação, feito por produto e por fornecedor, é o núcleo de um projeto de conformidade tributária para a transição.
Por que o TCU chegou a 11,3% e o que está em disputa
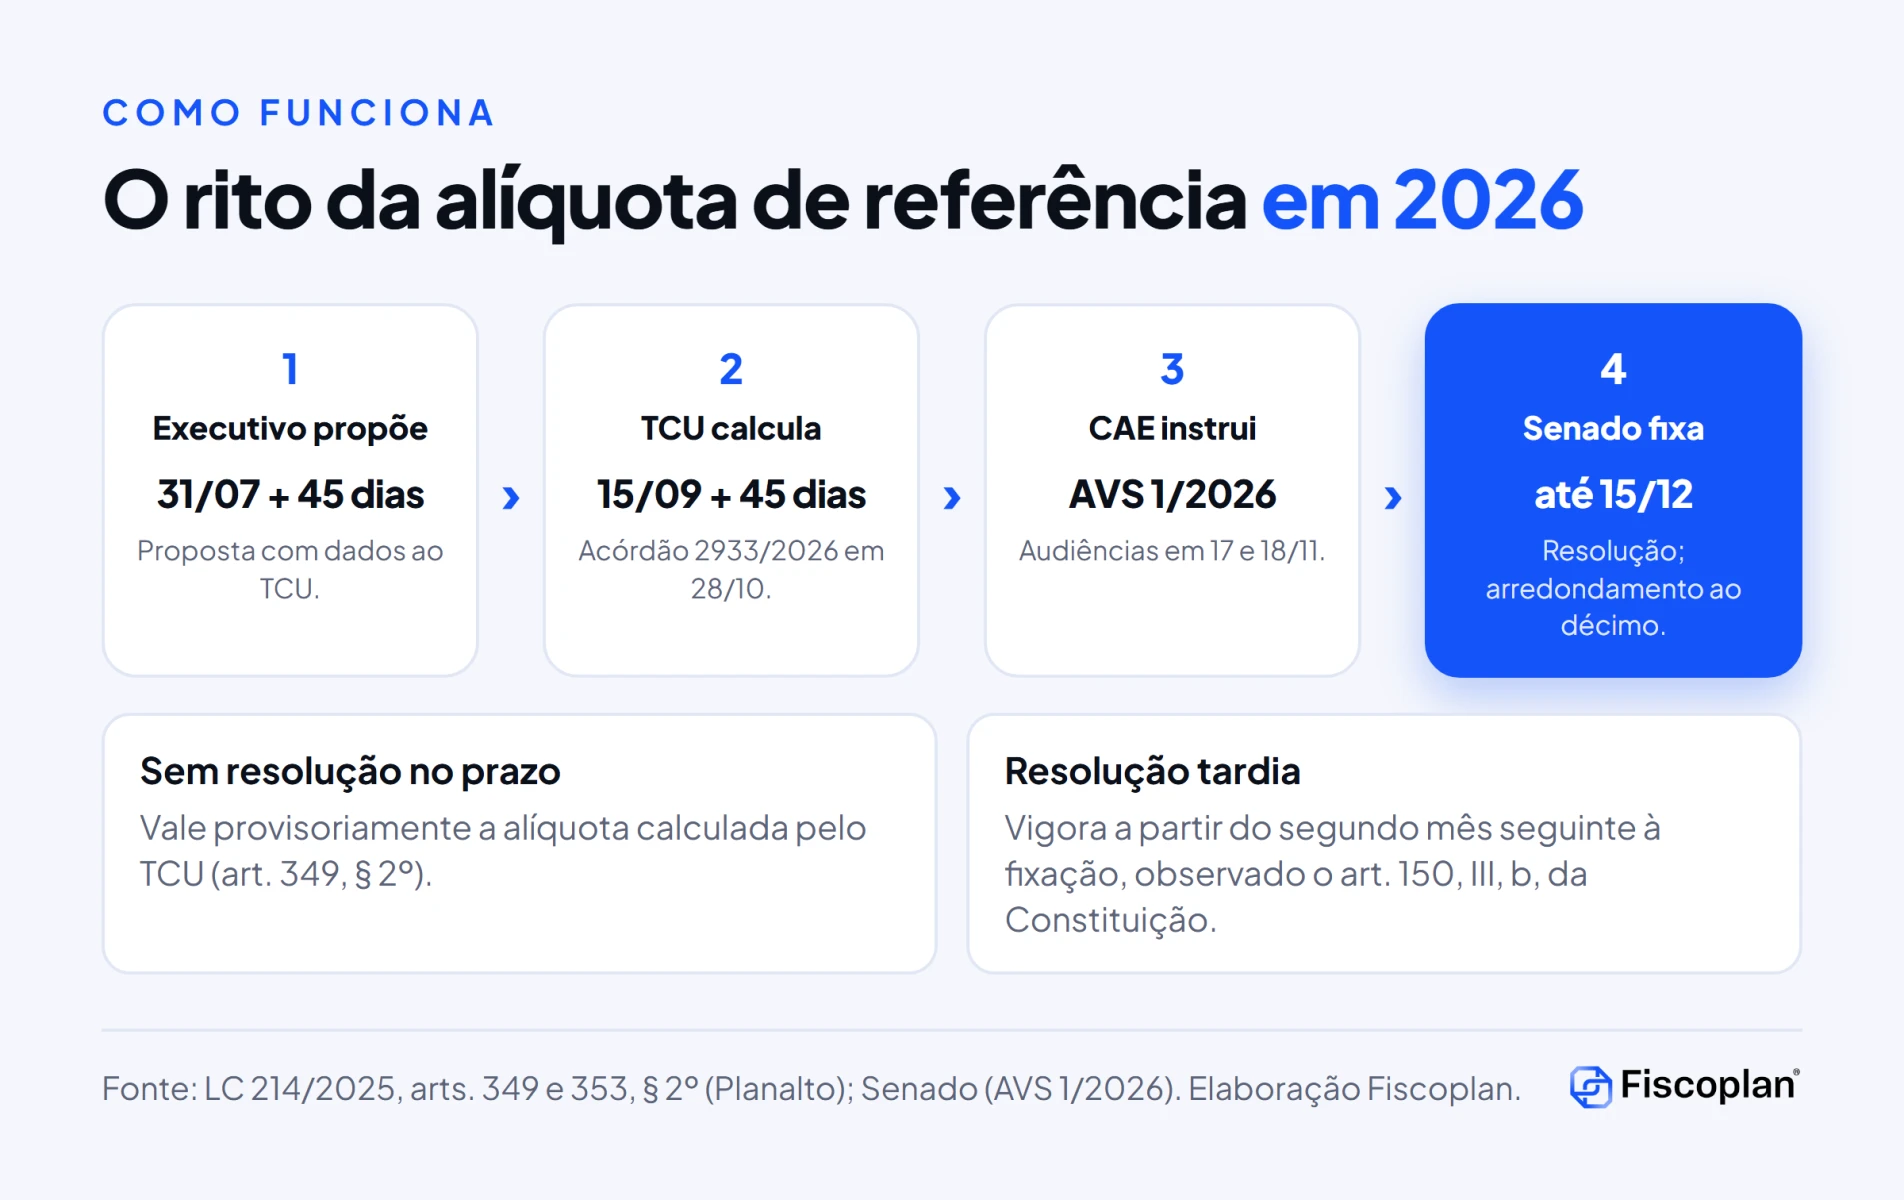
O rito deste ano foi o seguinte: o Executivo enviou a proposta ao TCU, o tribunal calculou a alíquota e encaminhou o resultado ao Senado, onde a CAE instrui a matéria antes do plenário. Segundo a Agência Brasil, entram no cálculo as alíquotas reduzidas, os regimes específicos, o Simples Nacional, os mecanismos de devolução e os créditos. Quanto mais tratamentos favorecidos, maior tende a ser a alíquota.
Três pontos de contestação apareceram até 18 de novembro de 2026:
- Metodologia: a CNI contesta o uso de dados de arrecadação de 2012 a 2021, que incluem PIS e Cofins influenciados pela incidência de ICMS e ISS na base, e pede informações mais recentes e revisão de premissas sobre sonegação e compras públicas. O período de 2012 a 2021 está previsto no próprio art. 353, § 1º, II, da LC 214.
- Transparência: o relator pediu acesso aos critérios técnicos, sob sigilo, e disse que “a transparência será o maior de todos os argumentos”.
- Calendário: a OAB pede adiamento da implementação para janeiro de 2028, e a CNI propõe que 2027 seja ano de testes, com PIS e Cofins mantidos temporariamente.
Para o histórico do cálculo e das primeiras reações, veja a análise da Fiscoplan sobre a CBS de 11,3% em 2027 e a decisão do TCU e o post sobre o rito da alíquota da CBS no Senado.
A trava de 26,5%: o que a LC 214 realmente diz
Na cobertura da audiência, o senador Izalci Lucas afirmou que a soma de CBS e IBS ficaria próxima de 30%, acima da “trava” de 26,5% da LC 214/2025, e deputados admitiram rever benefícios se o percentual for ultrapassado. A leitura do texto legal mostra um mecanismo diferente do que a palavra “trava” sugere.
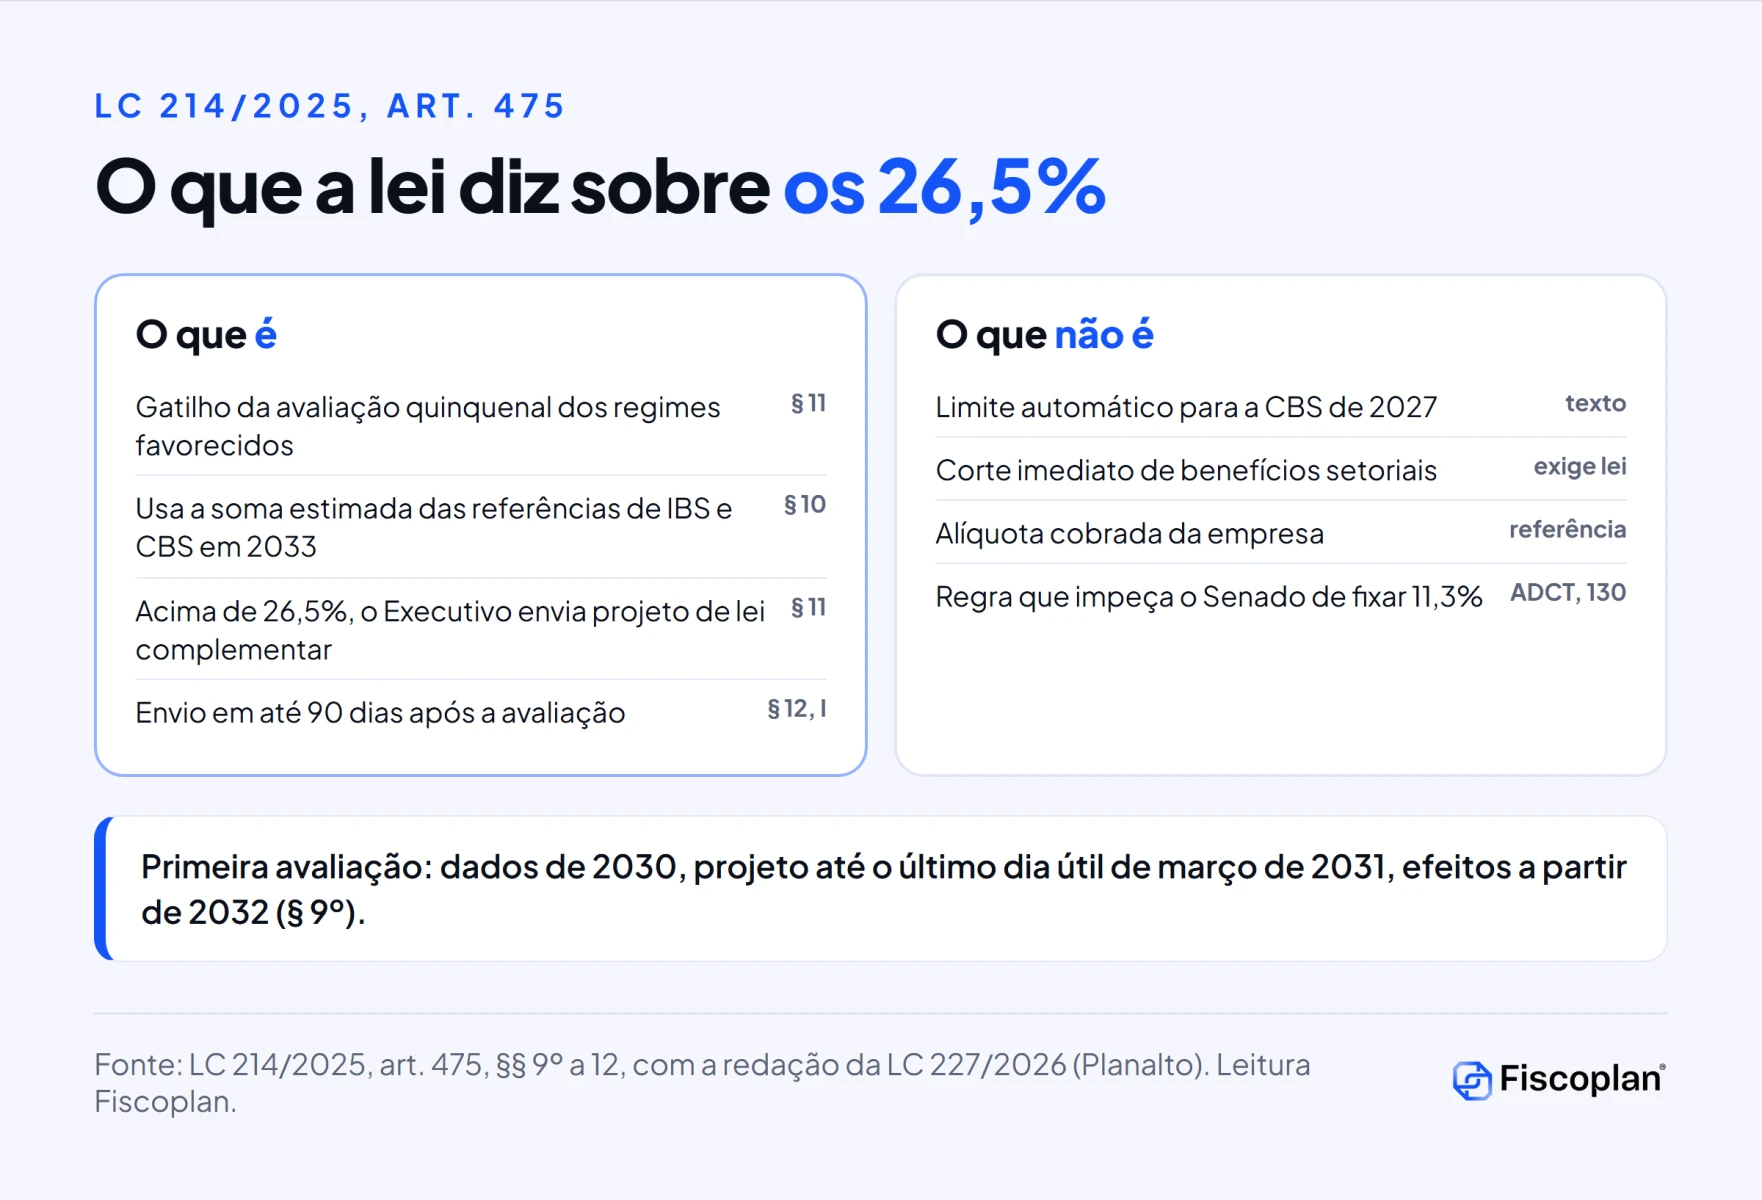
O art. 475 da LC 214 trata da avaliação quinquenal dos regimes favorecidos. O § 10, com a redação da LC 227/2026, manda estimar as alíquotas de referência de IBS e CBS em 2033. O § 11 determina que, se a soma estimada superar 26,5%, o Executivo, ouvido o Comitê Gestor do IBS, envie ao Congresso projeto de lei complementar com medidas para reduzir o percentual. O § 12 exige o envio em até 90 dias após a avaliação, acompanhado dos dados e cálculos, alterando o escopo dos regimes. A primeira avaliação usa dados de 2030, com projeto até o último dia útil de março de 2031 e efeitos a partir de 2032 (§ 9º).
Na avaliação da Fiscoplan: os 26,5% não funcionam como limite automático para a CBS de 2027. São um gatilho para revisão legislativa dos benefícios a partir da avaliação quinquenal. Isso não impede que o Congresso altere regimes antes, por lei complementar, mas qualquer mudança passa pelo art. 19: reduzir benefício reduz a referência, e criar benefício a aumenta.
Apuração por estimativa, cashback e o debate sobre adiamento
Em 11 de novembro de 2026, Barreirinhas anunciou que a Receita proporá ao Congresso uma regra opcional de transição: nos primeiros meses de vigência, o contribuinte poderá apurar a CBS com base em estimativa dos créditos e ajustar a diferença na apuração do mês seguinte. Segundo a Agência Brasil, a primeira apuração está prevista para fevereiro de 2027, e a justificativa é o split payment ainda não estar totalmente implementado, principalmente nas operações entre empresas. Na mesma ocasião, ele informou que a primeira versão do regulamento recebeu quase 5 mil sugestões e que uma nova versão seria publicada nos dias seguintes.
Sobre o cashback, a Agência Senado registra que terão direito famílias inscritas no CadÚnico com renda de até meio salário mínimo por pessoa, e que a devolução deverá ocorrer até 25 dias após a apuração do valor. A devolução não altera a apuração da empresa, mas entra na conta da alíquota de referência.
Quanto ao calendário, a posição do governo na audiência foi de manter 2027. Os senadores Esperidião Amin, Leany Lemos, Renan Filho, Rogério Carvalho e Tereza Cristina se manifestaram contra o adiamento. Izalci Lucas disse que a indefinição prejudica empresas que precisam definir preços no fim do ano. O pedido de adiamento das entidades foi analisado pela Fiscoplan no post sobre o adiamento da CBS para 2028.
Riscos e pontos de atenção
1. Número final ainda aberto
O Senado pode fixar percentual diferente de 11,3%. Até 18 de novembro de 2026, não havia relatório apresentado no AVS 1/2026 nem data de votação no plenário. Preço e contrato fechados com uma alíquota única tendem a exigir revisão.
2. Resolução tardia
Se o prazo ultrapassar 22 de dezembro, vale a alíquota do TCU até a fixação, e a resolução só vigora a partir do segundo mês seguinte, observado o art. 150, III, b, da Constituição (art. 349, § 2º). O efeito prático de uma resolução que aumente ou reduza a alíquota nessa situação exige análise jurídica específica.
3. Uso indevido da média de 8,5%
A estimativa da Fazenda é uma média nacional. Aplicá-la a uma operação sem benefício subestima o débito em quase 3 pontos percentuais em relação à referência de 11,3%.
4. Ajuste de 0,1 ponto e regulamento
O tratamento do ajuste do art. 127 do ADCT e a versão final do regulamento da CBS ainda precisam ser conferidos. Sistemas parametrizados antes da publicação podem precisar de correção.
5. Divergências na cobertura
As fontes divergem sobre a formulação dos 8,5% (“é de” ou “abaixo de”), sobre quem estimou os 9,21% (comitê gestor ou equipe econômica) e sobre a natureza dos 26,5%. Para decisões de preço e provisão, use o texto da LC 214 e da resolução, não a manchete.
O que as empresas devem fazer agora: checklist da alíquota efetiva da CBS
- Separar referência e efetiva nos modelos: usar a referência (11,3% até a resolução) como alíquota cheia e calcular a efetiva da própria empresa, nunca a média de 8,5%.
- Mapear regimes por item: classificar produtos e serviços entre regra geral, reduções de 30% e 60%, regimes específicos e alíquota zero, com o dispositivo da LC 214 de cada enquadramento.
- Simular créditos por fornecedor: identificar fornecedores com alíquota reduzida ou no Simples Nacional, que geram crédito menor, e medir o efeito sobre o valor a recolher.
- Montar três cenários de preço: 11,3%, um percentual menor fixado pelo Senado e a aplicação do ajuste de 0,1 ponto, com gatilhos de revisão nos contratos.
- Revisar contratos de longo prazo: incluir cláusula de reequilíbrio vinculada à resolução do Senado e às revisões anuais anunciadas por Durigan.
- Preparar a apuração de fevereiro de 2027: avaliar a adesão à apuração por estimativa de créditos, se aprovada, e o controle do ajuste no mês seguinte.
- Encerrar créditos de PIS e Cofins: levantar saldos e teses antes da extinção dos tributos. A frente de recuperação de créditos tributários federais deve rodar antes de 2027; veja também o que fazer com os créditos de PIS/Cofins antes de 2027.
- Atualizar ERP e documentos fiscais: parametrizar a alíquota como variável, e não como constante, para absorver a resolução e as revisões anuais.
- Acompanhar a CAE e o plenário: monitorar o relatório de Eduardo Braga e a votação até 15 de dezembro.
- Documentar enquadramentos: regimes reduzidos exigem prova do enquadramento; uma estrutura de defesa de autos de infração reduz o risco de autuação na largada da CBS.
Empresas com folha relevante devem alinhar a rotina de conformidade previdenciária ao mesmo calendário, já que o fechamento de 2026 concentra obrigações federais e a parametrização dos novos tributos.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre a alíquota efetiva da CBS
Qual é a alíquota efetiva da CBS?
Na audiência da CAE de 17 de novembro de 2026, Durigan estimou a alíquota efetiva média da CBS em 8,5%. É uma estimativa de carga média, que considera reduções, regimes específicos e devoluções, e não uma alíquota fixada em lei ou resolução.
Qual a diferença entre alíquota de referência e alíquota efetiva da CBS?
A referência é calculada pelo TCU e fixada por resolução do Senado para preservar a arrecadação dos tributos substituídos: 11,3468% no cálculo de 2027, arredondado para 11,3%. A efetiva é a carga média depois das reduções e regimes favorecidos, estimada pela Fazenda em 8,5%.
Até quando o Senado precisa fixar a alíquota da CBS de 2027?
Até 15 de dezembro de 2026. A LC 214/2025 fixa o prazo de 31 de outubro (art. 349, § 1º, II), prorrogado em 45 dias apenas em 2026 (art. 353, § 2º). Sem resolução, vale provisoriamente a alíquota do TCU.
O que acontece se o Senado não votar a alíquota da CBS?
Pelo art. 349, § 2º, enquanto a alíquota não for fixada serão usadas as alíquotas calculadas pelo TCU. A resolução posterior vigora a partir do segundo mês seguinte ao da fixação, observado o art. 150, III, b, da Constituição.
A trava de 26,5% limita a CBS de 2027?
Não pelo texto da lei. O art. 475, § 11, usa 26,5% como gatilho da avaliação quinquenal: se a soma estimada das referências de IBS e CBS para 2033 passar desse percentual, o Executivo envia projeto de lei complementar para reduzi-la.
Minha empresa vai pagar 11,3% ou 8,5% de CBS?
Nenhum dos dois automaticamente. Operações sem benefício partem da referência fixada; operações com redução têm alíquota menor; e o valor a recolher depende dos créditos. A carga de cada empresa exige cálculo por produto, serviço e cadeia de fornecedores.
A alíquota da CBS vai mudar todo ano?
Segundo Durigan, a alíquota será revista todo ano. A LC 214 prevê resolução do Senado para a referência da CBS de 2027 a 2033 (art. 349), com cálculos do TCU feitos no ano anterior ao de vigência.
O início da CBS em 2027 pode ser adiado?
Fazenda e Receita defenderam manter 2027, e o presidente da CAE disse que a data precisa ser mantida. CNI e OAB pedem adiamento ou 2027 como ano de testes. Qualquer adiamento dependeria de mudança normativa, inexistente até 18 de novembro de 2026.
Conclusão: a alíquota efetiva da CBS é cálculo de cada empresa
A audiência de 17 de novembro deixou dois números em circulação e uma confusão previsível. Os 11,3% são a referência que o Senado precisa fixar até 15 de dezembro, ou que valerá por falta de decisão. Os 8,5% são a média nacional estimada pela Fazenda depois de reduções e devoluções. Nenhum dos dois é a alíquota efetiva da CBS de uma empresa específica.
Com a resolução prevista para poucas semanas antes do início da cobrança, a vantagem fica com quem já tem o mapa de regimes, a simulação de créditos por fornecedor e cláusulas de reequilíbrio prontas. A Fiscoplan acompanha a tramitação do AVS 1/2026 e atualizará esta análise após a votação.
Nossa equipe mapeia produtos, serviços e fornecedores, simula a carga em cenários de 11,3% e da resolução do Senado e estrutura o plano de adequação de preços, contratos e sistemas.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Agência Senado. No Senado, ministro da Fazenda defende novo tributo sobre o consumo. 17/11/2026.
- Senado Federal. Aviso nº 1/2026 (AVS 1/2026), Acórdão TCU nº 2933/2026. Consulta em 18/11/2026.
- Agência Brasil. Durigan explica no Senado alíquota de 11,3% da CBS. 17/11/2026.
- Agência Brasil, via Acessa. Durigan defende alíquota da reforma e estima média efetiva de 8,5%. 17/11/2026.
- Agência Brasil. TCU aprova cálculo da alíquota de referência da CBS em 11,3%. 28/10/2026.
- Agência Brasil. Proposta que facilita transição tributária será enviada ao Congresso. 11/11/2026.
- Presidência da República. Lei Complementar nº 214, de 16 de janeiro de 2025, arts. 18, 19, 127, 128, 349, 352, 353 e 475, com alterações da LC 227/2026.
- Presidência da República. Constituição Federal, ADCT, arts. 125, 126, 127 e 130 (EC 132/2023).