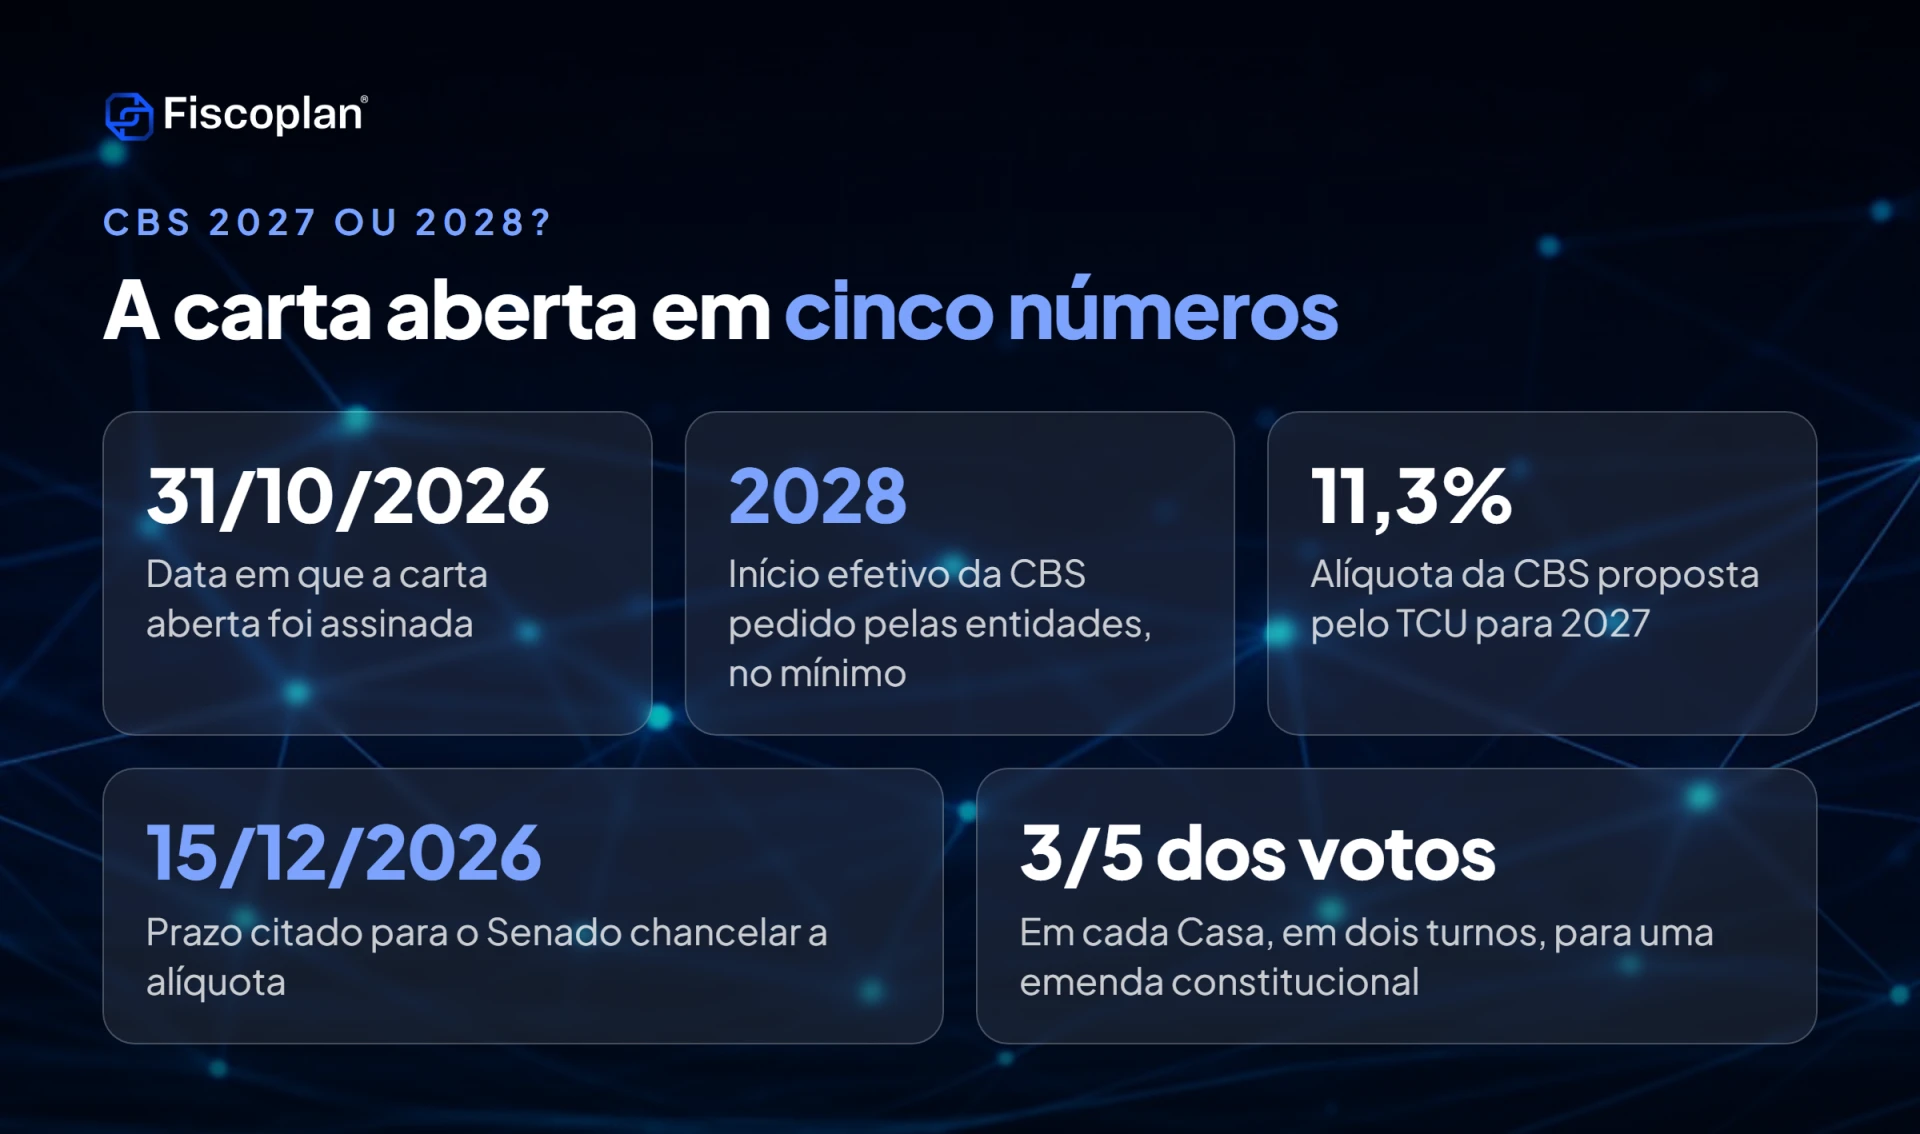
Entidades das áreas jurídica, tributária e empresarial enviaram uma carta aberta pedindo o adiamento da CBS para 2028. O documento, assinado em 31 de outubro de 2026 e divulgado nos primeiros dias de novembro, propõe que 2027 seja reservado a testes e à adaptação das empresas, e que o início efetivo da cobrança da Contribuição sobre Bens e Serviços fique para, no mínimo, 2028.
Até o fechamento desta análise, o calendário oficial não foi alterado. A CBS segue prevista para janeiro de 2027. Para CFOs e diretores tributários, o pedido não muda o que precisa ser feito hoje, mas cria um cenário de incerteza que exige planejamento por faixas de risco.
- O que diz a carta aberta
- Os quatro argumentos das entidades
- Alíquota de 11,3%: origem e prazo no Senado
- Calendário atual e o que a carta propõe
- Adiar a CBS é juridicamente possível?
- A PEC em preparação
- Três cenários para planejar
- Impacto prático para empresas
- O que fazer agora: checklist
- Perguntas frequentes
- Referências
O que diz a carta aberta sobre o adiamento da CBS para 2028
A carta tem duas frentes. A primeira é temporal: reservar 2027 a testes e adaptação, mediante as alterações normativas necessárias, e transferir o início da implementação efetiva da CBS para, no mínimo, 2028. A segunda é operacional: pedir tempo para que sistemas, contratos e regras de transição estejam em condições de uso antes da cobrança efetiva.
As entidades pedem, ainda, prazo razoável para revisar contratos e a formação de preços após a divulgação das alíquotas, pleno funcionamento dos sistemas de apuração assistida, tempo para adequar as ferramentas empresariais e mecanismos para solucionar conflitos entre CBS e IBS.
Um ponto que o debate público costuma omitir: os signatários afirmam que a proposta não é oposição à reforma. Reiteram apoio aos objetivos de simplificação, transparência e neutralidade do sistema tributário. Em trecho citado pela imprensa, a carta diz que o êxito da reforma não deve ser medido pelo cumprimento de um calendário.
Os quatro argumentos das entidades para adiar a CBS
1. Alíquota indefinida até a véspera
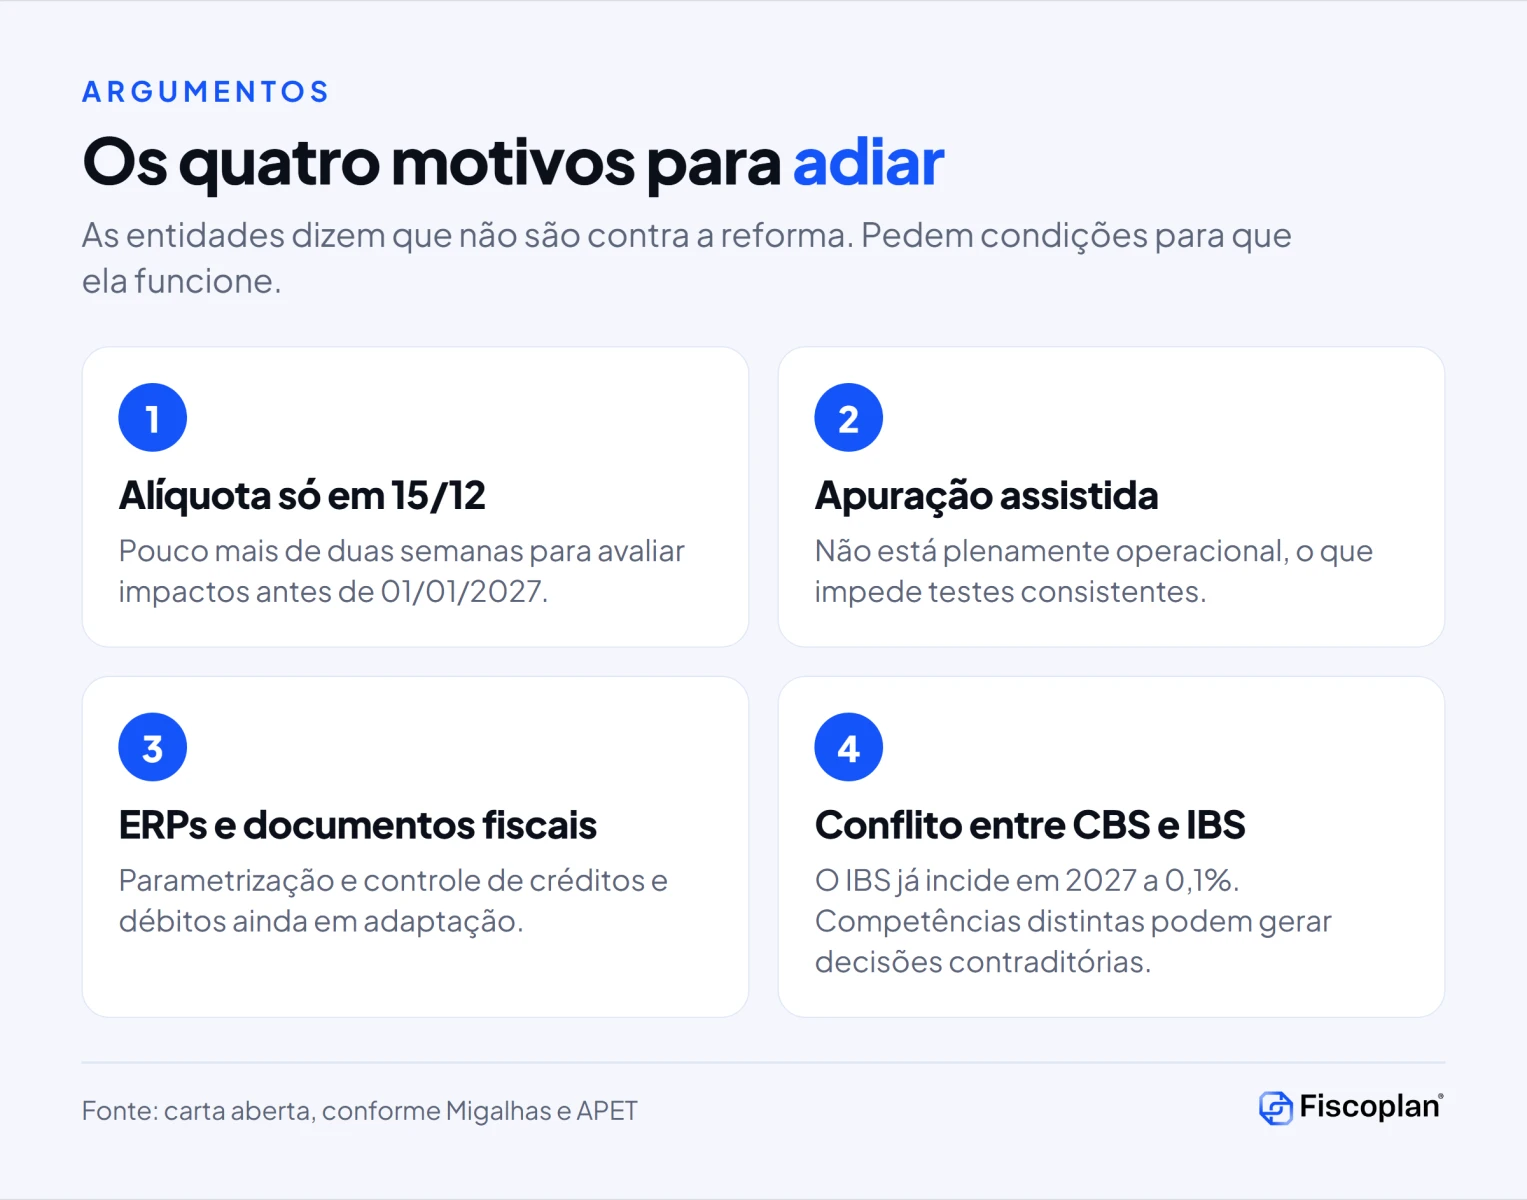
A divulgação da alíquota da CBS está prevista para 15 de dezembro de 2026. Isso deixaria pouco mais de duas semanas para as empresas avaliarem impactos, revisarem preços e contratos e ajustarem sistemas antes de 1º de janeiro de 2027.
2. Apuração assistida ainda não plenamente operacional
Segundo a carta, o sistema de apuração assistida do IBS e da CBS não está plenamente operacional, o que impede testes consistentes. A avaliação das entidades é que emitir a nota fiscal com os campos da CBS não basta: o teste relevante é a apuração.
3. Adaptação de ERPs, documentos fiscais e controle de créditos
A adaptação envolve ERPs, emissão de documentos fiscais, parametrização e controle de créditos e débitos. A carta também menciona limitações à recuperação integral de créditos em determinadas operações e invoca princípios como neutralidade, segurança jurídica, livre iniciativa e proteção da confiança legítima.
4. Risco de conflitos judiciais entre CBS e IBS
A CBS é de competência federal. O IBS é de competência compartilhada entre estados, Distrito Federal e municípios e, segundo a carta, já incidirá em 2027 à alíquota de 0,1%, com elevação gradual a partir de 2029. Competências jurisdicionais distintas podem gerar decisões contraditórias sobre a mesma operação. As entidades pedem mecanismos coordenados para resolver esses conflitos.
Alíquota da CBS de 11,3%: quem calculou e qual o prazo no Senado
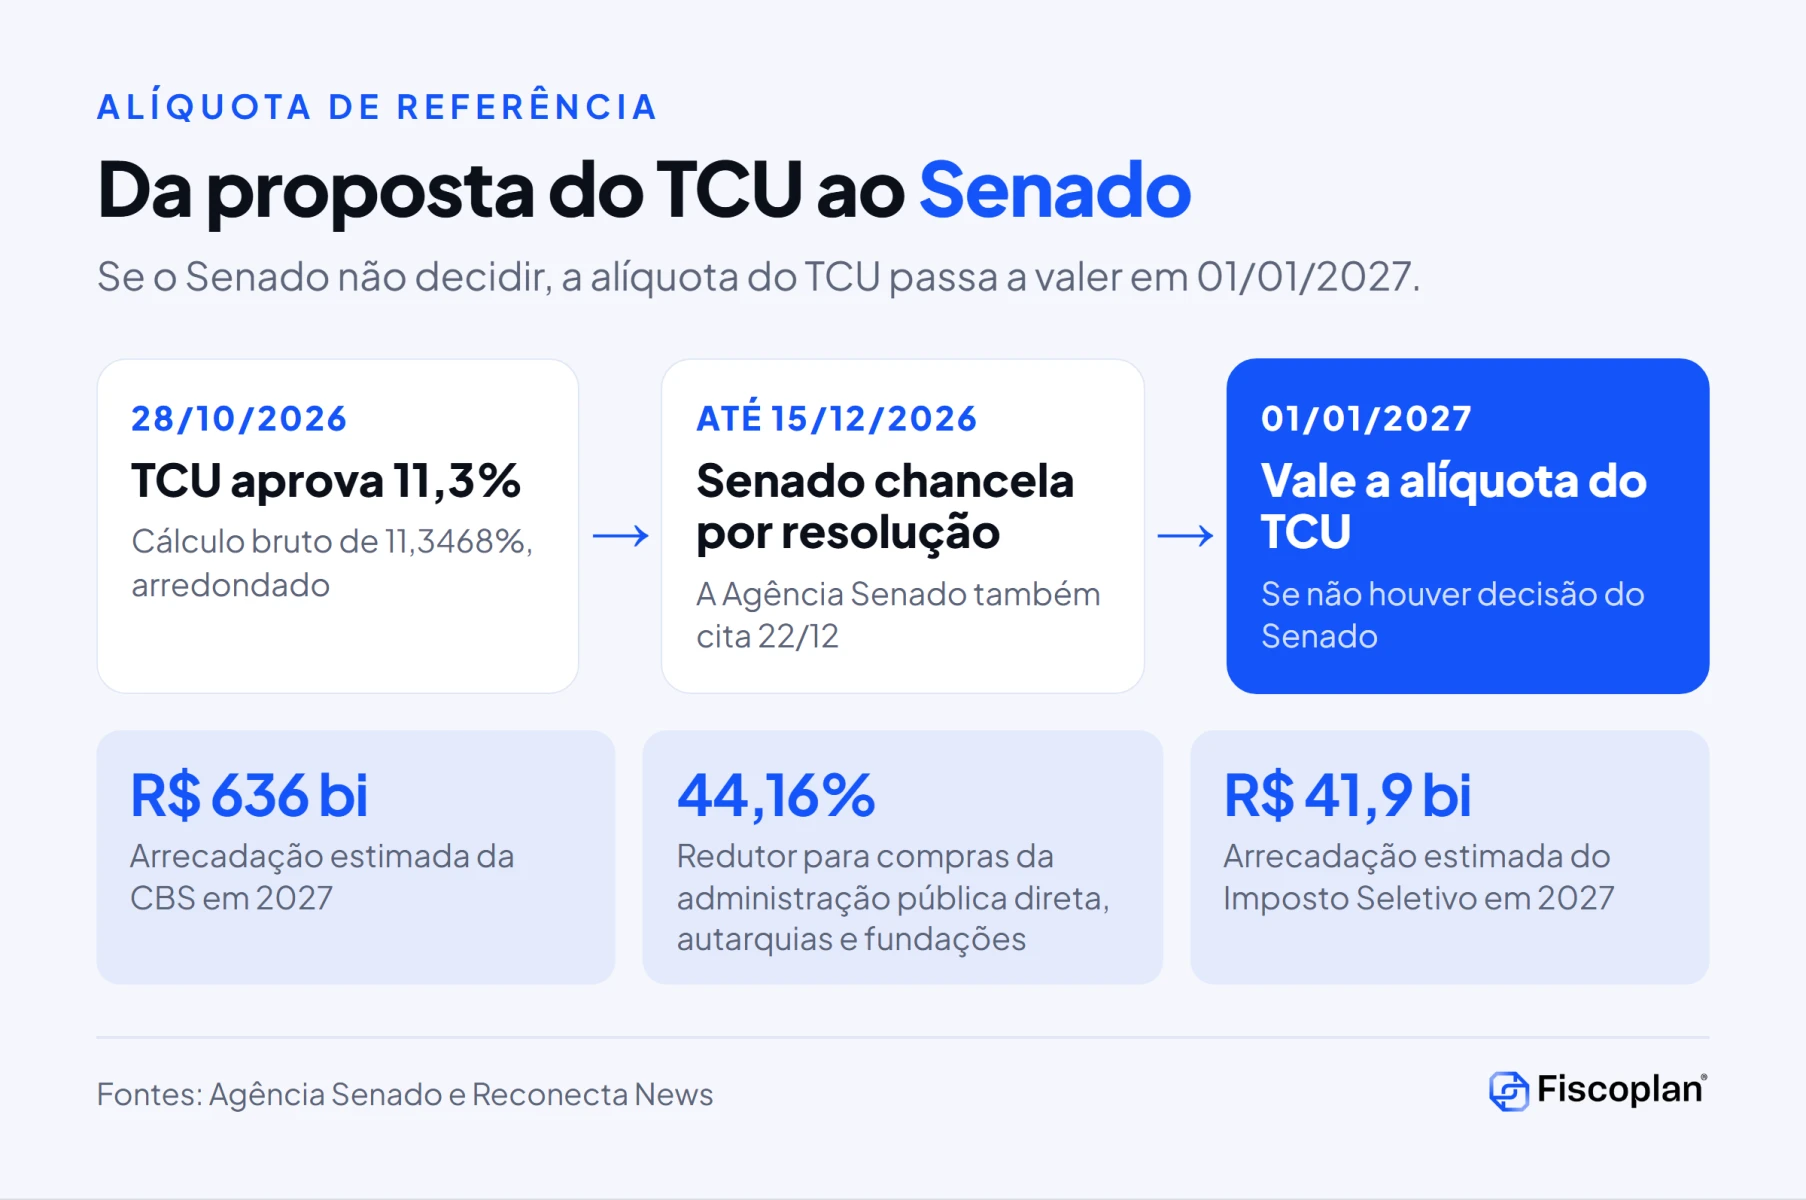
O pedido de adiamento ganha força porque a alíquota de referência ainda não está fixada. Em 28 de outubro de 2026, o Tribunal de Contas da União aprovou proposta para que a CBS seja de 11,3% em 2027, conforme a Agência Senado. O Reconecta News informa que o cálculo bruto foi de 11,3468%, arredondado para 11,3%.
Ver os dados da alíquota em tabela
| Item | Informação publicada |
|---|---|
| Alíquota proposta pelo TCU para 2027 | 11,3% |
| Data da aprovação no TCU | 28/10/2026 |
| Redutor para compras da administração pública direta, autarquias e fundações | 44,16% |
| Arrecadação estimada da CBS em 2027 | R$ 636 bilhões |
| Arrecadação estimada do Imposto Seletivo em 2027 | R$ 41,9 bilhões |
| Prazo para chancela do Senado | 15/12/2026 |
| Se o Senado não decidir | A alíquota do TCU é efetivada a partir de 01/01/2027 |
A Agência Senado também menciona 22 de dezembro como prazo para o Senado fixar a alíquota por resolução. As datas aparecem no mesmo texto e não são conciliadas na matéria, o que recomenda acompanhar a tramitação diretamente na Casa antes de tomar decisões de precificação.
O Imposto Seletivo, por sua vez, já tem alíquotas definidas pela Medida Provisória 1.399/2026, com efeitos a partir de 2 de fevereiro de 2027. Sobre essa MP, veja nossa análise completa no artigo Imposto Seletivo 2027: alíquotas da MP 1.399/2026.
Calendário atual da CBS e o que a carta propõe
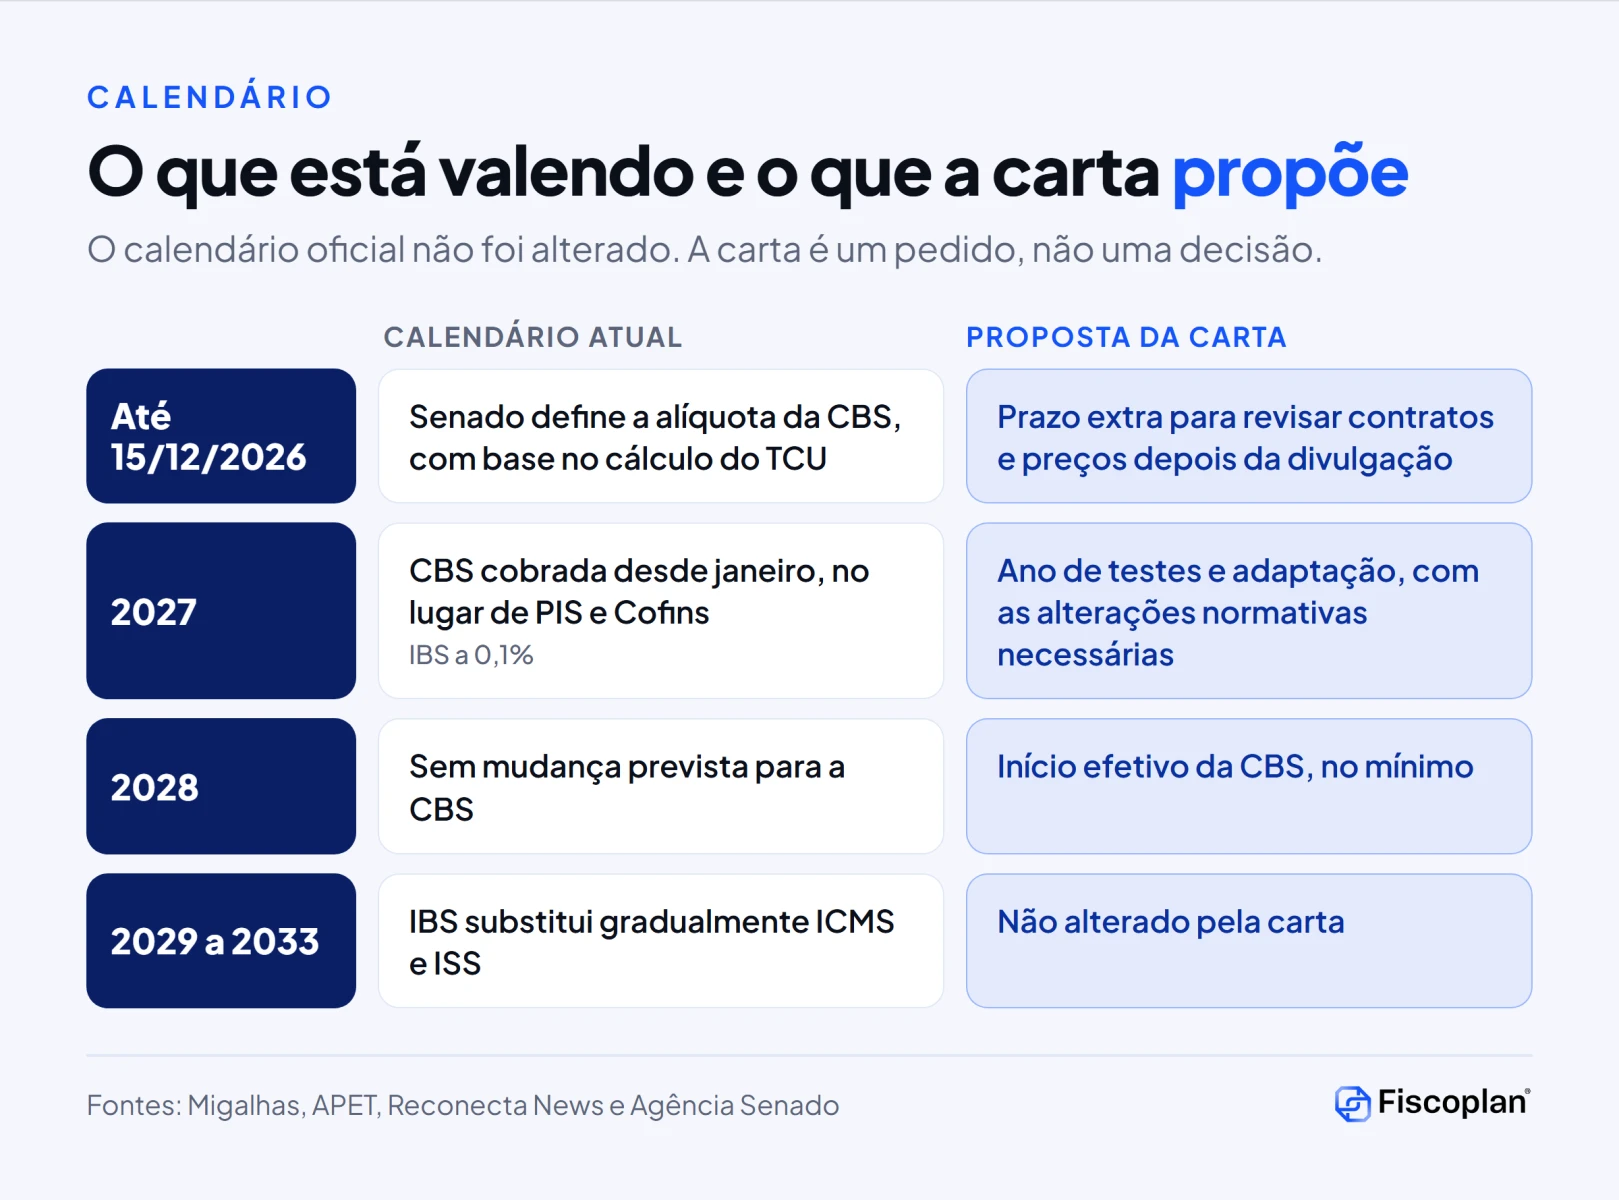
Ver o calendário em tabela
| Período | Calendário atual | Proposta da carta |
|---|---|---|
| Até 15/12/2026 | Definição da alíquota de referência da CBS pelo Senado, com base no cálculo do TCU | Tempo adicional para revisão de contratos e preços após a divulgação |
| 2027 | CBS passa a ser cobrada em janeiro, substituindo PIS e Cofins. IBS a 0,1% | Ano de testes e adaptação, com alterações normativas |
| 2028 | Sem mudança prevista para a CBS | Início efetivo da CBS, “no mínimo” |
| 2029 a 2033 | IBS substitui gradualmente ICMS e ISS. Elevação gradual do IBS a partir de 2029 | Não alterado pela carta |
A carta não pede o adiamento da cobrança do IBS de 0,1% em 2027. Pede mecanismos para harmonizar eventuais conflitos entre os dois tributos. Esse detalhe importa para a análise de impacto, porque uma CBS adiada e um IBS mantido gerariam um ano com tributação assimétrica.
Adiar a CBS para 2028 é juridicamente possível?
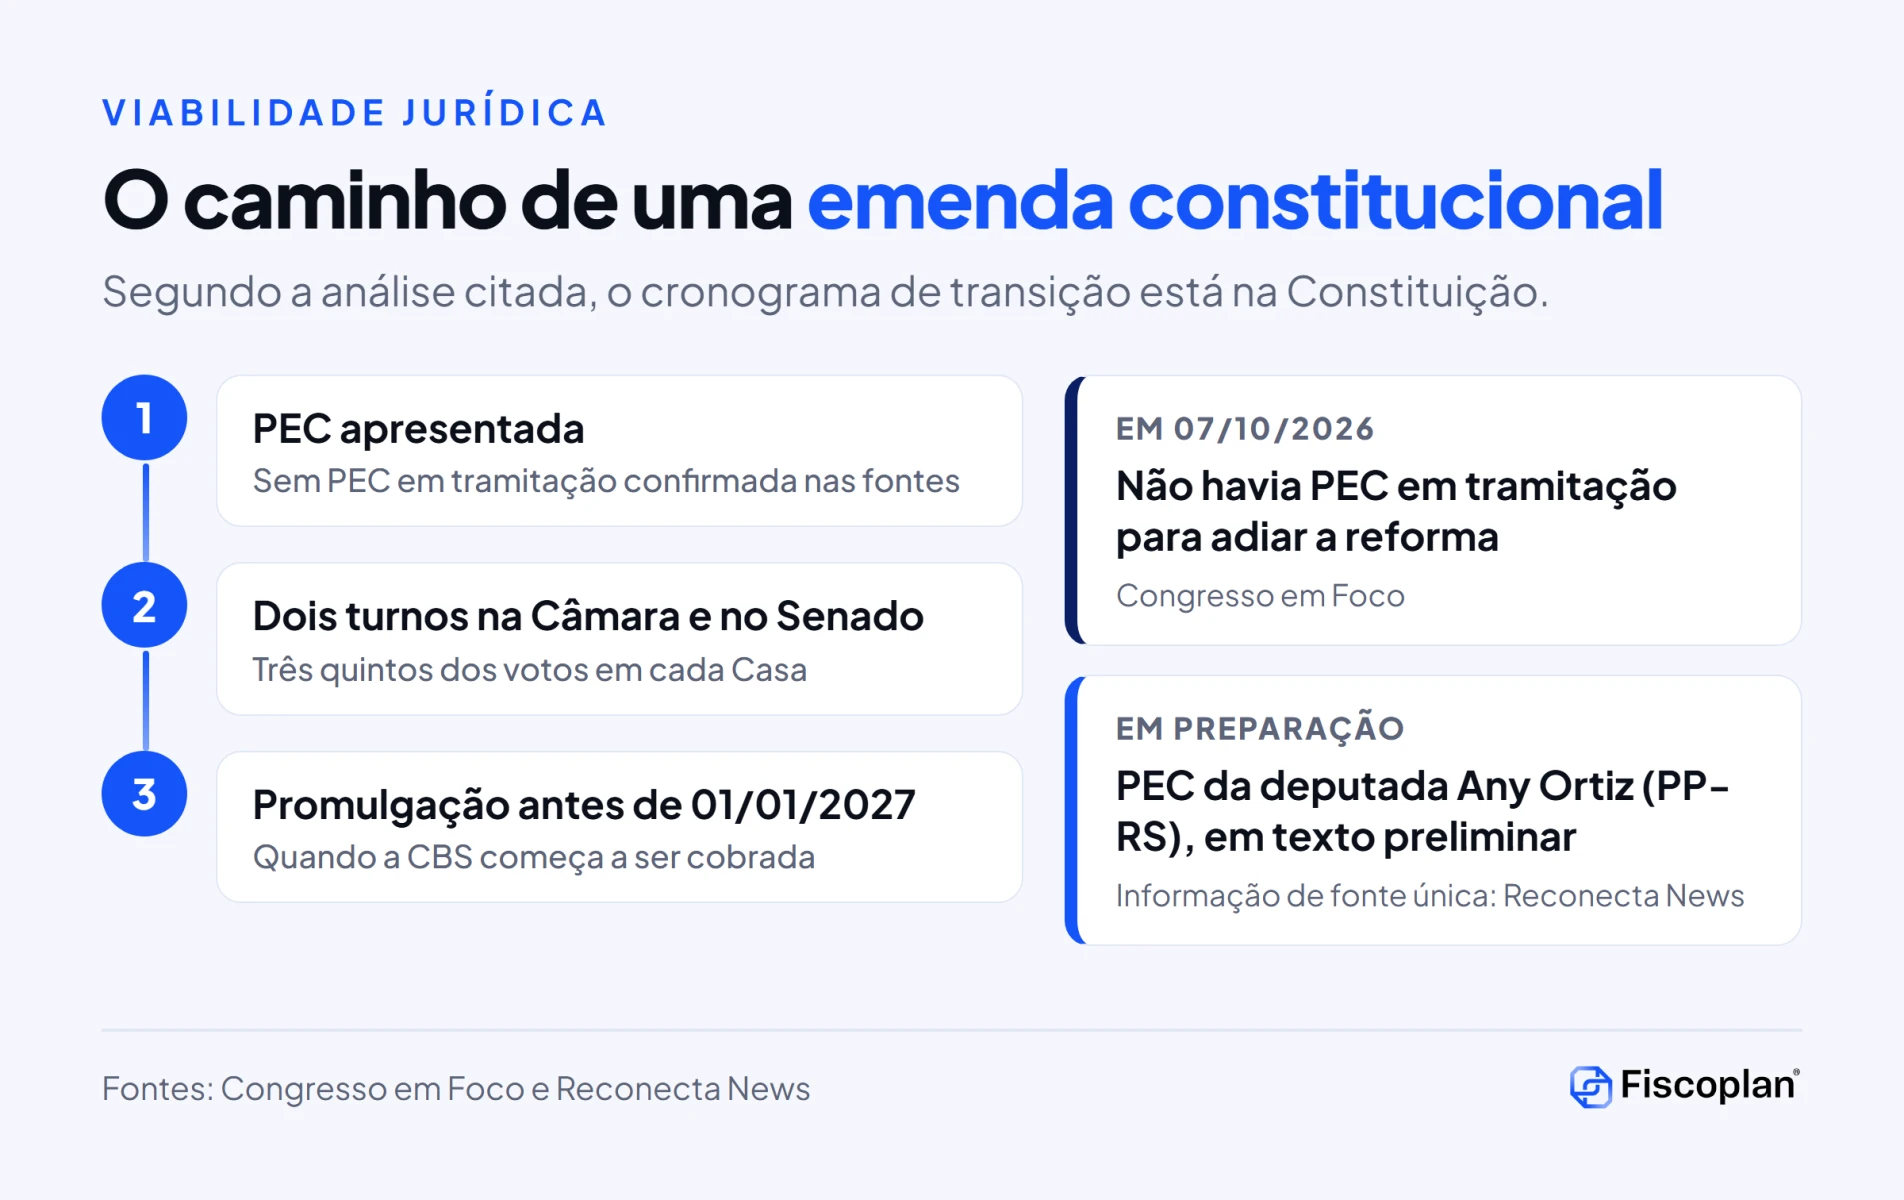
Segundo análise publicada no Congresso em Foco em 7 de outubro de 2026, o cronograma de transição da CBS e do IBS está na própria Constituição. Por isso, o adiamento exigiria emenda constitucional, com votação em dois turnos na Câmara e no Senado e três quintos dos votos em cada Casa. A emenda precisaria ser promulgada antes de 1º de janeiro de 2027.
O relator do projeto que regulamentou a reforma, deputado Reginaldo Lopes (PT-MG), já havia dito que revogar ou postergar a reforma exigiria a aprovação de uma PEC. O ex-secretário extraordinário da Reforma Tributária, Bernard Appy, avaliou que voltar atrás seria um grande erro. As duas manifestações constam de matéria de maio de 2026 e refletem a posição de cada um naquela data.
O mesmo artigo do Congresso em Foco argumenta que ajustes operacionais, penalidades e prazos de obrigações acessórias não estão na Constituição e podem ser tratados por lei complementar ou regulamento. Essa é uma opinião do autor, mas aponta uma via de meio-termo que não exige PEC.
A PEC em preparação e o ambiente político
De acordo com o Reconecta News, uma PEC da deputada Any Ortiz (PP-RS) está em preparação, em texto preliminar e sem número. A proposta manteria 2026 e 2027 como períodos de adaptação, com continuidade da cobrança em alíquotas reduzidas do IBS e da CBS, e transferiria para 2028 o início da cobrança definitiva da CBS e do Imposto Seletivo. Essa informação foi localizada em uma única fonte e não foi confirmada em fonte oficial.
No contexto geral, levantamento citado em matéria de maio de 2026 apontava 50 projetos no Congresso para alterar a reforma, cerca de 70% voltados ao Imposto Seletivo. A mesma matéria registra que qualquer flexibilização tende a elevar a alíquota padrão da CBS. O número de projetos refere-se àquela data e não foi atualizado.
Três cenários para planejar a CBS em 2027 e 2028
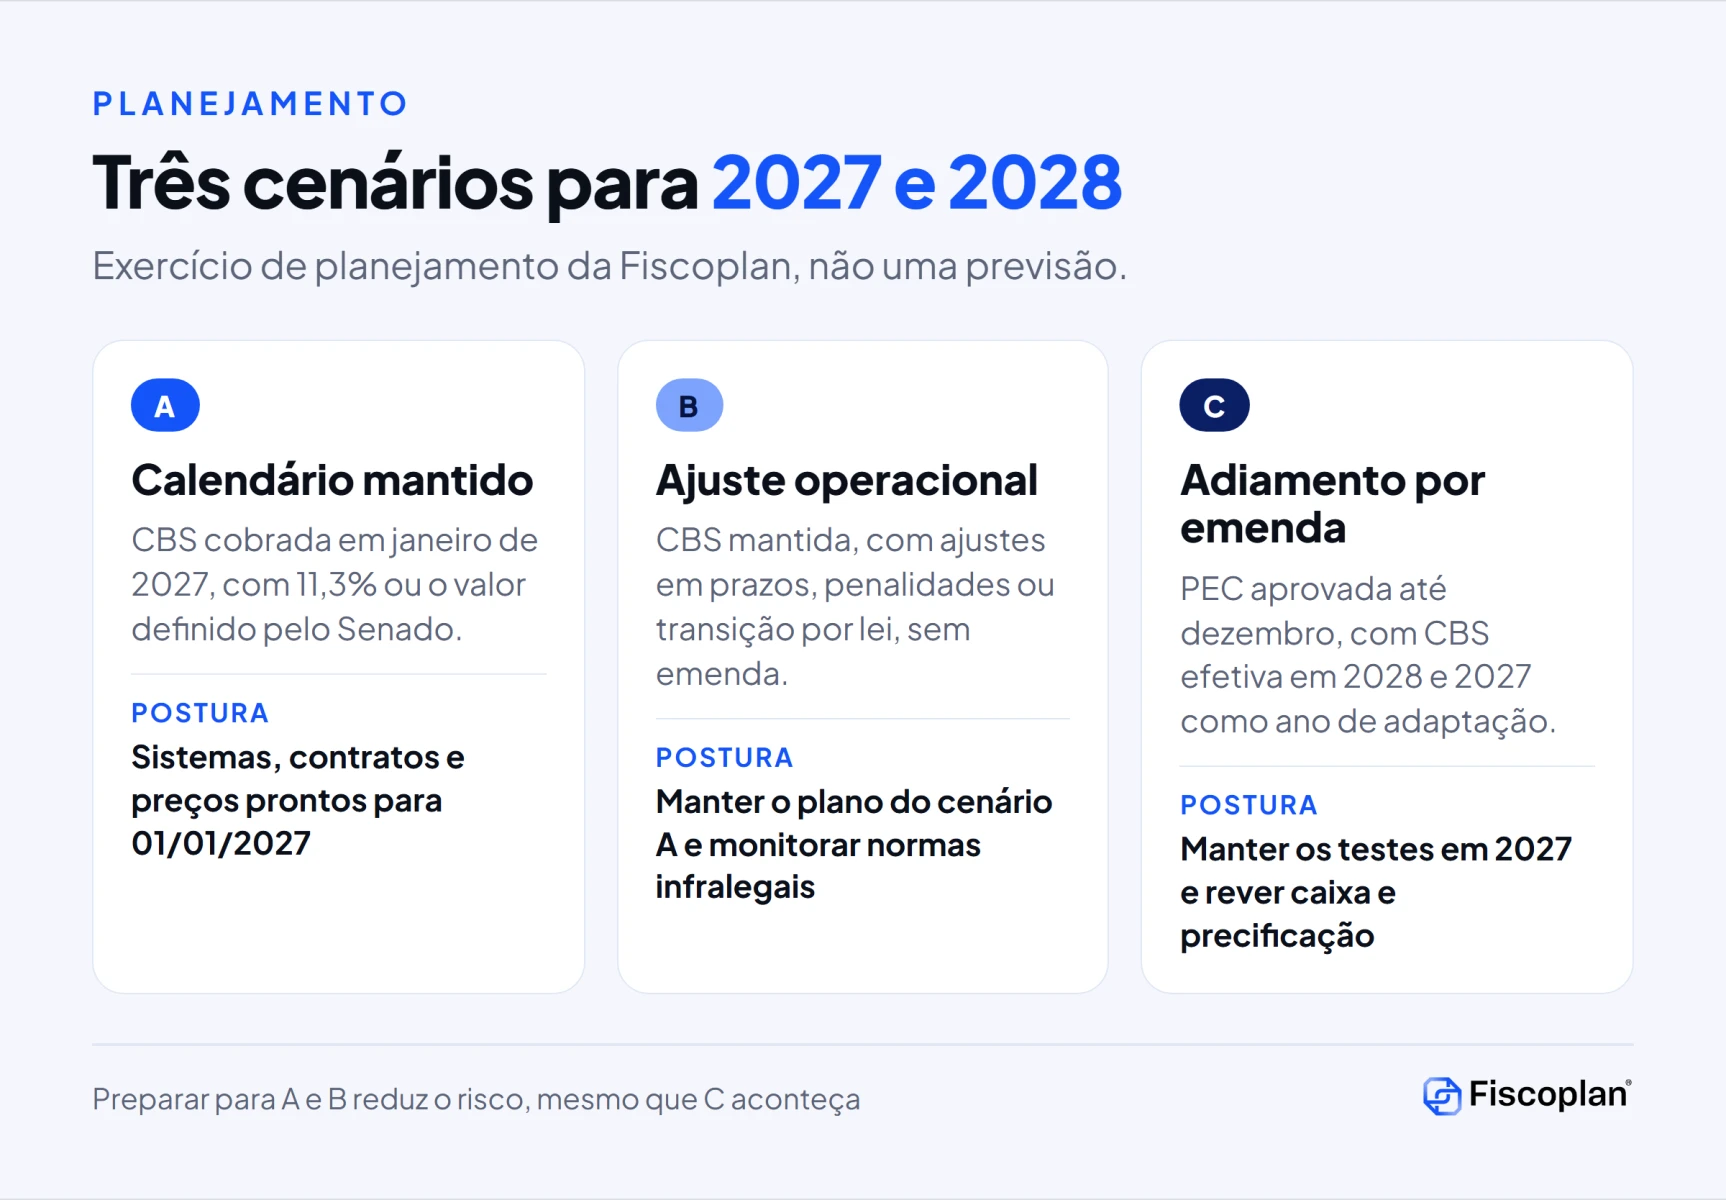
Os cenários abaixo são exercício de planejamento da Fiscoplan e não previsões. Servem para definir o que a empresa precisa ter pronto em cada hipótese.
Ver os cenários em tabela
| Cenário | O que aconteceria | Postura recomendada |
|---|---|---|
| A. Calendário mantido | CBS cobrada em janeiro de 2027, com alíquota de 11,3% ou valor definido pelo Senado | Sistemas, contratos e preços prontos para 01/01/2027 |
| B. Flexibilização operacional | CBS mantida, com ajustes em prazos de obrigações acessórias, penalidades ou regras de transição por lei, sem emenda | Manter o plano do cenário A e monitorar normas infralegais |
| C. Adiamento por emenda | PEC aprovada até dezembro, com CBS efetiva em 2028 e 2027 como ano de adaptação | Manter testes em 2027 e rever o fluxo de caixa e a precificação de 2027 |
Na avaliação da Fiscoplan, o prazo curto para uma emenda constitucional torna os cenários A e B mais relevantes para o planejamento. Empresas que reduzirem o ritmo de preparação apostando no cenário C assumem o maior risco.
Impacto prático do adiamento da CBS para as empresas
Fluxo de caixa e precificação
Com a alíquota só definida em dezembro, contratos de longo prazo e tabelas de preço de janeiro ficam expostos. Cláusulas de repasse de tributos e de reequilíbrio precisam ser revisadas antes de 15 de dezembro.
Créditos e neutralidade
Empresas com grande volume de créditos de PIS e Cofins precisam entender como a transição afeta o aproveitamento. A carta cita limitações à recuperação integral de créditos em certas operações, o que torna a simulação por operação indispensável. Uma frente de recuperação de créditos tributários federais deve considerar esse novo ambiente.
Contencioso entre CBS e IBS
A previsão de IBS em 2027 e de CBS em regime de adaptação, ou de CBS cheia, aumenta a chance de decisões divergentes sobre a mesma operação. Estruturas de defesa de autos de infração precisam estar atualizadas para o novo cenário litigioso.
Sistemas e conformidade
ERPs, emissão de documentos fiscais e parametrização de créditos e débitos são o principal gargalo citado pelas entidades. Uma governança de conformidade tributária com responsáveis, prazos e testes registrados reduz o risco, qualquer que seja o cenário.
O que fazer agora: checklist para a CBS em 2027
- Não reduzir o ritmo: manter o cronograma de adaptação como se a CBS começasse em 01/01/2027.
- Simular a carga: calcular o impacto com a alíquota de 11,3% e com uma faixa de variação, por produto e por operação.
- Revisar contratos: inserir ou ajustar cláusulas de repasse, reequilíbrio e revisão de preços após a divulgação definitiva da alíquota.
- Testar a apuração: validar a apuração assistida e a conciliação entre documentos fiscais e apuração, não apenas a emissão da nota.
- Mapear créditos: identificar operações com limitação de crédito e estimar o efeito no caixa.
- Preparar o contencioso: mapear teses em que CBS e IBS possam gerar decisões divergentes.
- Definir gatilhos: estabelecer datas de decisão, como 15/12/2026, para revisar o plano conforme o Senado e a PEC avançarem.
- Acompanhar a tramitação: monitorar o Senado, o TCU e qualquer proposta de emenda constitucional protocolada.
- Documentar a governança: registrar responsáveis, testes e decisões de adequação para eventual fiscalização.
Empresas com obrigações trabalhistas e previdenciárias acopladas ao fechamento fiscal devem alinhar o calendário com a rotina de conformidade previdenciária, já que o fim de 2026 concentra decisões de várias áreas.
Ebook gratuito: como crescer com a Reforma Tributária
Para transformar a transição em vantagem competitiva, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre o adiamento da CBS para 2028
A CBS foi adiada para 2028?
Não. Até a data desta análise, o calendário oficial não foi alterado e a CBS segue prevista para janeiro de 2027. Existe uma carta aberta pedindo o adiamento, sem decisão do governo ou do Congresso.
Quem pediu o adiamento da CBS?
Entidades das áreas jurídica, tributária e empresarial, em carta assinada em 31 de outubro de 2026. A Migalhas informa 27 organizações signatárias, e a APET está entre elas. A lista completa de nomes não foi confirmada nas fontes consultadas.
O que a carta aberta pede exatamente?
Que 2027 seja reservado a testes e adaptação das empresas, mediante as alterações normativas necessárias, e que a implementação efetiva da CBS comece em 2028, no mínimo.
Qual é a alíquota da CBS prevista para 2027?
O TCU aprovou em 28 de outubro de 2026 uma proposta de 11,3%. O Senado deve chancelar o valor até 15 de dezembro. Sem isso, a alíquota do TCU passa a valer em 1º de janeiro de 2027.
Adiar a CBS exige emenda constitucional?
Segundo as análises citadas, sim, porque o cronograma está na Constituição. Isso exige votação em dois turnos nas duas Casas, com três quintos dos votos, e promulgação antes de 1º de janeiro de 2027.
Existe PEC para adiar a CBS?
O Reconecta News informa que uma PEC da deputada Any Ortiz (PP-RS) está em preparação, sem número. Em 7 de outubro de 2026, o Congresso em Foco registrava que não havia PEC em tramitação para adiar a reforma.
O IBS também seria adiado?
A carta não pede o adiamento do IBS de 0,1% previsto para 2027. Pede mecanismos para resolver conflitos entre CBS e IBS.
A carta pede o fim da reforma tributária?
Não. Os signatários reiteram apoio à simplificação, à transparência e à neutralidade, e dizem que a proposta não representa oposição à reforma.
Conclusão: planejar para janeiro de 2027 e monitorar dezembro
O pedido de adiamento da CBS para 2028 expõe preocupações reais: alíquota tardia, sistemas ainda em maturação e risco de conflitos judiciais. Ainda assim, a viabilidade depende de uma emenda constitucional em poucas semanas, o que torna o cenário de calendário mantido o de maior peso para o planejamento.
A decisão mais segura é preparar a empresa para 1º de janeiro de 2027, com revisão contratual, simulação de carga e testes de apuração, e reavaliar o plano em 15 de dezembro. A Fiscoplan acompanha a tramitação e atualizará este artigo quando houver decisão do Senado, do governo ou do Congresso.
Nossa equipe simula a carga com a alíquota de 11,3%, revisa cláusulas contratuais e estrutura o plano de adequação para os três cenários.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências
- Migalhas. Entidades pedem adiamento da reforma tributária para 2028. 04/11/2026.
- APET. Entidades pedem adiamento da CBS para 2028 e apontam riscos na implementação da reforma tributária. 04/11/2026.
- Reconecta News. Reforma Tributária: entidades pedem adiamento da CBS para 2028 diante de alíquota de 11,3%. 05/11/2026.
- Congresso em Foco. Reforma tributária: por que o adiamento é improvável. 07/10/2026.
- Agência Senado, reproduzida pelo Portal de Exigências Legais. TCU calcula alíquota da CBS em 11,3% para 2027. 28/10/2026.
- Nota Gateway. Reforma tributária sob disputa: 50 projetos no Congresso. 26/05/2026.
- Emenda Constitucional nº 132, de 2023.