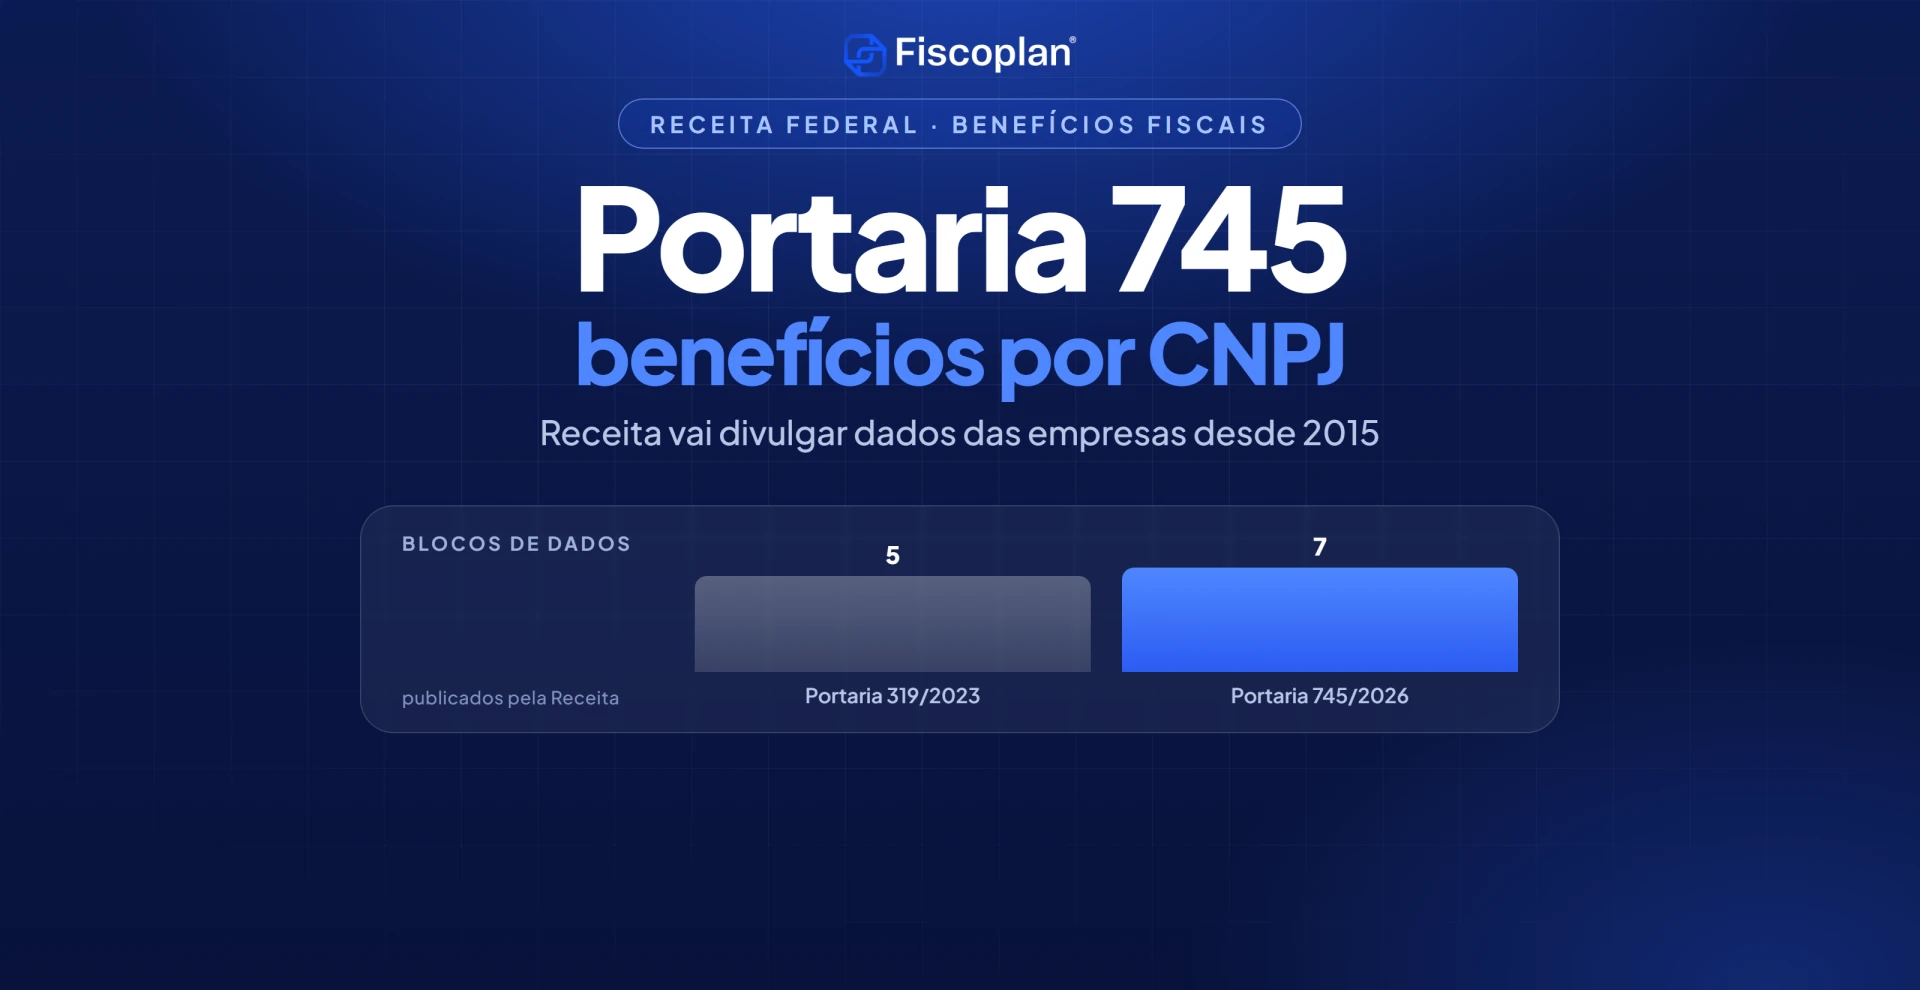
A Receita Federal publicou, em edição extra do Diário Oficial da União de 16 de novembro de 2026, a Portaria RFB 745, assinada em 28 de outubro de 2026 pelo secretário especial Robinson Sakiyama Barreirinhas. O ato define quais informações sobre incentivos, renúncias, benefícios e imunidades tributárias de pessoas jurídicas serão divulgadas ao público, com CNPJ, razão social, atividade econômica e, em vários casos, o valor do benefício, desde o ano-calendário de 2015.
Para CFOs e diretores tributários, a mudança é prática: os números que a empresa declarou na ECF, na EFD-Contribuições e na Dirbi passam a ter leitura pública, atualizada no máximo a cada seis meses. Erro de declaração deixa de ser só risco de fiscalização e passa a ser exposição perante clientes, concorrentes, imprensa, órgãos de controle e investidores.
- O que a Portaria RFB 745 estabelece
- Base legal: por que o sigilo não protege benefícios
- Calendário: de 2021 a 2026
- Os sete conjuntos de dados e os campos divulgados
- Quais benefícios e regimes aparecem nas listas
- Dirbi: a fonte que prevalece e a multa
- Como funciona a correção e a governança
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que a Portaria RFB 745 estabelece
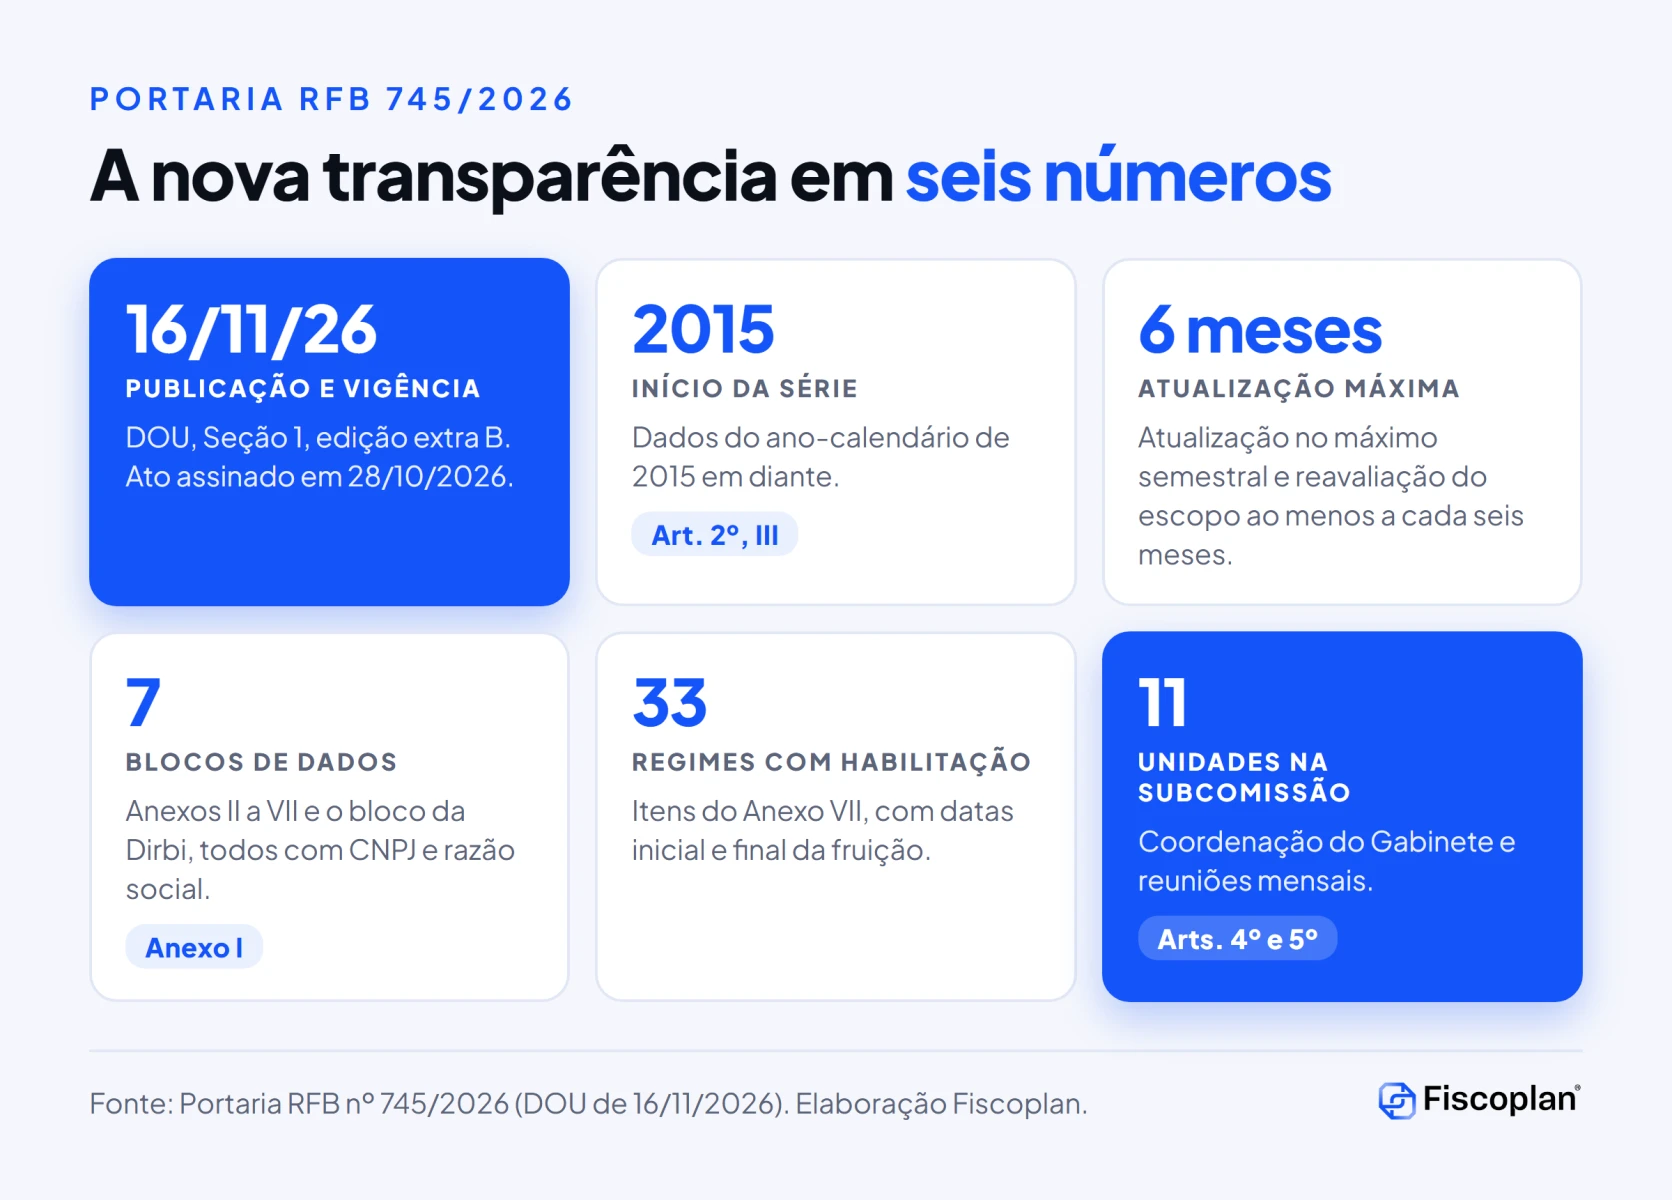
A Portaria RFB 745/2026 tem seis artigos e oito anexos. O art. 1º define a transparência ativa como a divulgação das informações na forma do Anexo I, que abrange os dados dos Anexos II a VII e os benefícios do Anexo Único da Instrução Normativa RFB nº 2.198, de 17 de junho de 2024, a norma que instituiu a Dirbi (Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária).
O art. 2º fixa quatro regras para as informações divulgadas:
- Atualização: no máximo semestral, exceto quando o período de apuração do benefício for superior a seis meses e ainda não estiver encerrado (inciso I).
- Correção: dados incompletos, inexatos ou desatualizados serão corrigidos mediante requisição do titular (inciso II).
- Período: ano-calendário de 2015 e os subsequentes (inciso III).
- Governança: divulgação conforme as normas de governança de dados e a Política de Transparência Ativa da Portaria RFB nº 744, também de 28 de outubro de 2026 (inciso IV).
Os arts. 3º a 5º criam a Subcomissão Executiva de Transparência Ativa de Benefícios Fiscais, com representantes de 11 unidades da Receita, coordenação do Gabinete e reuniões mensais. O art. 6º estabelece a vigência na data da publicação, ou seja, 16 de novembro de 2026.
Um ponto relevante: o § 2º do art. 1º determina que as informações da Dirbi prevalecem sobre as obtidas de outras fontes de dados, ressalvados os tributos relacionados ao comércio exterior. Na prática, o que a empresa declarou na Dirbi tende a ser o que o público verá.
Base legal da Portaria RFB 745: por que o sigilo não protege benefícios
O preâmbulo da Portaria cita quatro fundamentos. Todos foram conferidos no texto oficial nesta análise.
| Norma | Dispositivo | O que diz |
|---|---|---|
| Código Tributário Nacional (Lei nº 5.172/1966) | Art. 198, § 3º, IV | Não é vedada a divulgação de informações sobre incentivo, renúncia, benefício ou imunidade de natureza tributária cujo beneficiário seja pessoa jurídica. Inciso incluído pela LC nº 187/2021. |
| Lei nº 14.973/2024 | Art. 43 | Obriga a pessoa jurídica que usufrui de benefício fiscal a informar à Receita, por declaração eletrônica, os benefícios e o valor do crédito tributário correspondente. Condiciona a concessão e a habilitação a requisitos de regularidade. |
| Lei nº 14.973/2024 | Art. 44 | Multa por falta ou atraso da declaração e por informação omitida, inexata ou incorreta. |
| Lei nº 15.321/2025 (LDO de 2026) | Art. 167 | A Receita disponibilizará, em transparência ativa, a espécie do benefício, a base legal, o valor do crédito tributário que deixou de ser recolhido e o exercício a partir do qual a fruição foi reconhecida. A Dirbi é o instrumento de coleta. |
| Portaria RFB nº 744/2026 | Arts. 7 a 10 | Política de Transparência Ativa e Comissão Executiva de Transparência Ativa, à qual a nova Subcomissão se vincula. |
O quadro jurídico, portanto, não é novo. A novidade é operacional: a Portaria RFB 745 detalha campo a campo o que sai de cada declaração, amplia a lista de benefícios e cria uma estrutura permanente para ampliar o escopo a cada seis meses.
Texto da Portaria 744 não conferido. A Portaria RFB nº 744/2026, citada como fonte da Política de Transparência Ativa, não foi localizada no DOU durante esta análise. As referências a ela neste artigo vêm apenas da menção feita na própria Portaria 745.
Calendário: de 2021 a 2026
Ver o calendário em tabela
| Data | Evento | Fonte |
|---|---|---|
| 2021 | LC nº 187/2021 inclui o inciso IV no art. 198, § 3º, do CTN | CTN (Planalto) |
| 11/05/2023 | Portaria RFB nº 319 cria a transparência ativa de benefícios, com 5 conjuntos de dados | Receita Federal (nota de 16/05/2023) |
| 17/06/2024 | IN RFB nº 2.198 institui a Dirbi | Citada na Portaria 745 |
| 16/09/2024 | Lei nº 14.973 dá base legal à declaração (art. 43) e à multa (art. 44) | Planalto |
| 31/12/2025 | Lei nº 15.321 (LDO 2026), art. 167, manda divulgar espécie, base legal, valor e exercício da fruição | Planalto |
| 28/10/2026 | Assinatura das Portarias RFB nº 744 e nº 745 | DOU |
| 16/11/2026 | Publicação da Portaria 745 no DOU (Seção 1, edição extra B) e início da vigência | DOU |
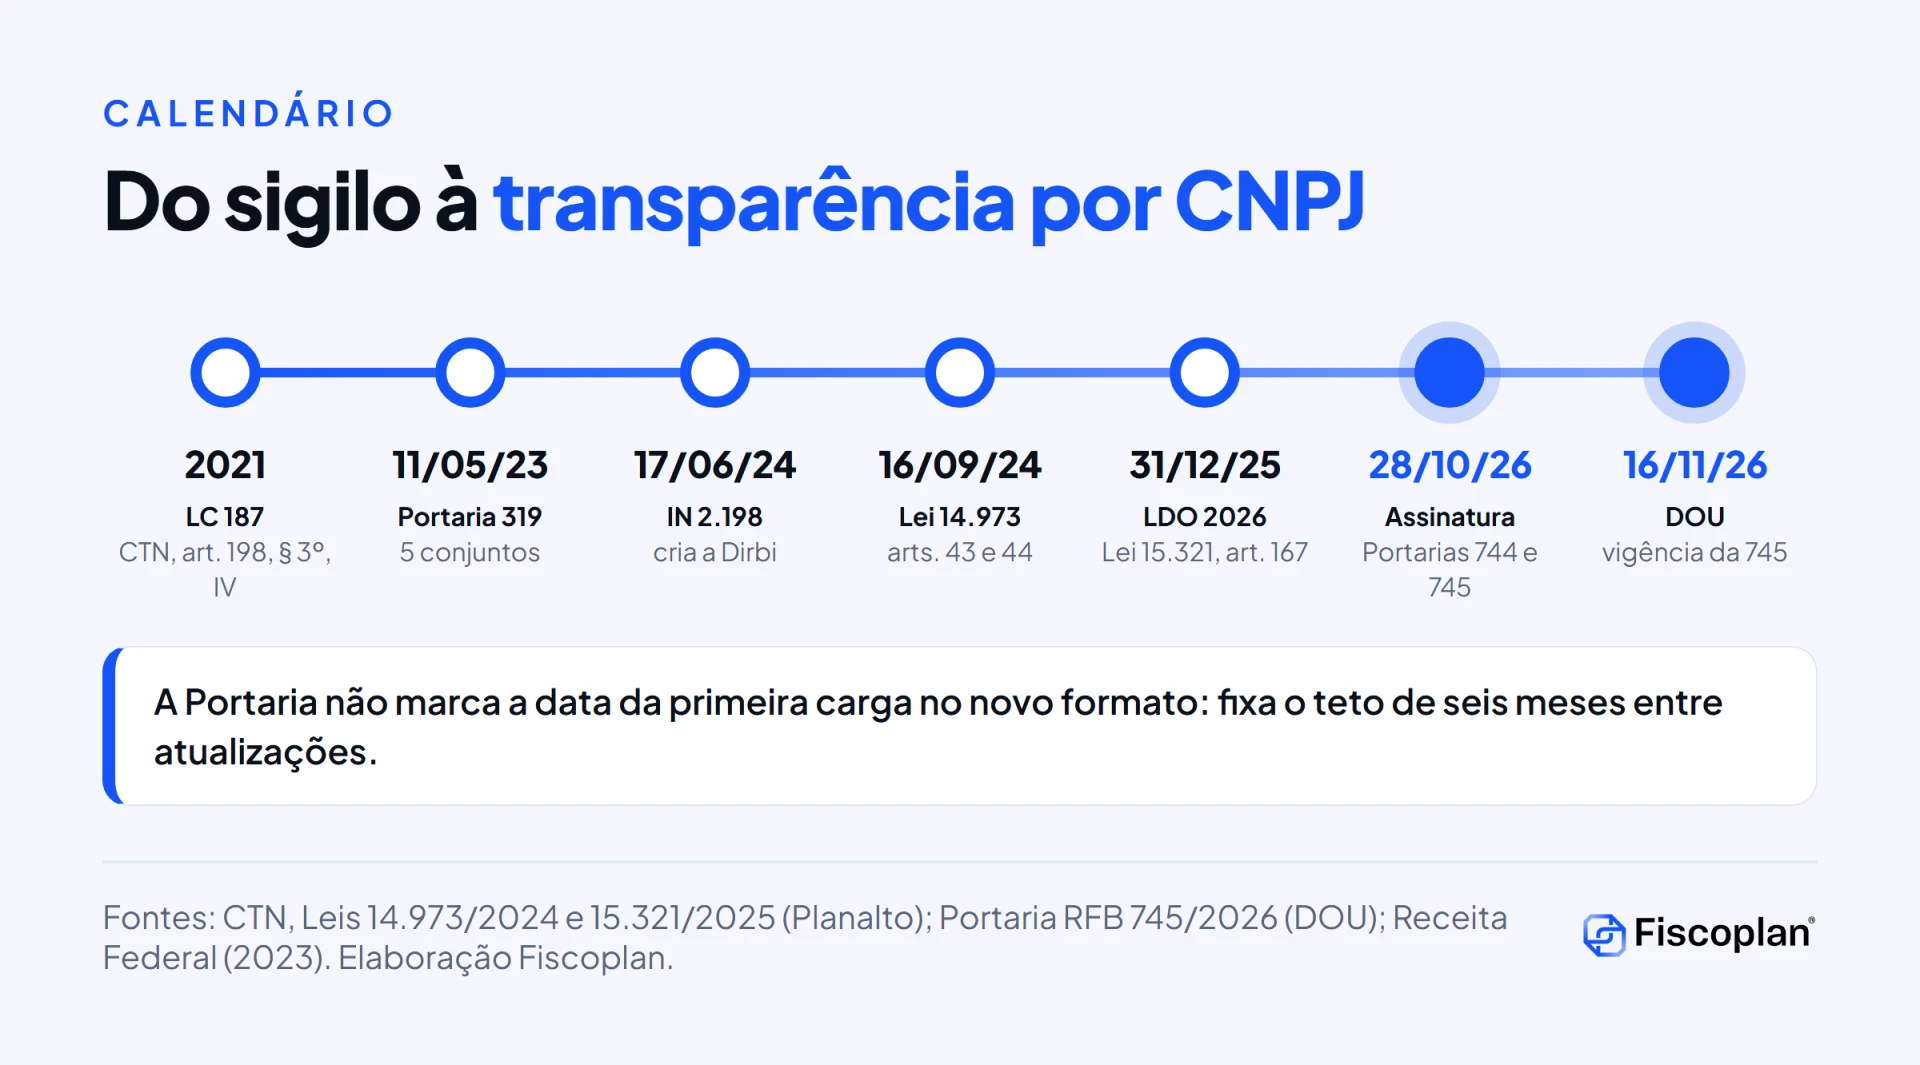
A Portaria não fixa data para a primeira divulgação no novo formato. O que ela fixa é o teto de seis meses entre atualizações e o mesmo intervalo mínimo para a Subcomissão reavaliar o escopo. Quem quiser revisar os próprios dados antes da próxima carga deve agir agora.
Os sete conjuntos de dados e os campos divulgados
O Anexo I organiza a divulgação em sete blocos: seis anexos com listas próprias e o bloco da Dirbi. A tabela abaixo reproduz os campos previstos para cada um.
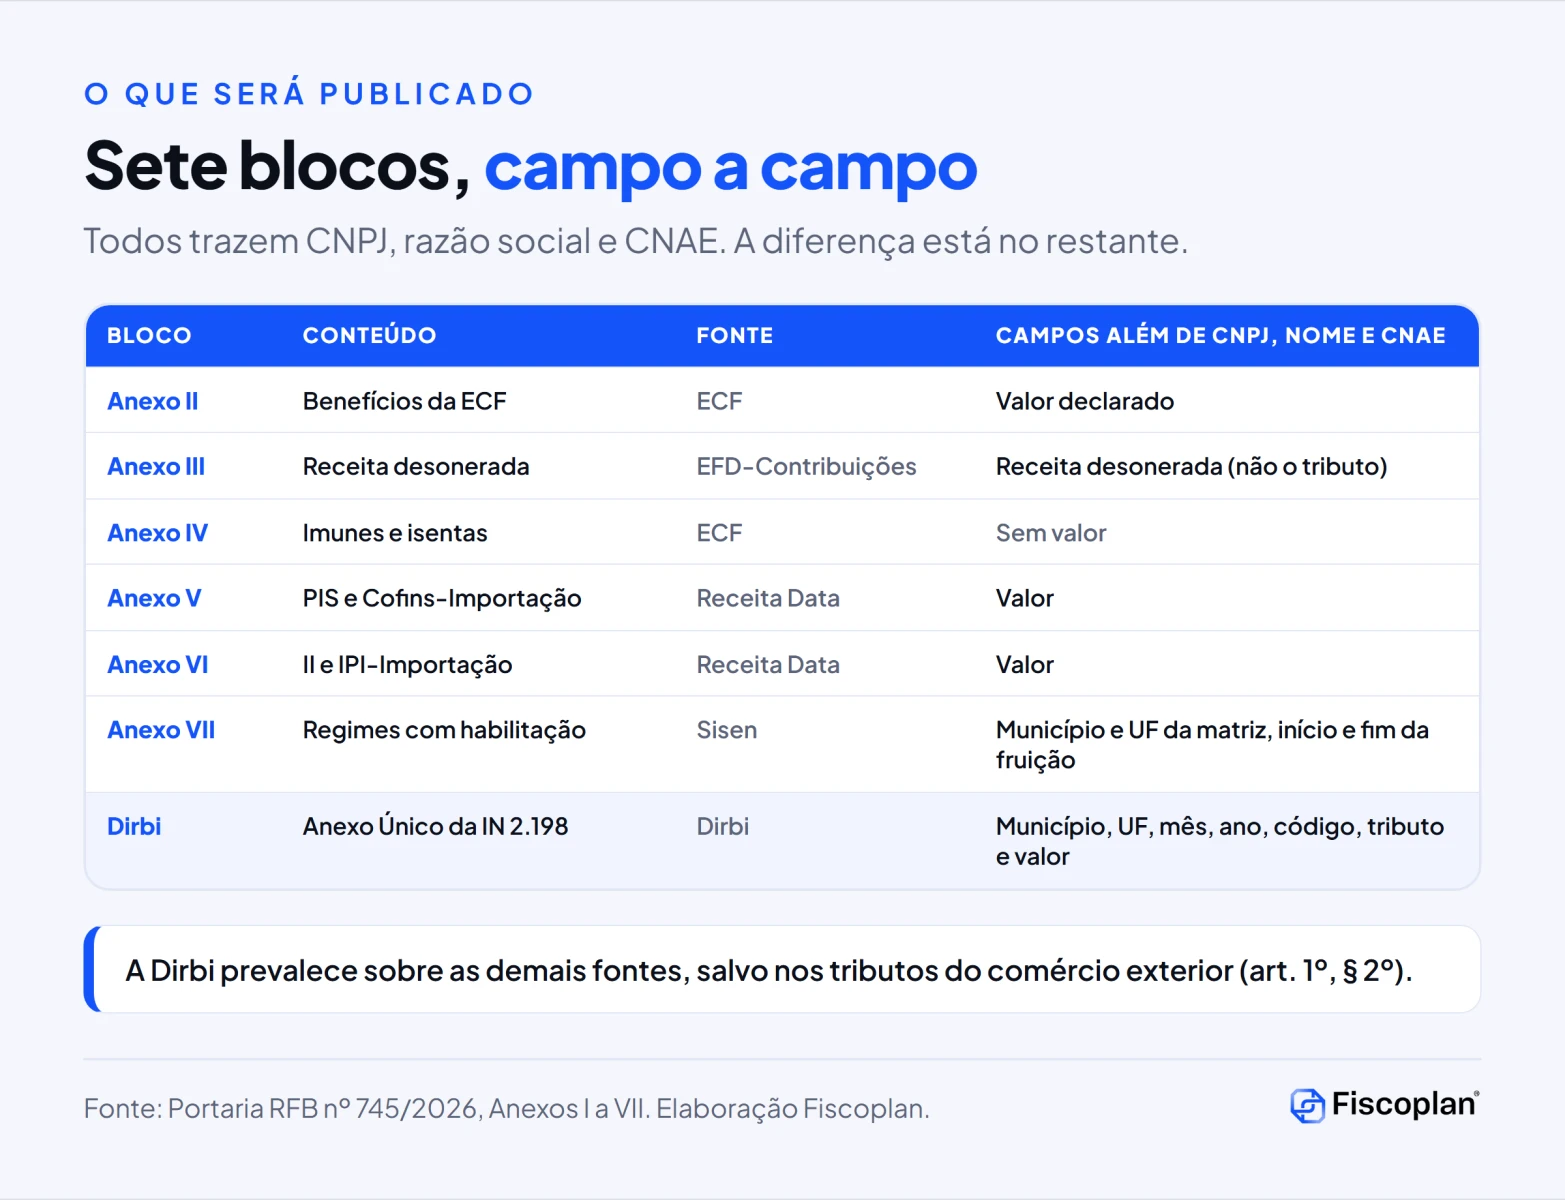
| Bloco | Conteúdo | Fonte do dado | Campos divulgados |
|---|---|---|---|
| Anexo II | Benefícios declarados na ECF | ECF | CNPJ, razão social, CNAE e valor declarado |
| Anexo III | Receita desonerada declarada na EFD-Contribuições | EFD-Contribuições | CNPJ, razão social, CNAE e receita desonerada |
| Anexo IV | Relação de imunes e isentas | ECF (registro 0010) | CNPJ, razão social e CNAE |
| Anexo V | PIS/Pasep-Importação e Cofins-Importação | Receita Data | CNPJ, razão social, CNAE e valor |
| Anexo VI | Imposto de Importação e IPI-Importação | Receita Data | CNPJ, razão social, CNAE e valor |
| Anexo VII | Benefícios fiscais e regimes especiais com habilitação | Sisen | CNPJ, razão social, CNAE, município e UF da matriz, datas inicial e final da fruição |
| Dirbi | Benefícios do Anexo Único da IN RFB nº 2.198/2024 | Dirbi | CNPJ, razão social, município, UF da matriz, CNAE, mês, ano, código do benefício, tributo e valor |
Dois detalhes merecem atenção. Primeiro, o bloco da Dirbi é o mais granular: traz valor por mês, por código de benefício e por tributo. Quem lê a base consegue reconstruir a curva mensal de fruição de uma empresa. Segundo, o Anexo III não divulga tributo dispensado, e sim a receita desonerada: a nota do próprio anexo explica que a EFD-Contribuições contém dados sobre a base desonerada, não sobre o valor do tributo exonerado.
Também chama atenção o que fica de fora. O Anexo IV (imunes e isentas) e o Anexo VII (regimes com habilitação) não preveem campo de valor. Para esses blocos, o público verá quem usa e, no caso do Anexo VII, desde quando e até quando.
Quais benefícios e regimes aparecem nas listas da Portaria RFB 745
As listas dos anexos são extensas e cobrem tributos sobre a renda, sobre a receita e sobre a importação. A seguir, um mapa por anexo, com exemplos extraídos do texto oficial.
Anexo II: 21 benefícios declarados na ECF
Inclui deduções do IRPJ por incentivos (Atividade Audiovisual, Pronac, Incentivo ao Desporto, Pronon, Pronas/PCD, Fundos da Criança e do Adolescente, Fundos do Idoso), Programa de Alimentação do Trabalhador, Empresa Cidadã, Rota 2030, Prouni, Padis, Perse (IRPJ e CSLL), Finam, Finor, Horário Eleitoral e cinco modalidades de Sudam/Sudene. O anexo registra uma limitação: os incentivos de Sudam e Sudene são informados no mesmo campo da ECF, sem distinção individual por programa, exceto para inclusão digital e projeto industrial ou agrícola.
Anexo III: Perse na EFD-Contribuições
Lista a redução a zero da Contribuição para o PIS/Pasep e da Cofins do Perse (Lei nº 14.148/2021), com base nos registros M410 e M810 da EFD-Contribuições.
Anexo IV: imunes e isentas
Cinco categorias: entidades sem fins lucrativos de assistência social e saúde, associações civis, entidades culturais, previdência privada fechada e entidades religiosas.
Anexos V e VI: importação
O Anexo V reúne desonerações de PIS/Pasep-Importação e Cofins-Importação por produto ou situação: adubos e fertilizantes, defensivos agrícolas, aeronaves e partes, produtos farmacêuticos, leite, queijos, trigo, livros, drawback, Reidi, Recap, Reporto, Repes, Zona Franca de Manaus, entre outros. O Anexo VI faz o mesmo para Imposto de Importação e IPI vinculado: admissão temporária, entrepostos, drawback, Recof, Recof Sped, Repetro, Reporto, autopeças não produzidas, áreas de livre comércio e Zona Franca de Manaus, entre outros.
Anexo VII: 33 benefícios e regimes com habilitação
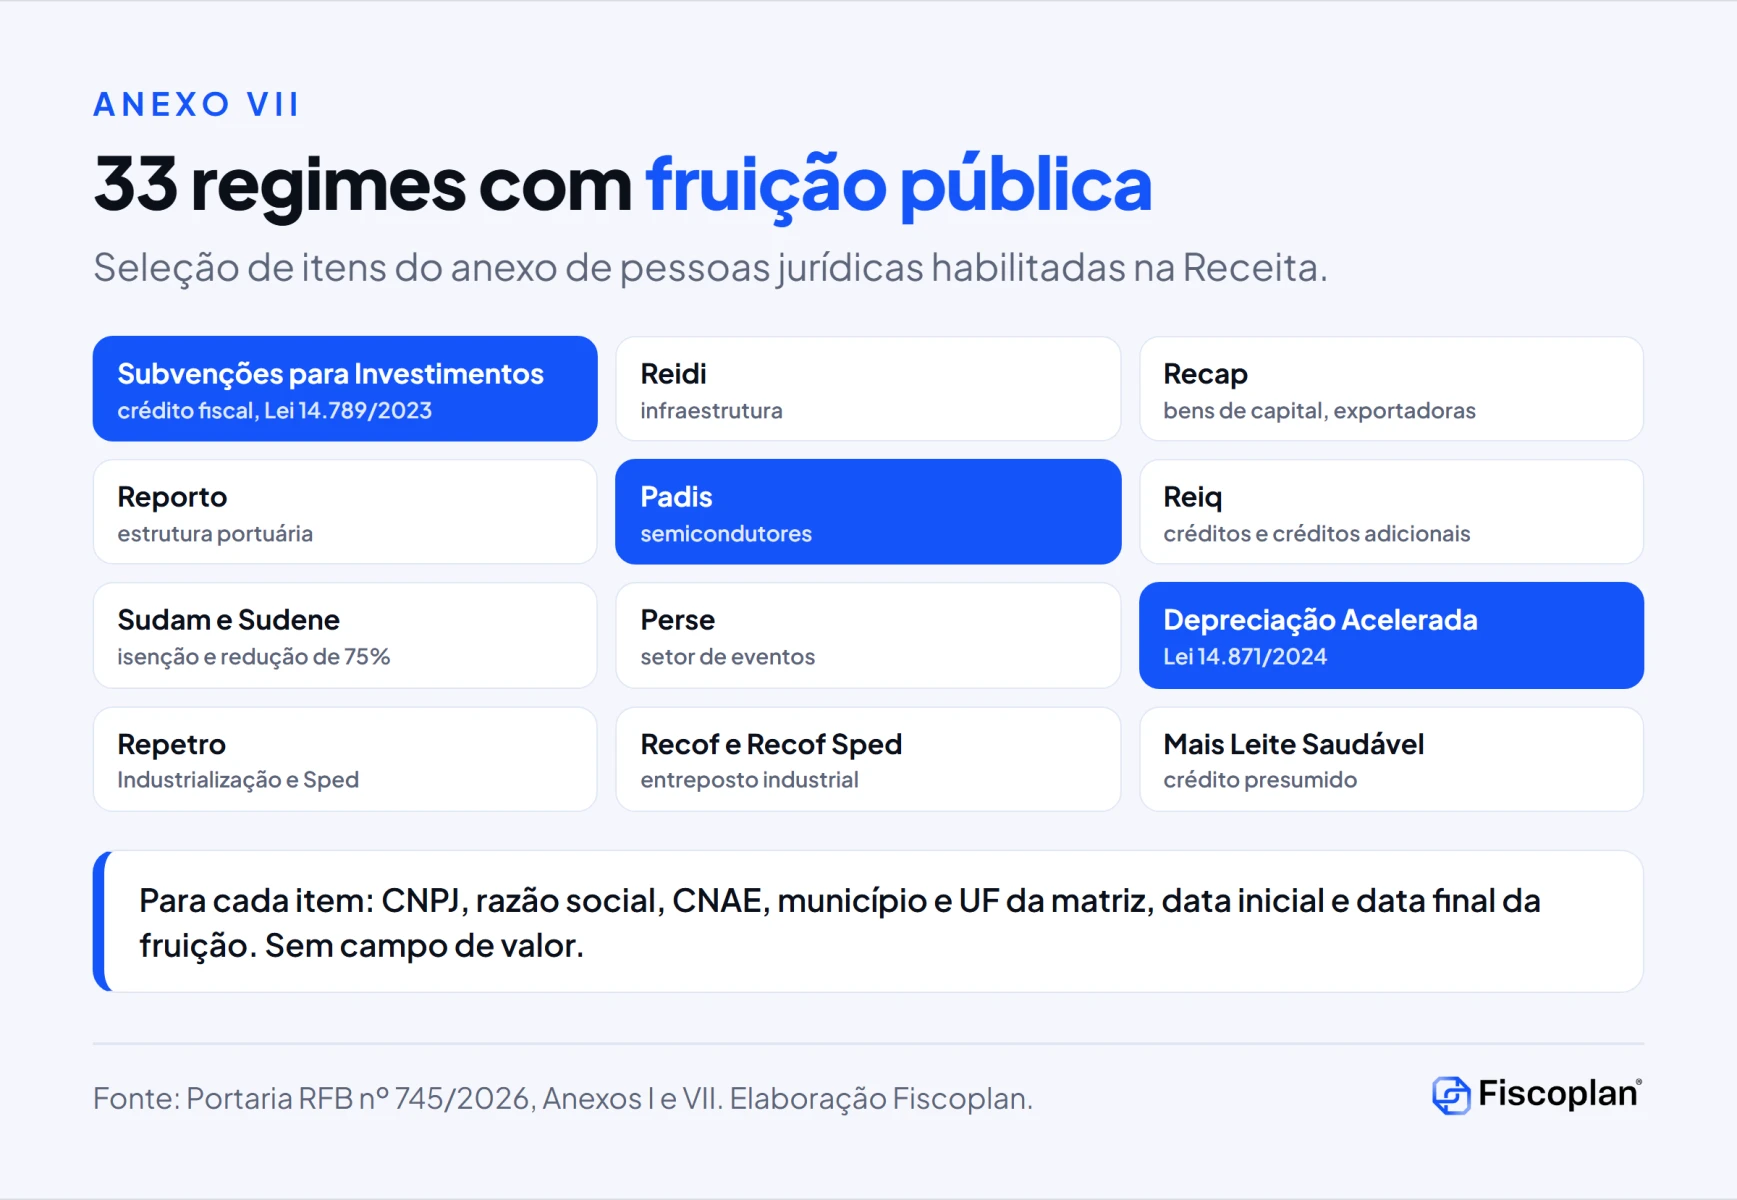
É o anexo de maior impacto para indústria, infraestrutura e comércio exterior. Os 33 itens incluem Perse, Recap, Reidi, Reporto, Óleo Bunker, Produtos Farmacêuticos (CMED), Padis, Reiq (créditos e créditos adicionais), Sudam e Sudene, Subvenções para Investimentos (crédito fiscal da Lei nº 14.789/2023), Programa Mais Leite Saudável, RET Incorporações (faixa urbano 1 do Minha Casa, Minha Vida), Empresa Cidadã, Depreciação Acelerada (Lei nº 14.871/2024), Retid, Repes, Repetro-Industrialização, Repetro-Sped, Renuclear, Repenec, REPNBL-Redes, Retaero, Recof, Recof Sped, Recine, o regime de alíquotas ad rem para combustíveis e o Remicex, entre outros.
Ver os 33 itens do Anexo VII
| Nº | Benefício ou regime |
|---|---|
| 01 | Perse |
| 02 | Recap |
| 03 | Reidi |
| 04 | Reporto |
| 05 | Óleo Bunker |
| 06 | Produtos Farmacêuticos (CMED) |
| 07 | Padis |
| 08 | Reiq (créditos) |
| 09 | Reiq (créditos adicionais) |
| 10 | Sudam/Sudene (redução de 75%) |
| 11 | Sudene (isenção) |
| 12 | Sudam (isenção) |
| 13 | Subvenções para Investimentos (crédito fiscal) |
| 14 | Programa Mais Leite Saudável (habilitação definitiva) |
| 15 | RET Incorporações 1% (faixa urbano 1, Minha Casa, Minha Vida) |
| 16 | Empresa Cidadã |
| 17 | Depreciação Acelerada |
| 18 | Câmara de Comercialização de Energia Elétrica |
| 19 | Companhias estrangeiras de navegação marítima e aérea |
| 20 | Retid |
| 21 | Repes |
| 22 | Repetro-Industrialização |
| 23 | Urnas eletrônicas |
| 24 | Regime especial de alíquotas ad rem para combustíveis |
| 25 | Remicex |
| 26 | Renuclear |
| 27 | Repenec |
| 28 | Repetro-Sped |
| 29 | REPNBL-Redes |
| 30 | Retaero |
| 31 | Recof |
| 32 | Recof Sped |
| 33 | Recine |
Para empresas habilitadas, o Anexo VII publica as datas inicial e final da fruição. Uma habilitação vencida que continue sendo usada, ou uma data final que não corresponda ao cancelamento efetivo, fica visível para qualquer leitor.
Dirbi: a fonte que prevalece e a multa da Lei 14.973
A Dirbi é o centro do novo modelo. O art. 167, parágrafo único, da LDO de 2026 a define como o instrumento eletrônico de coleta das informações a divulgar, e o § 2º do art. 1º da Portaria RFB 745 manda que ela prevaleça sobre outras fontes, salvo nos tributos do comércio exterior.
Isso muda o peso de qualquer inconsistência. Se a ECF registra um valor e a Dirbi outro, o público verá o da Dirbi. Uma Dirbi entregue com valor superestimado ou com código de benefício errado será, em princípio, a versão oficial divulgada até que a empresa peça a correção.
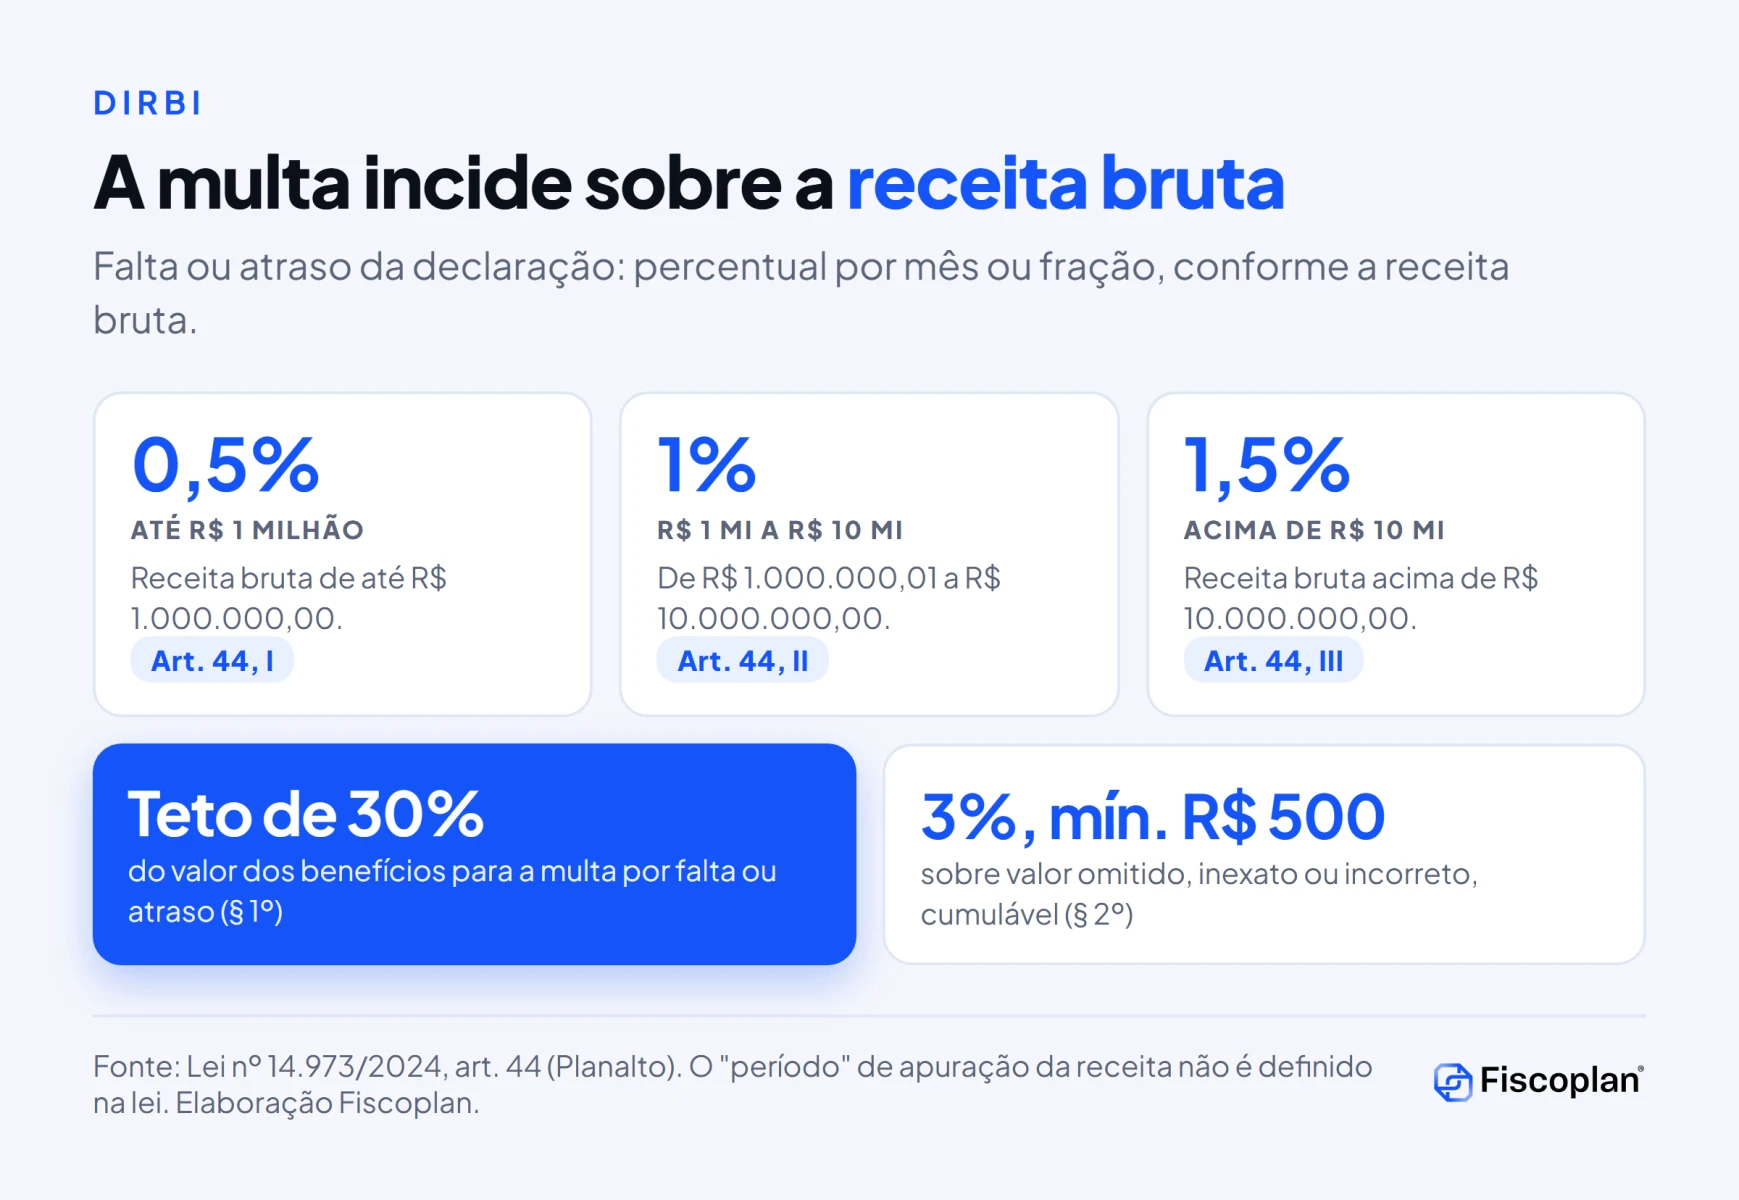
A multa está no art. 44 da Lei nº 14.973/2024 e incide sobre a receita bruta da empresa, não sobre o benefício:
| Situação | Multa | Dispositivo |
|---|---|---|
| Falta ou atraso, receita bruta de até R$ 1.000.000,00 | 0,5% por mês ou fração | Art. 44, I |
| Falta ou atraso, receita bruta de R$ 1.000.000,01 a R$ 10.000.000,00 | 1% por mês ou fração | Art. 44, II |
| Falta ou atraso, receita bruta acima de R$ 10.000.000,00 | 1,5% por mês ou fração | Art. 44, III |
| Limite das multas por falta ou atraso | 30% do valor dos benefícios | Art. 44, § 1º |
| Valor omitido, inexato ou incorreto | 3%, não inferior a R$ 500,00, sobre o valor omitido, inexato ou incorreto | Art. 44, § 2º |
Ponto de interpretação. O caput do art. 44 fala em receita bruta “apurada no período”, sem definir o período. A leitura mensal ou anual altera muito o valor da penalidade antes do teto de 30%. Na avaliação da Fiscoplan, a provisão deve considerar o cenário mais conservador até que haja orientação da Receita. A multa do § 2º se aplica “independentemente” do caput, isto é, pode somar-se à multa por atraso.
A Dirbi também se conecta às condições de fruição. O § 2º do art. 43 condiciona a concessão, o reconhecimento, a habilitação e a coabilitação de benefícios a requisitos como regularidade fiscal e do FGTS, inexistência de sanções em leis específicas, adesão ao Domicílio Tributário Eletrônico e regularidade cadastral. O § 3º diz que a verificação será automatizada, sem entrega prévia de documentos.
Segundo a divulgação, a Receita detalhou esse acompanhamento na Instrução Normativa RFB nº 2.332, de 25 de junho de 2026, com período orientativo de 1º de setembro a 31 de dezembro de 2026 e procedimentos formais a partir de 1º de janeiro de 2027. Essa IN não foi lida no texto oficial nesta análise, e a fonte consultada apresenta numeração divergente para a norma que a alterou; confira no portal de normas da Receita antes de agir.
Como funciona a correção e a governança
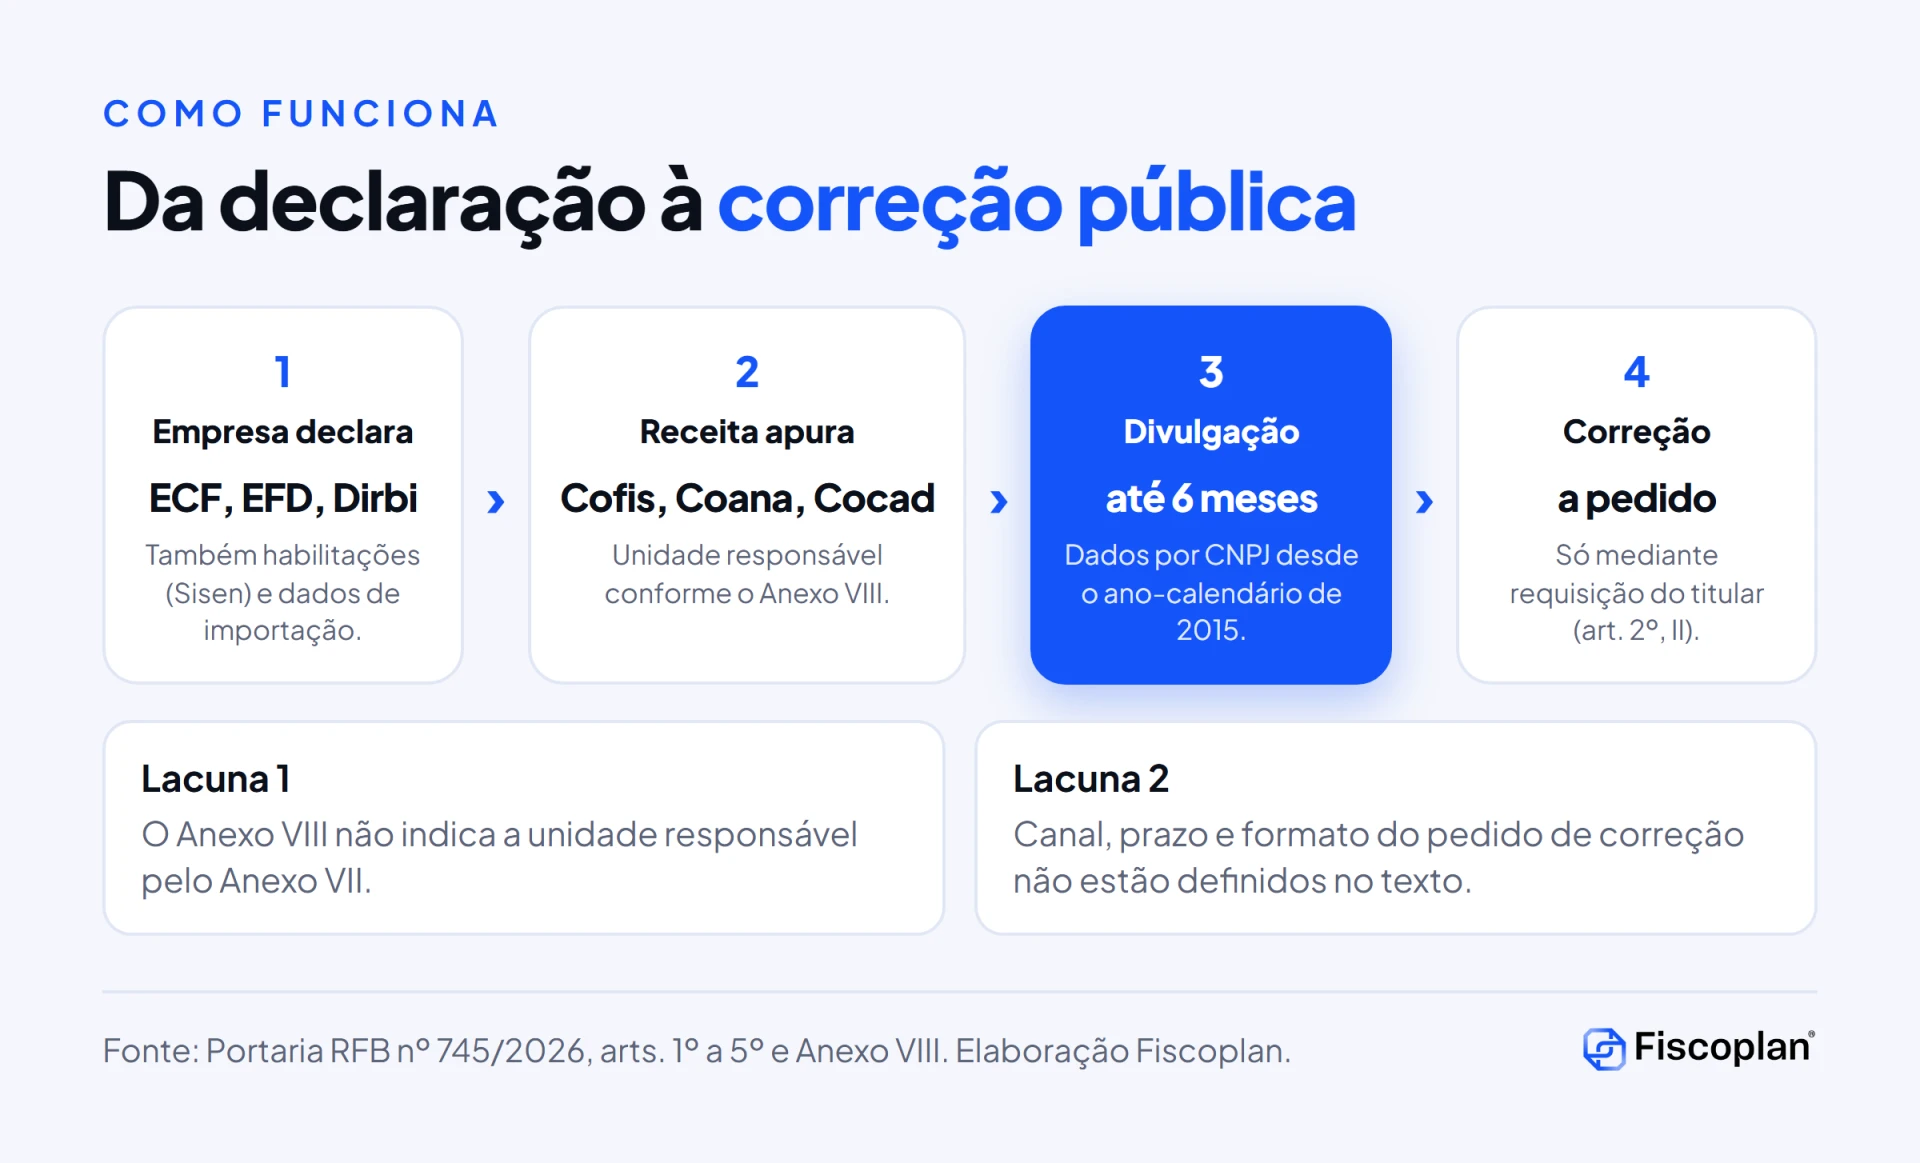
O caminho da informação tem quatro etapas: a empresa declara (ECF, EFD-Contribuições, Dirbi, habilitação ou importação), a Receita apura, a Receita divulga e, se houver erro, o titular pede a correção.
O Anexo VIII distribui a responsabilidade pela apuração e pela correção:
| Bloco | Unidade responsável |
|---|---|
| Anexos I, II e III | Coordenação-Geral de Fiscalização (Cofis) |
| Anexos IV e V | Coordenação-Geral de Administração Aduaneira (Coana) |
| Anexo VI e Dirbi | Coordenação-Geral de Gestão de Cadastros e Benefícios Fiscais (Cocad) |
A Subcomissão Executiva de Transparência Ativa de Benefícios Fiscais reúne um titular e um suplente de 11 unidades: Gabinete, Ouvidoria, Auditoria Interna e Gestão de Riscos, Cetad, Cocad, Cosit, Cofis, Copes, Coana, Cotec e a Superintendência da 8ª Região Fiscal. Compete a ela reavaliar o escopo pelo menos a cada seis meses, coordenar as atualizações, tratar pedidos de correção e solicitar documentos e apoio técnico às unidades. As reuniões ordinárias são mensais.
Lacunas do texto. O Anexo VIII não indica a unidade responsável pelo Anexo VII (regimes com habilitação). A Portaria também não descreve o canal, o prazo de resposta nem o formato da requisição de correção. Até que isso seja regulado, a empresa que identificar erro deve documentar o pedido e guardar a prova de protocolo.
Riscos e pontos de atenção da Portaria RFB 745
1. Exposição de dados históricos
A divulgação alcança desde o ano-calendário de 2015. Retificações não feitas, benefícios usados com base em interpretação agressiva e habilitações mal encerradas passam a ser comparáveis entre empresas do mesmo CNAE.
2. Fonte que prevalece pode estar errada
Como a Dirbi prevalece, um erro nela vira a informação oficial. E o § 2º do art. 44 da Lei nº 14.973/2024 já prevê multa de 3% sobre valor inexato ou incorreto. A correção pública e a correção fiscal precisam andar juntas.
3. Relação com a Portaria 319/2023
A Portaria 745 não traz cláusula expressa de revogação da Portaria RFB nº 319/2023, que criou o modelo anterior com cinco conjuntos de dados. Pela matéria, a nova norma tende a substituí-la, mas o texto não diz isso. Essa leitura é da Fiscoplan e deve ser confirmada no portal de normas da Receita.
4. Escopo crescente
A Subcomissão deve reavaliar o escopo pelo menos a cada seis meses, com vistas à ampliação gradual. A lista atual é um piso, não um teto. Segundo divulgação de dezembro de 2025 sobre a IN RFB nº 2.294/2025, a lista de benefícios a informar na Dirbi passou a 173; esse número não foi conferido no texto oficial da IN.
5. Reputação, contratos e controle externo
Dados públicos de benefício por CNPJ podem ser usados em licitações, due diligence, negociações comerciais e pelos órgãos de controle. Na avaliação da Fiscoplan, empresas com benefícios relevantes devem preparar uma explicação técnica de cada benefício, com base legal e contrapartidas, antes que alguém pergunte.
6. Ressalvas de redação
O Anexo I expande a sigla EFD-Contribuições como “Escrituração Fiscal Digital da Contribuição Previdenciária sobre a Receita”, nome que corresponde a outra escrituração. A divergência não altera os campos, mas mostra que o texto pode receber retificação.
Mesma edição, outro ato. A edição extra B do DOU de 16 de novembro de 2026 também trouxe a Portaria RFB nº 749, de 3 de novembro de 2026, que altera a Portaria RFB nº 167/2022 e amplia para 25 anexos os conjuntos de dados que o Serpro pode disponibilizar a terceiros, incluindo CND, situação fiscal (Sitfis), procurações, DCTFWeb, parcelamentos e a consulta de débitos da apuração assistida da CBS. É mais um passo na mesma direção: dados fiscais das empresas cada vez mais acessíveis por consulta automatizada.
O que as empresas devem fazer agora
- Inventariar os benefícios desde 2015: cruzar cada incentivo, isenção, suspensão e regime usado com os Anexos II a VII e com o Anexo Único da IN RFB nº 2.198/2024.
- Conciliar Dirbi, ECF e EFD-Contribuições: comparar valores, códigos e períodos, lembrando que a Dirbi prevalece. Divergências devem ser retificadas antes da próxima atualização semestral.
- Conferir habilitações e datas: para os 33 itens do Anexo VII, validar data inicial, data final e eventual cancelamento.
- Consultar o painel e as planilhas da Receita: verificar como a empresa já aparece nas bases publicadas e registrar o que estiver errado.
- Formalizar pedidos de correção: documentar a requisição ao titular previsto no art. 2º, II, e guardar o protocolo.
- Revisar os requisitos de fruição: regularidade fiscal e do FGTS, DTE e cadastro (Lei nº 14.973/2024, art. 43, § 2º). Uma rotina de conformidade tributária reduz o risco de perda automática do benefício.
- Calcular a exposição a multas da Dirbi: simular o art. 44 nos cenários de período mensal e anual e verificar entregas em atraso.
- Revisar benefícios previdenciários e de folha: Empresa Cidadã e Programa de Alimentação do Trabalhador aparecem nas listas; alinhe com a conformidade previdenciária.
- Preparar a defesa técnica: benefícios mais visíveis tendem a atrair questionamentos. Mantenha dossiê de base legal e cálculo pronto para uma eventual defesa de autos de infração.
- Avaliar créditos não aproveitados: a revisão histórica costuma revelar benefícios e créditos que a empresa tinha direito e não usou. Uma frente de recuperação de créditos tributários federais transforma a auditoria em oportunidade.
Para quem está organizando a revisão de PIS e Cofins antes da transição para a CBS, vale ler também o nosso guia sobre créditos de PIS e Cofins antes de 2027. Empresas com débitos que podem comprometer a regularidade exigida para fruir benefícios devem acompanhar a transação tributária dos Editais 9 e 10.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre a Portaria RFB 745
O que é a Portaria RFB 745/2026?
É o ato da Receita Federal, assinado em 28 de outubro de 2026 e publicado no DOU de 16 de novembro de 2026 (Seção 1, edição extra B), que disciplina a transparência ativa de informações sobre incentivos, renúncias, benefícios e imunidades tributárias cujo beneficiário seja pessoa jurídica e institui a Subcomissão Executiva de Transparência Ativa de Benefícios Fiscais.
A Receita pode divulgar o nome da empresa que usa benefício fiscal?
Sim. O art. 198, § 3º, inciso IV, do Código Tributário Nacional, incluído pela Lei Complementar nº 187/2021, afasta o sigilo fiscal para informações sobre incentivo, renúncia, benefício ou imunidade de natureza tributária cujo beneficiário seja pessoa jurídica.
Quais dados serão divulgados?
Todos os conjuntos trazem CNPJ, razão social e CNAE. Conforme o conjunto, entram também o valor do benefício ou da receita desonerada, o município e a UF da matriz, as datas inicial e final da fruição e, para os dados da Dirbi, mês, ano, código do benefício e tributo.
Desde quando vão os dados?
O art. 2º, inciso III, determina que as informações compreendam o ano-calendário de 2015 e os subsequentes.
Com que frequência as informações serão atualizadas?
No máximo semestralmente, exceto quando o período de apuração do benefício for superior a seis meses e ainda não estiver encerrado (art. 2º, inciso I).
Como corrigir um dado errado da minha empresa?
A Portaria prevê a correção de informações incompletas, inexatas ou desatualizadas mediante requisição do titular. As demandas são tratadas pela Subcomissão Executiva, e a apuração e a correção cabem à Cofis, à Coana ou à Cocad, conforme o anexo (Anexo VIII).
A Portaria cria nova obrigação acessória?
Não. Ela usa dados já declarados na ECF, na EFD-Contribuições, na Dirbi, nas habilitações e nas importações. Mas, se a Dirbi tiver erro, a informação divulgada reproduz o erro, porque a Dirbi prevalece sobre outras fontes, salvo nos tributos do comércio exterior.
Qual a multa por não entregar a Dirbi?
Pelo art. 44 da Lei nº 14.973/2024, a multa por mês ou fração é de 0,5%, 1% ou 1,5% sobre a receita bruta, conforme a faixa, limitada a 30% do valor dos benefícios. Há ainda multa de 3%, não inferior a R$ 500,00, sobre o valor omitido, inexato ou incorreto.
Conclusão: benefício fiscal agora é informação pública
A Portaria RFB 745/2026 não cria benefício nem obrigação nova, mas muda a natureza do risco. O que antes ficava entre a empresa e a Receita passa a ser consultável por CNPJ, com valores mensais quando a fonte é a Dirbi e com histórico desde 2015. Em um ambiente de cruzamento automatizado de dados, a consistência entre declarações deixou de ser detalhe técnico.
As empresas que conciliarem agora Dirbi, ECF, EFD-Contribuições e habilitações chegam à próxima atualização com dados corretos e com uma narrativa técnica pronta. As que deixarem para depois vão corrigir em público. A Fiscoplan acompanha a regulamentação do canal de correção e da Portaria 744 e atualizará este conteúdo quando houver novidade.
Nossa equipe mapeia os benefícios usados desde 2015, concilia Dirbi, ECF e EFD-Contribuições, identifica riscos e créditos e estrutura o plano de correção.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Secretaria Especial da Receita Federal do Brasil. Portaria RFB nº 745, de 28 de outubro de 2026. Diário Oficial da União, Seção 1, edição extra B, 16/11/2026.
- Secretaria Especial da Receita Federal do Brasil. Portaria RFB nº 749, de 3 de novembro de 2026. Diário Oficial da União, Seção 1, edição extra B, 16/11/2026.
- Presidência da República. Código Tributário Nacional (Lei nº 5.172/1966), art. 198, § 3º, IV.
- Presidência da República. Lei nº 14.973, de 16 de setembro de 2024, arts. 43 e 44.
- Presidência da República. Lei nº 15.321, de 31 de dezembro de 2025 (LDO 2026), art. 167.
- Receita Federal. Receita Federal publica portaria que dispõe sobre transparência ativa de benefícios fiscais (Portaria RFB nº 319/2023). 16/05/2023.
- Atlas Público. Receita Federal define regras de transparência ativa sobre benefícios fiscais de empresas e cria subcomissão. 17/11/2026.
- Instrução Normativa RFB nº 2.198, de 17 de junho de 2024 (Dirbi), citada na Portaria 745.