


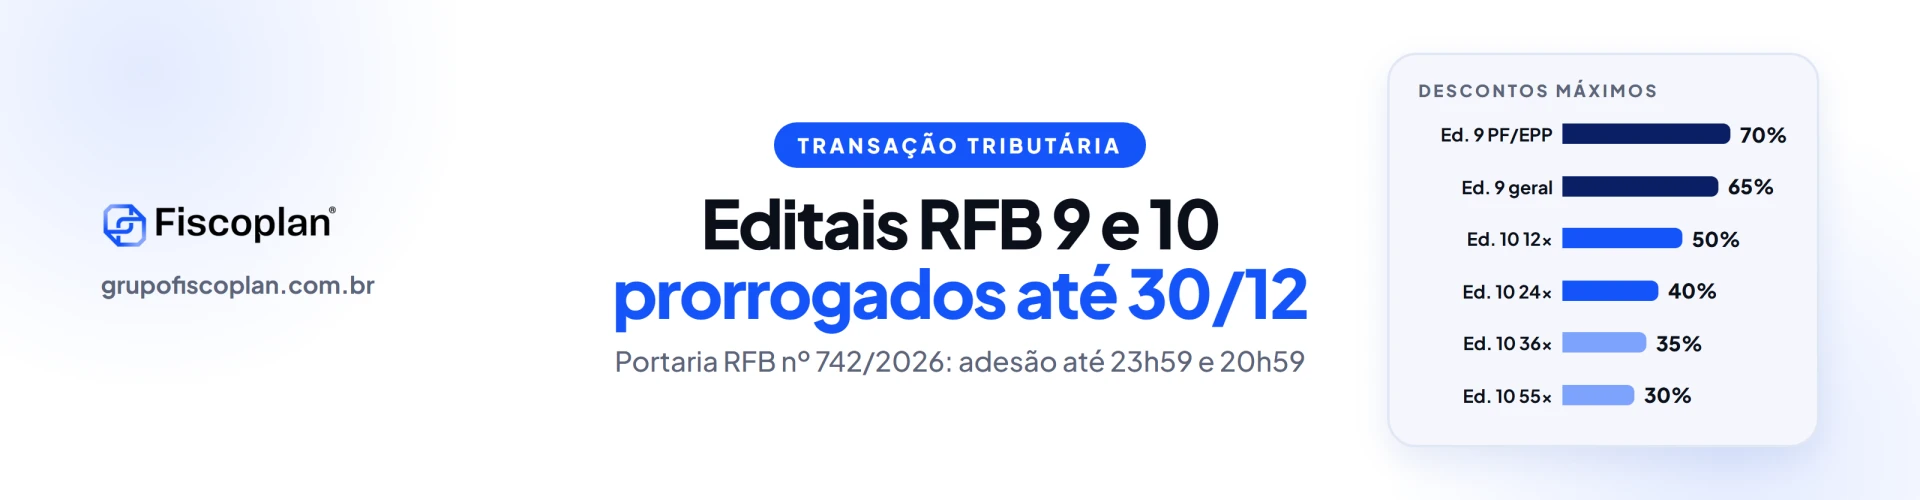
A Receita Federal prorrogou até 30 de dezembro de 2026 o prazo de adesão à transação tributária de débitos em contencioso administrativo fiscal prevista nos Editais RFB nº 9 e nº 10, de 13 de julho de 2026. A mudança está na Portaria RFB nº 742, de 27 de outubro de 2026, publicada no Diário Oficial da União de 29 de outubro, um dia antes do encerramento original. A Receita e o Ministério da Fazenda divulgaram a prorrogação em 3 de novembro de 2026.
Para CFOs, diretores tributários e jurídicos, a portaria reabre uma janela de quase oito semanas para decidir, processo a processo, entre manter a discussão em DRJ ou no CARF e encerrar o litígio com desconto e parcelamento longo. A decisão é irreversível: a adesão exige confissão irrevogável da dívida e desistência das defesas. Por isso, a análise precisa começar agora, e não em dezembro.
- O que a Portaria RFB nº 742/2026 estabelece
- Calendário da transação tributária
- Edital nº 9: contencioso de até R$ 50 milhões
- Prejuízo fiscal e base negativa da CSLL
- Edital nº 10: pequeno valor
- Como aderir e o que anexar
- Condições, obrigações e rescisão
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que a Portaria RFB nº 742/2026 estabelece sobre a transação tributária
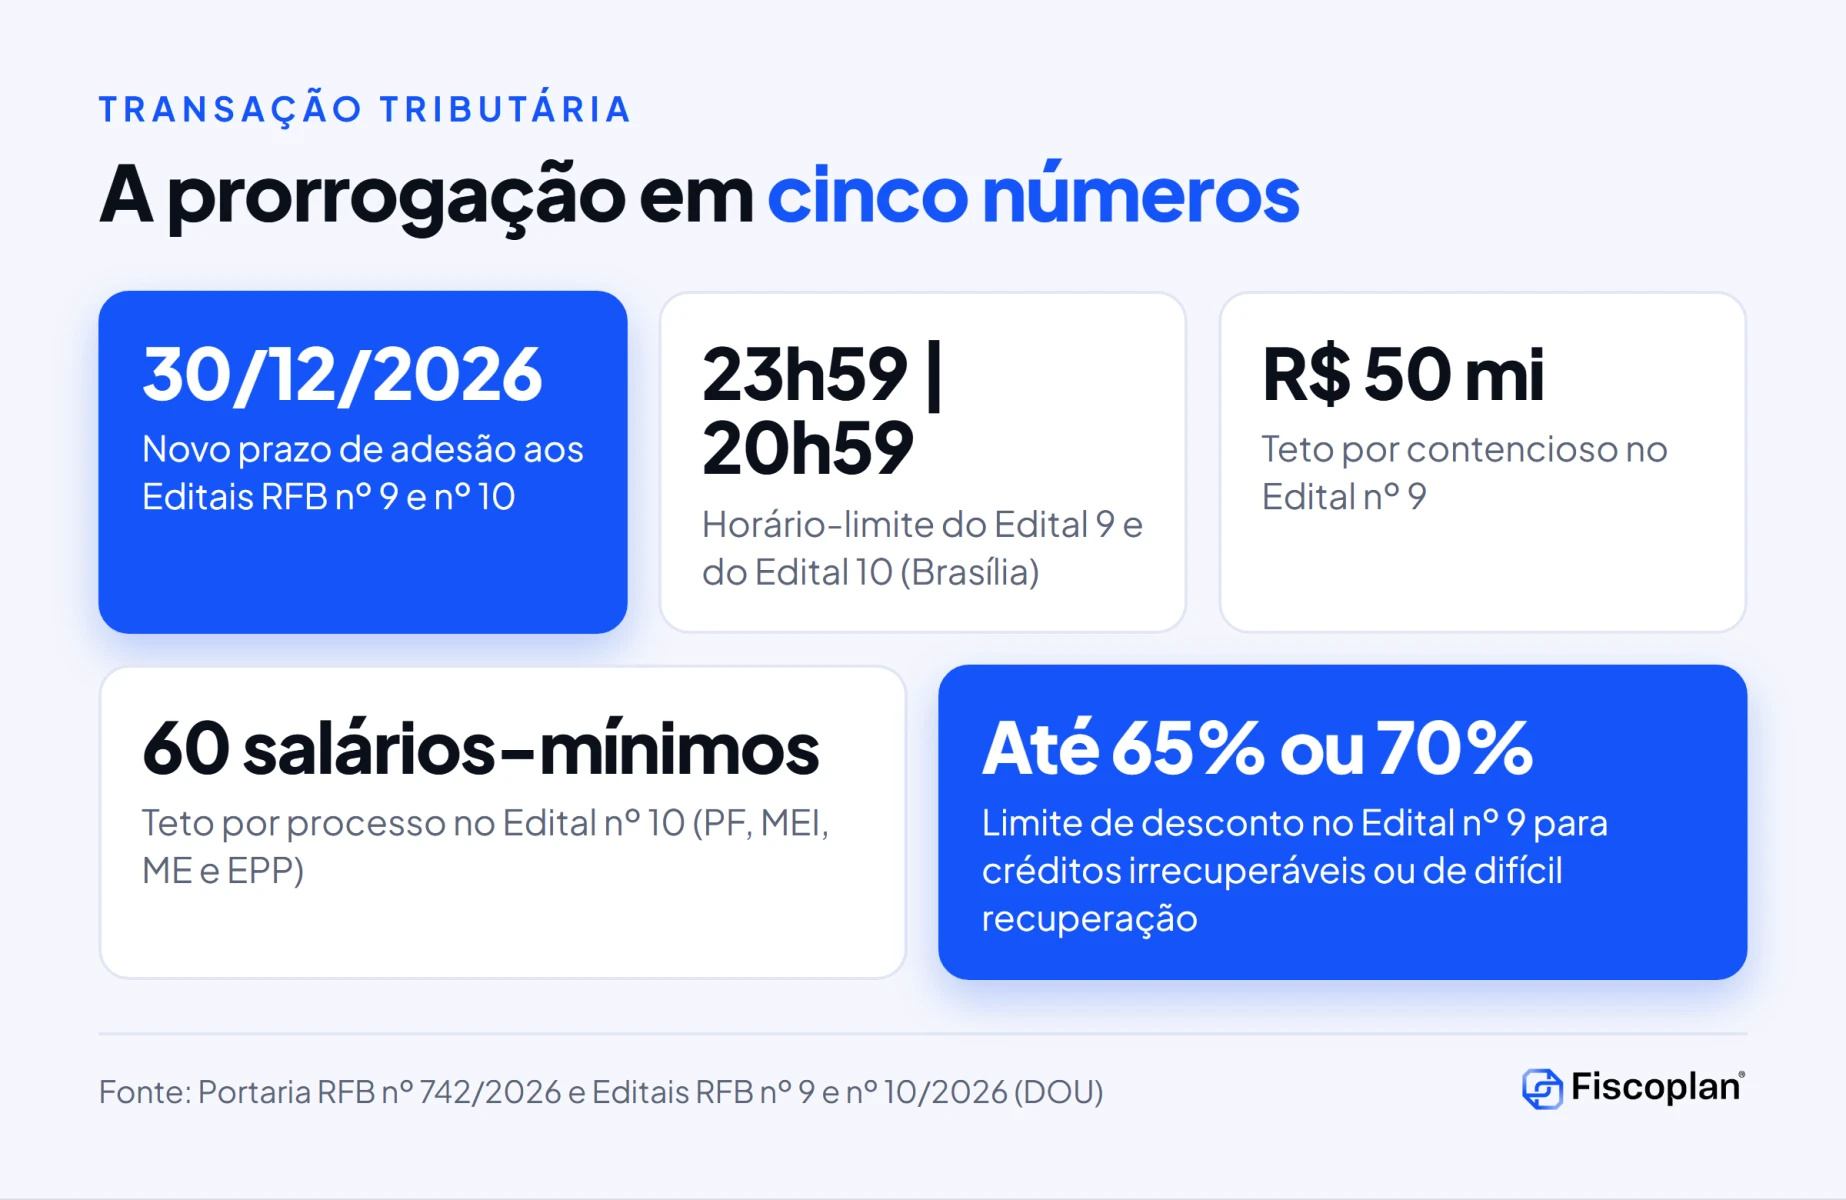
A portaria tem três artigos. O art. 1º identifica os atos alterados: o Edital de Transação nº 9 e o Edital de Transação nº 10, ambos de 13 de julho de 2026, publicados no DOU de 15 de julho de 2026, Edição 131, Seção 3. O art. 2º prorroga para 30 de dezembro de 2026 o prazo de adesão, com horários distintos: até 23h59, horário de Brasília, no Edital nº 9, e até 20h59 no Edital nº 10. O art. 3º fixa a vigência na data da publicação.
Nada mais muda. Descontos, parcelas, documentos e rescisão seguem os editais, editados com base na Lei nº 13.988/2020, na Portaria RFB nº 555/2025 e, no Edital nº 10, na Portaria Normativa MF nº 1.584/2023.
Os editais alcançam créditos em contencioso administrativo sob gestão da Receita, inclusive contribuições previdenciárias e de terceiros recolhidas por Darf. Débitos inscritos em Dívida Ativa da União seguem a trilha da PGFN e não são alcançados por esta prorrogação.
| Ponto | Edital RFB nº 9/2026 | Edital RFB nº 10/2026 |
|---|---|---|
| Público | Pessoas físicas e jurídicas | Pessoa natural, MEI, empresário individual, ME e EPP |
| Limite de valor | Até R$ 50 milhões por contencioso | Até 60 salários-mínimos por processo |
| Situação do débito | Em contencioso (impugnação, manifestação de inconformidade ou recurso com efeito suspensivo) | Em contencioso ou pendente de impugnação |
| Desconto | Até 100% de juros, multas e encargos, limitado a 65% ou 70% do crédito, só para créditos irrecuperáveis ou de difícil recuperação | De 30% a 50% do valor total, inclusive principal, conforme o número de parcelas |
| Parcelas | Entrada em até 5 ou 10 prestações e saldo em até 50, 74, 115 ou 135 prestações | 12, 24, 36 ou 55 prestações |
| Prejuízo fiscal e base negativa | Até 30% do saldo restante | Não previsto |
| Canal | Processo digital: “Meus Processos” > “Solicitar Serviço Via Processo Digital” | “Minhas Negociações de Dívidas” > “Negociar um Novo Parcelamento” |
| Prazo final | 30/12/2026, 23h59 | 30/12/2026, 20h59 |
Calendário da transação tributária: de julho a dezembro de 2026
Ver o calendário em tabela
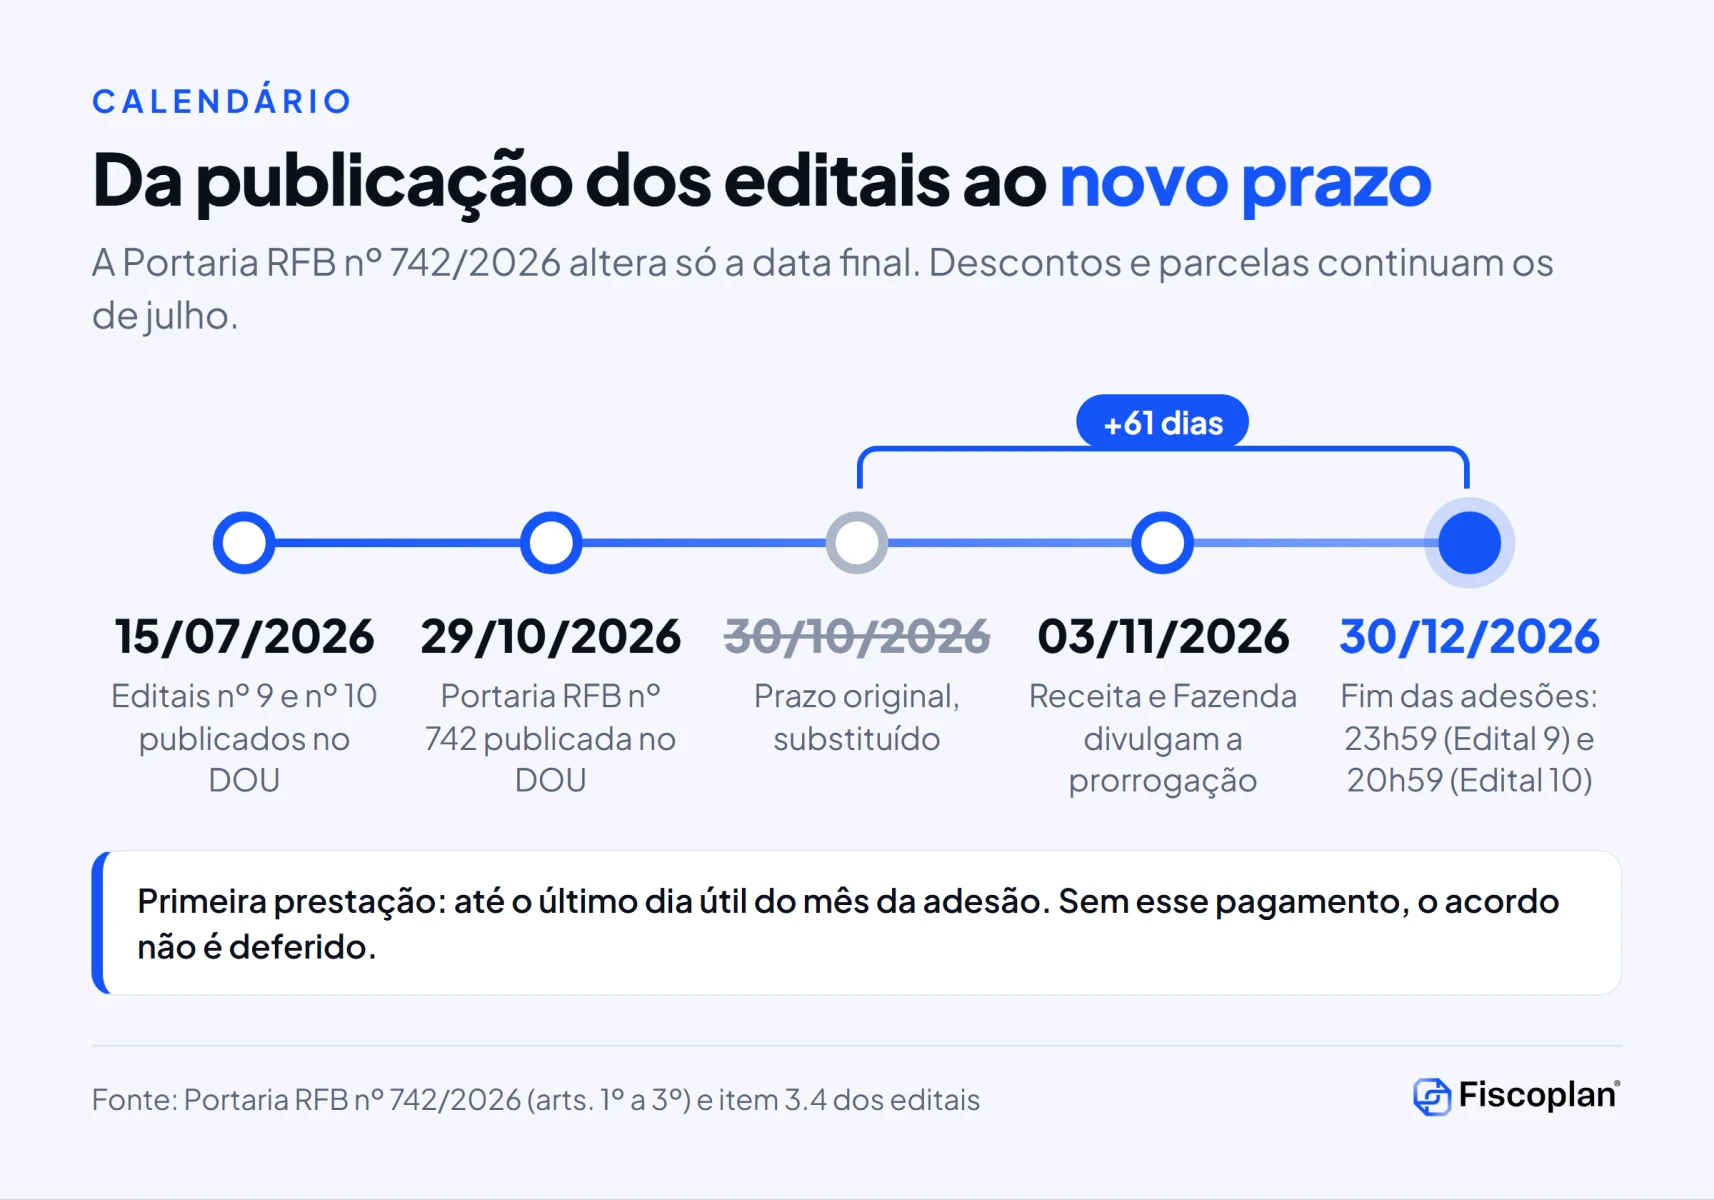
| Data | Evento | Base |
|---|---|---|
| 13/07/2026 | Assinatura dos Editais de Transação nº 9 e nº 10 | Editais |
| 15/07/2026 | Publicação no DOU (Edição 131, Seção 3) e início das adesões | Portaria RFB nº 742/2026, art. 1º |
| 27/10/2026 | Assinatura da Portaria RFB nº 742 | Portaria |
| 29/10/2026 | Publicação da portaria no DOU e início da vigência | Art. 3º |
| 30/10/2026 | Prazo original de adesão (23h59min59s no Edital 9; 20h59min59s no Edital 10) | Item 4.1 dos editais |
| 03/11/2026 | Divulgação da prorrogação pela Receita Federal e pelo Ministério da Fazenda | Notas oficiais |
| 30/12/2026 | Novo prazo final: 23h59 (Edital 9) e 20h59 (Edital 10), horário de Brasília | Art. 2º |
| Último dia útil do mês da adesão | Pagamento da primeira prestação, condição para o deferimento | Item 3.4 dos editais |
Dois detalhes merecem atenção. O Edital nº 10 fecha três horas antes do Edital nº 9, às 20h59, e parte do conteúdo sobre a prorrogação informa apenas o dia. E o deferimento depende do pagamento da primeira prestação até o último dia útil do mês da adesão: quem aderir em 30 de dezembro terá pouquíssimo tempo para pagar o Darf.
Atenção às fontes desatualizadas. Vários textos, inclusive análises de escritórios, ainda informam 30 de outubro de 2026 como prazo final ou tratam os editais como encerrados. Vale a Portaria RFB nº 742/2026, e o serviço no gov.br já exibe 30/12/2026.
Edital nº 9: transação tributária no contencioso de até R$ 50 milhões
O Edital nº 9 é o que interessa à maior parte das médias e grandes empresas. O limite de R$ 50 milhões é aferido por contencioso, e não por contribuinte. Mas todos os débitos em contencioso de um mesmo processo devem ser incluídos: não há adesão parcial (item 3.5).
Os benefícios dependem do grau de recuperabilidade do crédito (art. 14, parágrafo único, da Lei nº 13.988/2020 e Portaria PGFN nº 6.757/2022), medido pela capacidade de pagamento (CAPAG) obtida no Portal Regularize. Créditos irrecuperáveis ou de difícil recuperação recebem desconto; os de alta ou média perspectiva, apenas parcelamento.
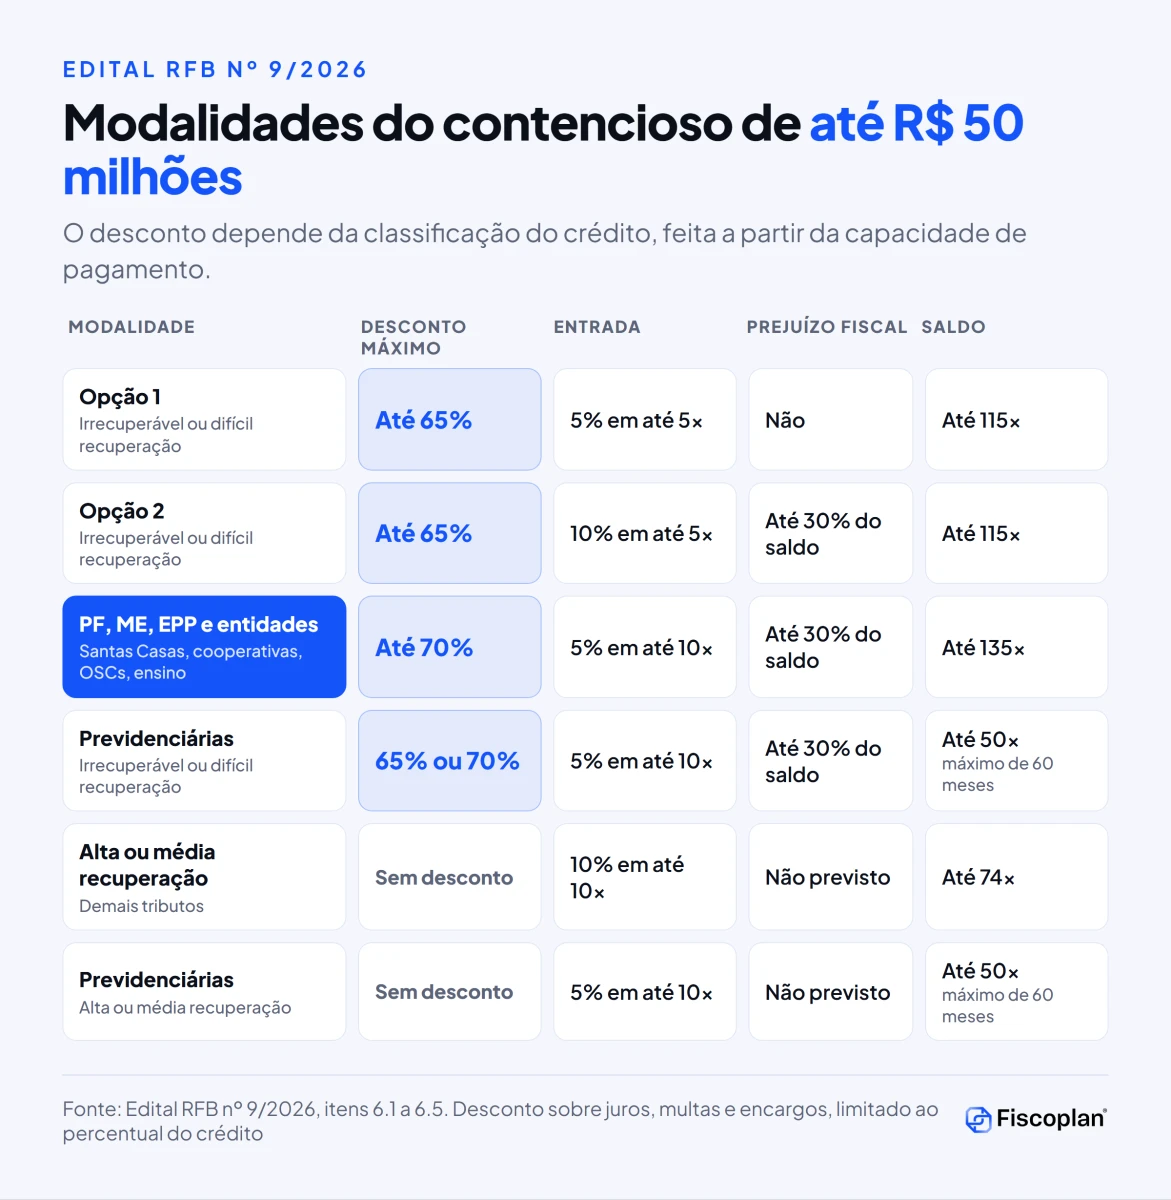
| Modalidade (Edital nº 9) | Desconto máximo | Entrada | Prejuízo fiscal e base negativa | Saldo |
|---|---|---|---|---|
| Opção 1, irrecuperável ou difícil recuperação (item 6.1, I) | Até 100% de juros, multas e encargos, limitado a 65% do crédito | 5% do consolidado, antes dos descontos, em até 5 prestações | Não | Até 115 prestações |
| Opção 2, irrecuperável ou difícil recuperação (item 6.1, II) | Até 100% de juros, multas e encargos, limitado a 65% do crédito | 10% do consolidado, antes dos descontos, em até 5 prestações | Até 30% do saldo restante | Até 115 prestações |
| PF, ME, EPP, Santas Casas, cooperativas, OSCs e instituições de ensino (item 6.2) | Até 100% de juros, multas e encargos, limitado a 70% do crédito | 5% em até 10 prestações | Até 30% do saldo restante | Até 135 prestações |
| Contribuições previdenciárias (art. 195, I, “a”, e II, da CF), irrecuperáveis ou de difícil recuperação (item 6.3) | Os mesmos limites de 65% ou 70% | 5% em até 10 prestações | Até 30% do saldo restante | Até 50 prestações, quitação em no máximo 60 meses |
| Alta ou média perspectiva de recuperação (item 6.4) | Sem desconto previsto | 10% em até 10 prestações | Não previsto | Até 74 prestações |
| Previdenciárias com alta ou média perspectiva (item 6.5) | Sem desconto previsto | 5% em até 10 prestações | Não previsto | Até 50 prestações, no máximo 60 meses |
As prestações têm valor mínimo de R$ 300 para pessoas jurídicas e de R$ 200 para pessoa natural, e o número de parcelas se ajusta a esse mínimo (itens 6.9 e 6.10). Todas, inclusive as da entrada, são corrigidas pela Selic acumulada a partir do mês seguinte ao da consolidação, mais 1% no mês do pagamento (item 6.11). Os Darfs são emitidos pelo sistema da Receita e vencem no último dia útil de cada mês.
Exemplo de cálculo (simulação ilustrativa)
Considere uma empresa no lucro presumido, sem prejuízo fiscal, com um processo consolidado em R$ 1.000.000, sendo R$ 400.000 de principal e R$ 600.000 de multas e juros, e com o crédito classificado como de difícil recuperação. Na Opção 1, a entrada é de 5% do valor antes dos descontos: R$ 50.000, que podem ser pagos em até 5 parcelas de R$ 10.000.
O desconto máximo teórico seria de R$ 600.000 (100% de multas e juros), dentro do teto de 65% (R$ 650.000). O saldo de R$ 350.000 iria para até 115 parcelas de cerca de R$ 3.043, mais Selic. O desconto efetivo depende da classificação pela CAPAG e da consolidação do sistema: o exemplo é um exercício, não um valor do edital.
Prejuízo fiscal e base negativa da CSLL na transação tributária
O uso de prejuízo fiscal do IRPJ e de base de cálculo negativa da CSLL é o recurso que mais altera o caixa da operação, e só existe no Edital nº 9. O limite é de 30% do saldo devedor restante, depois da entrada e dos descontos, e só para créditos irrecuperáveis ou de difícil recuperação (itens 6.1, II, 6.2 e 6.3).
Os créditos precisam ter sido apurados até 31 de dezembro de 2025 e declarados à Receita (item 6.6). Podem ser do próprio devedor, salvo mudança cumulativa de controle e de ramo de atividade, de controladora ou controlada, ou de sociedades sob o mesmo controle. O valor resulta da aplicação das alíquotas do IRPJ e da CSLL sobre o estoque (item 6.7).
Há três contrapartidas. O pedido deve trazer certificação de profissional contábil com registro no CRC sobre a existência, a escrituração e a disponibilidade dos créditos. A pessoa jurídica titular se obriga a manter livros e documentos por cinco anos ou até a homologação. E deve permanecer no lucro real durante toda a vigência da transação (item 8.5, IV). A extinção do débito pago com esses créditos fica sob condição resolutória de homologação posterior (item 8.4).
Ponto de atenção: o lucro real obrigatório vale por toda a vigência do acordo, que pode passar de dez anos. Grupos que avaliam migrar de regime devem pôr esse compromisso na conta antes da adesão.
Edital nº 10: transação tributária de pequeno valor
O Edital nº 10 atende pessoa natural, MEI, empresário individual, microempresa e empresa de pequeno porte com débito de até 60 salários-mínimos por processo administrativo. Diferente do Edital nº 9, ele aceita débitos ainda pendentes de impugnação, e o desconto não depende da capacidade de pagamento. O redutor incide sobre o valor total da dívida, incluindo o principal.
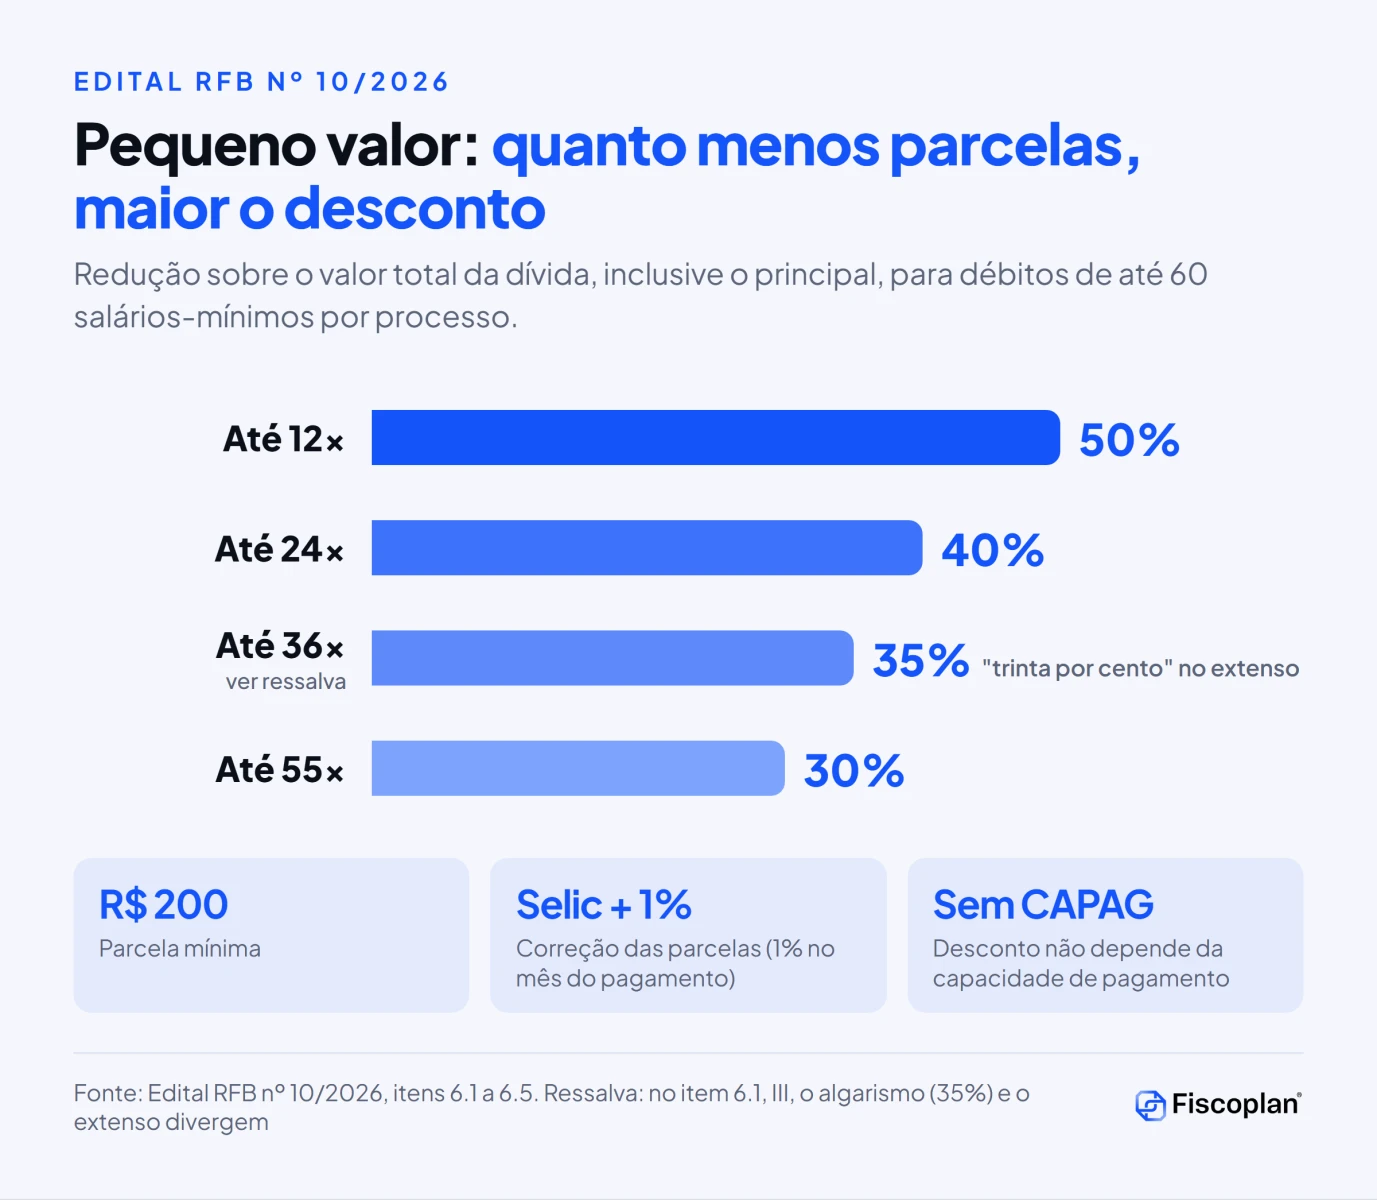
| Prestações (item 6.1) | Redução sobre o valor total | Exemplo ilustrativo: dívida de R$ 20.000 |
|---|---|---|
| Até 12 | 50% | R$ 10.000 em 12 parcelas de cerca de R$ 833, mais Selic |
| Até 24 | 40% | R$ 12.000 em 24 parcelas de R$ 500, mais Selic |
| Até 36 | 35% em algarismos (“trinta por cento” por extenso) | R$ 13.000 em 36 parcelas de cerca de R$ 361, mais Selic (se prevalecer 35%) |
| Até 55 | 30% | R$ 14.000 em 55 parcelas de cerca de R$ 255, mais Selic |
A parcela mínima é de R$ 200 (item 6.3) e a correção segue a mesma regra de Selic do Edital nº 9. O exemplo de R$ 20.000 é ilustrativo e pressupõe que o débito esteja dentro do limite de 60 salários-mínimos por processo.
Divergência no próprio texto oficial. No item 6.1, III, do Edital nº 10, a redução da modalidade de 36 prestações aparece como “35% (trinta por cento)”. O algarismo e o extenso não coincidem. Antes de escolher essa modalidade, confira o percentual aplicado na simulação do sistema da Receita. Se a diferença for relevante para o caso, registre a dúvida por escrito.
Como aderir à transação tributária e o que anexar
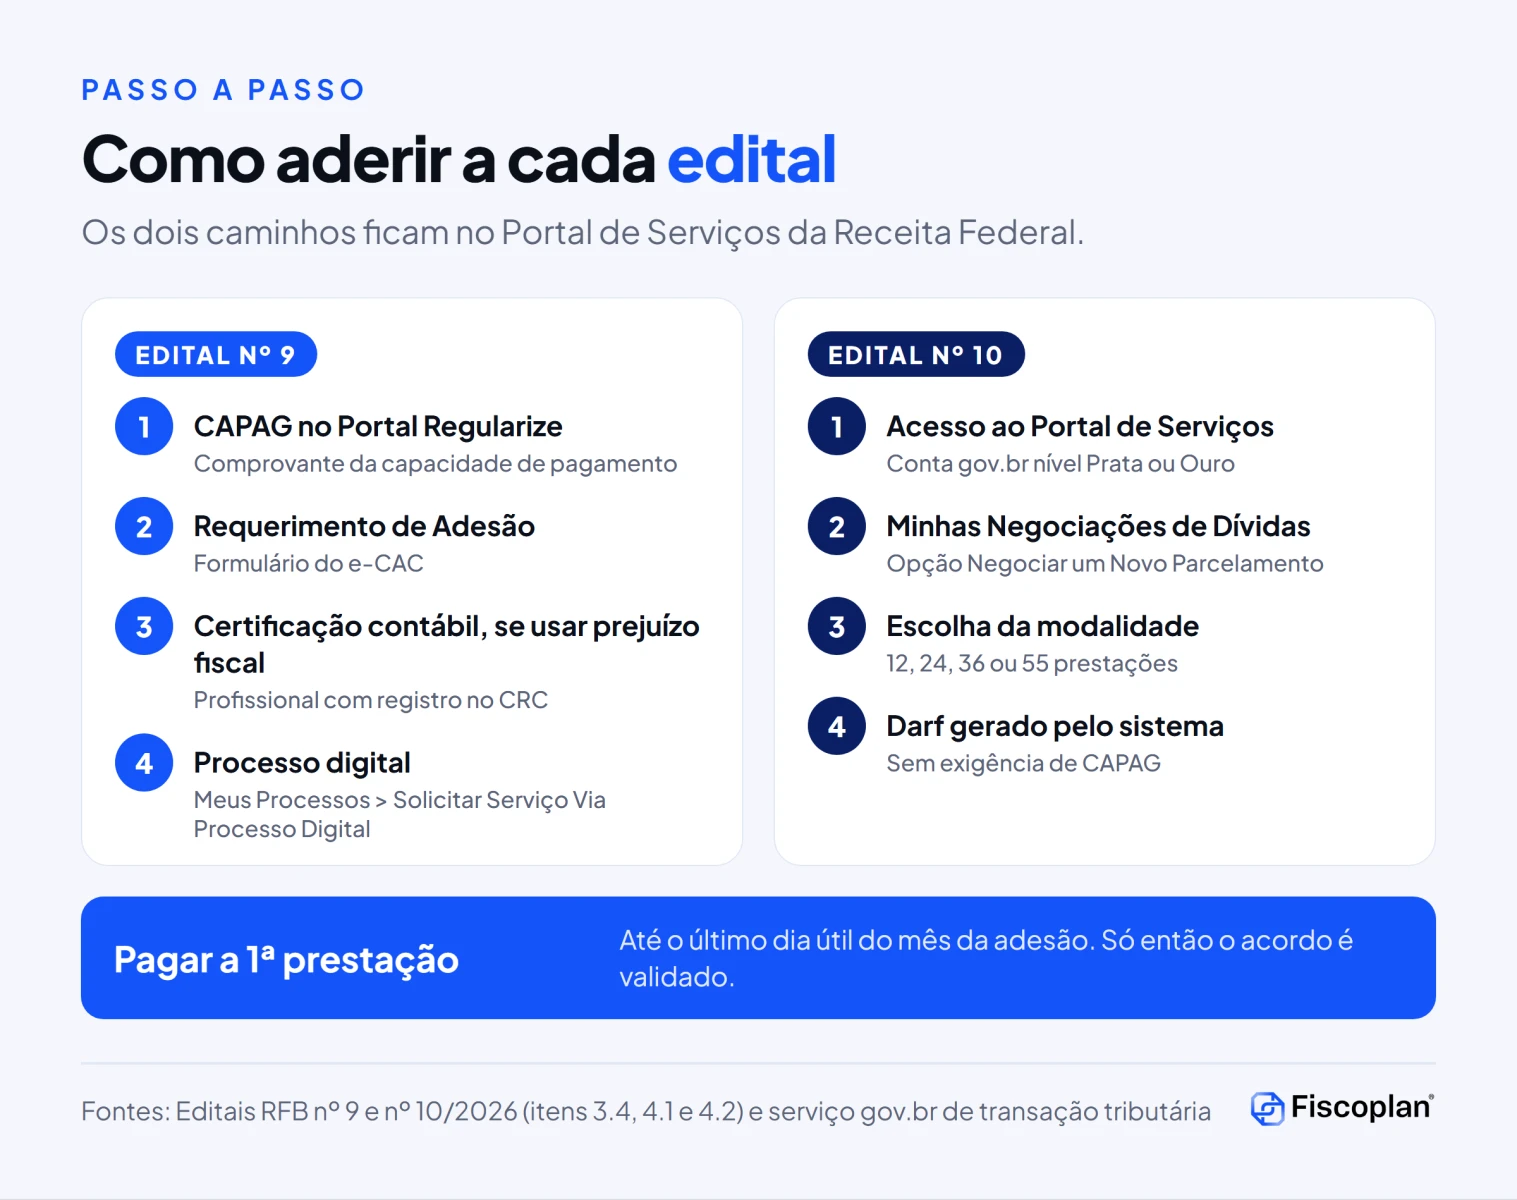
Edital nº 9. A adesão é feita por processo digital no Portal de Serviços da Receita Federal, menu “Meus Processos”, opção “Solicitar Serviço Via Processo Digital” (item 4.1). O processo deve conter (item 4.2): o Requerimento de Adesão, em formulário disponível no e-CAC; o comprovante da capacidade de pagamento obtido no Portal Regularize; a certificação contábil dos créditos de prejuízo fiscal e base negativa, quando houver uso; e, se for o caso, o reconhecimento de grupo econômico, com a relação dos beneficiários, que passam a constar como corresponsáveis.
Se faltar documento, a Receita intima o contribuinte a corrigir em dez dias (item 4.7). O requerimento regular suspende a tramitação dos processos incluídos durante a análise (item 4.3). Do indeferimento cabe recurso em dez dias, sem efeito suspensivo. O gov.br orienta separar dívidas fazendárias e previdenciárias em processos distintos.
Edital nº 10. A adesão é direta, em “Minhas Negociações de Dívidas”, opção “Negociar um Novo Parcelamento” (item 4.1), sem exigência de CAPAG. Nos dois casos, o acordo só é validado com o pagamento da primeira prestação, cujo Darf é gerado pelo sistema.
Condições, obrigações e rescisão
A adesão implica desistência das impugnações e recursos administrativos e judiciais relativos aos débitos incluídos, renúncia às alegações de direito e confissão irrevogável e irretratável da dívida (itens 3.1 e 3.2). Em ações judiciais, a renúncia se faz por pedido de extinção com resolução de mérito (Edital nº 9, item 5.1, VIII). Os depósitos vinculados são convertidos em renda, e os descontos incidem sobre o saldo remanescente. Arrolamentos e garantias administrativas permanecem.
Débitos do Simples Nacional estão fora, salvo multas por atraso em obrigação acessória (item 2.2). A pessoa jurídica reconhece o uso obrigatório do Domicílio Tributário Eletrônico (art. 59, § 5º, da LC nº 214/2025) e autoriza a compensação de restituições e ressarcimentos com as prestações.
A obrigação mais sensível é manter a regularidade fiscal. O aderente ao Edital nº 9 deve pagar em dia os débitos vencidos após a publicação do edital e regularizar, em até 90 dias, os débitos que se tornarem exigíveis depois da formalização (item 5.1, XIII e XV).
A rescisão (item 7.1) ocorre, entre outras hipóteses, por falta de pagamento de 3 prestações consecutivas ou 6 alternadas, por falta de uma prestação com as demais pagas, por entrada não paga integralmente (Edital nº 9), por falência ou por uso de interposta pessoa. Antes da exclusão, o contribuinte tem 30 dias para pagar, sanar o vício ou impugnar, com efeito suspensivo. Prestação paga parcialmente é considerada não paga.
Confirmada a rescisão, os benefícios caem, a dívida é cobrada integralmente, deduzidos os valores pagos, e pode ser inscrita em Dívida Ativa. O contribuinte fica dois anos impedido de fazer nova transação, mesmo de débitos distintos (item 7.12).
Riscos e pontos de atenção na transação tributária
1. A tese pode valer mais que o desconto
A desistência é definitiva. Na avaliação da Fiscoplan, é preciso comparar o valor presente do acordo com a chance real de êxito no CARF ou no Judiciário. A LC 236/2026, que obriga o Fisco a seguir precedentes vinculantes, e o debate sobre o voto de qualidade no CARF podem mudar essa probabilidade em teses específicas.
2. Classificação do crédito fora do controle da empresa
O desconto do Edital nº 9 depende do grau de recuperabilidade. Empresa com boa capacidade de pagamento tende a ser classificada com alta ou média perspectiva e, nesse caso, o edital não prevê desconto, só parcelamento em até 84 prestações (10 de entrada e 74 de saldo). Simular a CAPAG antes de abrir o processo evita surpresa.
3. Compromissos de longo prazo
Lucro real obrigatório para quem usar prejuízo fiscal, regularidade fiscal contínua e DTE ativo valem por todo o acordo. Com a CBS em 2027, o controle de regularidade fica mais exigente, e um débito novo não regularizado em 90 dias pode levar à rescisão.
4. Fontes divergentes e erro material
Há conteúdo desatualizado sobre o prazo e uma divergência entre algarismo e extenso no Edital nº 10. A referência final é o texto do DOU e a simulação do sistema.
O que as empresas devem fazer agora: checklist da transação tributária
- Inventariar o contencioso: processos em DRJ e CARF, com valor, tributo, fase e débitos previdenciários.
- Separar por edital: Edital nº 9 (até R$ 50 milhões por contencioso) ou Edital nº 10 (ME, EPP e PF, até 60 salários-mínimos).
- Avaliar a chance de êxito: uma equipe de defesa de autos de infração deve classificar cada tese antes de qualquer desistência.
- Simular a CAPAG no Regularize: ela define se haverá desconto ou apenas parcelamento.
- Levantar prejuízo fiscal e base negativa: estoques até 31/12/2025, no CNPJ e em controladas, com certificação contábil.
- Calcular o valor presente do acordo: entrada, parcelas com Selic e uso de créditos contra o custo do litígio e das garantias.
- Checar a regularidade corrente: rotinas de conformidade tributária e conformidade previdenciária reduzem o risco de rescisão.
- Verificar créditos a recuperar: restituições serão compensadas com as prestações, e a recuperação de créditos tributários federais pode reduzir o desembolso.
- Montar o dossiê: requerimento, CAPAG, certificação, grupo econômico e procuração, separando fazendário e previdenciário.
- Protocolar até meados de dezembro: margem para correções (10 dias) e para pagar a primeira prestação no mês.
Para entender como o contencioso administrativo está mudando, vale ler também a análise da Fiscoplan sobre a Lei Complementar 236/2026 e o novo contencioso fiscal.
Ebook gratuito: como crescer com a Reforma Tributária
Encerrar o passivo é parte da preparação para a transição. Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre a transação tributária dos Editais 9 e 10
Até quando é possível aderir aos Editais de Transação RFB nº 9 e nº 10 de 2026?
Até 30 de dezembro de 2026. Pela Portaria RFB nº 742/2026, o Edital nº 9 aceita adesões até 23h59 e o Edital nº 10 até 20h59, horário de Brasília. O prazo original terminava em 30 de outubro de 2026.
Quem pode aderir ao Edital de Transação RFB nº 9/2026?
Pessoas físicas e jurídicas com crédito tributário em contencioso administrativo fiscal na Receita Federal de até R$ 50 milhões por contencioso. Contencioso, para o edital, é o procedimento instaurado por impugnação, manifestação de inconformidade ou recurso com efeito suspensivo, nos termos do Decreto nº 70.235/1972.
Quem pode aderir ao Edital de Transação RFB nº 10/2026?
Pessoa natural, microempreendedor individual, empresário individual, microempresa e empresa de pequeno porte com crédito tributário em contencioso administrativo ou pendente de impugnação, de até sessenta salários-mínimos por processo administrativo.
Quais são os descontos da transação tributária do Edital nº 9?
Para créditos classificados como irrecuperáveis ou de difícil recuperação, redução de até 100% de juros, multas e demais encargos, limitada a 65% do valor total de cada crédito. Para pessoa natural, ME, EPP, Santas Casas, cooperativas, organizações da sociedade civil da Lei nº 13.019/2014 e instituições de ensino, o limite sobe para 70%. Créditos com alta ou média perspectiva de recuperação não têm desconto previsto, apenas parcelamento.
Quais são os descontos do Edital nº 10?
Redução sobre o valor total da dívida, incluídos principal, juros, multas e encargos: 50% em até 12 prestações, 40% em até 24, 35% em até 36 e 30% em até 55. Na modalidade de 36 prestações, o edital escreve 35% em algarismos e trinta por cento por extenso, divergência que deve ser conferida na simulação do sistema.
É possível usar prejuízo fiscal e base negativa da CSLL na transação?
Sim, no Edital nº 9, para créditos irrecuperáveis ou de difícil recuperação, até 30% do saldo devedor restante, com créditos apurados até 31 de dezembro de 2025. Exige certificação de profissional contábil e manutenção do lucro real durante toda a vigência da transação.
Débitos do Simples Nacional podem entrar na transação?
Não. Os dois editais vedam débitos de tributos do Simples Nacional, exceto multas por atraso no cumprimento de obrigação acessória.
O que acontece se a transação for rescindida?
Os benefícios são afastados, a dívida é cobrada integralmente, deduzidos os valores pagos, e pode ser inscrita em Dívida Ativa da União. O contribuinte fica impedido de formalizar nova transação por dois anos, ainda que relativa a débitos distintos.
Conclusão: decidir a transação tributária antes de dezembro
A Portaria RFB nº 742/2026 não melhorou as condições dos editais, mas deu tempo para decidir com método. Desconto de até 65% ou 70%, até 115 ou 135 prestações e uso de prejuízo fiscal podem reduzir passivo e liberar garantias. O preço é a desistência definitiva das defesas e compromissos que duram todo o acordo.
A recomendação da Fiscoplan é tratar 30 de dezembro como limite, e não como meta: inventariar os processos, classificar as teses, simular a CAPAG e protocolar com folga para corrigir pendências e pagar a primeira prestação dentro do mês.
A Fiscoplan mapeia o contencioso, avalia a chance de êxito de cada tese, simula o valor presente do acordo e estrutura o dossiê de adesão antes de 30 de dezembro de 2026.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Secretaria Especial da Receita Federal do Brasil. Portaria RFB nº 742, de 27 de outubro de 2026. Diário Oficial da União, 29/10/2026.
- Secretaria Especial da Receita Federal do Brasil. Edital de Transação nº 9, de 13 de julho de 2026. Diário Oficial da União, 15/07/2026, Edição 131, Seção 3.
- Secretaria Especial da Receita Federal do Brasil. Edital de Transação nº 10, de 13 de julho de 2026. Diário Oficial da União, 15/07/2026, Edição 131, Seção 3.
- Ministério da Fazenda. Receita prorroga até 30 de dezembro o prazo para adesão a editais de transação tributária. 03/11/2026.
- Receita Federal. Receita Federal prorroga prazo para adesão a editais de transação tributária até 30 de dezembro. 03/11/2026.
- Gov.br. Aderir ao acordo de Transação Tributária na Receita Federal. Página de serviço.
- Lei nº 13.988, de 14 de abril de 2020; Portaria RFB nº 555, de 1º de julho de 2025; Portaria Normativa MF nº 1.584, de 13 de dezembro de 2023; Portaria PGFN nº 6.757, de 29 de julho de 2022.


