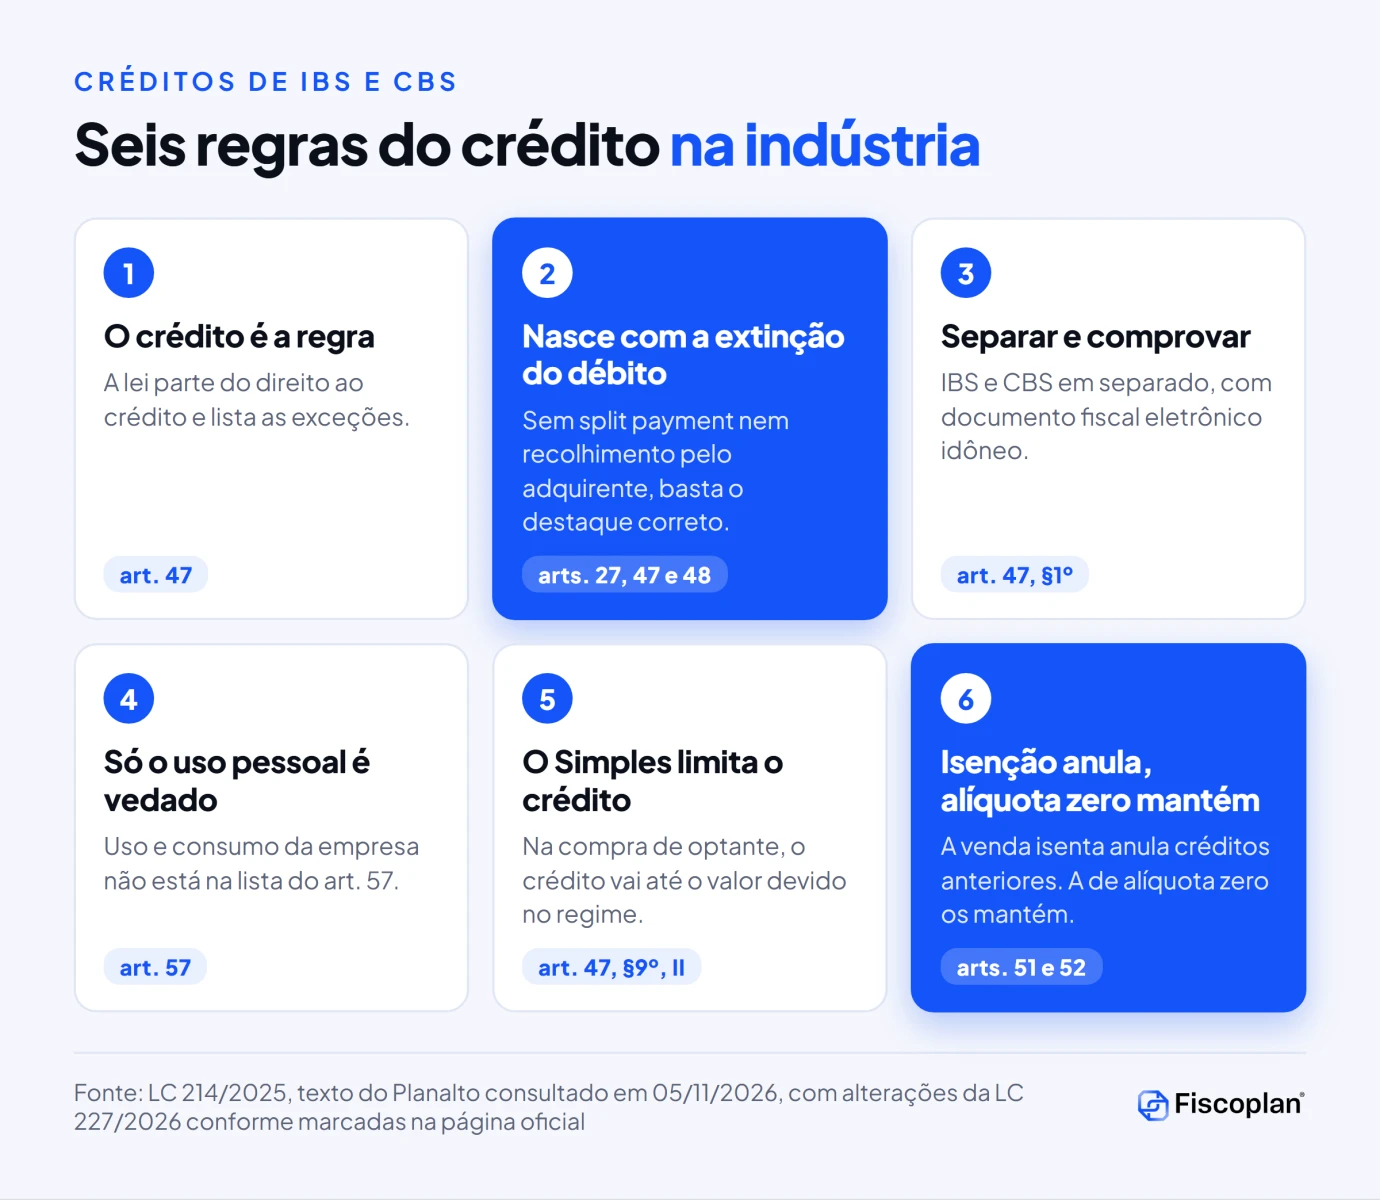
O crédito de IBS e CBS na indústria segue uma lógica própria na Lei Complementar nº 214/2025. A pergunta de partida passa a ser outra: existe alguma regra escrita na lei que impeça o crédito? O art. 47 estabelece o direito ao crédito como regra e remete as exceções ao texto da própria lei, entre elas o uso ou consumo pessoal, definido no art. 57.
Para uma fábrica, que compra em volume e vende para a cadeia, isso afeta quatro rotinas: o controle de fornecedores, a validação de documentos fiscais, a política de benefícios a empregados e o planejamento de caixa. O crédito existe, mas depende de condições operacionais. Quando uma delas falha, o valor escapa.
Este guia organiza as regras artigo por artigo, com base no texto da LC 214/2025 publicado no site do Planalto e consultado em 5 de novembro de 2026, com as alterações da LC 227/2026 conforme marcadas na página oficial. Ele trata apenas do regime novo, não compara com ICMS, IPI, PIS e Cofins e não aborda o calendário de produção de efeitos. Cada regra traz o dispositivo de origem, e os pontos que dependem de regulamento ou de ato conjunto estão indicados.
- O que a LC 214/2025 estabelece sobre o crédito de IBS e CBS na indústria
- Quando o crédito nasce
- Impacto para caixa, fornecedores do Simples e perdas
- Uso ou consumo pessoal: onde termina o crédito
- Compra sem crédito e venda que anula crédito
- Créditos presumidos que interessam à indústria
- Saldo credor e ressarcimento
- Caso ilustrativo: a Indústria Alfa
- Riscos e pontos de atenção
- O que a indústria deve fazer agora
- Autoavaliação de exposição
- Perguntas frequentes
- Conclusão
- Referências e base legal
O que a LC 214/2025 estabelece sobre o crédito de IBS e CBS na indústria
O art. 47, caput, permite que o contribuinte do regime regular apropie créditos de IBS e CBS quando ocorre a extinção do débito da operação, por qualquer das modalidades do art. 27. As exceções são o uso ou consumo pessoal e as demais hipóteses previstas na lei. Em linguagem direta, o crédito do comprador nasce depois que o débito do vendedor é extinto.
A tabela reúne a base legal dos temas tratados neste guia e serve como mapa de consulta.
| Tema | Dispositivo | O que a lei estabelece |
|---|---|---|
| Regra geral do crédito | art. 47, caput | Crédito apropriado com a extinção do débito, salvo uso ou consumo pessoal e demais hipóteses legais |
| Dispensa da verificação da extinção | art. 48 | Sem split payment nem recolhimento pelo adquirente, basta o destaque correto no documento fiscal |
| Apropriação separada e documento idôneo | art. 47, §1º | IBS e CBS apropriados em separado, sem compensação entre eles, e com documento fiscal eletrônico idôneo |
| Compra de optante do Simples | art. 47, §3º e §9º | Gera crédito, limitado ao montante devido no Simples |
| Uso ou consumo pessoal | art. 57 e §5º | Lista do que é uso pessoal e vedação do crédito |
| Compra imune, isenta, com alíquota zero, diferimento ou suspensão | art. 49 | Não gera crédito ao adquirente, salvo crédito presumido expresso |
| Venda com imunidade ou isenção | art. 51 | Anula créditos das operações anteriores, exceto exportações |
| Venda com alíquota zero | art. 52 | Mantém créditos das operações anteriores |
| Créditos presumidos | arts. 164 a 171 | Crédito criado pela lei em aquisições específicas |
| Ressarcimento de saldo credor | arts. 39 e 40 | Prazos de análise de 30, 60 ou 180 dias |
Quando o crédito nasce: a extinção do débito do fornecedor
O art. 27 lista as modalidades de extinção do débito. Para o comprador, o que importa é que o crédito depende de uma delas ocorrer.
- Compensação com créditos apropriados pelo contribuinte (arts. 47 a 56).
- Pagamento pelo contribuinte.
- Recolhimento na liquidação financeira, o split payment (arts. 31 a 35).
- Recolhimento pelo adquirente (art. 36).
- Pagamento por quem a lei atribuir a responsabilidade.
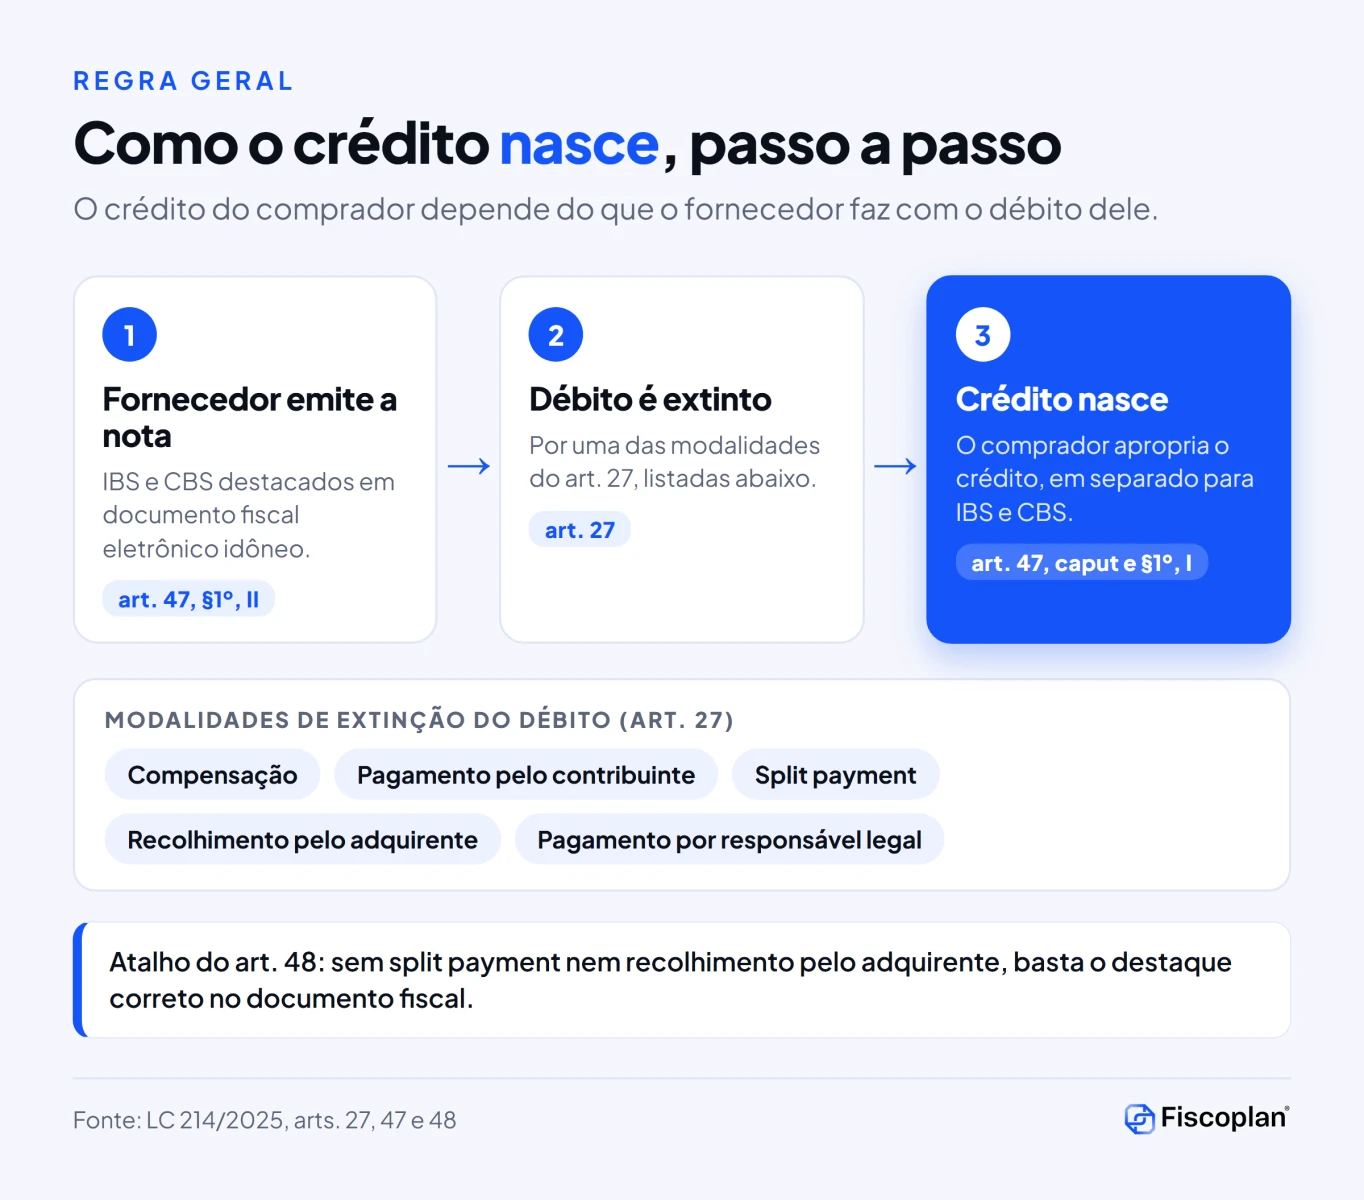
Há um atalho relevante no art. 48. Quando a operação não envolve split payment nem recolhimento pelo adquirente, a lei dispensa a verificação da extinção do débito, e o crédito fica condicionado ao destaque correto dos valores de IBS e CBS no documento fiscal. Na prática, um destaque errado pode travar um crédito que, de outro modo, estaria disponível.
Condições operacionais do crédito
| Condição | Fonte | O que a indústria precisa ter |
|---|---|---|
| Extinção do débito do fornecedor, ou destaque correto nos casos do art. 48 | art. 47, caput; arts. 27 e 48 | Controle de quando e como cada fornecedor extingue o débito |
| Apropriação segregada de IBS e CBS, sendo vedado compensar um com o outro | art. 47, §1º, I | Escrituração e razões separados |
| Documento fiscal eletrônico idôneo | art. 47, §1º, II | Validação dos documentos na entrada |
| Valor do crédito: débito destacado e extinto, ou crédito presumido previsto em lei | art. 47, §2º, I e II | Regra de cálculo por tipo de aquisição |
Impacto para caixa, fornecedores do Simples e perdas de estoque
Caixa e prazo do crédito
Como o crédito só nasce com a extinção do débito do fornecedor, o momento da apropriação pode ficar depois da compra. Exemplo hipotético: uma compra com R$ 10.000 de IBS e CBS destacados. Se o fornecedor extingue o débito apenas no mês seguinte, o crédito é apropriado no mês seguinte (art. 47, caput, e art. 27), ressalvado o art. 48. O valor do crédito é o mesmo, mas o caixa da empresa só se beneficia quando ele nasce. Para o CFO, o prazo do crédito passa a depender do comportamento da cadeia, e não só da emissão da nota.
No procedimento simplificado do split payment, o valor segregado e recolhido não gera direito à apropriação de crédito ao adquirente (art. 33, §7º, II). Esse fluxo deve ser modelado separadamente. A forma de implantação do split payment depende de atos conjuntos do Comitê Gestor do IBS e da Receita Federal.
Fornecedores do Simples Nacional
A compra de optante do Simples Nacional gera crédito (art. 47, §3º), mas o regime regular só pode apropriar o valor pago por esse fornecedor, em montante equivalente ao devido no regime do Simples (art. 47, §9º, II). Em uma cadeia com muitos optantes, o crédito efetivo pode ficar abaixo do valor de referência. O optante do Simples, por sua vez, não apropria créditos de IBS e CBS (art. 47, §9º, I), o que importa para quem avalia o regime tributário de empresas do grupo.
Perdas, perecimento e imobilizado
Se o bem adquirido perecer, se deteriorar ou for objeto de roubo, furto ou extravio, o crédito deve ser estornado (art. 47, §6º). No roubo ou furto de bem do ativo imobilizado, o estorno é proporcional ao prazo de vida útil e às taxas de depreciação definidos em regulamento (art. 47, §7º). Esse regulamento é um ponto em aberto: a lei remete a ele, e este guia não afirma critérios que ainda não constam do texto legal.
Uso ou consumo pessoal: onde termina o crédito
O art. 57 define o que é uso ou consumo pessoal, e o §5º veda a apropriação de créditos nessas hipóteses. O ponto de partida para a indústria é este: o uso ou consumo da empresa, como materiais de manutenção e itens do processo, não aparece na lista do art. 57. A vedação alcança o consumo pessoal, não o consumo da atividade. A árvore abaixo organiza a análise.
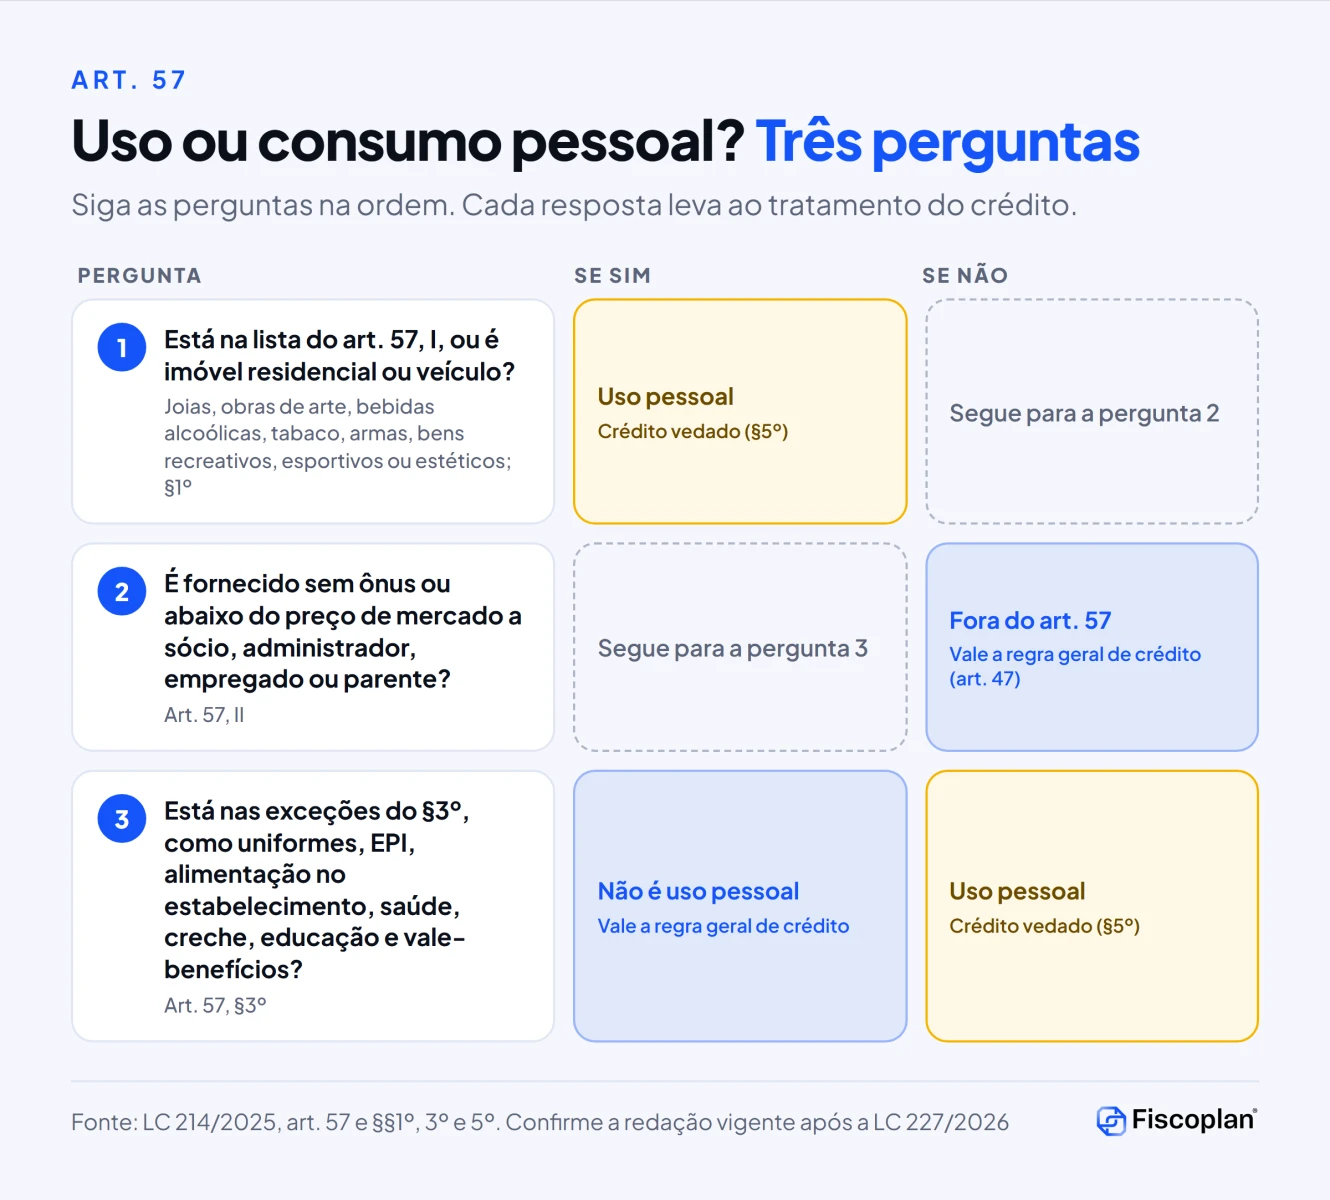
O que a lei considera uso ou consumo pessoal
- Joias, pedras e metais preciosos; obras de arte e antiguidades de valor histórico ou arqueológico; bebidas alcoólicas; derivados do tabaco; armas e munições; bens e serviços recreativos, esportivos e estéticos (art. 57, I).
- Bens e serviços adquiridos pelo contribuinte e fornecidos de forma não onerosa ou abaixo do preço de mercado ao próprio contribuinte pessoa física, a sócios, acionistas, administradores e conselheiros, a empregados e a cônjuges, companheiros e parentes até o terceiro grau (art. 57, II, com redação da LC 227/2026).
- Bem imóvel residencial e veículo, com os bens e serviços relacionados à aquisição e à manutenção, inclusive seguro e combustível (art. 57, §1º).
- Gestão de bens de pessoas físicas, o chamado family office (art. 57, §2º).
O que não é uso pessoal
A lei afasta o enquadramento como uso pessoal para os bens e serviços utilizados preponderantemente na atividade econômica do contribuinte. Nos itens do inciso II fornecidos a empregados e administradores, o §3º, IV, lista exceções:
- uniformes, fardamentos e equipamentos de proteção individual;
- alimentação e bebida não alcoólica disponibilizadas no estabelecimento, durante a jornada;
- serviços de saúde e de creche no estabelecimento;
- planos de assistência à saúde a empregados e dependentes, por acordo ou convenção coletiva (redação da LC 227/2026);
- benefícios educacionais a empregados e dependentes;
- vale-transporte, vale-refeição e vale-alimentação (redação da LC 227/2026).
Ponto de atenção. O texto original e o atual diferem em alguns benefícios, como a forma de tratar vale-transporte, vale-refeição e vale-alimentação. Antes de fechar a política de crédito de benefícios, confirme a redação vigente do art. 57 e o regime específico aplicável a cada item.
Há ainda uma regra para a venda posterior: na alienação de bem que não gerou crédito, o contribuinte pode excluir da base de cálculo o valor de aquisição, até o limite do valor da alienação, desde que haja identificação inequívoca do bem (art. 57, §9º, redação da LC 227/2026).
Compra sem crédito e venda que anula crédito
Além do uso pessoal, outras regras reduzem ou eliminam o crédito. Elas mudam conforme a operação seja de compra ou de venda, e é nessa distinção que a margem da indústria se decide.
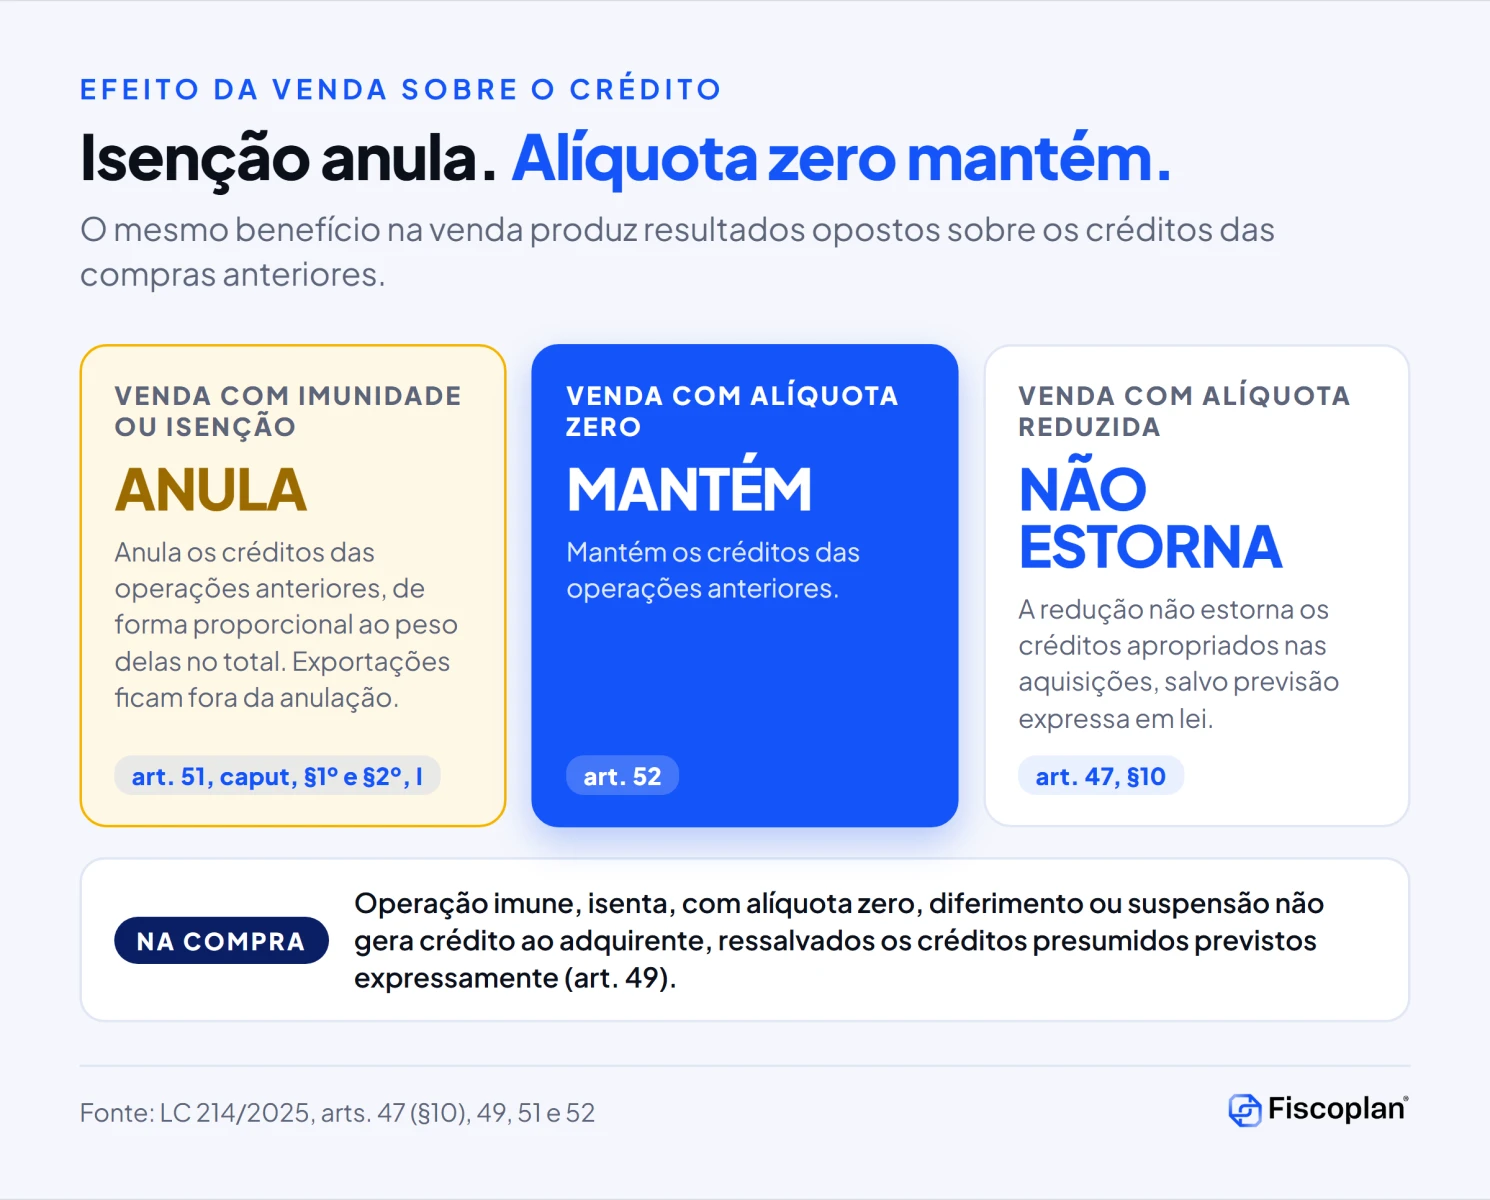
| Situação | Regra | Fonte |
|---|---|---|
| Compra em operação imune, isenta, com alíquota zero, diferimento ou suspensão | Não permite apropriação de crédito pelo adquirente, ressalvados os créditos presumidos previstos expressamente | art. 49 |
| Suspensão com exigência do crédito suspenso | Apropriação somente no momento da extinção dos débitos | art. 50 |
| Venda com imunidade ou isenção | Anula os créditos das operações anteriores, de forma proporcional ao peso dessas operações no total | art. 51, caput e §1º |
| Exportações | Não se sujeitam à anulação do art. 51 | art. 51, §2º, I |
| Venda com alíquota zero | Mantém os créditos das operações anteriores | art. 52 |
| Venda com alíquota reduzida | Não acarreta estorno dos créditos de entrada, salvo previsão expressa | art. 47, §10 |
A leitura prática para a indústria é mapear, por produto e por NCM, quais compras entram em cada linha da tabela. A diferença entre isenção na venda, que anula crédito, e alíquota zero na venda, que o mantém, tem efeito direto sobre a margem.
Créditos presumidos que interessam à indústria
Em algumas aquisições, o crédito não vem do valor destacado, e sim de um crédito presumido previsto em lei (art. 47, §2º, II). Quatro casos interessam à indústria.
| Aquisição | Regra | Fonte |
|---|---|---|
| Produtor rural não contribuinte, com receita anual inferior a R$ 3,6 milhões | Crédito presumido ao adquirente contribuinte do regime regular. Os percentuais não estão na lei: são divulgados anualmente, até setembro, por ato conjunto do Ministro da Fazenda e do Comitê Gestor do IBS | arts. 164 e 168 |
| Transportador autônomo pessoa física | Crédito presumido sobre o serviço de transporte de carga, quando a cobrança do frete é suportada por quem contrata o serviço | art. 169 |
| Resíduos sólidos | Percentuais sobre o valor da aquisição. IBS: 1,3% (2029), 2,6% (2030), 3,9% (2031), 5,2% (2032) e 13% a partir de 2033. CBS: 7%. Há lista de exclusões, como pilhas, baterias, pneus, lâmpadas e óleos lubrificantes | art. 170, §§2º e 3º |
| Bem móvel usado de pessoa física, para revenda | Crédito utilizável apenas na revenda do bem, com regra própria de alíquota de referência | art. 171 |
No caso do produtor rural, a nota fiscal deve discriminar o valor da operação, o valor do crédito presumido e o valor líquido (art. 168, §1º). O crédito presumido serve para abater o IBS e a CBS devidos, e o ressarcimento é permitido (art. 168, §8º). Esse caso pesa mais para a agroindústria.
Saldo credor e ressarcimento
Quando os créditos superam os débitos, o saldo pode ser objeto de pedido de ressarcimento. O art. 39, §3º, prevê prazos de análise de até 30, 60 ou 180 dias, conforme a hipótese. Para créditos de bens e serviços incorporados ao ativo imobilizado, o art. 40 aplica os prazos mais curtos, de 30 ou 60 dias, a pedidos de valor igual ou inferior a 150% da média mensal da diferença entre créditos e débitos, calculada com base em 24 meses.
Ponto em aberto. A leitura do que ocorre com pedidos acima desse limite deve ser confirmada pela equipe tributária no texto compilado. Este guia não afirma o prazo aplicável nesse caso.
Para a indústria com investimento relevante em ativo imobilizado ou com operação exportadora, o desenho do pedido de ressarcimento passa a ser uma decisão de gestão de caixa.
Caso ilustrativo: a Indústria Alfa
Caso ilustrativo, dados hipotéticos. A Indústria Alfa não existe. Os valores servem apenas para mostrar como cada regra é aplicada e não representam resultado de cliente nem estimativa de ganho. A empresa é uma fabricante de bens de consumo, no regime regular de IBS e CBS, e o mapa abaixo mostra seis tipos de compra e a regra aplicável a cada um.
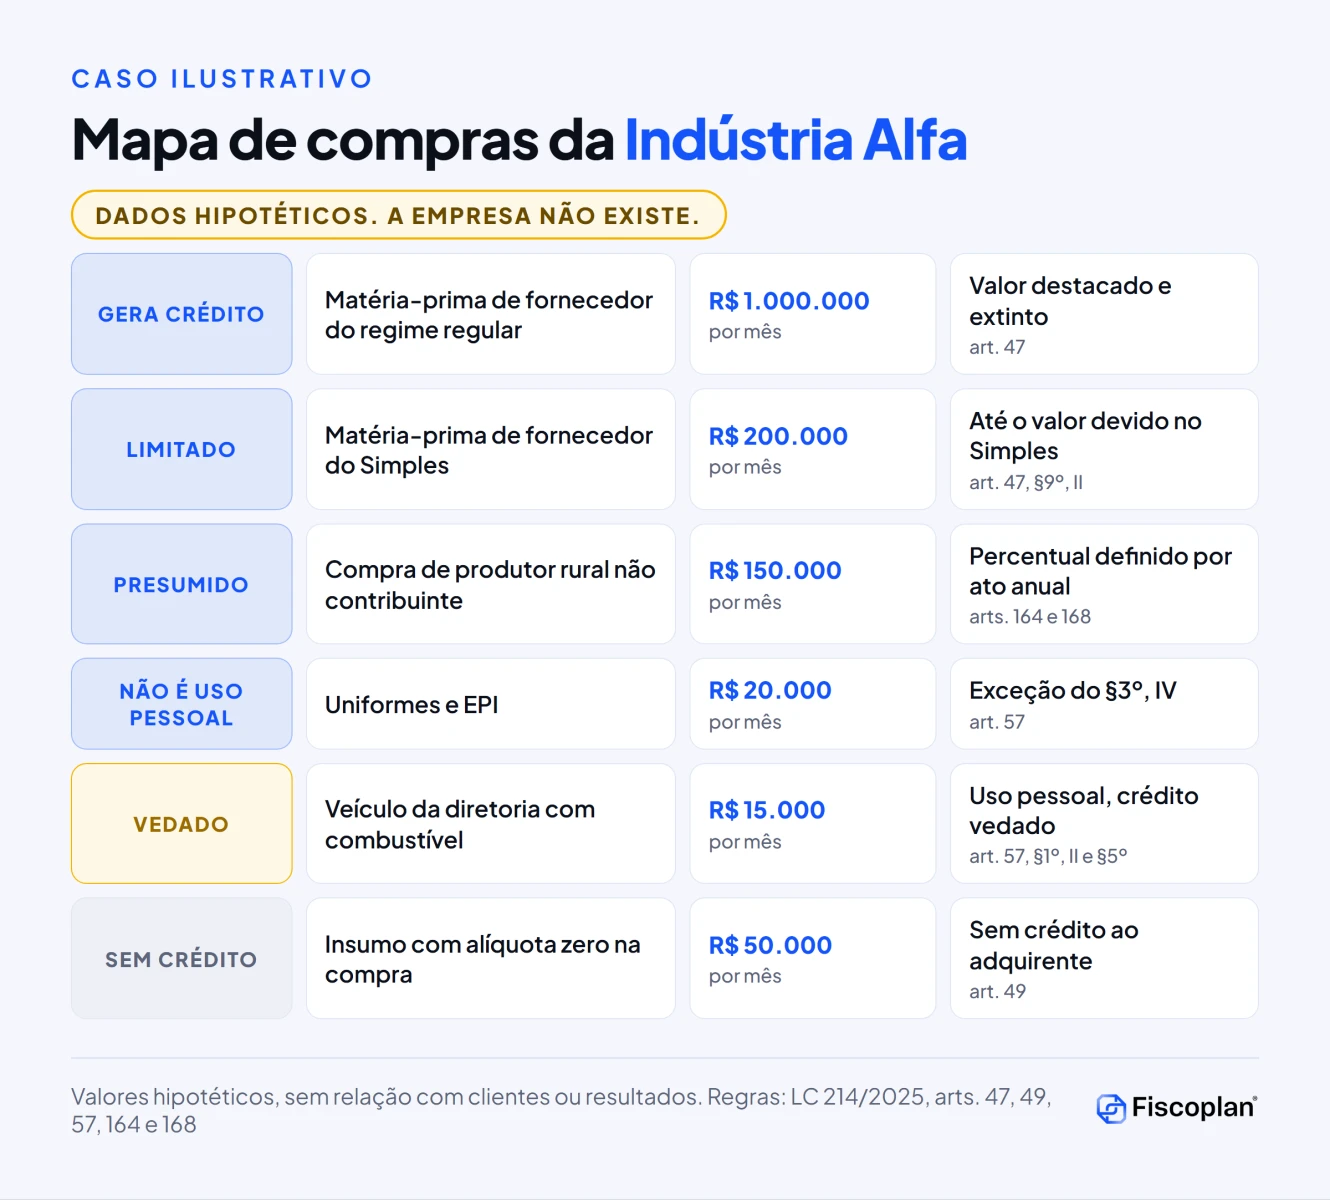
O caso não calcula valores de crédito em reais, porque isso exige alíquotas de referência que não fazem parte do escopo deste guia. O objetivo é a classificação: das seis compras, apenas a de matéria-prima do regime regular gera crédito sem ressalva. As demais dependem de limite, de ato anual, de exceção legal ou não geram crédito.
Riscos e pontos de atenção
Os pontos abaixo decorrem diretamente das regras apresentadas. Não representam levantamento de erros observados em clientes.
- Tratar o uso e consumo da empresa como uso pessoal, perdendo crédito que a lei não veda (art. 57).
- Ignorar o momento do crédito e planejar o caixa como se ele nascesse na emissão da nota (arts. 27 e 47).
- Misturar IBS e CBS na escrituração (art. 47, §1º, I).
- Não validar o documento fiscal eletrônico na entrada (art. 47, §1º, II).
- Esperar crédito integral em compras de optantes do Simples (art. 47, §9º, II).
- Presumir crédito em compras com alíquota zero, isenção ou suspensão (arts. 49 e 50).
- Confundir isenção na venda, que anula crédito, com alíquota zero na venda, que o mantém (arts. 51 e 52).
- Aplicar percentuais de crédito presumido do produtor rural sem consultar o ato anual (art. 168, §4º).
Limites desta leitura. O texto da LC 227/2026 consolidado não pôde ser extraído integralmente, e as alterações citadas vêm das marcações da página do Planalto. Também não foram lidos o art. 544 (produção de efeitos), o Decreto 12.955/2026 e os arts. 172 a 233 por completo. Regulamentos e mudanças posteriores podem alterar as conclusões, e cada ponto deve ser validado pela equipe tributária antes da decisão.
O que fazer agora para proteger o crédito de IBS e CBS na indústria
- Classifique os fornecedores por regime (regular, Simples, produtor rural, transportador autônomo, pessoa física), para saber qual regra de crédito cabe a cada compra.
- Controle o momento da extinção do débito por fornecedor, para projetar quando cada crédito nasce e ajustar o fluxo de caixa.
- Separe IBS e CBS na escrituração e nos controles de apuração.
- Valide o documento fiscal eletrônico na entrada, com checagem do destaque correto, que condiciona o crédito no caso do art. 48.
- Leia a política de benefícios e as despesas de diretoria contra o art. 57, item por item, com a redação vigente após a LC 227/2026.
- Monte o mapa de compras e vendas por NCM com a situação de cada uma: regular, isenta, com alíquota zero, suspensa, diferida ou reduzida.
- Crie o fluxo de estorno para perda, furto, roubo e perecimento, com responsável e prazo.
- Acompanhe o ato anual dos percentuais de crédito presumido do produtor rural, se houver compras desse perfil.
- Modele o split payment separadamente, com atenção ao fato de que o valor segregado não gera crédito ao adquirente no procedimento simplificado.
- Planeje os pedidos de ressarcimento de saldo credor, principalmente em imobilizado e exportação.
A Fiscoplan apoia esse trabalho nas frentes de conformidade tributária e de recuperação de créditos tributários federais. Para acompanhar o debate sobre prazos da CBS, leia também a nossa análise sobre o adiamento da CBS para 2028. Os materiais gratuitos da empresa estão reunidos na página de materiais.
Autoavaliação: sua indústria sabe responder às oito perguntas?
Responda cada pergunta com base no que a empresa sabe hoje, sem consultar sistemas, e marque Sim ou Não sei. Cada pergunta mede se a resposta está disponível agora.
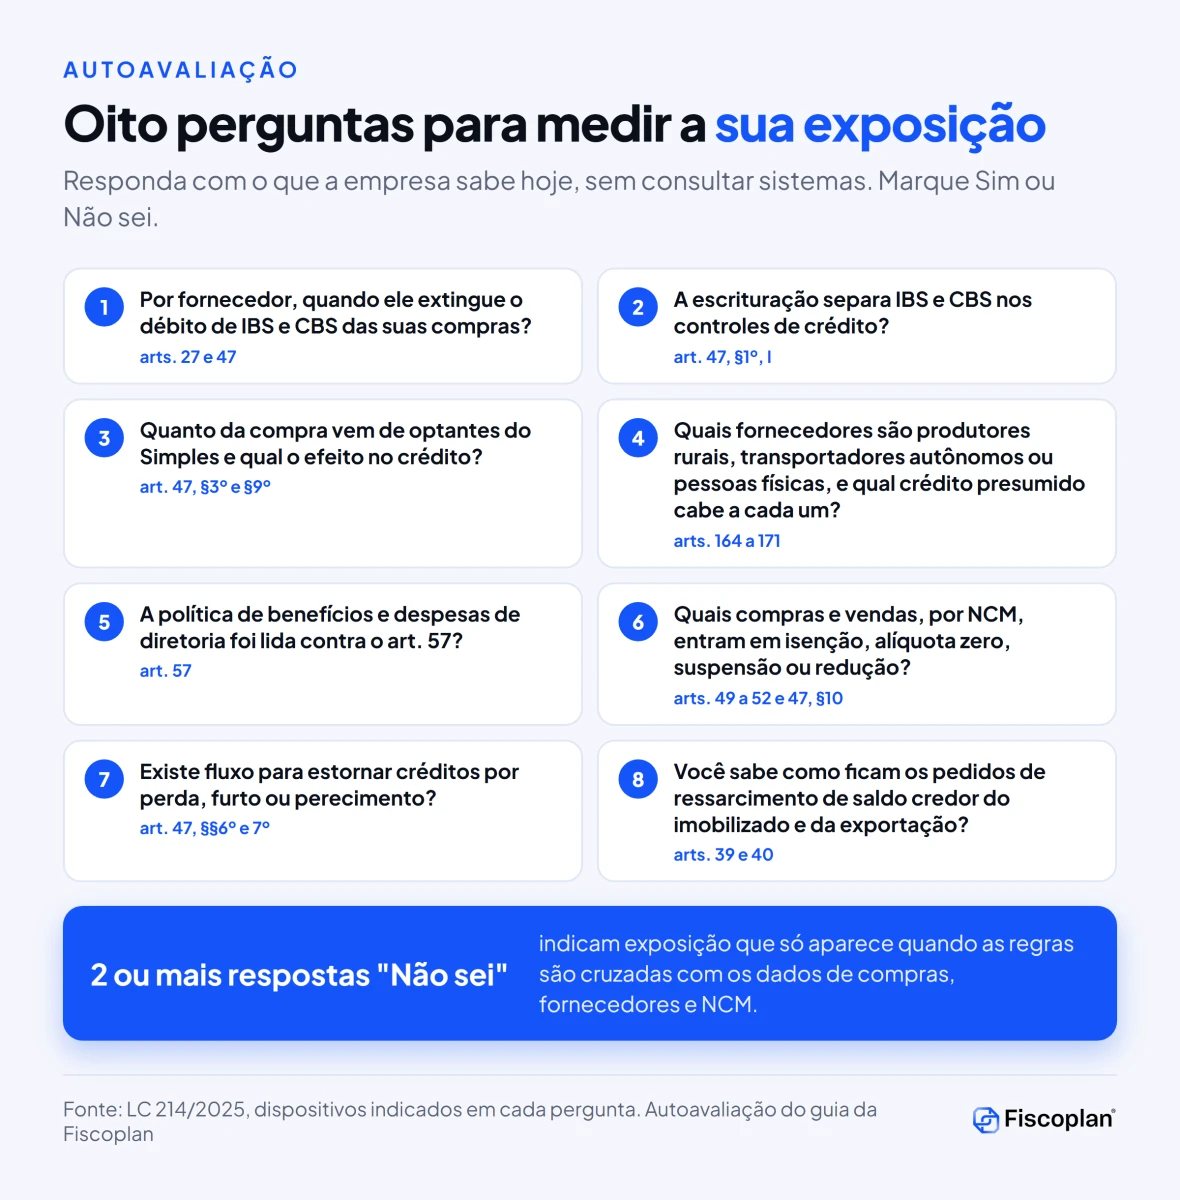
Se você marcou “Não sei” em duas ou mais perguntas, há exposição que só aparece quando as regras são cruzadas com os dados de compras, fornecedores e NCM. O diagnóstico gratuito da Fiscoplan começa por esse cruzamento.
Perguntas frequentes sobre crédito de IBS e CBS na indústria
Quando nasce o crédito de IBS e CBS do comprador?
O contribuinte do regime regular apropria o crédito quando ocorre a extinção do débito da operação, por uma das modalidades do art. 27 da LC 214/2025 (art. 47, caput). Quando não há split payment nem recolhimento pelo adquirente, o art. 48 dispensa a verificação da extinção, e o crédito fica condicionado ao destaque correto no documento fiscal.
Uso e consumo da própria empresa gera crédito de IBS e CBS?
O uso ou consumo da empresa, como materiais de manutenção, não aparece na lista de uso ou consumo pessoal do art. 57. A vedação alcança o consumo pessoal, não o consumo da atividade. Antes de concluir pelo crédito, confirme que nenhuma outra regra se aplica à operação, como os arts. 49 e 51.
A compra de fornecedor optante do Simples Nacional gera crédito?
Gera crédito (art. 47, §3º), mas o regime regular só pode apropriar o valor pago pelo fornecedor, em montante equivalente ao devido no regime do Simples (art. 47, §9º, II). O optante do Simples não apropria créditos de IBS e CBS (art. 47, §9º, I).
Venda com isenção anula o crédito das compras?
Sim. A venda com imunidade ou isenção anula os créditos das operações anteriores, de forma proporcional ao peso dessas operações no total (art. 51, caput e §1º). As exportações não se sujeitam a essa anulação (art. 51, §2º, I).
Venda com alíquota zero mantém o crédito?
Sim. O art. 52 da LC 214/2025 prevê que a venda com alíquota zero mantém os créditos das operações anteriores. Na compra, porém, operação com alíquota zero não gera crédito ao adquirente, ressalvados os créditos presumidos previstos expressamente (art. 49).
O que é crédito presumido e quando a indústria pode usá-lo?
É o crédito criado pela lei em aquisições específicas, no lugar do valor destacado (art. 47, §2º, II). Interessam à indústria as compras de produtor rural não contribuinte (arts. 164 e 168), de transportador autônomo pessoa física (art. 169), de resíduos sólidos (art. 170) e de bens móveis usados de pessoa física para revenda (art. 171).
Benefícios a empregados, como uniformes e vale-refeição, geram crédito?
O art. 57, §3º, IV, afasta o enquadramento como uso pessoal para uniformes, EPI, alimentação não alcoólica no estabelecimento, serviços de saúde e creche no estabelecimento, benefícios educacionais e, conforme a LC 227/2026, planos de saúde por acordo coletivo e vale-transporte, vale-refeição e vale-alimentação. Confirme a redação vigente e o regime de cada item antes de fechar a política.
O saldo credor de IBS e CBS pode ser ressarcido?
Sim. O art. 39, §3º, prevê prazos de análise de até 30, 60 ou 180 dias, conforme a hipótese. Para créditos de ativo imobilizado, o art. 40 aplica os prazos mais curtos a pedidos de valor igual ou inferior a 150% da média mensal da diferença entre créditos e débitos, calculada em 24 meses. O que ocorre acima desse limite deve ser confirmado no texto compilado.
Conclusão
O crédito de IBS e CBS na indústria muda a lógica de análise: a lei parte do direito ao crédito, e as exceções precisam estar escritas. Para a indústria, o risco está menos no conceito e mais no processo, que envolve o momento da extinção do débito, a validade do documento, o regime do fornecedor e a política de benefícios.
Quer saber como esses pontos se aplicam à sua operação?
A Fiscoplan oferece um diagnóstico gratuito para mapear os créditos de IBS e CBS da sua indústria. Fale com a nossa equipe pelo WhatsApp ou acesse grupofiscoplan.com.br.
Referências e base legal
- BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Texto no Planalto, com a redação das alterações marcadas. Acesso em 5 de novembro de 2026. Dispositivos usados: arts. 27, 31 a 36, 39, 40, 47 a 52, 57, 164 e 168 a 171.
- BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Texto consolidado na Câmara dos Deputados. As alterações citadas neste guia foram identificadas pelas marcações da página do Planalto e devem ser conferidas no texto compilado.
Baixe o guia gratuito: créditos de IBS e CBS na indústria
O guia da Fiscoplan reúne as regras deste artigo em formato de consulta, com a árvore de decisão do art. 57, o caso da Indústria Alfa e a autoavaliação de 8 perguntas. Preencha o formulário abaixo e receba o material por e-mail.