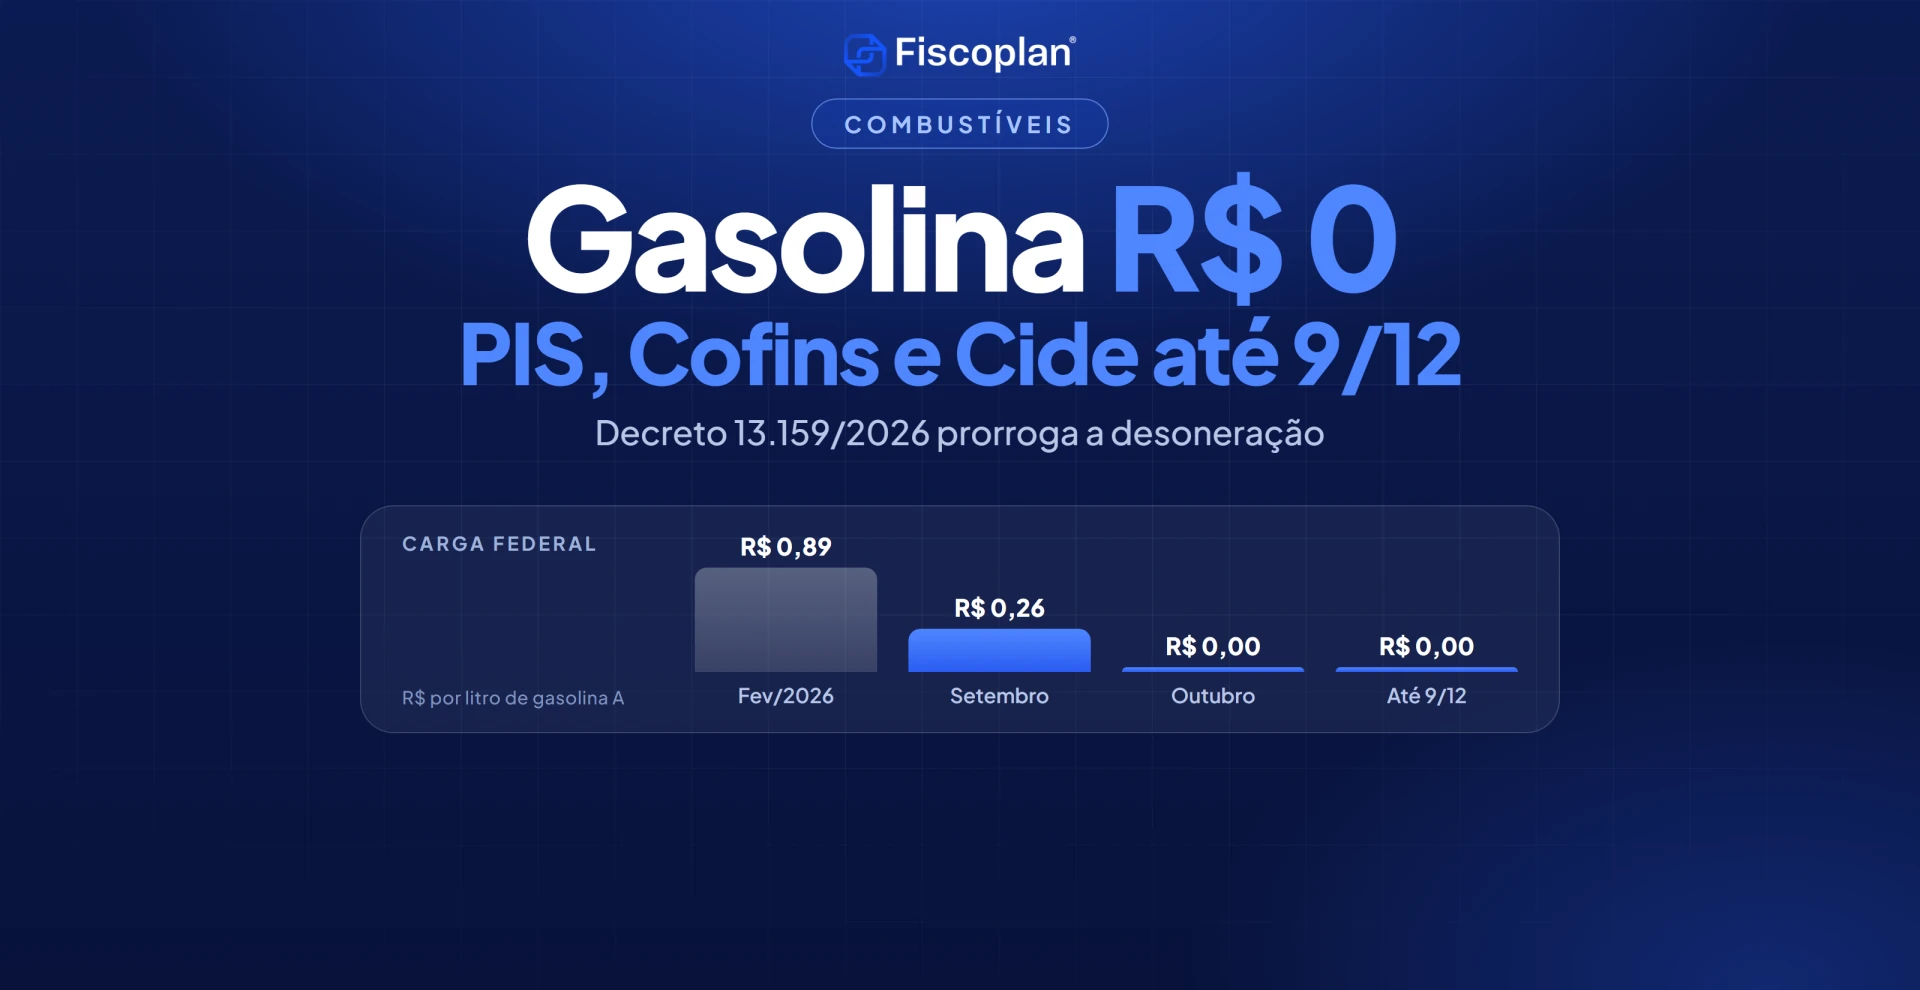
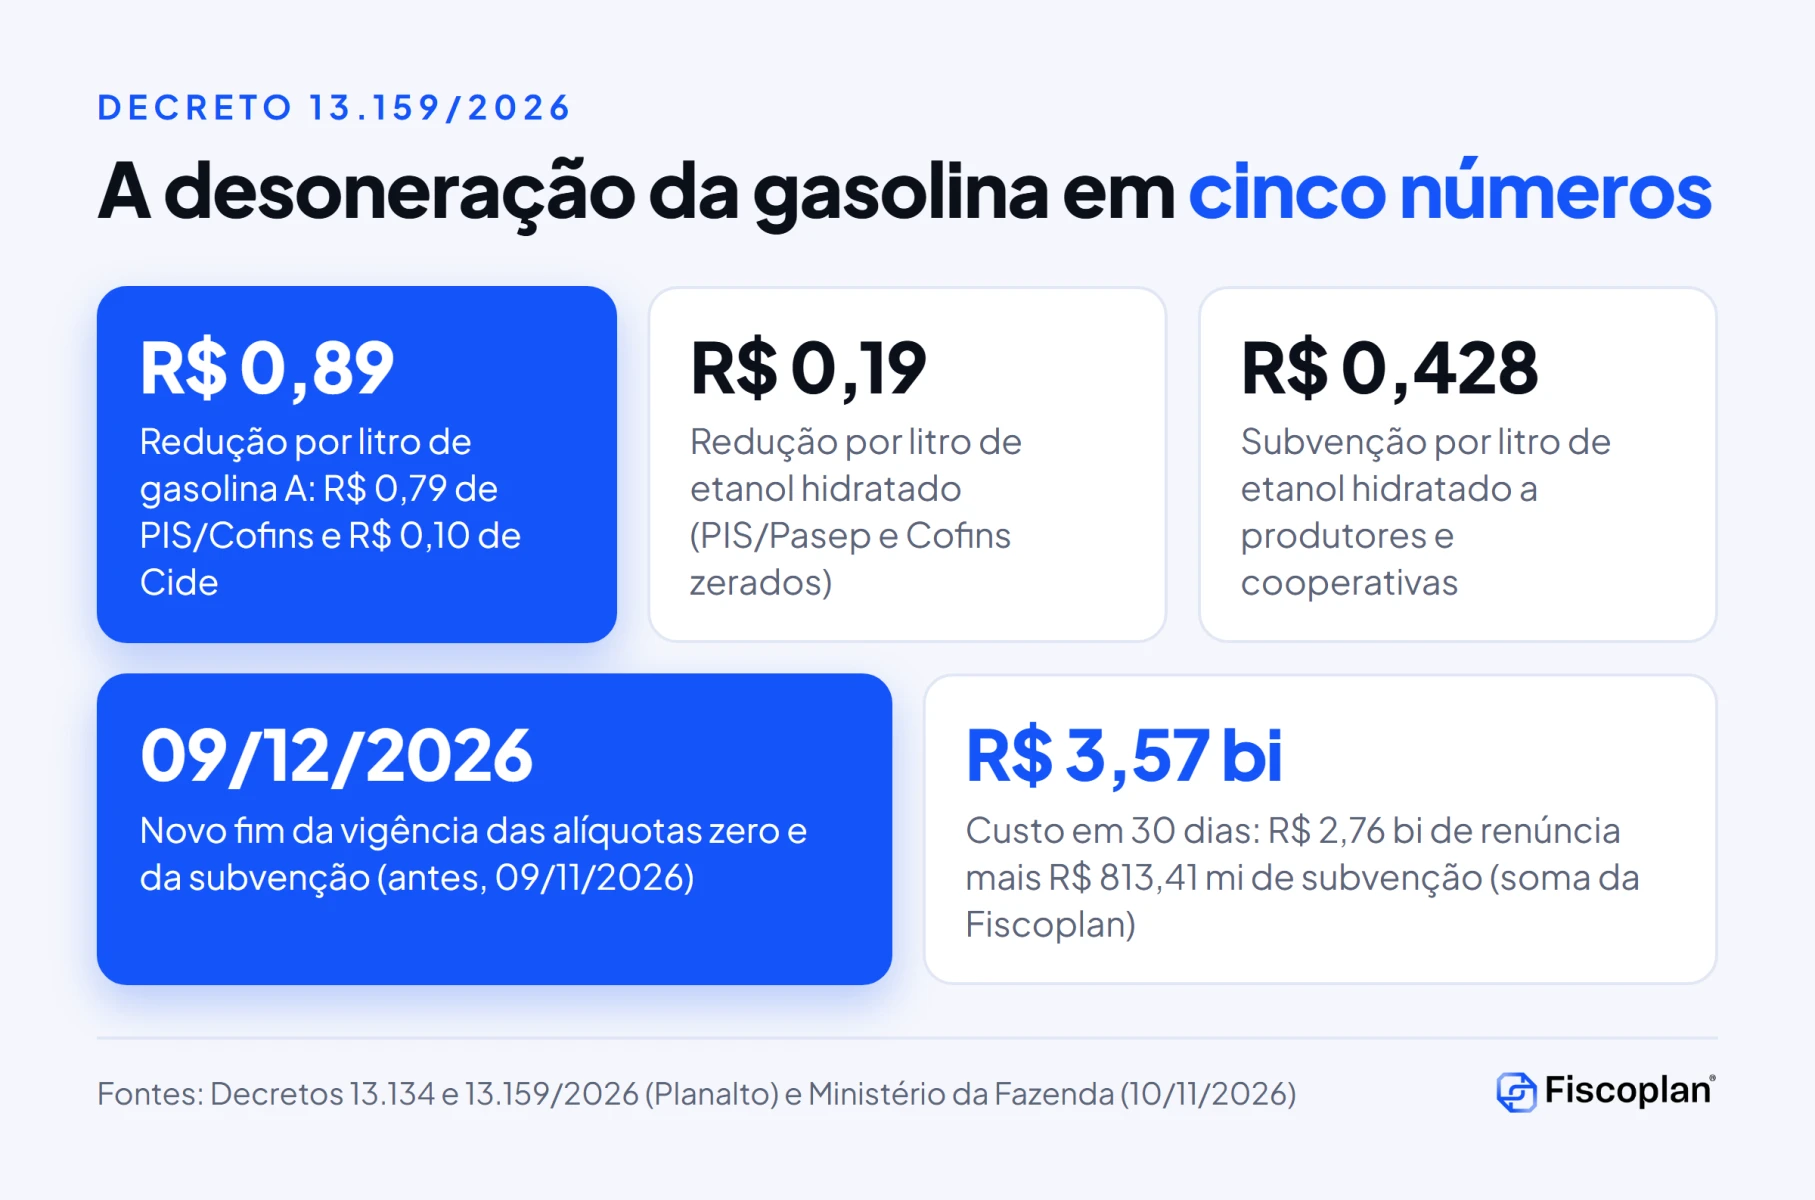
O governo federal publicou, em edição extra do Diário Oficial da União de 9 de novembro de 2026, o Decreto nº 13.159, que prorroga até 9 de dezembro de 2026 a desoneração da gasolina e do etanol hidratado. Ficam mantidas a alíquota zero de PIS/Pasep e Cofins sobre a gasolina e suas correntes, a alíquota zero da Cide-Combustíveis sobre a gasolina, a alíquota zero de PIS/Pasep e Cofins sobre o etanol hidratado e a subvenção de R$ 0,4280 por litro ao etanol.
Para produtores, importadoras, distribuidoras, postos, transportadoras e empresas com frota própria, o ato resolve o curto prazo, mas não o problema de planejamento. A redução vale por períodos de cerca de 30 dias, foi renovada no dia do vencimento e pode terminar em 10 de dezembro, no meio do fechamento do ano. Este artigo reúne o que o decreto diz, os valores por litro, a base legal e o que fazer agora.
- O que o Decreto 13.159/2026 estabelece
- Calendário da desoneração da gasolina em 2026
- Valores por litro e por metro cúbico
- Etanol hidratado e subvenção de R$ 0,4280
- A base legal: o que a LC 235/2026 permite e exige
- Custo fiscal e compensação
- Impacto na cadeia de combustíveis
- Três cenários para 10 de dezembro
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que o Decreto 13.159/2026 estabelece sobre a desoneração da gasolina
O Decreto nº 13.159, de 9 de novembro de 2026, foi assinado pelo Vice-Presidente da República, Geraldo Alckmin, no exercício da Presidência, com referenda de Dario Durigan. Ele não cria nova redução: apenas estende os prazos fixados pelo Decreto nº 13.134, de 9 de outubro de 2026, que terminariam em 9 de novembro. O ato entra em vigor na data da publicação.
O preâmbulo indica a base legal: art. 84, IV, da Constituição; art. 5º, §§ 4º e 8º, da Lei nº 9.718/1998 (etanol); art. 9º, § 1º, da Lei nº 10.336/2001 (Cide); art. 23, caput e § 5º, da Lei nº 10.865/2004 (gasolina); e art. 2º, §§ 5º e 6º, da Lei Complementar nº 235/2026. São quatro artigos de conteúdo e um de vigência.
| Artigo | Norma alterada | O que muda |
|---|---|---|
| Art. 1º | Decreto 5.059/2004, art. 1º, § 3º, II | Coeficiente de redução igual a um inteiro para PIS/Pasep e Cofins sobre gasolina e suas correntes, exceto gasolina de aviação, de 10/10 a 09/12/2026 |
| Art. 2º | Decreto 5.060/2004, art. 1º-A | Alíquota específica da Cide sobre gasolina e suas correntes reduzida a zero de 10/10 a 09/12/2026 |
| Art. 3º | Decreto 13.119/2026, art. 2º-A, § 1º | Subvenção ao etanol hidratado válida de 10/10 a 09/12/2026, prorrogável por ato do Ministro da Fazenda |
| Art. 4º | Decreto 13.134/2026, art. 2º, caput | Coeficiente igual a um inteiro para PIS/Pasep e Cofins sobre etanol hidratado de 10/10 a 09/12/2026 |
| Art. 5º | Vigência | Data da publicação (edição extra do DOU de 09/11/2026) |
Na prática, o coeficiente de redução “um inteiro” retira 100% das alíquotas específicas de PIS/Pasep e Cofins. O próprio Decreto 13.134 traduz isso em valores: R$ 0,00 por metro cúbico de gasolina e suas correntes e R$ 0,00 por metro cúbico de etanol hidratado combustível.
Escopo: a gasolina de aviação está fora da redução nos três decretos do ciclo (13.116, 13.134 e 13.159). O diesel também não é tratado nesses atos. Títulos de imprensa que falam em “combustíveis zerados” generalizam além do texto.
Calendário da desoneração da gasolina em 2026
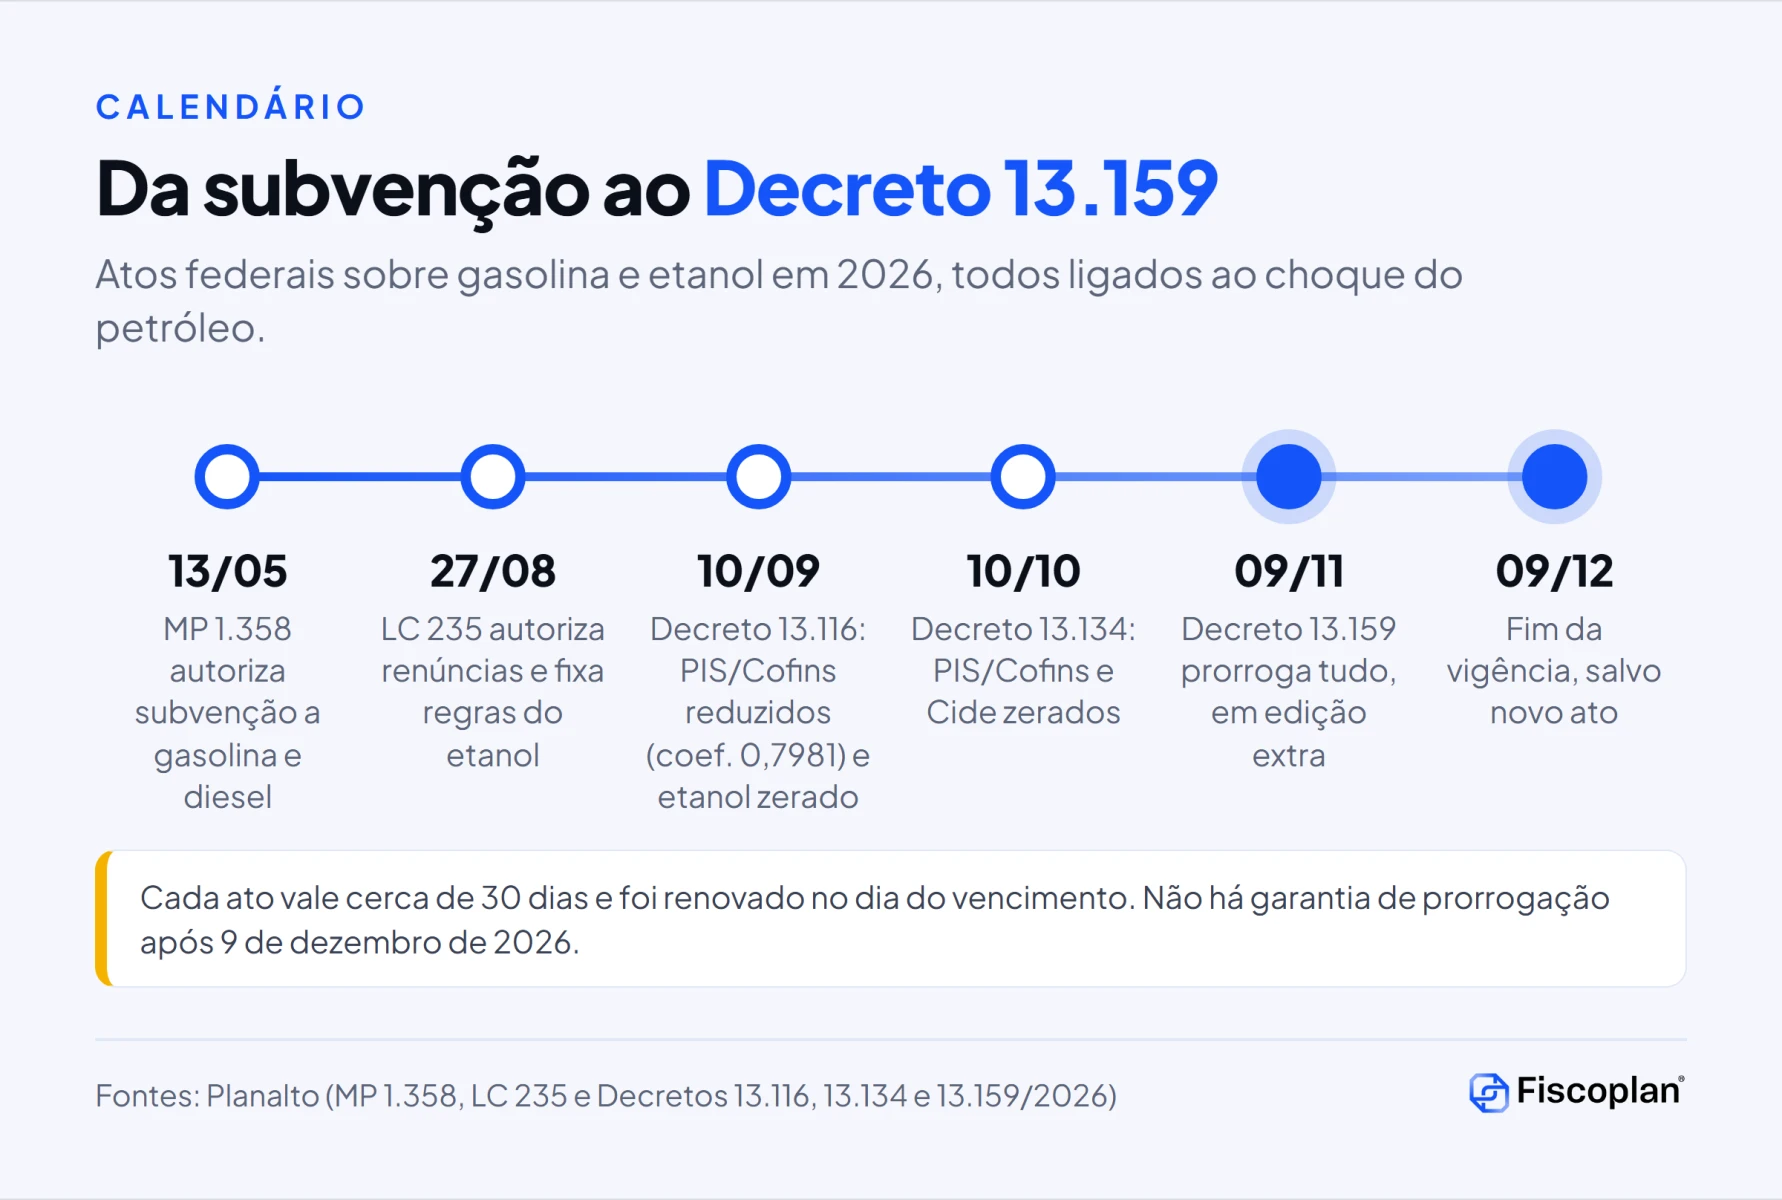
A desoneração da gasolina atual é a terceira fase de uma sequência de atos iniciada em maio, todos justificados pela alta do petróleo associada ao conflito no Oriente Médio. Primeiro veio a subvenção, depois a autorização legal para renúncia, a redução parcial e, por fim, a alíquota zero.
Ver o calendário em tabela
| Data | Ato | Conteúdo |
|---|---|---|
| 13/05/2026 | MP 1.358/2026 (edição extra) | Autoriza subvenção a produtores e importadores de gasolina e diesel, equivalente a tributos federais deduzidos do preço |
| 27/08/2026 | LC 235/2026 (DOU de 28/08) | Autoriza renúncias de receita em 2026 para mitigar o choque de energia e fixa regras de proteção ao etanol |
| 10/09 a 09/10/2026 | Decreto 13.116 (DOU de 10/09) | Coeficiente de redução de 0,7981 sobre PIS/Cofins da gasolina e alíquota zero no etanol hidratado |
| 10/10 a 09/11/2026 | Decreto 13.134 (edição extra de 09/10) | PIS/Cofins e Cide da gasolina zerados, etanol mantido em zero e subvenção de R$ 0,4280 por litro ao etanol |
| 09/11/2026 | Decreto 13.159 (edição extra) | Prorroga todas as medidas do Decreto 13.134 |
| 09/12/2026 | Fim da vigência | Último dia das alíquotas zero e da subvenção, salvo novo ato |
Um detalhe operacional: os dois últimos decretos saíram em edição extra no próprio dia do vencimento. Quem depende de parametrização de sistema, tabela de preços ou mensagem em documento fiscal teve horas, e não dias, para reagir. O mesmo pode ocorrer em 9 de dezembro.
Desoneração da gasolina em números: valores por litro e por metro cúbico
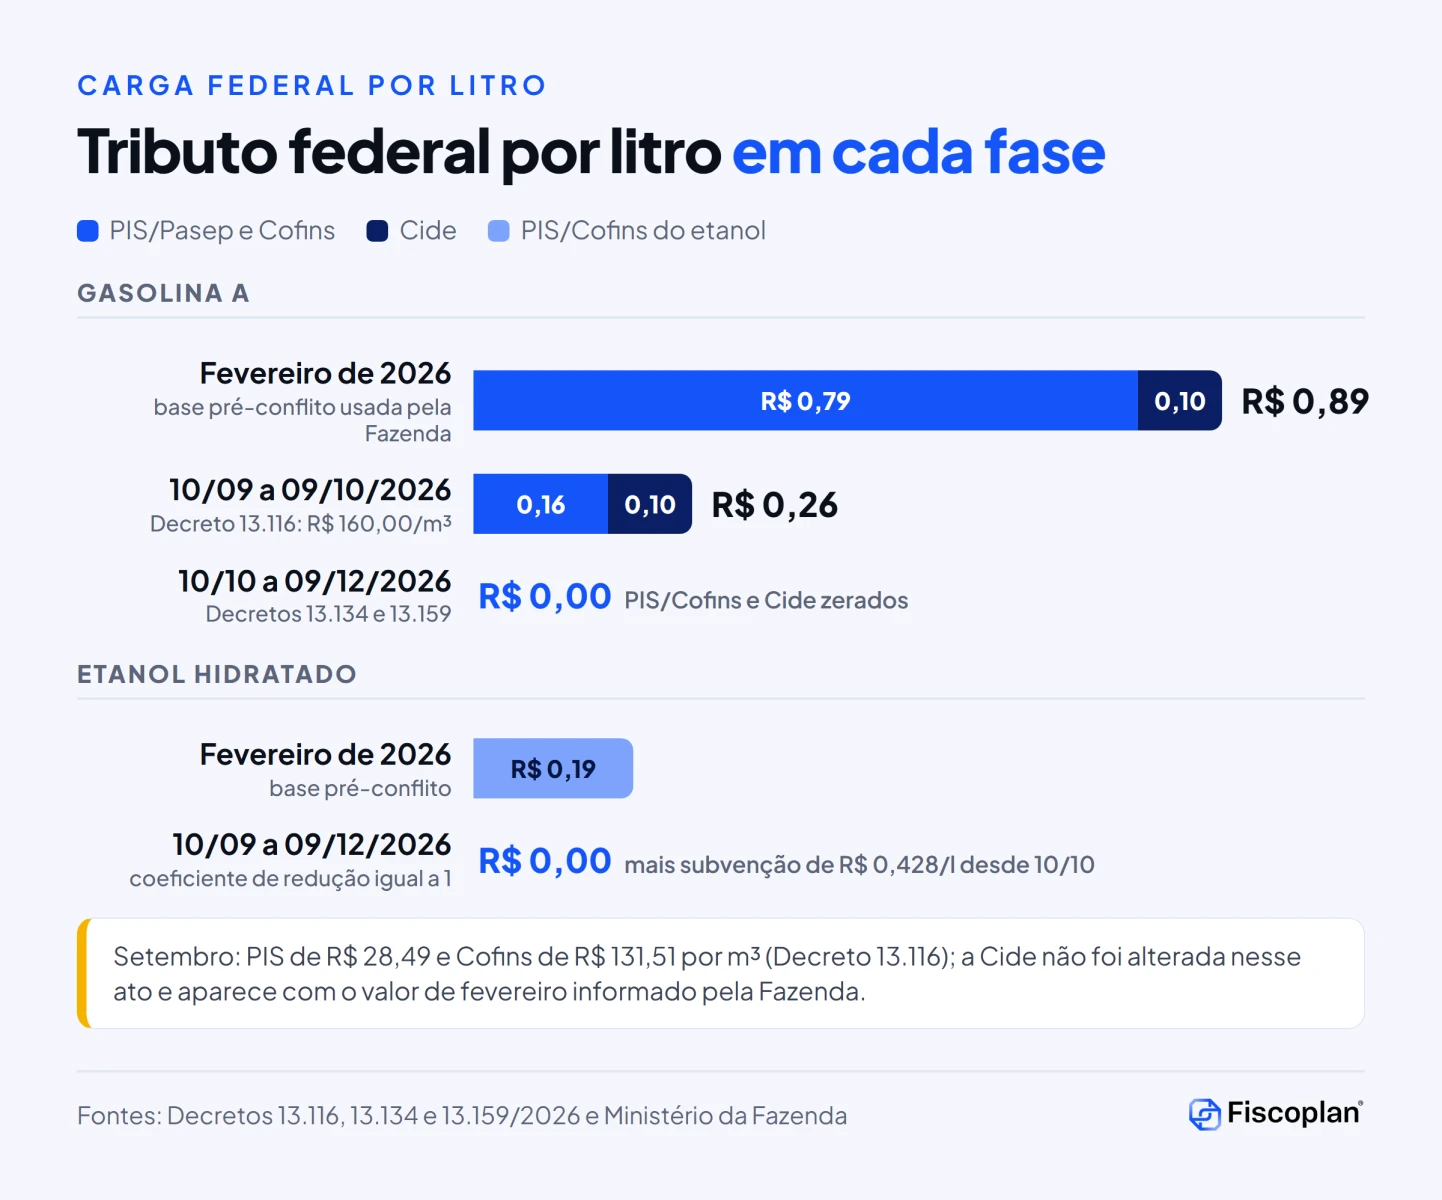
Os decretos trabalham com alíquotas específicas em reais por metro cúbico. A Fazenda converte o efeito para reais por litro de gasolina A, usando como base as alíquotas vigentes em fevereiro de 2026, antes do início do conflito. A tabela abaixo reúne os dois olhares.
| Produto e tributo | Base pré-conflito (Fazenda) | 10/09 a 09/10/2026 | 10/10 a 09/12/2026 |
|---|---|---|---|
| Gasolina A: PIS/Pasep | R$ 0,79 por litro (PIS + Cofins) | R$ 28,49/m³ | R$ 0,00/m³ |
| Gasolina A: Cofins | R$ 131,51/m³ | R$ 0,00/m³ | |
| Gasolina A: Cide | R$ 0,10 por litro | Sem alteração pelo Decreto 13.116 | Zero (art. 1º-A do Decreto 5.060) |
| Etanol hidratado: PIS/Pasep e Cofins | R$ 0,19 por litro | R$ 0,00/m³ | R$ 0,00/m³ |
| Gasolina de aviação | Fora da redução em todos os períodos | ||
Somando os valores de setembro, PIS/Pasep e Cofins chegavam a R$ 160,00 por metro cúbico, ou R$ 0,16 por litro. A Agência Gov informou, em 9 de setembro, redução de R$ 0,63 por litro de PIS/Cofins na gasolina naquela fase, o que é consistente com a diferença entre R$ 0,79 e R$ 0,16.
Leitura do coeficiente de 0,7981: parte da cobertura de setembro descreveu o coeficiente como se a gasolina passasse a pagar “cerca de 79% da tributação anterior”. A conta dos próprios valores mostra o contrário: o coeficiente é a fração reduzida. Com coeficiente 0,7981, restaram R$ 0,16 de R$ 0,79 por litro; com coeficiente um inteiro, restou zero. Documentos fiscais emitidos com a leitura invertida podem ter informado tributo errado ao consumidor.
Gasolina A e gasolina C: o valor de R$ 0,89 é por litro de gasolina A. A gasolina vendida nos postos (gasolina C) contém etanol anidro na proporção da mistura obrigatória, e a LC 235/2026 usa justamente essa composição para comparar cargas. O efeito por litro de gasolina C, portanto, não é idêntico ao da gasolina A e precisa ser calculado conforme a mistura vigente.
Exemplo de efeito no custo (simulação ilustrativa)
Uma empresa cujo fornecedor repassa integralmente a carga federal sobre 100.000 litros de gasolina A por mês teria, na reoneração completa, acréscimo de até R$ 89.000 por mês (100.000 x R$ 0,89). É uma conta de ordem de grandeza, feita pela Fiscoplan: repasse real, mistura da gasolina C, ICMS e margens da cadeia mudam o resultado, e a desoneração não garante redução equivalente no preço da bomba.
Etanol hidratado: alíquota zero e subvenção de R$ 0,4280 por litro
O etanol hidratado tem PIS/Pasep e Cofins zerados desde 10 de setembro de 2026. O Decreto 13.116 fixou o coeficiente de redução em um inteiro até 9 de outubro; o Decreto 13.134 repetiu a regra de 10 de outubro a 9 de novembro; e o Decreto 13.159 estendeu o prazo até 9 de dezembro. Segundo a Fazenda, a redução equivale a R$ 0,19 por litro.
Além da alíquota zero, o Decreto 13.134 incluiu o art. 2º-A no Decreto 13.119/2026, com subvenção econômica extraordinária de R$ 0,4280 por litro de etanol hidratado combustível. As regras centrais:
- Beneficiários: produtores e cooperativas de produtores de biocombustíveis destinados ao consumo final.
- Período: de 10/10/2026 a 09/12/2026, após o Decreto 13.159, prorrogável por ato do Ministro da Fazenda para manter a diferenciação competitiva do art. 2º, § 6º, da LC 235/2026.
- Interrupção ou mudança de valor: permitida por ato do Ministro da Fazenda, com comunicação prévia aos habilitados e antecedência mínima de cinco dias.
- Orçamento: despesa à conta das dotações da ANP, sujeita à disponibilidade orçamentária e financeira.
Divergência entre fontes: o Decreto 13.134 fixa R$ 0,4280 por litro. A Casa Civil e a maior parte da imprensa usam R$ 0,428, o que é a mesma cifra sem o zero final; ao menos um portal especializado publicou R$ 0,4287, número que não aparece no texto oficial. A nota da Fazenda de 10 de novembro não informa o valor unitário. Para cálculos e contratos, use o texto do decreto.
A base legal: o que a LC 235/2026 permite e exige
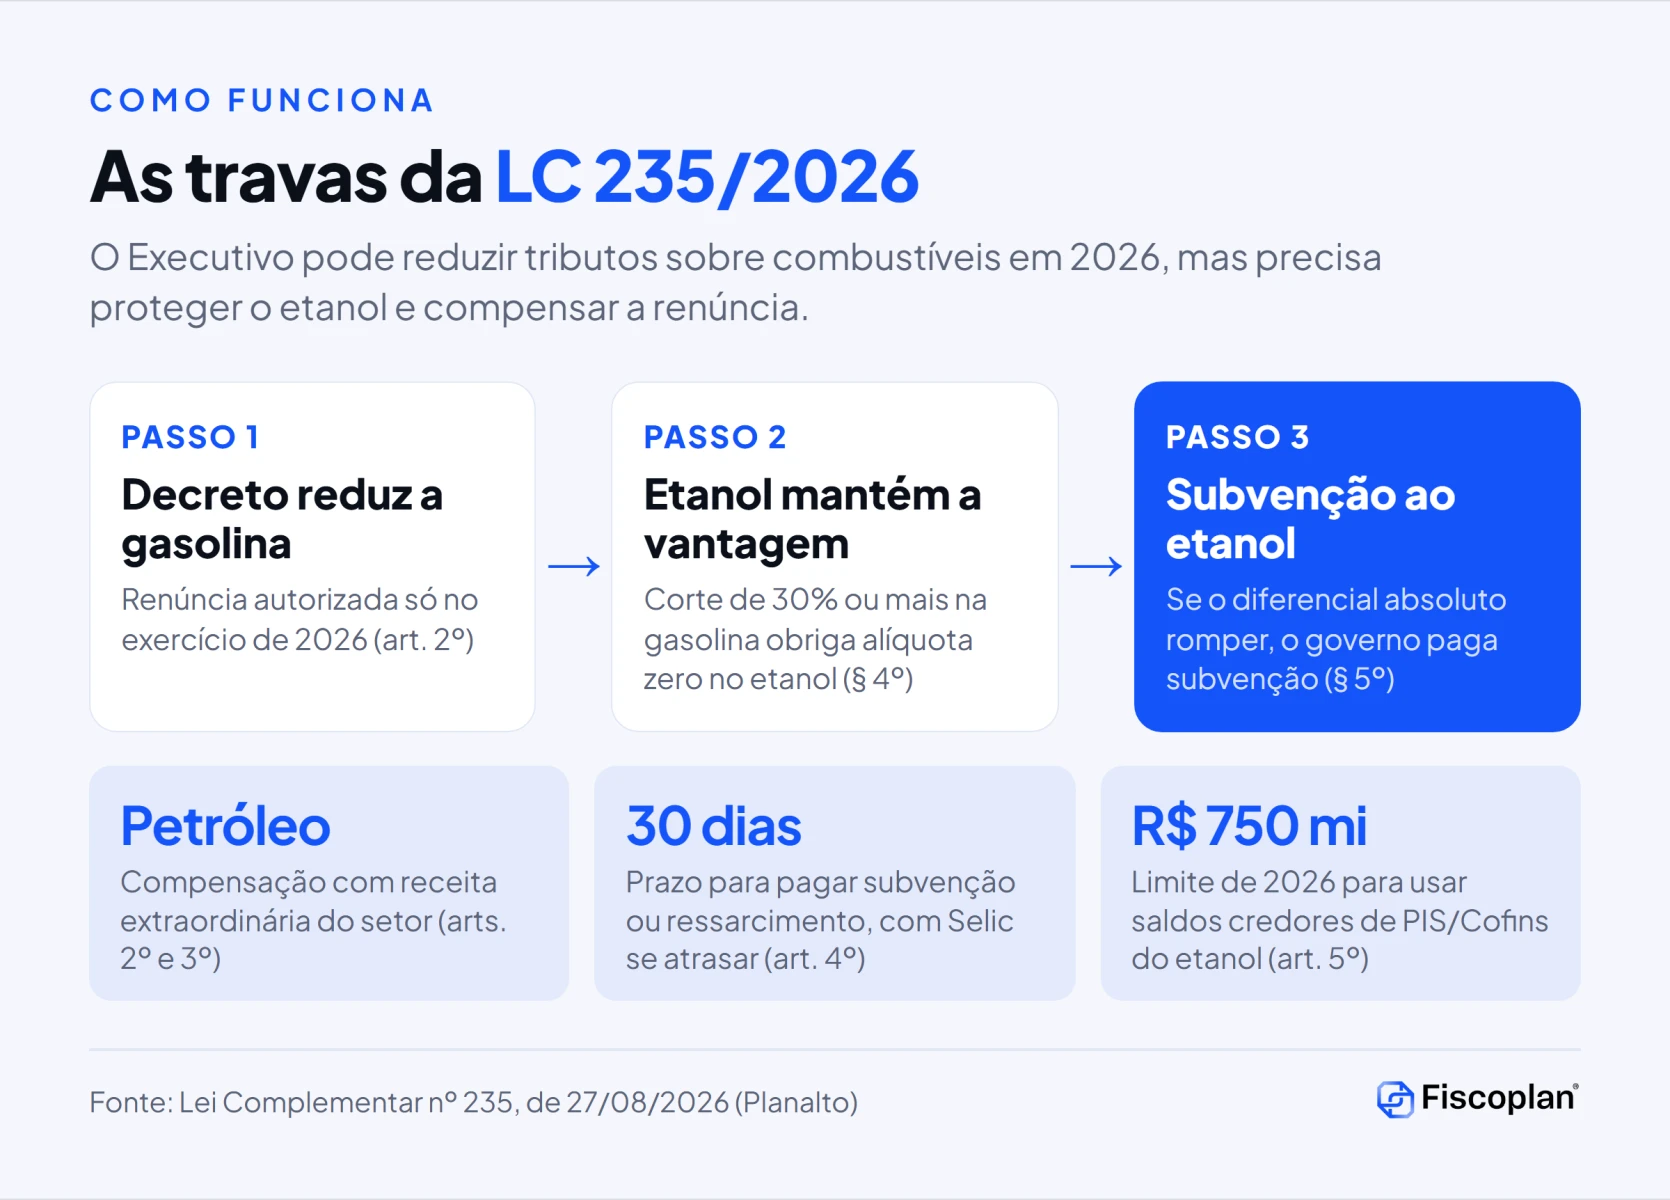
A Lei Complementar nº 235, de 27 de agosto de 2026, é o fundamento da renúncia. Ela autoriza, em caráter extraordinário e apenas no exercício financeiro de 2026, renúncias de receita decorrentes de atos do Poder Executivo federal para mitigar o choque no mercado internacional de energia. O § 2º do art. 2º cita tributos federais sobre importação, produção e comercialização de diesel rodoviário, biodiesel, gasolina e suas correntes, etanol e querosene de aviação.
A LC não fixa alíquotas nem prazos: isso fica com os decretos. Em troca, impõe travas que explicam o desenho atual.
| Dispositivo da LC 235/2026 | Regra | Efeito prático |
|---|---|---|
| Art. 1º | Afasta em 2026, para esses atos, o art. 14-A da LRF, o art. 5º da LC 224/2025 e dispositivos da LDO 2026 | Viabiliza a renúncia ainda no exercício |
| Art. 2º, caput e § 1º | Renúncia pode ser compensada por aumento extraordinário de receita ligado ao choque; compatibilidade demonstrada no relatório bimestral | Explica a menção da Fazenda à compensação com receitas do petróleo |
| Art. 2º, § 3º | Redução sobre fósseis deve manter o diferencial competitivo dos biocombustíveis anterior ao conflito | Gasolina e etanol andam juntos |
| Art. 2º, § 4º | Corte de 30% ou mais da tributação federal da gasolina obriga alíquota zero no etanol | Por isso o etanol foi zerado já em setembro |
| Art. 2º, §§ 5º e 6º | Se o diferencial absoluto for rompido, subvenção ao etanol; comparação com gasolina A e etanol anidro na gasolina C | Origem da subvenção de R$ 0,4280 |
| Art. 3º | Receita extraordinária: royalties, participação especial, receitas tributárias e dividendos do setor de óleo e gás | Compensação depende do próprio preço do petróleo |
| Art. 4º | Subvenção ou ressarcimento pago em até 30 dias da comprovação, com Selic se atrasar | Prazo exigível pelos agentes do setor |
| Art. 5º | Produtores de etanol podem usar saldos credores de PIS/Cofins para compensar débitos federais, com limite global de R$ 750 milhões em 2026 | Oportunidade de caixa com habilitação na Receita |
O art. 5º merece atenção de usinas e cooperativas. Ele exige pedido de habilitação à Receita Federal, prevê rateio pela produção de 2025 se os pedidos superarem o limite e permite, a partir de 2027, compensar créditos com limitação de ressarcimento com débitos da CBS, nos termos do art. 378, III, da LC 214/2025. Esse é um tema típico de recuperação de créditos tributários federais, em que prazo e documentação definem quanto do saldo vira caixa.
A LC 235 também alterou a LC 214/2025, incluindo o § 12 no art. 174: para combustíveis com alíquotas reduzidas entre março e junho de 2026, a apuração da carga de referência usa as alíquotas de fevereiro de 2026 nos meses com redução. É um sinal de que o legislador procurou evitar que reduções temporárias contaminem a calibragem do regime de combustíveis da Reforma Tributária.
Custo fiscal da prorrogação e compensação
A nota do Ministério da Fazenda de 10 de novembro de 2026 estima:
- R$ 2,76 bilhões de renúncia com a desoneração da gasolina e do etanol, de 10 de novembro a 9 de dezembro de 2026, compensados por receitas extraordinárias da União provenientes do setor de petróleo;
- R$ 813,41 milhões de impacto da subvenção ao etanol no período de 30 dias.
A soma, calculada pela Fiscoplan, é de cerca de R$ 3,57 bilhões por mês de prorrogação. A nota oficial não informa esse total. São naturezas diferentes: a primeira é renúncia de receita, a segunda é despesa orçamentária na conta da ANP.
Na avaliação da Fiscoplan, a compensação com receita do petróleo cria uma dependência relevante: se o preço internacional cair, a base de compensação encolhe junto com a justificativa da medida. Isso reforça o risco de que a desoneração da gasolina seja reduzida ou encerrada no próximo vencimento, e não apenas renovada.
Impacto da desoneração da gasolina na cadeia de combustíveis
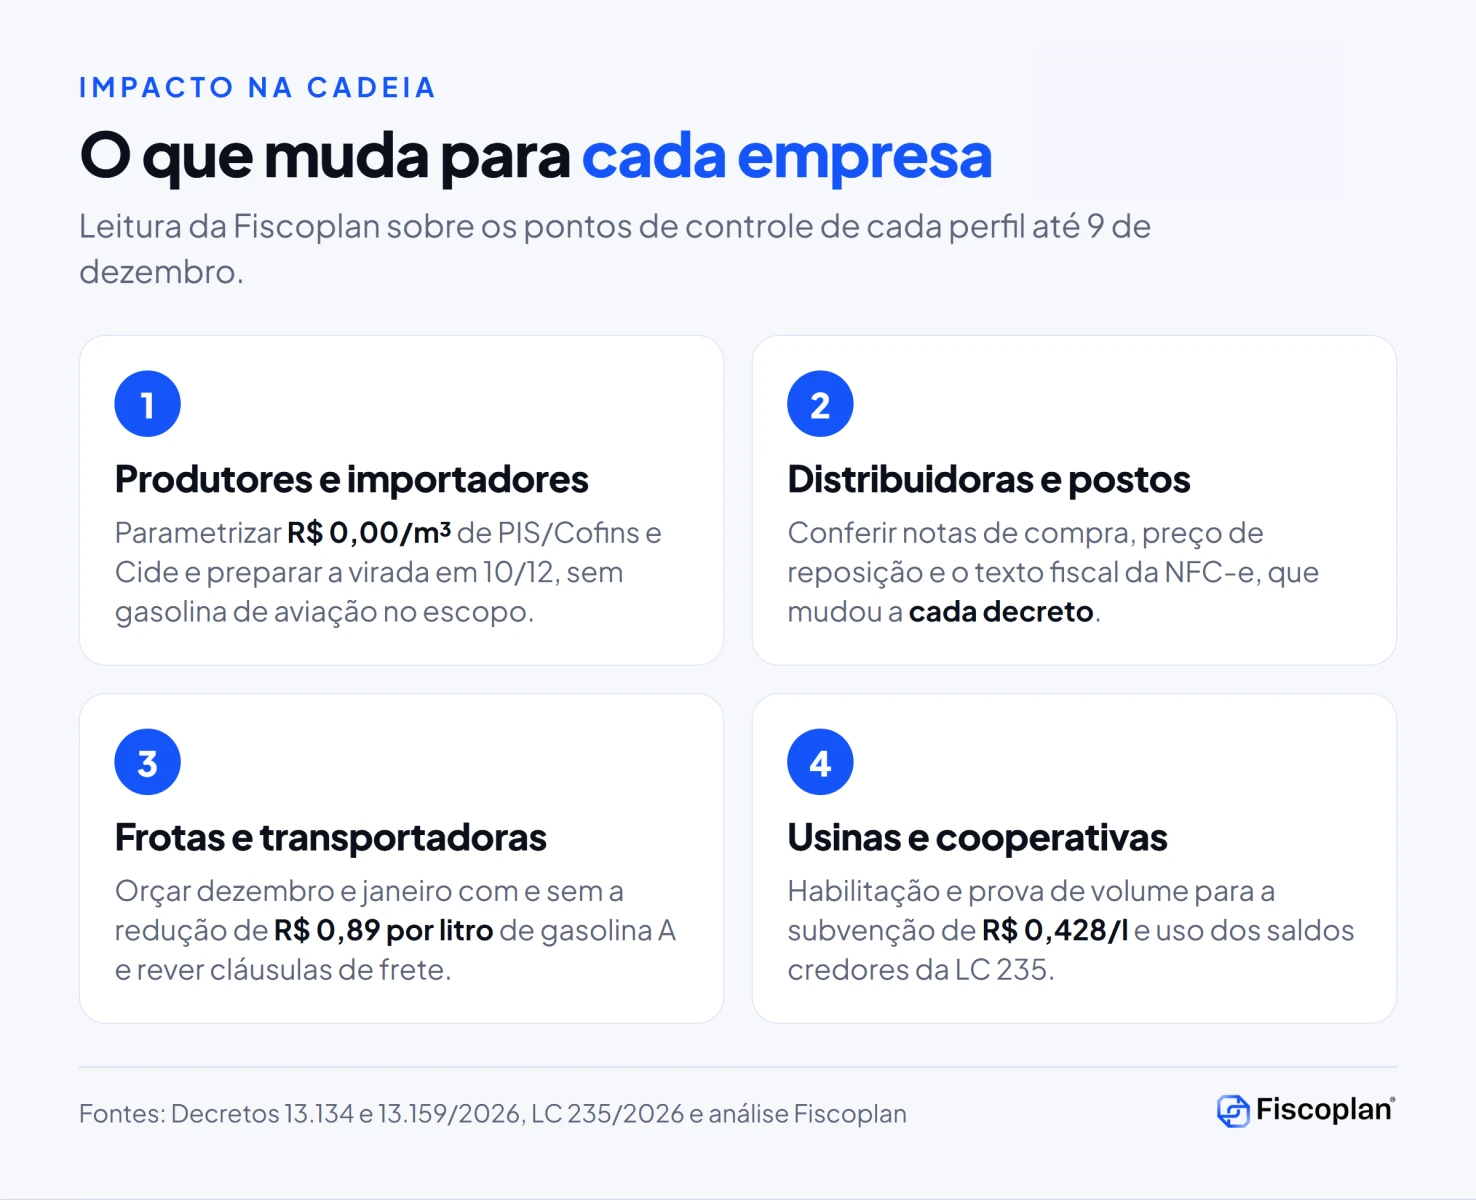
Os decretos alteram alíquotas de tributos que, na gasolina e no etanol, seguem alíquotas específicas por metro cúbico na importação e na comercialização. O efeito econômico se espalha pela cadeia de formas diferentes. O quadro abaixo é a leitura da Fiscoplan sobre os pontos de controle de cada perfil.
| Perfil | Ponto de atenção | Risco se ignorar |
|---|---|---|
| Produtores e importadores de gasolina | Parametrizar R$ 0,00/m³ de PIS/Cofins e Cide até 09/12 e preparar a virada em 10/12; separar a gasolina de aviação | Recolhimento indevido ou a menor, com autuação ou crédito a recuperar |
| Distribuidoras e postos | Conferir notas de compra, repasse no preço, mensagens fiscais e informação de tributos ao consumidor a cada decreto | Margem comprimida e documento fiscal com informação incorreta |
| Transportadoras e empresas com frota | Orçar dezembro e janeiro com e sem a redução e revisar gatilhos de reajuste de frete | Custo não repassado em contratos de longo prazo |
| Produtores e cooperativas de etanol | Habilitação e comprovação de volume para a subvenção; uso dos saldos credores do art. 5º da LC 235 | Perda da subvenção ou do limite de compensação |
| Empresas que compram combustível como insumo | Rever a precificação de produtos e serviços que embutem frete ou combustível | Preço defasado em janeiro |
Para quem já discute créditos sobre combustíveis, vale lembrar que o STJ decidiu contra o varejista no Tema 1.339, como a Fiscoplan analisou em crédito de PIS/Cofins sobre combustíveis. E o custo do frete em 2027 também será afetado pelo ICMS, tema tratado em ICMS sobre combustíveis em 2027 e em ICMS do diesel, frete e contratos.
Três cenários para 10 de dezembro
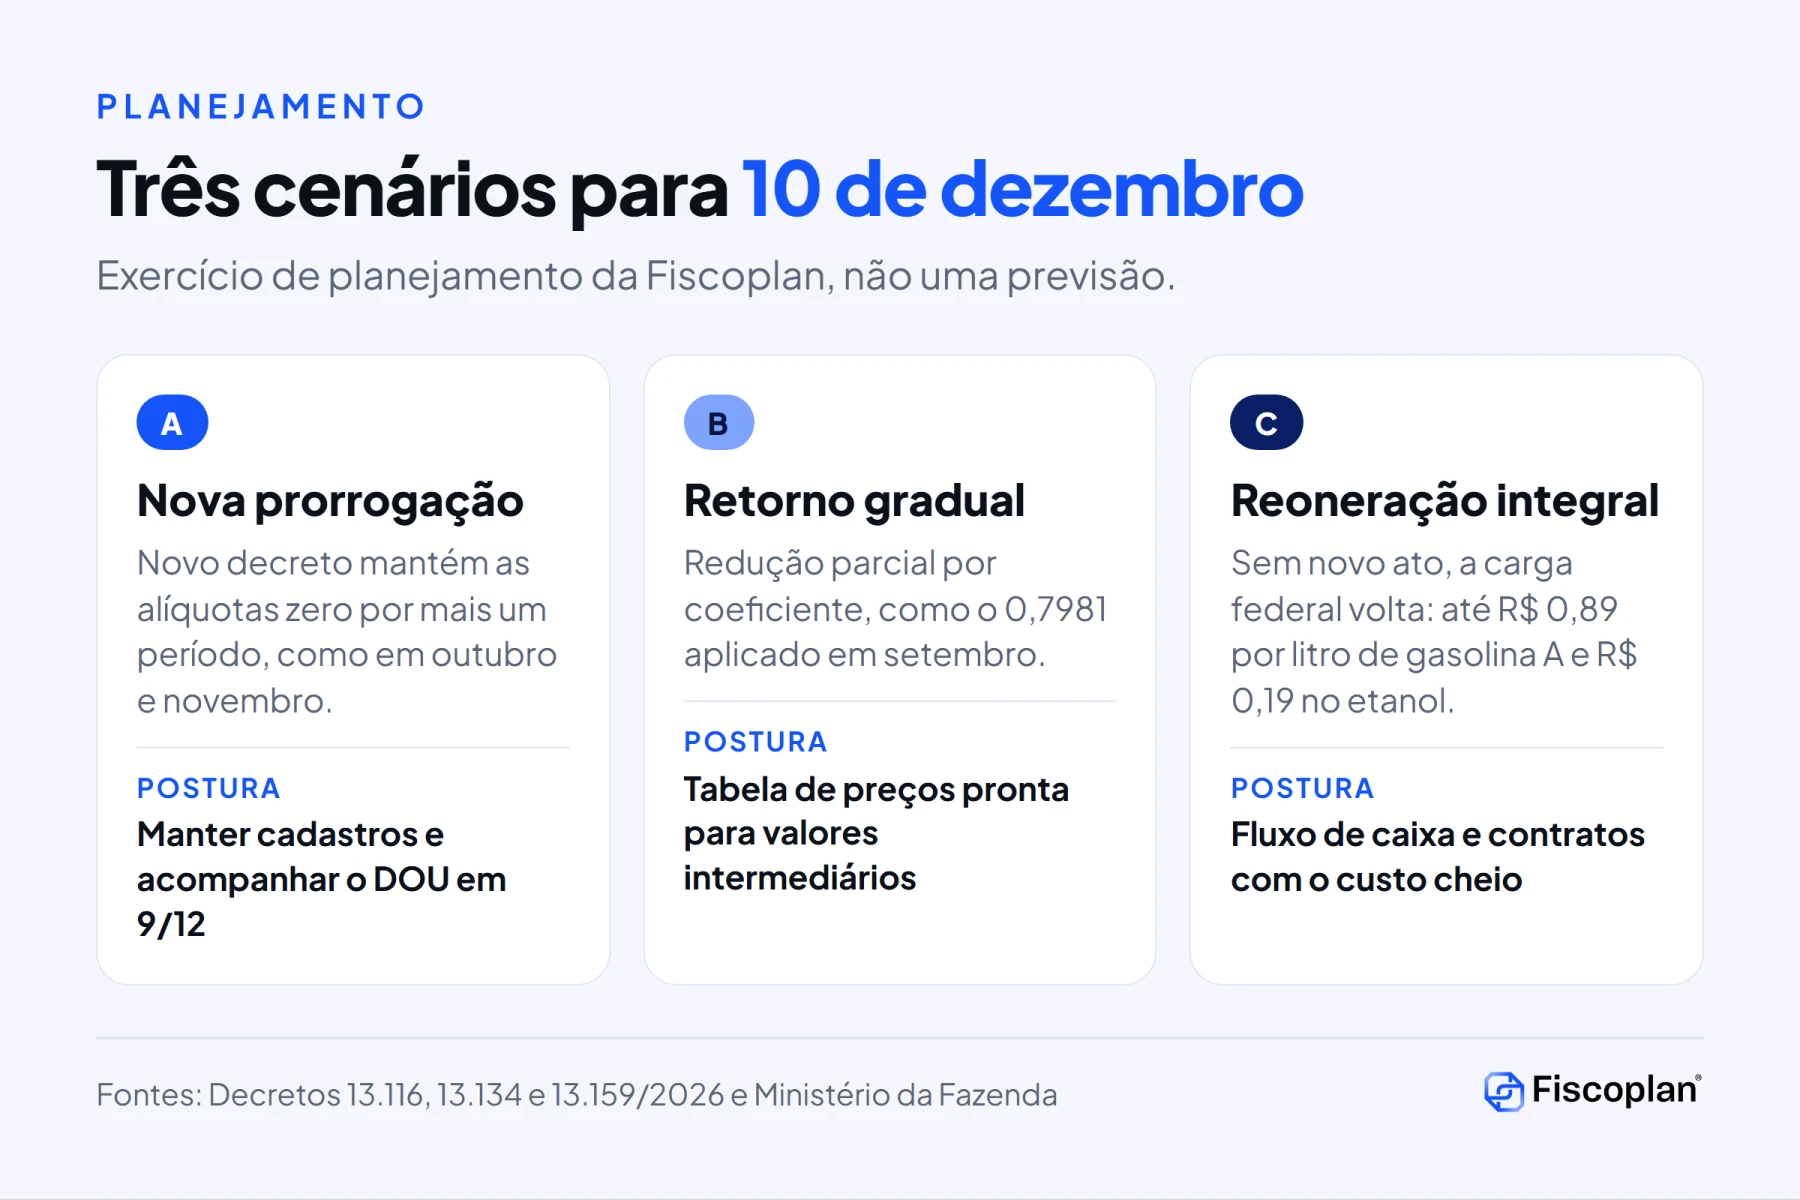
Os cenários abaixo são um exercício de planejamento da Fiscoplan, não uma previsão. Servem para preparar tabelas, sistemas e contratos antes de 9 de dezembro.
| Cenário | O que acontece | Precedente no próprio ciclo | Postura recomendada |
|---|---|---|---|
| A. Nova prorrogação | Novo decreto mantém as alíquotas zero por mais um período | Decretos 13.134 (outubro) e 13.159 (novembro) | Manter cadastros e acompanhar a edição extra do DOU em 9/12 |
| B. Retorno gradual | Redução parcial por coeficiente menor que um inteiro | Decreto 13.116, com coeficiente de 0,7981 em setembro | Ter tabelas de preço e parâmetros para valores intermediários |
| C. Reoneração integral | Sem novo ato, PIS/Pasep, Cofins e Cide voltam a ser cobrados | Fim de vigência previsto nos próprios decretos | Projetar caixa e contratos com até R$ 0,89/l na gasolina A e R$ 0,19/l no etanol |
Lembre que a LC 235 autoriza as renúncias apenas no exercício de 2026. Uma redução que avance sobre 2027 depende de nova base legal, o que, na leitura da Fiscoplan, torna o cenário C mais provável na virada do ano do que em 10 de dezembro, ainda que o texto da lei não trate disso de forma expressa.
Riscos e pontos de atenção da desoneração da gasolina
1. Prazo curto e renovação de última hora
Os três decretos do ciclo foram publicados no dia em que a regra anterior vencia, dois deles em edição extra. A empresa que só reage depois da publicação opera alguns dias com parâmetro errado.
2. Limite temporal da LC 235/2026
A autorização de renúncia é restrita ao exercício financeiro de 2026. Medidas para 2027 dependem de outro instrumento legal, e não há, nas fontes oficiais lidas, anúncio nesse sentido.
3. Leitura errada de coeficientes e unidades
Os decretos usam coeficiente de redução e reais por metro cúbico; a comunicação oficial usa reais por litro de gasolina A. Misturar as três referências gera erro de cadastro, de mensagem fiscal e de cálculo de repasse.
4. Subvenção sujeita a ato ministerial
A subvenção ao etanol pode ser prorrogada, interrompida ou ter o valor alterado por ato do Ministro da Fazenda, com cinco dias de antecedência, e depende de disponibilidade orçamentária da ANP. Não é um direito garantido até 9 de dezembro.
5. Exposição a fiscalização
Mudanças sucessivas de alíquota aumentam o risco de inconsistência entre notas, escrituração e recolhimento. Uma rotina de conformidade tributária com conferência por período de vigência reduz a chance de autuação, e uma estrutura de defesa de autos de infração deve estar pronta para cobranças sobre períodos de transição.
O que as empresas devem fazer agora: checklist da desoneração da gasolina
- Mapear a exposição: volumes mensais de gasolina e etanol comprados, vendidos ou consumidos, separando gasolina de aviação, que está fora da medida.
- Conferir os parâmetros por período: 10/09 a 09/10 (coeficiente 0,7981 na gasolina), 10/10 a 09/12 (zero em PIS/Cofins e Cide) e etanol zerado desde 10/09.
- Revisar documentos fiscais: mensagens e informação de tributos ao consumidor emitidas desde setembro, para corrigir textos com vigência vencida ou leitura invertida do coeficiente.
- Preparar a virada de 10/12: deixar no ERP os parâmetros dos três cenários, com responsável pela checagem do DOU em 9 de dezembro.
- Simular o caixa de dezembro e janeiro: usar até R$ 0,89 por litro de gasolina A e R$ 0,19 por litro de etanol como teto de reoneração federal.
- Revisar contratos de frete e fornecimento: verificar cláusulas de reajuste por tributo e prazos de aviso, já que a mudança pode ocorrer com horas de antecedência.
- Usinas e cooperativas: acompanhar a habilitação da subvenção de R$ 0,4280 por litro e o pedido de uso de saldos credores de PIS/Cofins do art. 5º da LC 235, antes que o limite de R$ 750 milhões se esgote.
- Avaliar créditos e recolhimentos indevidos: recolhimentos feitos com alíquota cheia em períodos reduzidos podem gerar valores a recuperar, com análise de recuperação de créditos.
- Documentar a precificação: registrar como a redução foi repassada, para responder a questionamentos comerciais e de órgãos de defesa do consumidor.
- Integrar à agenda da Reforma Tributária: a CBS sobre combustíveis em 2027 usará regras próprias; manter o planejamento da transição alinhado, inclusive na folha e nas obrigações acessórias acompanhadas pela área de conformidade previdenciária.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre a desoneração da gasolina
Até quando vai a desoneração da gasolina?
O Decreto 13.159, de 9 de novembro de 2026, estendeu até 9 de dezembro de 2026 a alíquota zero de PIS/Pasep, Cofins e Cide sobre a gasolina e suas correntes. Uma nova extensão depende de outro ato do Poder Executivo.
Quais tributos estão zerados na gasolina?
PIS/Pasep e Cofins sobre a importação e a comercialização no mercado interno de gasolina e suas correntes, com alíquotas de R$ 0,00 por metro cúbico, e a alíquota específica da Cide-Combustíveis, reduzida a zero de 10 de outubro a 9 de dezembro de 2026.
Quanto a desoneração representa por litro?
Segundo o Ministério da Fazenda, R$ 0,89 por litro de gasolina A, sendo R$ 0,79 de PIS/Pasep e Cofins e R$ 0,10 de Cide, com base nas alíquotas de fevereiro de 2026. No etanol hidratado, a redução equivale a R$ 0,19 por litro.
A gasolina de aviação está incluída?
Não. Os Decretos 13.116, 13.134 e 13.159 de 2026 excluem expressamente a gasolina de aviação da redução de PIS/Pasep, Cofins e Cide.
O etanol também tem tributos zerados?
Sim. O coeficiente de redução de PIS/Pasep e Cofins sobre o etanol hidratado combustível está fixado em um inteiro, o que leva as alíquotas a R$ 0,00 por metro cúbico. Pelo Decreto 13.159, a regra vale de 10 de outubro a 9 de dezembro de 2026; antes, o Decreto 13.116 já havia zerado o etanol de 10 de setembro a 9 de outubro.
Qual é o valor da subvenção ao etanol?
R$ 0,4280 por litro de etanol hidratado combustível, paga a produtores e cooperativas de produtores de biocombustíveis destinados ao consumo final, de 10 de outubro a 9 de dezembro de 2026, prorrogável por ato do Ministro da Fazenda.
Quanto custa a prorrogação para a União?
A Fazenda estima R$ 2,76 bilhões de renúncia entre 10 de novembro e 9 de dezembro de 2026, compensados por receitas extraordinárias do setor de petróleo, e R$ 813,41 milhões de subvenção ao etanol em 30 dias.
O que acontece se não houver novo decreto até 9 de dezembro?
As reduções deixam de valer depois de 9 de dezembro de 2026 e a carga federal sobre gasolina e etanol volta a ser cobrada. As empresas devem preparar cadastros, preços, contratos e caixa para essa virada.
Conclusão: a desoneração da gasolina tem data para acabar
O Decreto 13.159/2026 garante mais 30 dias de desoneração da gasolina e do etanol, mas não muda a natureza da medida: temporária, renovada no limite do prazo, dependente de receita extraordinária do petróleo e amparada por uma lei complementar que só vale para 2026. Para a empresa, a pergunta relevante não é se haverá nova prorrogação, e sim se a operação está pronta para qualquer resultado em 9 de dezembro.
Quem revisar agora parâmetros, documentos fiscais, contratos e caixa atravessa a virada sem perda de margem e sem passivo de apuração. A Fiscoplan acompanha os atos do ciclo e atualizará este artigo se houver nova publicação.
Nossa equipe mapeia o consumo e as vendas de combustíveis, simula a carga por cenário, revisa contratos de frete e identifica créditos a recuperar antes de 9 de dezembro de 2026.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Presidência da República. Decreto nº 13.159, de 9 de novembro de 2026. DOU, edição extra, 09/11/2026.
- Presidência da República. Decreto nº 13.134, de 9 de outubro de 2026. DOU, edição extra, 09/10/2026.
- Presidência da República. Decreto nº 13.116, de 9 de setembro de 2026. DOU, 10/09/2026.
- Presidência da República. Lei Complementar nº 235, de 27 de agosto de 2026. DOU, 28/08/2026.
- Presidência da República. Medida Provisória nº 1.358, de 13 de maio de 2026. DOU, edição extra, 13/05/2026.
- Ministério da Fazenda. Governo Federal prorroga até 9 de dezembro a desoneração da gasolina e do etanol. 10/11/2026.
- Agência Gov. Governo Federal prorroga por mais 30 dias medidas de desoneração de tributos sobre gasolina e etanol. 09/11/2026.
- Agência Gov. Governo Federal adota novas medidas para combustíveis frente a oscilações do petróleo. 09/09/2026.