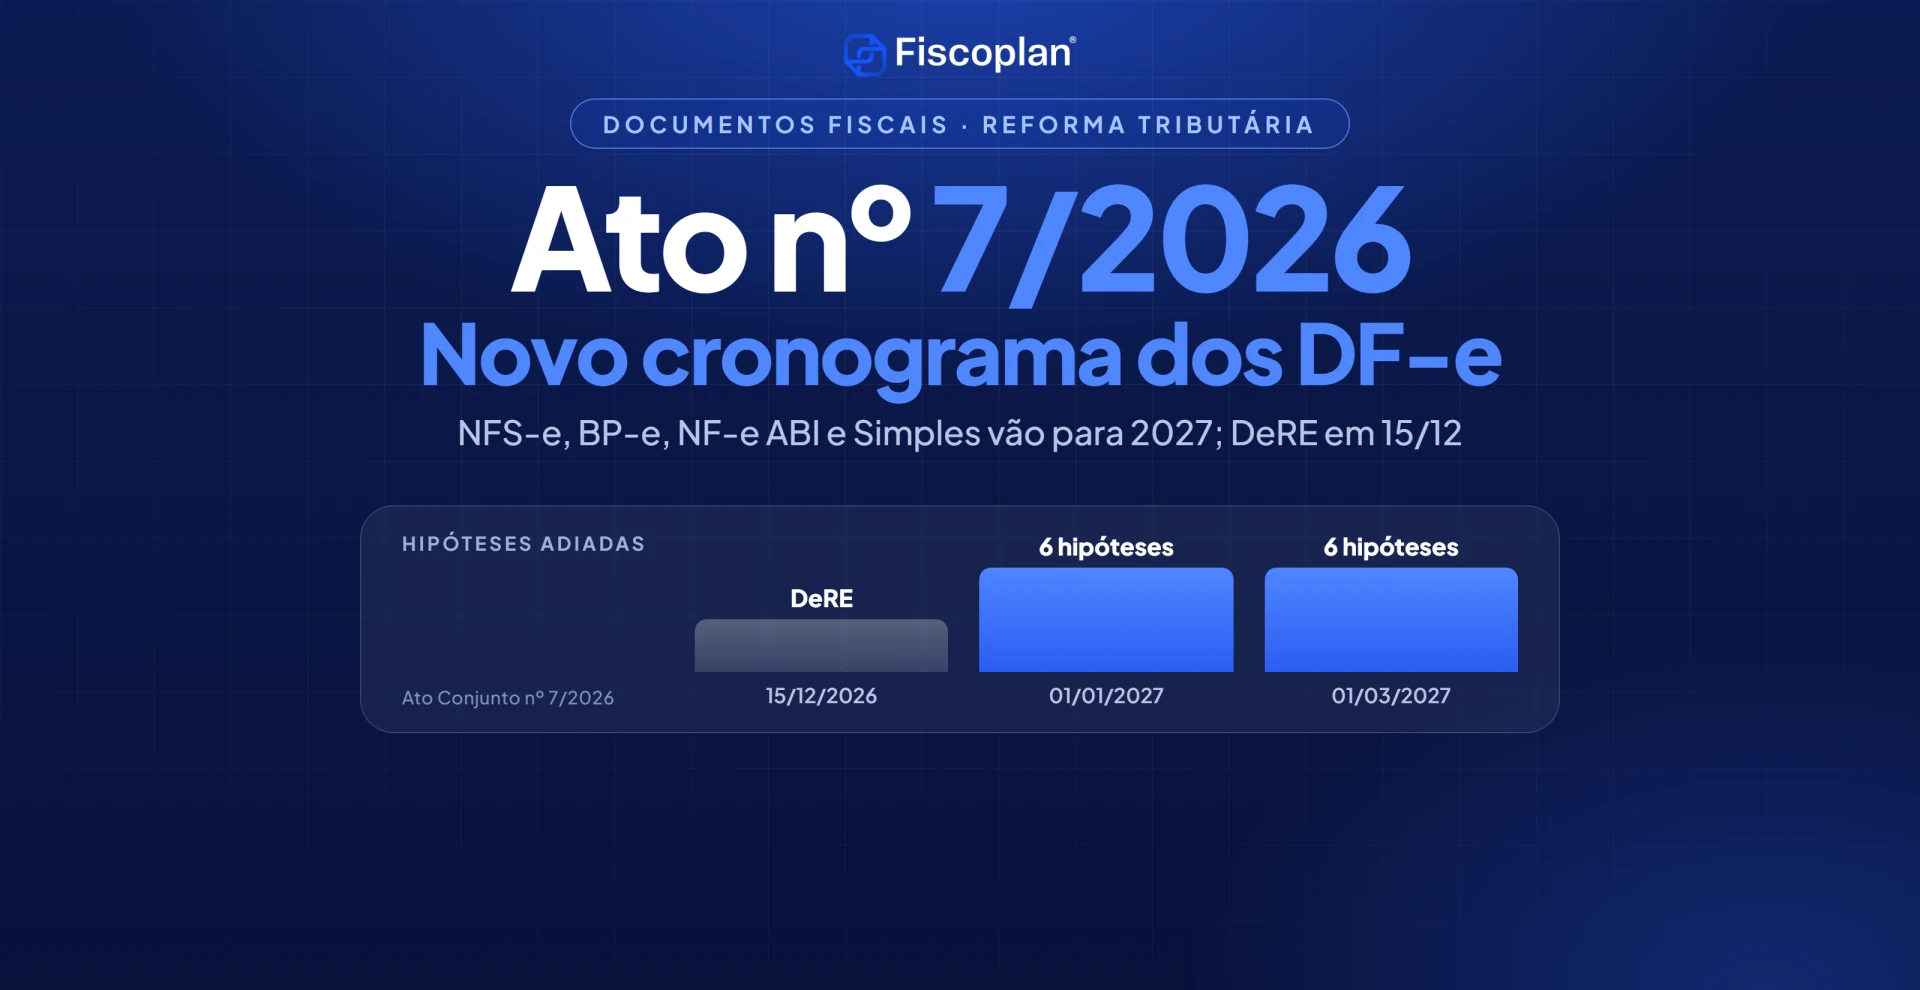
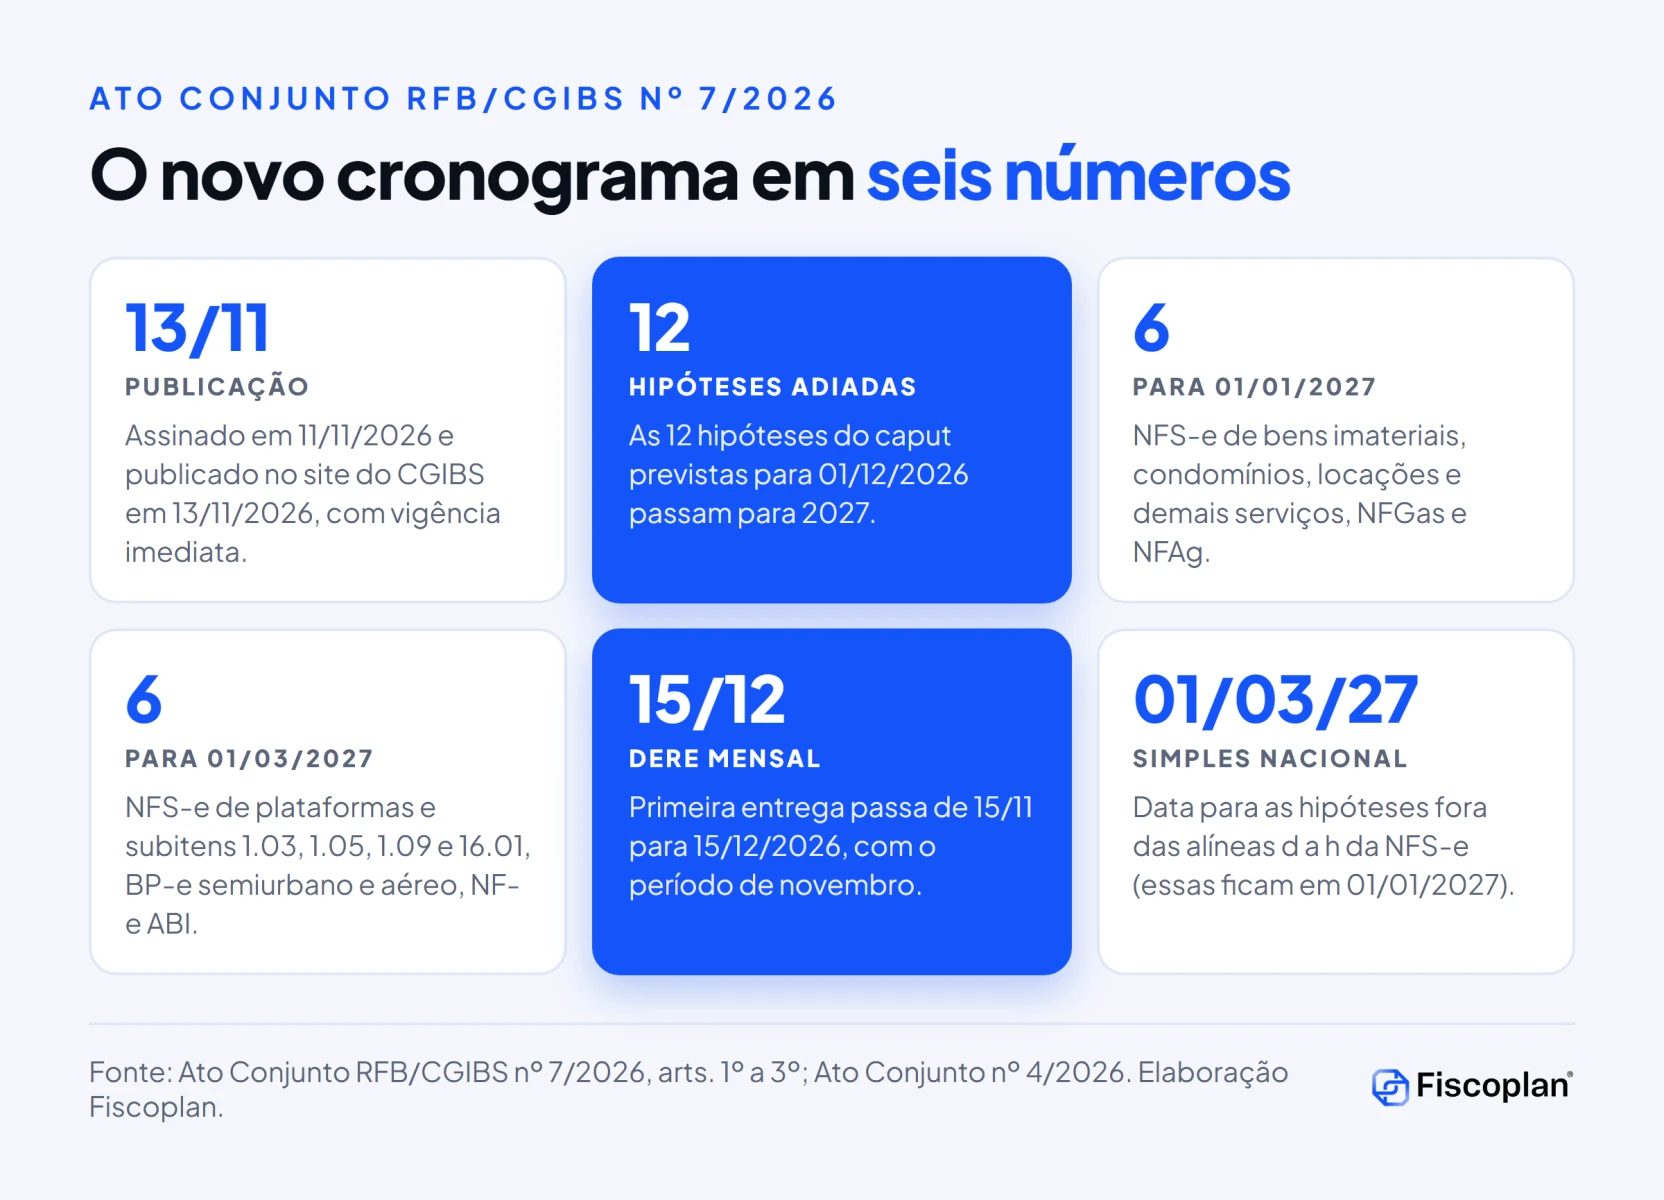
A Receita Federal e o Comitê Gestor do IBS (CGIBS) publicaram, em 13 de novembro de 2026, o Ato Conjunto RFB/CGIBS nº 7, assinado em 11 de novembro. O ato altera o cronograma dos documentos fiscais eletrônicos com IBS e CBS definido pelo Ato Conjunto nº 4/2026: adia 12 hipóteses de emissão que começariam em 1º de dezembro de 2026, muda a data do Simples Nacional e reorganiza os eventos mensais da Declaração de Regimes Específicos (DeRE).
Para CFOs, diretores tributários e times de sistemas, a mudança abre uma janela de um a três meses para prestadores de serviços, locadores, condomínios, empresas de transporte de passageiros, distribuidoras de gás e saneamento, incorporadoras e optantes do Simples. Ao mesmo tempo, a maior parte do cronograma segue igual, e a janela vale para testar, não para parar o projeto.
- O que o Ato Conjunto nº 7/2026 estabelece
- Calendário: de novembro de 2026 a março de 2027
- Antes e depois: o cronograma dos documentos fiscais por hipótese
- NFS-e: as oito hipóteses e as novas datas
- Simples Nacional: o que vale em janeiro e em março
- DeRE: nova data e nova divisão dos eventos
- O que não mudou
- Contexto: reunião do CGIBS e coletiva da Receita
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que o Ato Conjunto nº 7/2026 estabelece sobre o cronograma dos documentos fiscais
O art. 112 do Regulamento da CBS (Decreto nº 12.955/2026) e o art. 112 do Regulamento do IBS (Resolução CGIBS nº 6/2026) tratam dos documentos fiscais eletrônicos da reforma. As datas a partir das quais a emissão com os campos de IBS e CBS é obrigatória foram fixadas pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, que conta a obrigatoriedade a partir dos fatos geradores ocorridos em cada data.
O Ato nº 7 não substitui o Ato nº 4. Ele reescreve dispositivos específicos do art. 1º e mantém os demais, técnica indicada no texto pelas linhas pontilhadas. Em resumo, o ato tem três artigos:
- Art. 1º: dá nova redação às alíneas a, b, c, e, f, g e h do inciso III (NFS-e), às alíneas a e b do inciso VI (BP-e), aos incisos XI (NFGas), XVI (NFAg) e XVIII (NF-e ABI), às alíneas b, c e d do inciso XVII (DeRE) e aos §§ 1º (Simples Nacional) e 5º (primeira entrega da DeRE).
- Art. 2º: revoga o item 3 da alínea b do inciso XVII, que listava o evento D-1121 entre os eventos mensais com início em 15 de novembro.
- Art. 3º: o ato entra em vigor na data da publicação no Diário Oficial da União e no site do CGIBS.
O ato é assinado pelo secretário especial da Receita Federal, Robinson Sakiyama Barreirinhas, e pelo presidente do Comitê Gestor do IBS, Flávio César Mendes de Oliveira. O site do CGIBS registra a publicação e a disponibilização em 13 de novembro de 2026, e o portal Atlas Público informa publicação no DOU na mesma data.
Calendário: de novembro de 2026 a março de 2027
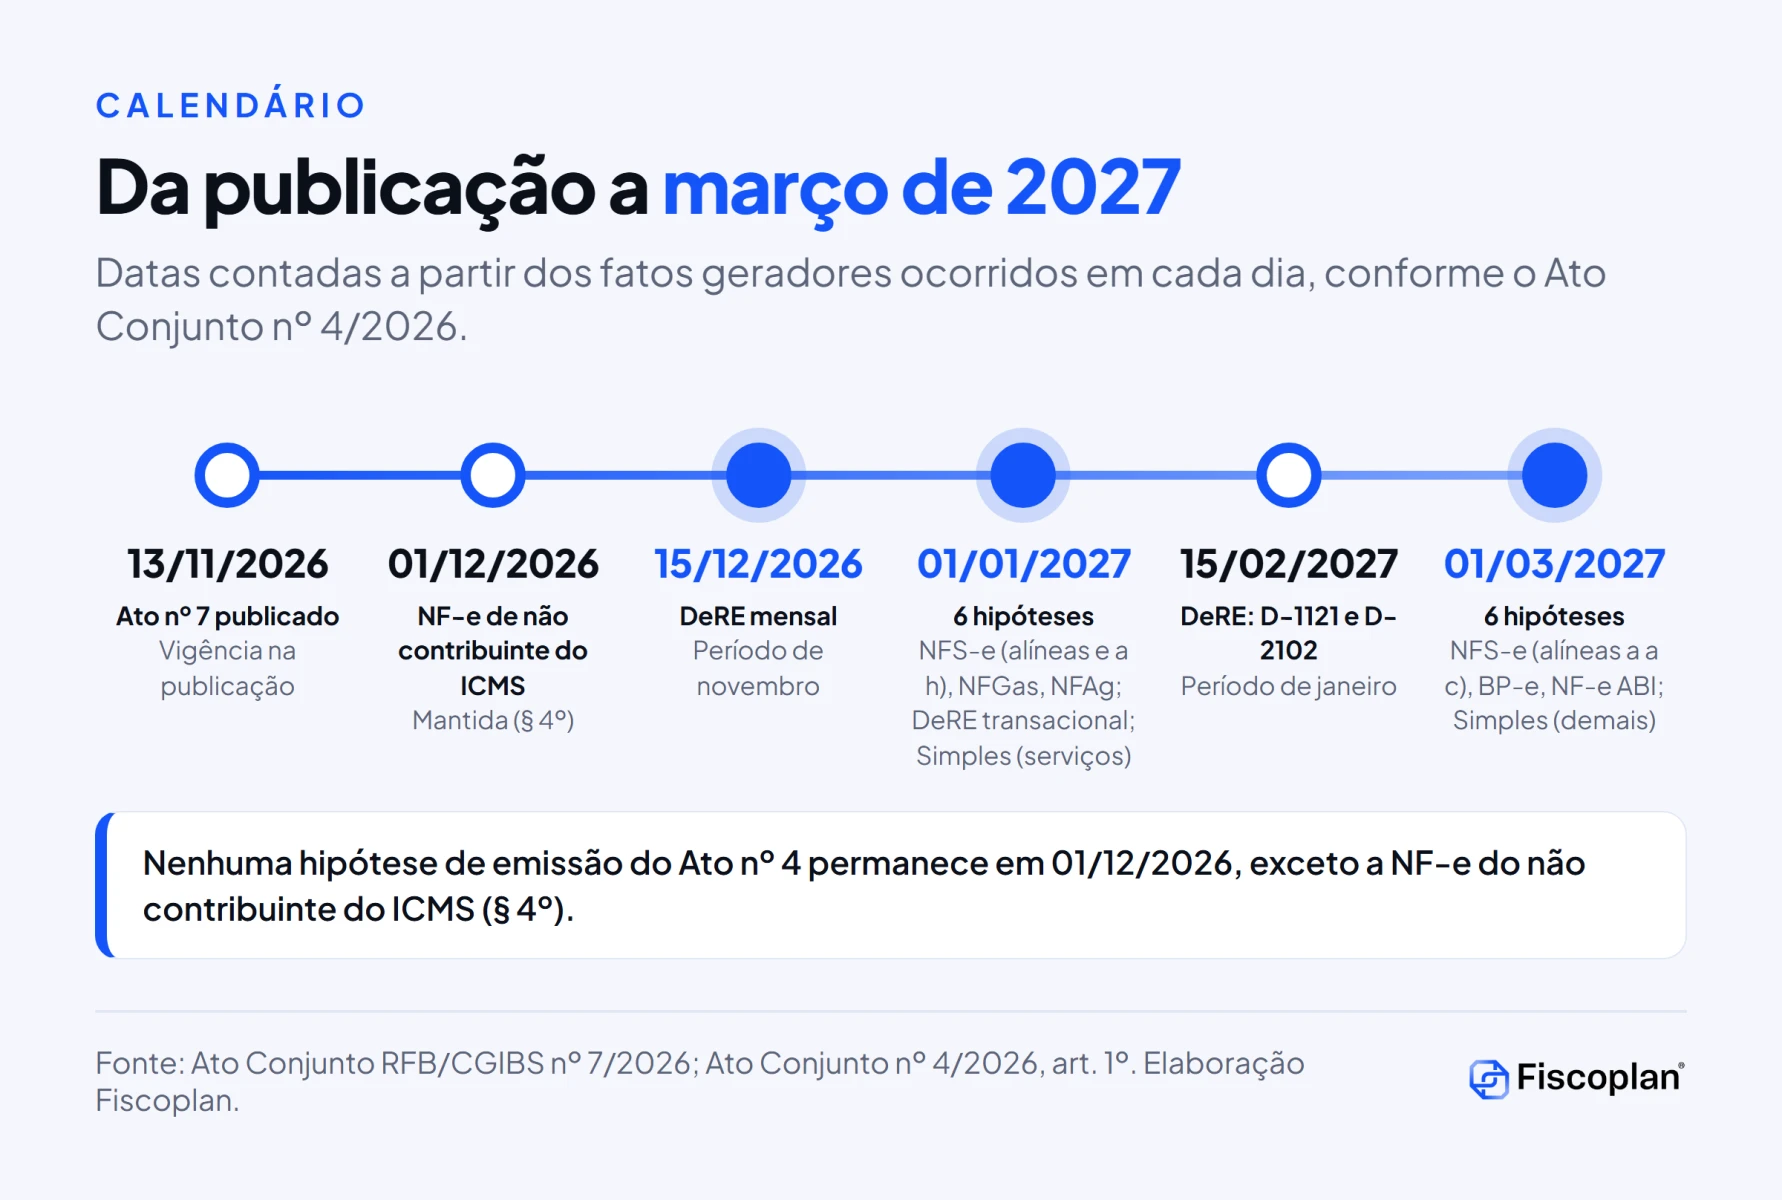
Ver o calendário em tabela
| Data | O que acontece | Base |
|---|---|---|
| 11/11/2026 | Assinatura do Ato Conjunto RFB/CGIBS nº 7 | Ato nº 7 |
| 13/11/2026 | Publicação no site do CGIBS e início da vigência | Ato nº 7, art. 3º |
| 01/12/2026 | NF-e para sujeito passivo do IBS e da CBS não contribuinte do ICMS (mantido) | Ato nº 4, art. 1º, § 4º |
| 15/12/2026 | Primeira entrega dos eventos mensais da DeRE (período de novembro de 2026) | Ato nº 7, art. 1º, XVII, b, e § 5º, I |
| 01/01/2027 | NFS-e de bens imateriais, condomínios, locações e demais serviços; NFGas; NFAg; eventos transacionais da DeRE; Simples Nacional nas alíneas d a h do inciso III; Duimp e NF-e monofásica (mantidos) | Ato nº 7, art. 1º; Ato nº 4, XIV e § 2º |
| 15/02/2027 | Eventos D-1121 e D-2102 da DeRE (período de janeiro de 2027) | Ato nº 7, art. 1º, XVII, c, e § 5º, II |
| 01/03/2027 | NFS-e de plataformas digitais e dos subitens 1.03, 1.05, 1.09 e 16.01; BP-e semiurbano, metropolitano e aéreo; NF-e ABI; Simples Nacional nas demais hipóteses | Ato nº 7, art. 1º |
O ponto mais próximo no calendário é a DeRE. Quem se preparava para transmitir os eventos mensais em 15 de novembro, conforme explicamos no artigo Prazo da DeRE: primeira entrega mensal vence em 15/11, passa a ter como primeiro prazo 15 de dezembro de 2026, com informações de novembro.
Antes e depois: o cronograma dos documentos fiscais por hipótese
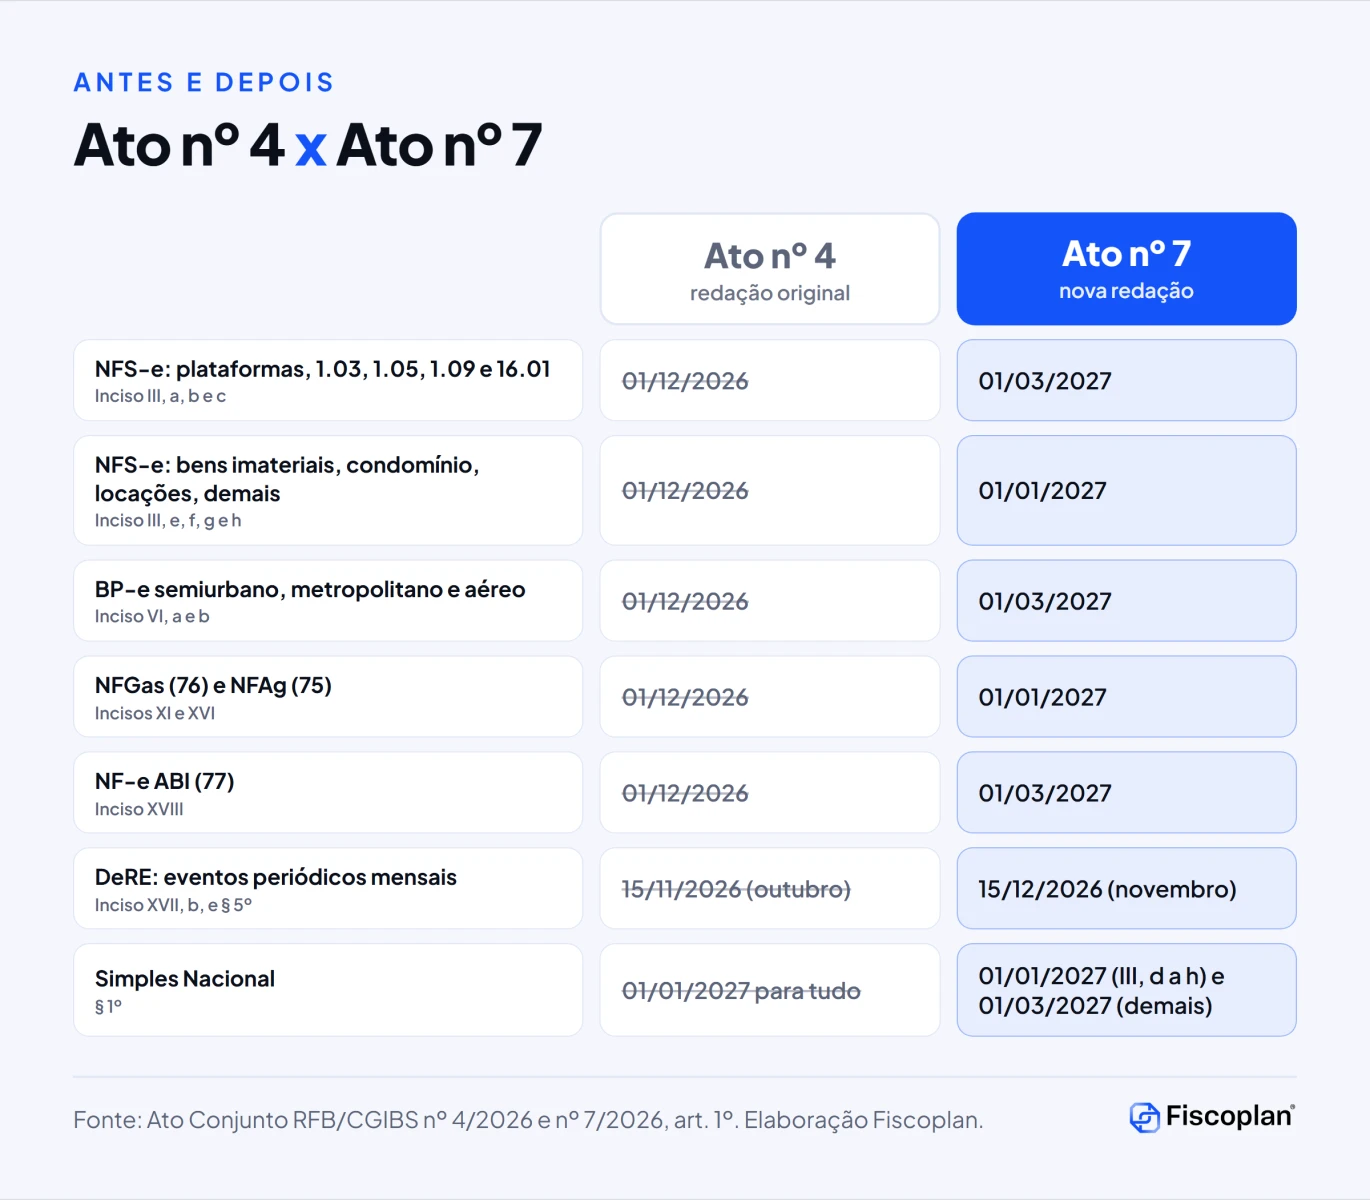
A tabela abaixo compara, dispositivo por dispositivo, a redação original do Ato nº 4 com a nova redação dada pelo Ato nº 7. Só entram as hipóteses alteradas.
| Dispositivo (Ato nº 4) | Documento e hipótese | Data anterior | Nova data |
|---|---|---|---|
| III, a | NFS-e de plataformas digitais (art. 22, § 1º, da LC 214/2025) e serviços por elas intermediados (§§ 12 a 14) | 01/12/2026 | 01/03/2027 |
| III, b | NFS-e de serviços dos subitens 1.03, 1.05 e 1.09 da LC 116/2003 | 01/12/2026 | 01/03/2027 |
| III, c | NFS-e de serviços do subitem 16.01 da LC 116/2003 | 01/12/2026 | 01/03/2027 |
| III, e | NFS-e de bens imateriais fora da LC 116 e não sujeitos ao ICMS | 01/12/2026 | 01/01/2027 |
| III, f | NFS-e de taxas e demais valores e receitas do condomínio edilício | 01/12/2026 | 01/01/2027 |
| III, g | NFS-e de locações de bens móveis e locações, cessões onerosas e arrendamentos de imóveis | 01/12/2026 | 01/01/2027 |
| III, h | NFS-e dos demais fornecimentos de serviços | 01/12/2026 | 01/01/2027 |
| VI, a | BP-e, modelo 63, transporte semiurbano ou metropolitano de passageiros | 01/12/2026 | 01/03/2027 |
| VI, b | BP-e, modelo 63, transporte aéreo de passageiros | 01/12/2026 | 01/03/2027 |
| XI | NFGas, modelo 76 | 01/12/2026 | 01/01/2027 |
| XVI | NFAg, modelo 75 | 01/12/2026 | 01/01/2027 |
| XVIII | NF-e ABI, modelo 77 (alienação de bens imóveis) | 01/12/2026 | 01/03/2027 |
| XVII, b | DeRE, eventos periódicos mensais | 15/11/2026 | 15/12/2026 |
| § 1º | Simples Nacional | 01/01/2027 para todos os documentos | 01/01/2027 (III, d a h) e 01/03/2027 (demais) |
Com isso, todas as hipóteses do caput que o Ato nº 4 previa para 1º de dezembro de 2026 saíram de 2026. A única obrigação de emissão que permanece em dezembro é a do § 4º: NF-e para quem é sujeito passivo do IBS e da CBS, mas não é contribuinte do ICMS, e realiza fornecimentos, movimentações de bens materiais ou devoluções.
Seis ou treze documentos? A cobertura de imprensa diverge na contagem. Texto reproduzido pelo Sindifisco fala em “seis tipos de documentos” adiados para março, e a Fenacon fala em 13 documentos. Pela leitura do ato, são seis hipóteses que vão para 1º de março (NFS-e a, b e c, BP-e a e b e NF-e ABI), seis que vão para 1º de janeiro (NFS-e e, f, g e h, NFGas e NFAg), além da regra do Simples e da DeRE. A diferença está no critério de contagem, não no conteúdo. Confira sempre pelo dispositivo.
NFS-e: as oito hipóteses e as novas datas do cronograma
A NFS-e concentra a maior parte das mudanças. O inciso III do Ato nº 4 divide a NFS-e em oito hipóteses, de a a h. Sete foram alteradas, e uma, a alínea d, permanece como estava.
| Alínea | Quem é alcançado | Data vigente após o Ato nº 7 |
|---|---|---|
| a | Plataformas digitais e serviços por elas intermediados | 01/03/2027 |
| b | Subitens 1.03, 1.05 e 1.09 da lista da LC 116/2003 | 01/03/2027 |
| c | Subitem 16.01 da lista da LC 116/2003 | 01/03/2027 |
| d | Demais serviços sujeitos ao ISS da lista da LC 116/2003 | 01/10/2026 (mantida) |
| e | Bens imateriais fora da LC 116 e não sujeitos ao ICMS, ainda que imunes pelo art. 150, VI, d e e, da Constituição | 01/01/2027 |
| f | Condomínio edilício: taxas, valores condominiais e outras receitas | 01/01/2027 |
| g | Locação de bens móveis; locação, cessão onerosa e arrendamento de imóveis (ressalvada a alínea d) | 01/01/2027 |
| h | Serviços não enquadrados nas alíneas a a g | 01/01/2027 |
Na prática, a maior parte dos prestadores de serviços sujeitos ao ISS, enquadrados na alínea d, já deveria emitir a NFS-e com IBS e CBS desde 1º de outubro de 2026 e continua obrigada. O alívio alcança grupos específicos: plataformas digitais, os subitens 1.03, 1.05 e 1.09, o subitem 16.01, locadores, administradoras de condomínio e quem fornece bens imateriais.
Para locações, o adiamento é de um mês. Para empresas com contratos de aluguel de imóveis ou de equipamentos, a obrigação de emitir NFS-e com os campos de IBS e CBS passa a coincidir com a virada de 2027, o que concentra numa mesma data a mudança de documento e o início da CBS. Na avaliação da Fiscoplan, essa coincidência aumenta o risco de erro no primeiro faturamento do ano e justifica emitir em ambiente de testes ainda em dezembro.
Simples Nacional: o que vale em janeiro e em março
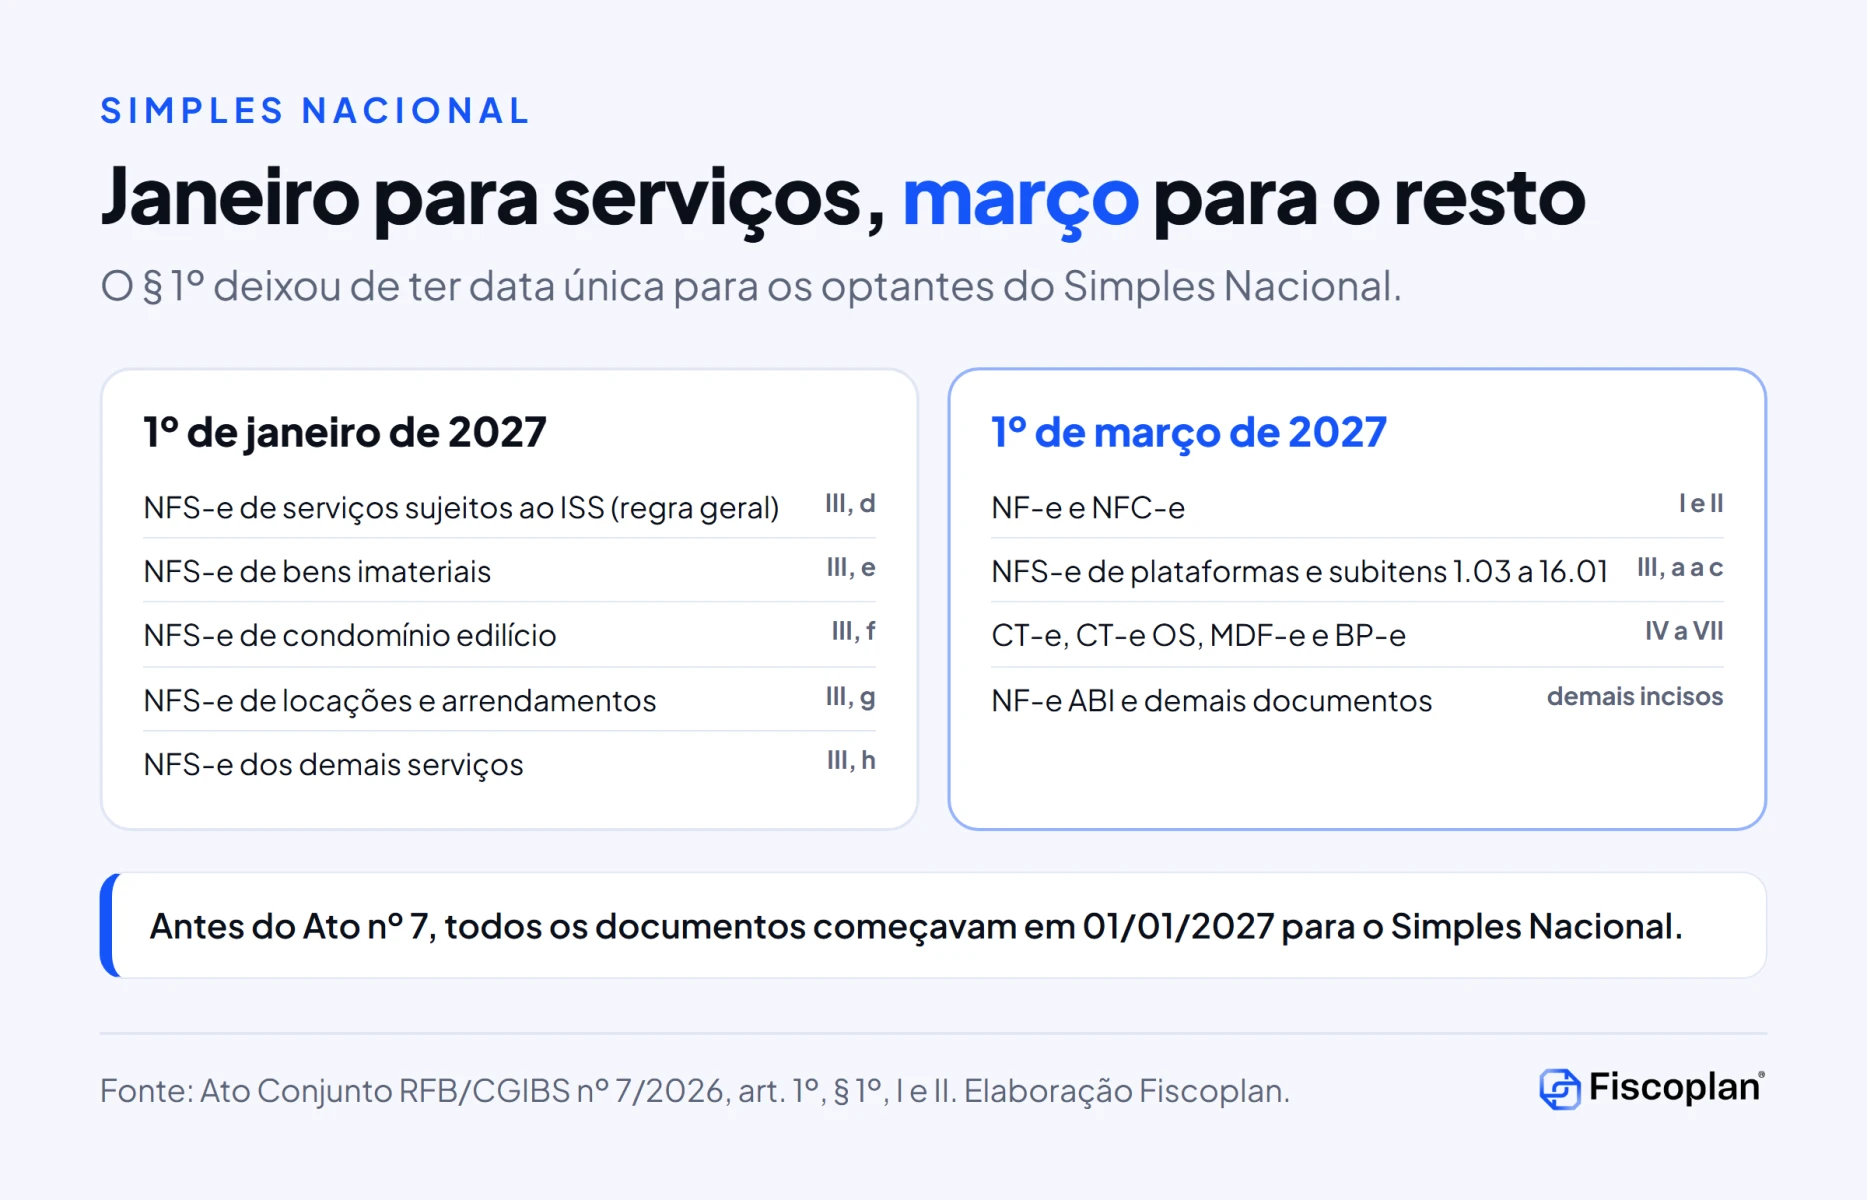
O § 1º do art. 1º do Ato nº 4 previa uma regra única: para optantes do Simples Nacional, todos os documentos começariam em 1º de janeiro de 2027. O Ato nº 7 divide essa regra em duas:
- 1º de janeiro de 2027: hipóteses das alíneas d a h do inciso III, ou seja, NFS-e de serviços sujeitos ao ISS da regra geral, bens imateriais, condomínios, locações e demais serviços.
- 1º de março de 2027: todas as demais hipóteses do caput, o que inclui NF-e, NFC-e, CT-e, MDF-e e as NFS-e das alíneas a, b e c.
Segundo a divulgação da coletiva de 11 de novembro de 2026, reproduzida pelo Sindifisco, o secretário especial da Receita resumiu a mudança dizendo que tudo o que não é prestação de serviço foi adiado para março no Simples. A leitura do ato confirma o sentido geral, com um detalhe: as NFS-e das alíneas a, b e c também ficam para março, mesmo sendo serviços.
Para a empresa do Simples que vende mercadorias e emite NF-e ou NFC-e, o ganho é de dois meses. Para a que presta serviços da regra geral, nada muda: a data segue em 1º de janeiro de 2027. Escritórios contábeis com carteira mista precisam separar os clientes pelos dois grupos.
DeRE: nova data e nova divisão dos eventos
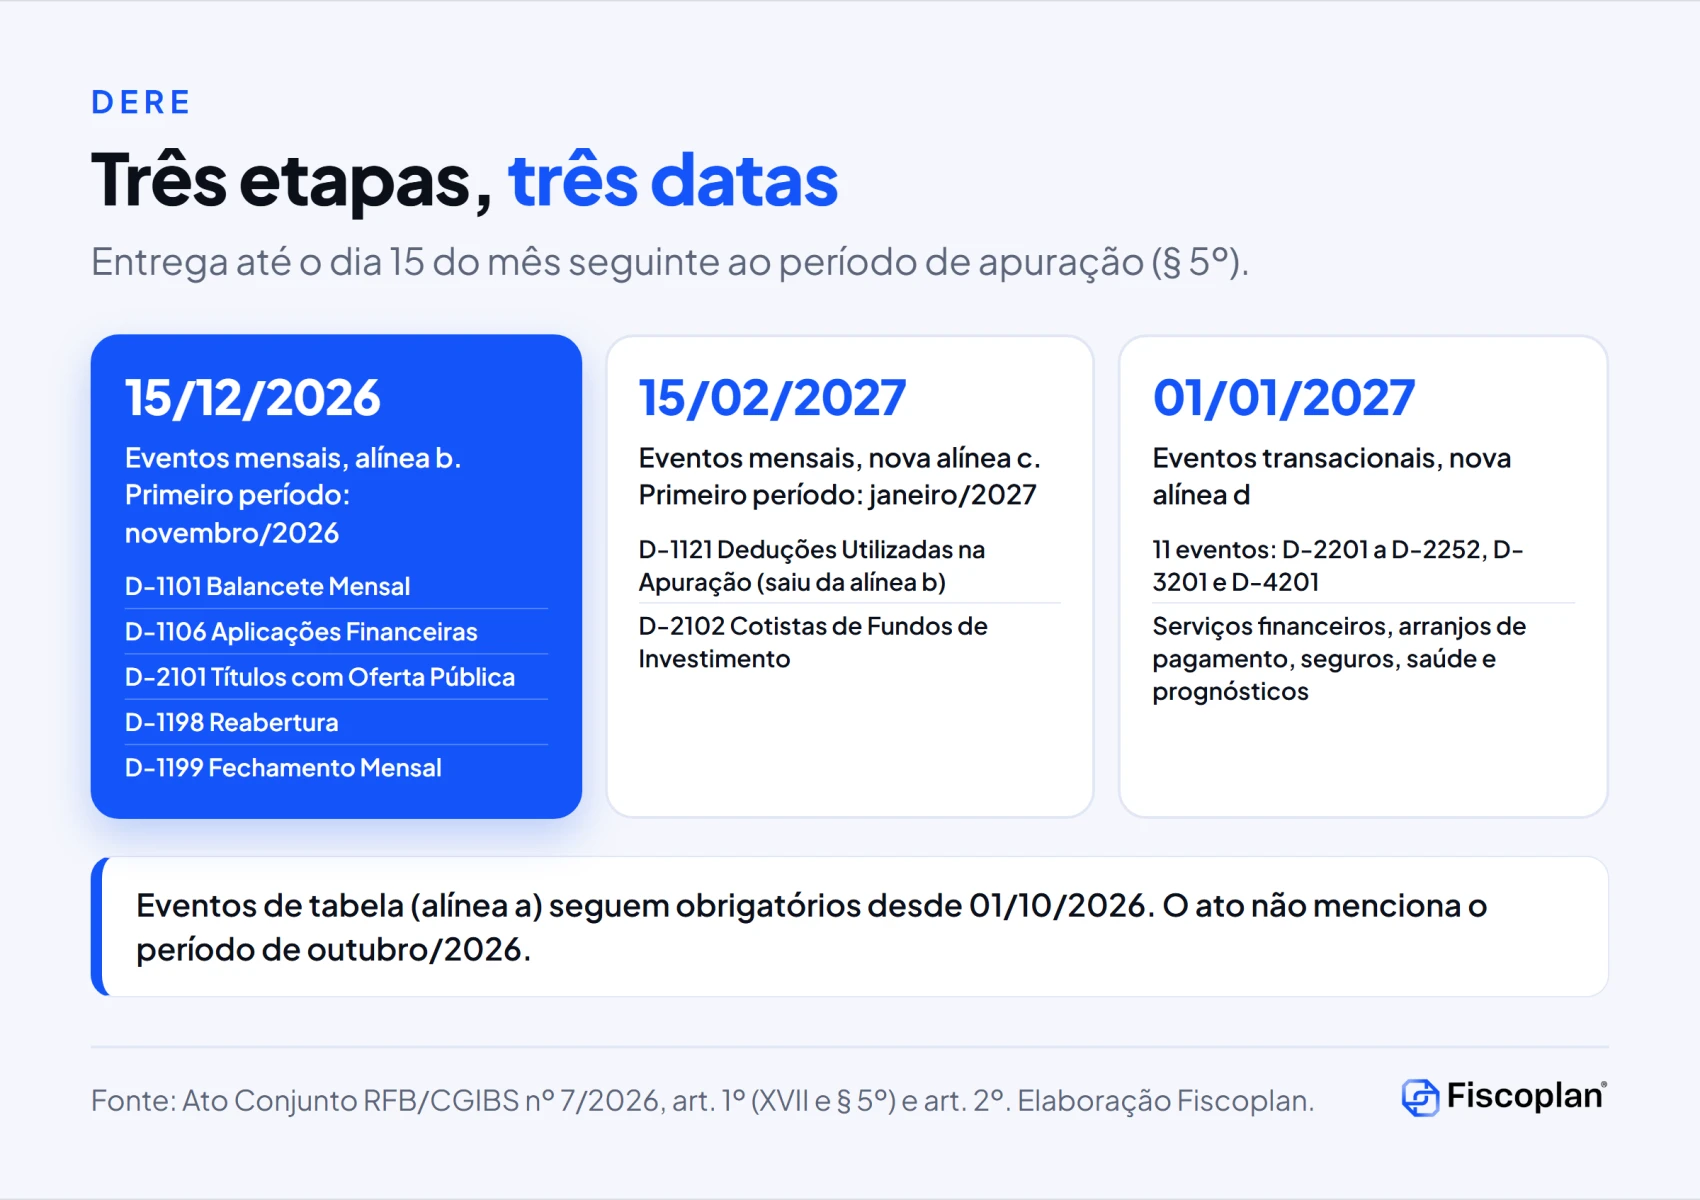
A DeRE é a declaração dos regimes específicos do IBS e da CBS, voltada a setores como serviços financeiros, arranjos de pagamento, seguros, planos de saúde e concursos de prognósticos, como mostram os próprios eventos listados no ato. O Ato nº 7 mexe em três pontos dela.
1. Eventos periódicos mensais: de 15/11 para 15/12/2026
A alínea b do inciso XVII passa a fixar 15 de dezembro de 2026. Com a revogação do item 3 pelo art. 2º, a lista da alínea b fica com cinco eventos: D-1101 (Balancete Mensal), D-1106 (Identificação de Aplicações Financeiras), D-2101 (Débito em Operações com Títulos de Dívida com Oferta Pública), D-1198 (Reabertura de Período de Apuração) e D-1199 (Fechamento Mensal). O novo § 5º diz que a primeira entrega traz o período de apuração de novembro de 2026.
2. Nova alínea c: D-1121 e D-2102 em 15/02/2027
Os eventos D-1121 (Relação de Deduções Utilizadas na Apuração) e D-2102 (Identificação de Cotistas de Fundos de Investimento) passam a uma etapa própria, com início em 15 de fevereiro de 2027 e primeira entrega relativa a janeiro de 2027. O D-2102 não constava da lista original do Ato nº 4 e passa a ter data expressa.
3. Nova alínea d: 11 eventos transacionais em 01/01/2027
A antiga alínea c falava genericamente em “eventos não enquadrados nas alíneas anteriores” a partir de 1º de janeiro de 2027. O Ato nº 7 agora nomeia esses eventos transacionais e mantém a data.
Ver os 11 eventos transacionais da DeRE
| Evento | Descrição |
|---|---|
| D-2201 | Serviços Remunerados por Preço: identificação de adquirentes |
| D-2202 | Tarifas do Regime Geral: identificação de adquirentes |
| D-2211 | Operações de Crédito e Valores Mobiliários (TVM): identificação de adquirentes |
| D-2221 | Antecipação de Recebíveis (securitização, faturização e arranjos): identificação de adquirentes |
| D-2231 | Arrendamento Mercantil: identificação de adquirentes |
| D-2241 | Arranjos de Pagamento: identificação de credenciados ou destinatários dos serviços |
| D-2242 | Arranjos de Pagamento: operações entre participantes |
| D-2251 | Seguros, Previdência Complementar e Capitalização: identificação de adquirentes |
| D-2252 | Seguros de Ramos Elementares e de Pessoas sem Cobertura por Sobrevivência: identificação de adquirentes contribuintes |
| D-3201 | Planos de Assistência à Saúde: identificação de adquirentes e beneficiários |
| D-4201 | Concursos de Prognósticos: discriminação de apostas, prêmios e apostadores |
E a competência de outubro de 2026? O Ato nº 4 previa que a primeira entrega mensal teria as informações de outubro. O novo § 5º fala apenas em novembro de 2026 para a alínea b e em janeiro de 2027 para a alínea c, e o Ato nº 7 não menciona outubro. A leitura literal é que outubro deixa de ser exigido como entrega mensal, mas convém confirmar a orientação do CGIBS e da documentação técnica antes de descartar o trabalho já feito. Os eventos de tabela da alínea a, obrigatórios desde 1º de outubro de 2026, não foram alterados.
Segundo a Fenacon, com base em informação do próprio CGIBS, o diretor Luiz Dias afirmou na reunião do Conselho Superior que o reescalonamento não elimina a obrigação tributária. Em outras palavras: muda a data da declaração, não o fato de que as operações do período precisarão ser informadas e apuradas.
O que não mudou no cronograma dos documentos fiscais
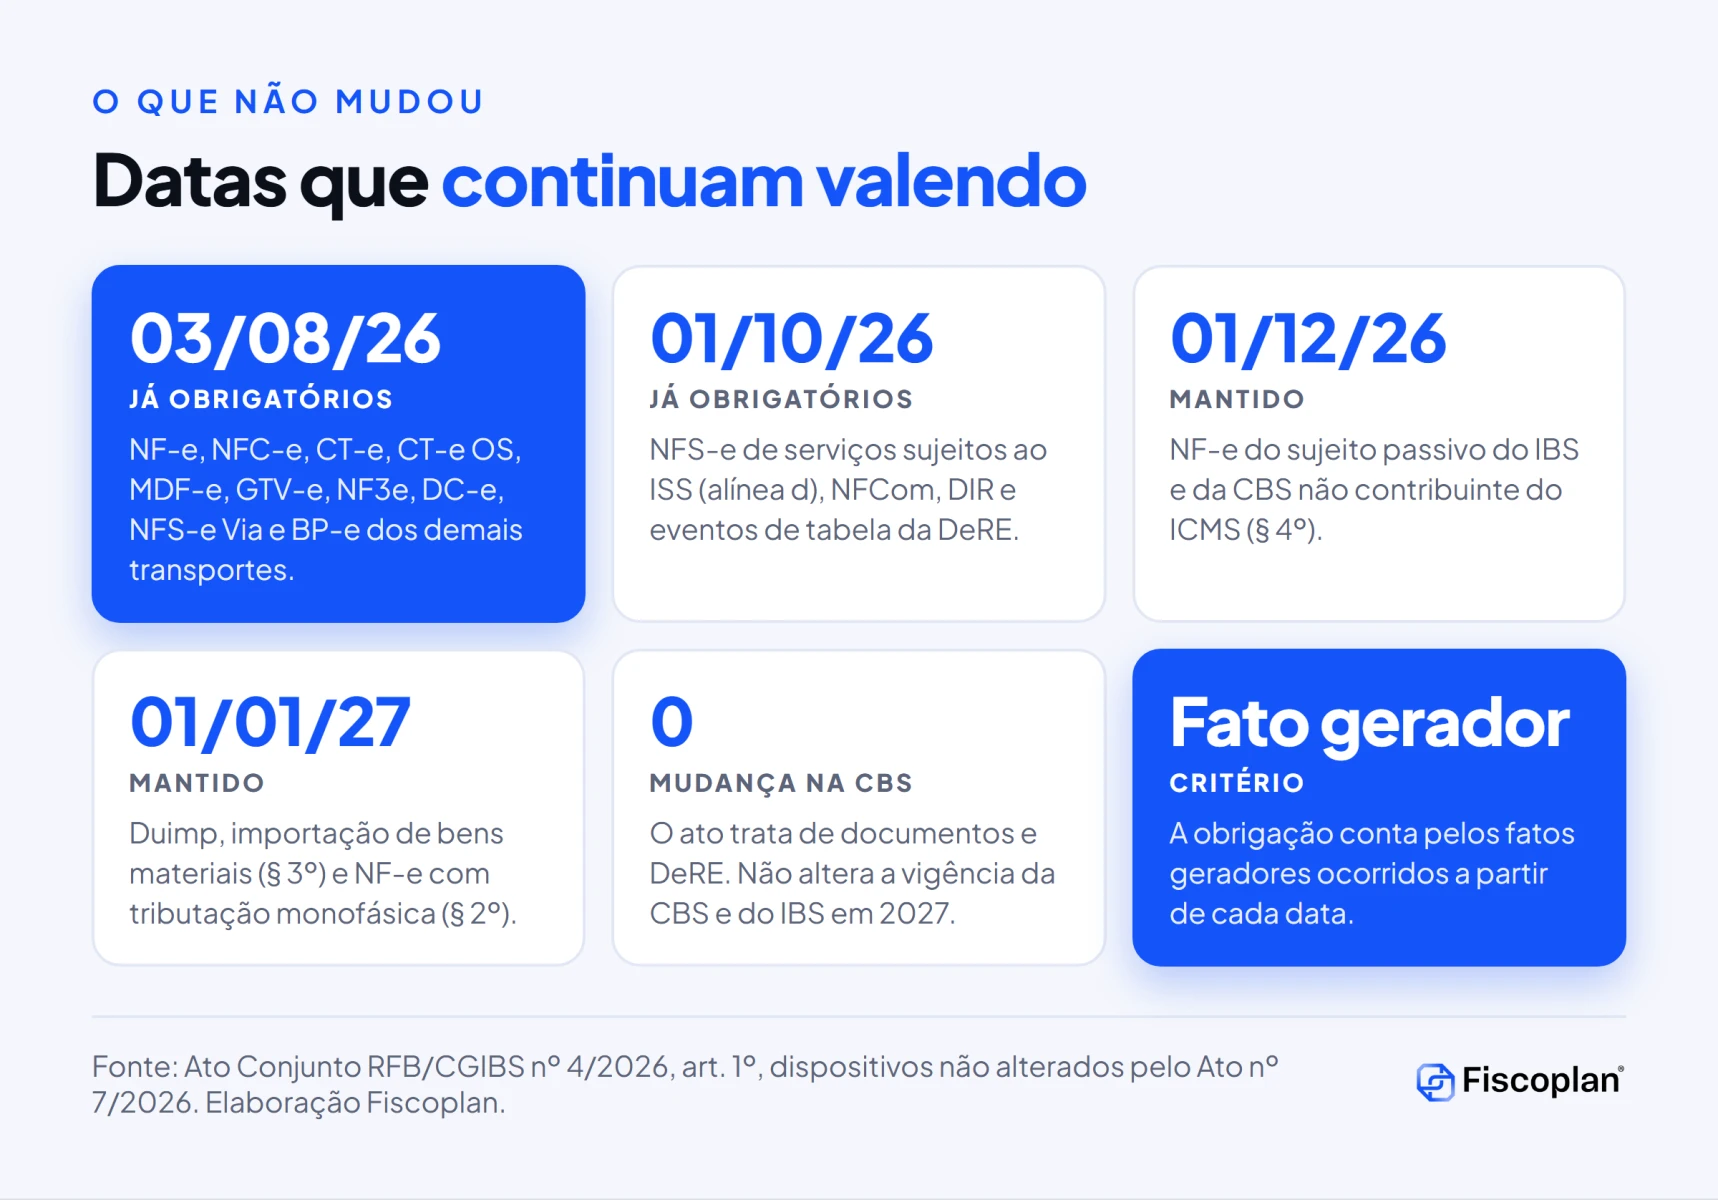
Tão importante quanto o que foi adiado é o que continua valendo. Os dispositivos abaixo do Ato nº 4 não foram alterados pelo Ato nº 7:
| Documento | Data mantida | Dispositivo do Ato nº 4 |
|---|---|---|
| NF-e, modelo 55, e NFC-e, modelo 65 | 03/08/2026 | Art. 1º, I e II |
| CT-e (57), CT-e OS (67), MDF-e (58), GTV-e (64), NF3e (66), DC-e (99), NFS-e Via e BP-e dos demais transportes | 03/08/2026 | Art. 1º, IV, V, VI, c, VII, VIII, IX, XII e XIII |
| NFS-e de serviços sujeitos ao ISS da regra geral (alínea d) | 01/10/2026 | Art. 1º, III, d |
| NFCom, modelo 62, e DIR | 01/10/2026 | Art. 1º, X e XV |
| DeRE: eventos de tabela do contribuinte | 01/10/2026 | Art. 1º, XVII, a |
| NF-e de não contribuinte do ICMS sujeito ao IBS e à CBS | 01/12/2026 | Art. 1º, § 4º |
| Duimp (e importação de bens materiais) | 01/01/2027 | Art. 1º, XIV, e § 3º |
| NF-e de fornecimentos com tributação monofásica | 01/01/2027 | Art. 1º, § 2º |
Para indústria, atacado, varejo e transporte de cargas no regime regular, portanto, o cronograma dos documentos fiscais segue como estava. Quem emite NF-e, NFC-e, CT-e e MDF-e já deveria estar preenchendo os grupos de IBS e CBS desde agosto. Para a conferência desses campos, veja também a análise da Nota Técnica 2026.008 no artigo NT 2026.008: IBS, CBS e IS fora do vProd.
Contexto: reunião do CGIBS e coletiva da Receita
O Ato nº 7 foi precedido por duas decisões de bastidor. Segundo a Fenacon, que cita o CGIBS como fonte, o Conselho Superior do Comitê Gestor aprovou a prorrogação da DeRE na 4ª Reunião Ordinária, realizada em 10 de novembro de 2026 em Joinville (SC). Na mesma reunião, segundo a entidade, o conselho aprovou ajustes à versão 2 do Regulamento do IBS, em três artigos ligados ao setor financeiro, e um ato conjunto sobre a inscrição no CNPJ do produtor rural pessoa física e do transportador autônomo de cargas. O número da resolução com os ajustes ao regulamento não foi informado nas fontes consultadas.
Em 11 de novembro, em coletiva no Ministério da Fazenda, o secretário especial da Receita Federal anunciou o adiamento dos documentos e reiterou, segundo a divulgação, que a implantação da reforma em janeiro de 2027 está mantida. A justificativa apresentada foi dar mais tempo a empresas, profissionais da contabilidade e desenvolvedores de sistemas. Texto reproduzido pelo Sindifisco informa que 74 entidades haviam pedido o adiamento da reforma.
Na mesma coletiva, segundo a divulgação, a Receita anunciou: a segunda versão do regulamento da CBS em até duas semanas, ambiente de testes aberto a todos até o fim de novembro, leiaute do módulo de apuração assistida em novembro e um programa de conformidade para 2027 sem punição para erros de adaptação cometidos de boa-fé, desde que não haja omissão de informações ou dissimulação de operações. Nenhum desses anúncios tinha ato publicado no site do CGIBS até 13 de novembro de 2026.
O adiamento é do documento, não do tributo. O Ato nº 7 não altera a vigência da CBS e do IBS em 2027, nem a definição da alíquota de referência da CBS, que segue em discussão no Senado. Sobre esse ponto, veja nossa análise em Alíquota da CBS no Senado: rito, prazos e o que fazer.
Riscos e pontos de atenção do novo cronograma
1. Fato gerador, não data de emissão
O Ato nº 4 conta a obrigatoriedade a partir dos fatos geradores ocorridos em cada data. Uma locação com competência de dezembro de 2026 faturada em janeiro de 2027, por exemplo, exige análise do momento do fato gerador antes de decidir se a nota sai com ou sem os novos campos. Sistemas que parametrizam pela data de emissão podem errar na virada.
2. Concentração de mudanças em 1º de janeiro
Seis hipóteses de emissão, os eventos transacionais da DeRE, a Duimp, a NF-e monofásica, o Simples Nacional na NFS-e e o início da CBS caem na mesma data. Na avaliação da Fiscoplan, o adiamento reduz a pressão de dezembro, mas aumenta o volume de virada em janeiro, mês tradicionalmente carregado de fechamento anual.
3. Leitura da DeRE de outubro
O ato não diz expressamente o que acontece com o período de outubro de 2026. A ausência de menção sustenta a leitura de dispensa, mas a orientação oficial ainda não foi localizada nas fontes consultadas. Quem já tem o balancete de outubro pronto deve guardá-lo e usá-lo como teste.
4. Divergências na cobertura
Matérias publicadas até 13 de novembro trazem contagens diferentes de documentos adiados e, em alguns casos, citam só NFGas, NFAg, NF-e ABI, BP-e e Simples, sem mencionar a NFS-e. Guias publicados antes do Ato nº 7 continuam indexados com as datas antigas de dezembro e de 15 de novembro. A referência deve ser o texto do ato no site do CGIBS.
5. Programa de conformidade ainda não publicado
O Ato nº 4 previa, no art. 2º, um programa de conformidade para a emissão em 2026, regulamentado pelo Ato Conjunto nº 5, de 12 de agosto de 2026, segundo a lista oficial do CGIBS. O programa anunciado para 2027 ainda depende de ato próprio. Até lá, não há base normativa para presumir dispensa de penalidade.
6. Novas mudanças
Com a segunda versão do regulamento da CBS anunciada e ajustes no regulamento do IBS aprovados, o cronograma pode voltar a mudar. Cada data deste artigo vale para o texto em vigor em 13 de novembro de 2026.
O que as empresas devem fazer agora: checklist do cronograma dos documentos fiscais
- Mapear documentos e hipóteses: listar, por CNPJ, quais documentos a empresa emite e em qual inciso e alínea do Ato nº 4 cada operação se enquadra, inclusive as NFS-e por subitem da LC 116/2003.
- Atualizar a matriz de datas: substituir as datas de 01/12/2026 pelas novas datas de 01/01/2027 ou 01/03/2027 e marcar o que não mudou. Uma rotina de conformidade tributária deve registrar essa decisão por escrito.
- Revisar o calendário da DeRE: trocar 15/11 por 15/12/2026 para os eventos mensais, separar o D-1121 e o D-2102 para 15/02/2027 e preparar os 11 eventos transacionais para janeiro.
- Usar a janela para testar: emitir documentos com IBS e CBS em homologação e transmitir a DeRE de outubro em teste, sem reduzir o ritmo do projeto.
- Parametrizar pelo fato gerador: conferir se o ERP decide pela data do fato gerador, e não pela data de emissão, especialmente em locações, condomínios e contratos de prestação continuada.
- Separar a carteira do Simples: escritórios e grupos com empresas do Simples devem dividir os CNPJs entre serviços das alíneas d a h (janeiro) e demais operações (março).
- Alinhar fornecedores de sistema: pedir aos fornecedores de ERP, emissores e plataformas a confirmação das novas datas e do cronograma de versões.
- Revisar créditos na transição: documentos emitidos sem os campos corretos comprometem o crédito do adquirente. Uma frente de recuperação de créditos tributários federais ajuda a fechar o histórico de PIS e Cofins antes da virada.
- Documentar a boa-fé: registrar testes, decisões e consultas, o que será útil se o programa de conformidade de 2027 for publicado nos termos anunciados ou se houver autuação. Mantenha a estrutura de defesa de autos de infração preparada para o novo ambiente.
- Monitorar novos atos: acompanhar o site do CGIBS e o DOU até março de 2027, com um responsável definido.
Como janeiro concentra também o fechamento de folha, eSocial e DCTFWeb, vale coordenar o calendário fiscal com a rotina de conformidade previdenciária, para que a virada dos documentos não dispute equipe com as obrigações trabalhistas.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre o cronograma dos documentos fiscais
O que o Ato Conjunto RFB/CGIBS nº 7/2026 muda?
Altera o Ato Conjunto nº 4/2026 e adia o início da obrigatoriedade de emissão de documentos fiscais eletrônicos com IBS e CBS em 12 hipóteses: seis passam de 1º de dezembro de 2026 para 1º de janeiro de 2027 e seis passam para 1º de março de 2027. Também muda a data do Simples Nacional e reorganiza os eventos mensais da DeRE.
Quando o Ato Conjunto nº 7 entrou em vigor?
O ato foi assinado em 11 de novembro de 2026 e publicado no site do Comitê Gestor do IBS em 13 de novembro de 2026. Pelo art. 3º, entra em vigor na data da publicação no Diário Oficial da União e no site do CGIBS.
A NF-e e a NFC-e foram adiadas?
Não para o regime regular. O Ato nº 7 não altera os incisos I e II do Ato nº 4, que mantêm 3 de agosto de 2026 para NF-e e NFC-e. Para empresas do Simples Nacional, porém, a obrigatoriedade desses documentos passa para 1º de março de 2027.
Qual é a nova data da NFS-e com IBS e CBS?
Depende da hipótese. Plataformas digitais e serviços dos subitens 1.03, 1.05, 1.09 e 16.01 da LC 116/2003 passam para 1º de março de 2027. Bens imateriais, condomínios, locações e demais serviços passam para 1º de janeiro de 2027. Os serviços sujeitos ao ISS da alínea d seguem com 1º de outubro de 2026.
O que muda para o Simples Nacional?
Antes, todos os documentos começavam em 1º de janeiro de 2027 para optantes do Simples. Agora, as hipóteses das alíneas d a h do inciso III (NFS-e de serviços sujeitos ao ISS, bens imateriais, condomínios, locações e demais serviços) começam em 1º de janeiro de 2027, e todas as demais em 1º de março de 2027.
A primeira entrega mensal da DeRE ainda vence em 15 de novembro?
Não. O Ato nº 7 muda a data dos eventos periódicos mensais para 15 de dezembro de 2026, e a primeira entrega passa a conter o período de apuração de novembro de 2026. Os eventos D-1121 e D-2102 ficam para 15 de fevereiro de 2027, com o período de janeiro de 2027.
O adiamento muda a data da CBS e do IBS em 2027?
Não. O ato trata da obrigatoriedade de emissão de documentos e da DeRE. Segundo a divulgação da coletiva do Ministério da Fazenda de 11 de novembro de 2026, o secretário especial da Receita Federal reiterou que a implantação em janeiro de 2027 foi mantida.
Haverá multa por erro na adaptação em 2027?
O Ato nº 7 não trata de penalidades. Segundo a divulgação, a Receita anunciou um programa de conformidade para 2027 sem punição para erros de boa-fé, sem omissão nem dissimulação, mas esse programa ainda não foi publicado em ato oficial.
Conclusão: o novo cronograma dos documentos fiscais dá prazo, não dispensa
O Ato Conjunto RFB/CGIBS nº 7/2026 tira de dezembro as 12 hipóteses de emissão do caput que estavam marcadas para 1º de dezembro, dá dois meses a mais ao Simples Nacional em quase todos os documentos e leva a DeRE mensal para 15 de dezembro. É um alívio real para setores específicos, mas a maior parte do cronograma dos documentos fiscais, incluindo NF-e, NFC-e e CT-e no regime regular, continua igual.
O uso inteligente da janela é testar: emitir em homologação, transmitir a DeRE em teste, ajustar o ERP para o fato gerador e documentar cada decisão. A Fiscoplan acompanha os atos do CGIBS e da Receita e atualizará este artigo se o cronograma voltar a mudar.
Nossa equipe mapeia documentos e hipóteses por CNPJ, revisa a parametrização do ERP e estrutura o plano de adequação para a virada de 2027.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Receita Federal e Comitê Gestor do IBS. Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026. Publicado no site do CGIBS em 13/11/2026.
- Receita Federal e Comitê Gestor do IBS. Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. Publicado em 31/07/2026.
- Comitê Gestor do IBS. Atos conjuntos (lista oficial, consultada em 13/11/2026).
- Fenacon. CGIBS aprova ajustes ao Regulamento do IBS e prorroga a DeRE em reunião ordinária. 13/11/2026.
- Sindifisco, reproduzindo o Diário do Comércio. Fisco adia para março de 2027 exigências da reforma tributária para empresas do Simples. 12/11/2026.
- Sindifisco, reproduzindo a NSC Total. Governo federal descarta adiamento da reforma tributária. 12/11/2026.
- Atlas Público. Receita e CGIBS alteram datas de início da emissão de documentos fiscais eletrônicos do IBS e da CBS. 13/11/2026.
- Decreto nº 12.955, de 29 de abril de 2026 (Regulamento da CBS), art. 112, e Resolução CGIBS nº 6, de 30 de abril de 2026 (Regulamento do IBS), art. 112.
- Lei Complementar nº 214, de 16 de janeiro de 2025, art. 22, e Lei Complementar nº 116, de 31 de julho de 2003.