A Comissão de Assuntos Econômicos (CAE) do Senado aprovou, em 18 de novembro de 2026, requerimento que pede ao Tribunal de Contas da União (TCU) e ao Ministério da Fazenda os detalhes dos estudos usados para estimar o hiato de conformidade da CBS. O parâmetro mede quanto da arrecadação potencial se perde com sonegação e descumprimento, e foi ele que separou o cálculo do TCU, de 11,3%, da proposta original da Receita Federal.
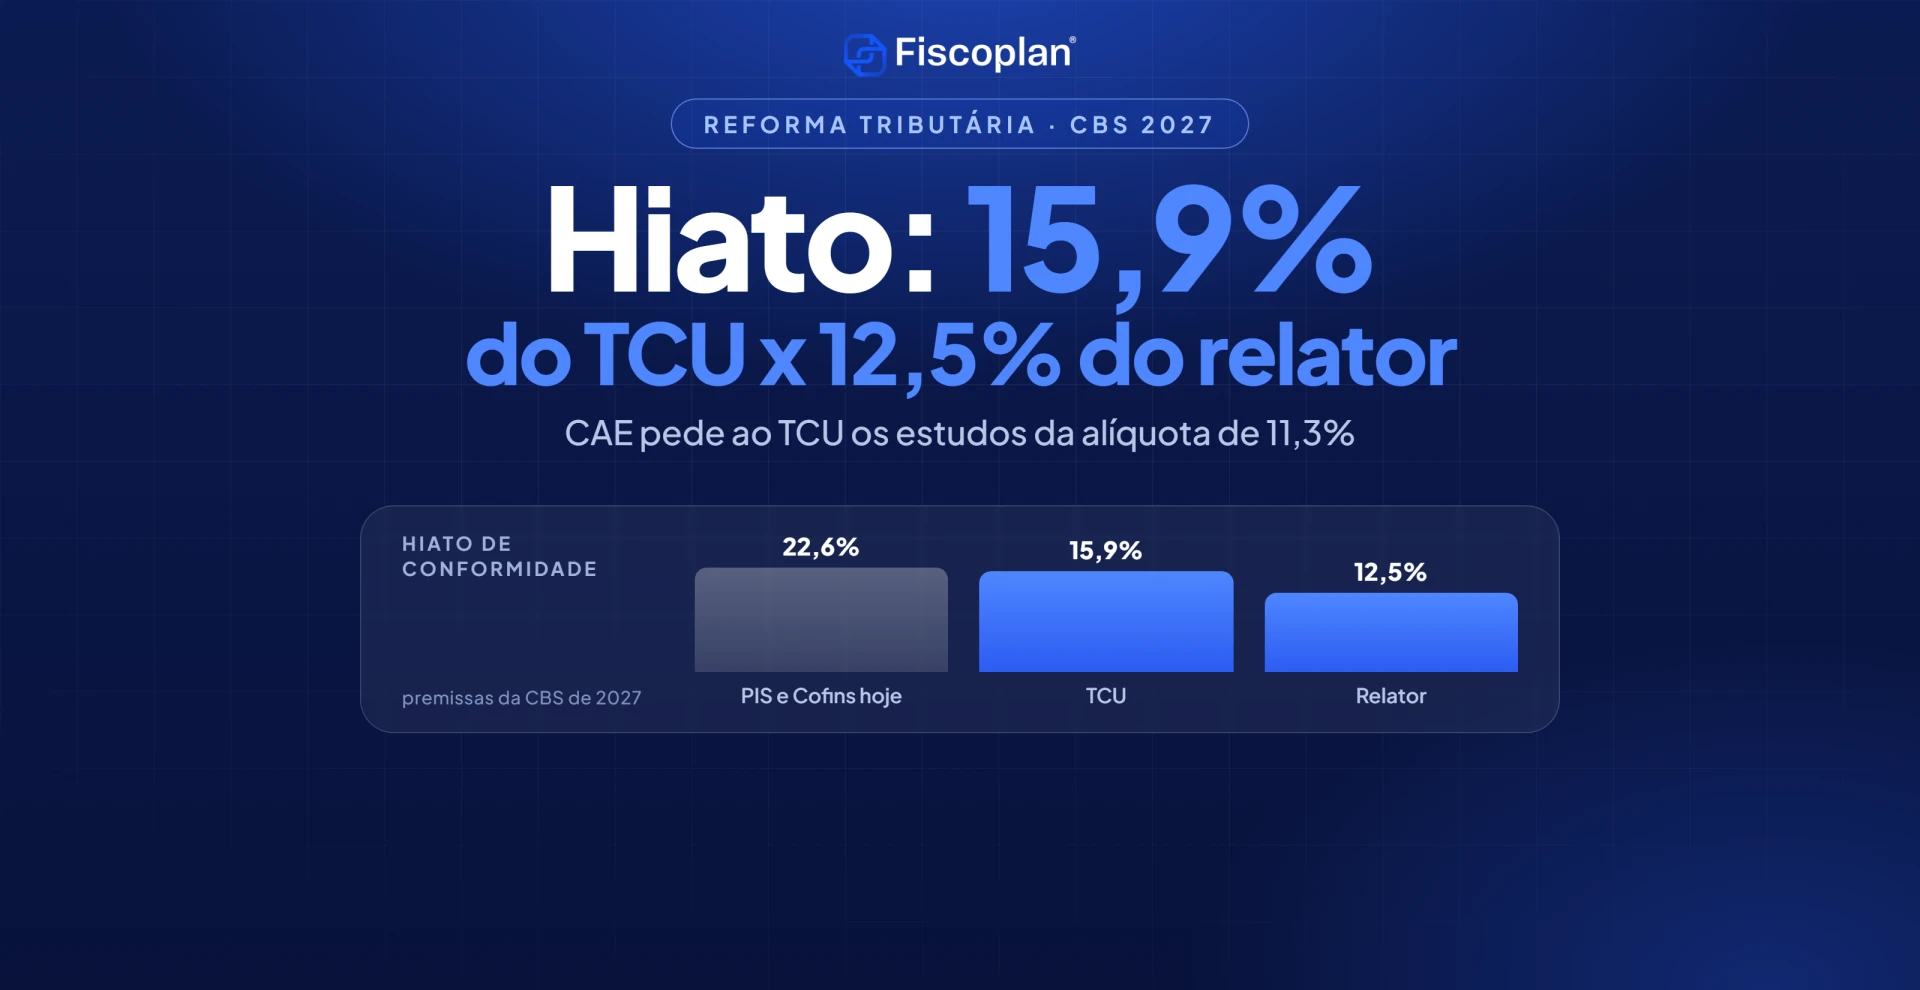
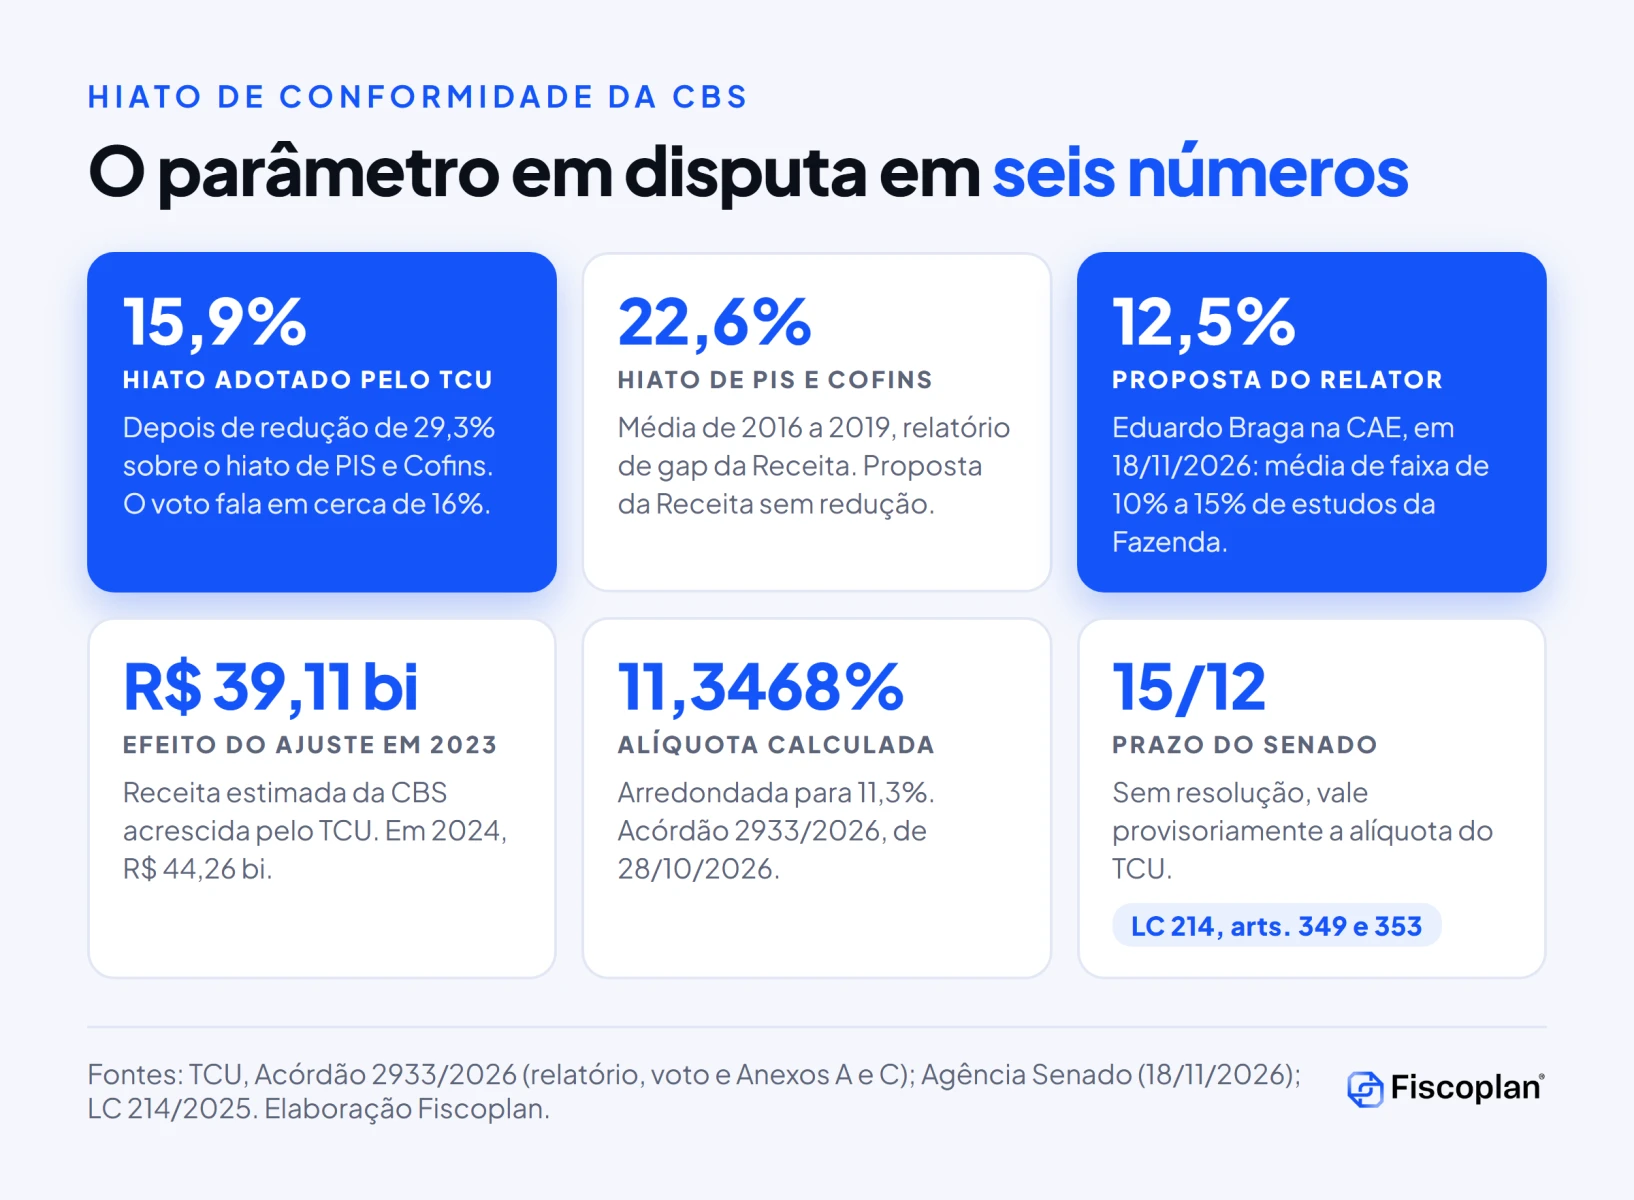
No mesmo debate, o relator da matéria, senador Eduardo Braga (MDB-AM), questionou o hiato de 15,9% adotado pelo TCU e sugeriu considerar 12,5%. Para CFOs e diretores tributários, a discussão importa por dois motivos: pode alterar a alíquota de referência que o Senado precisa fixar até 15 de dezembro e explica por que a CBS vai exigir mais controle sobre créditos e fornecedores do que o PIS e a Cofins.
- O que a CAE fez em 18/11 sobre o hiato de conformidade da CBS
- O que é o hiato de conformidade
- Calendário: do estudo da Receita à resolução do Senado
- Como o TCU usou o hiato no cálculo de 11,3%
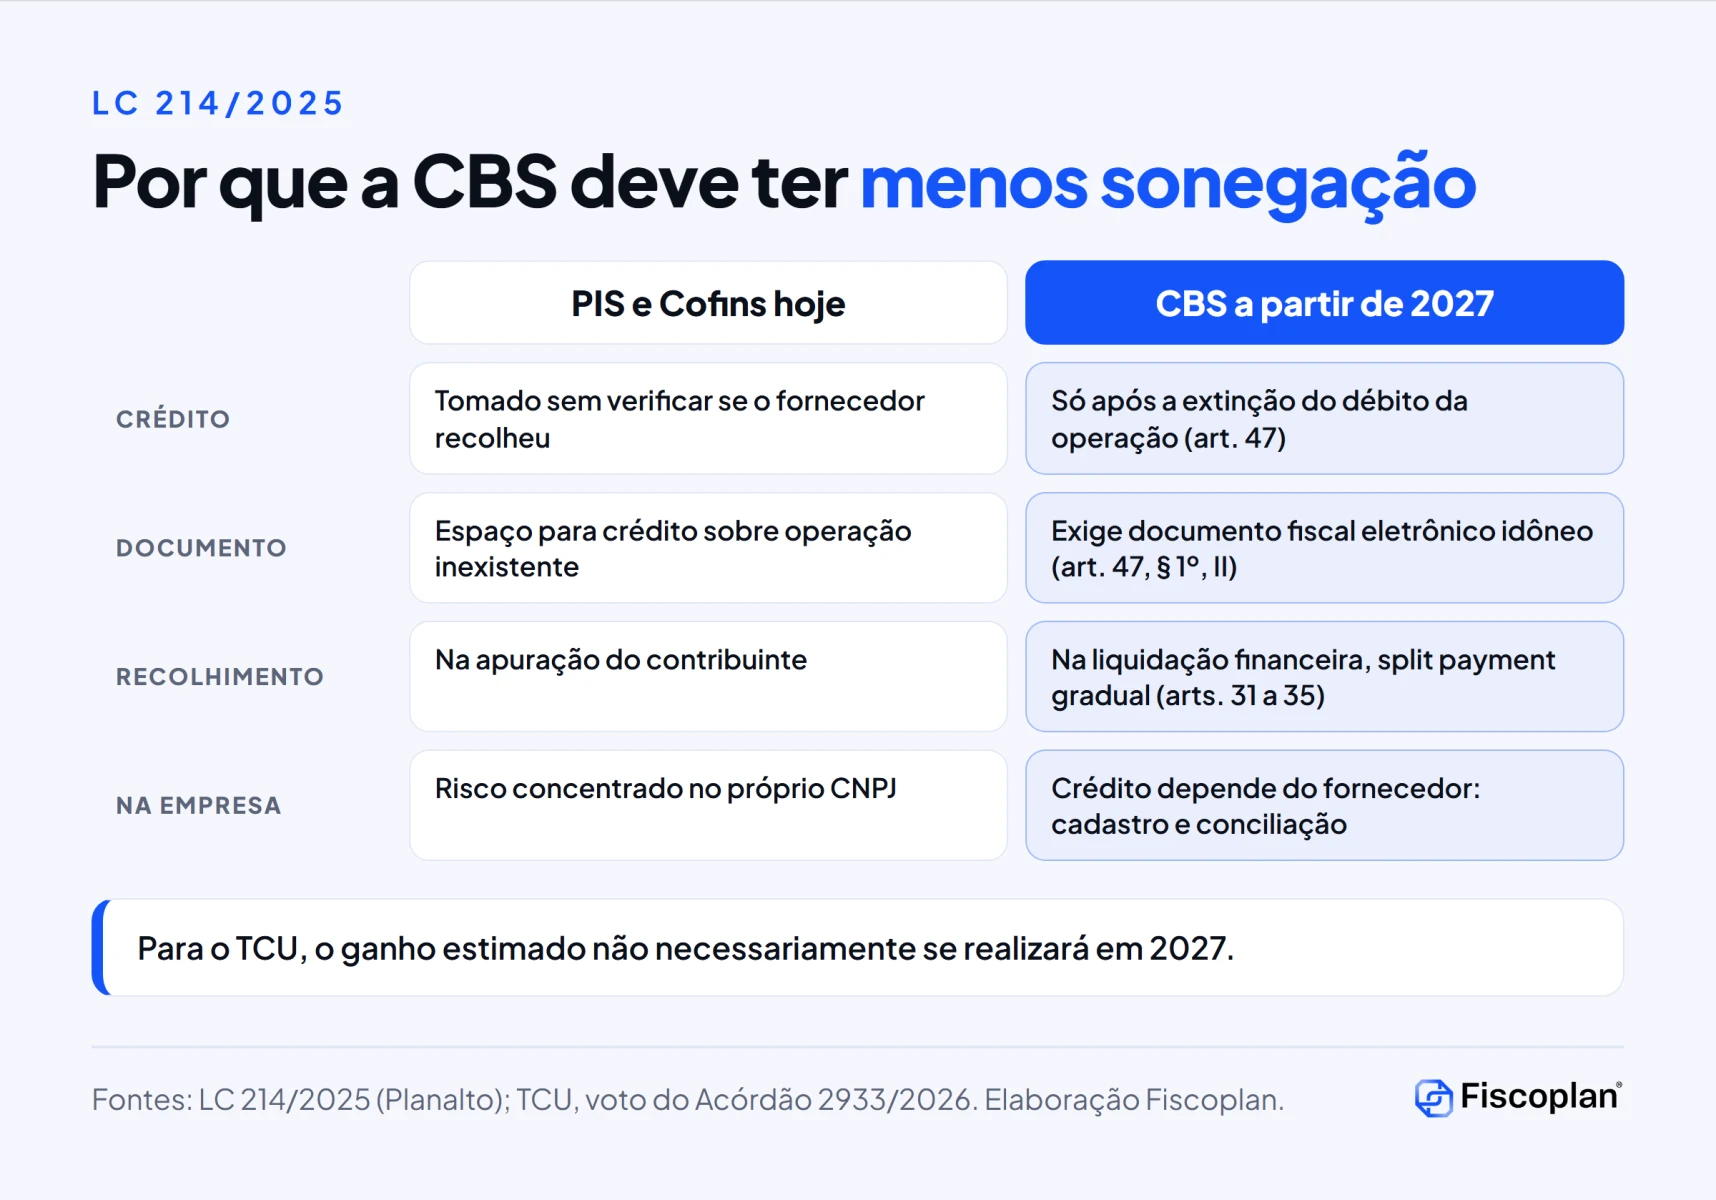
- Por que a CBS deve ter menos sonegação
- 15,9% x 12,5%: o que está em disputa
- O que cada hiato significa em reais
- O que o hiato muda dentro da empresa
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que a CAE fez em 18/11 sobre o hiato de conformidade da CBS
A reunião de 18 de novembro foi a 27ª Reunião Extraordinária da CAE, a segunda audiência pública sobre o cálculo da alíquota de referência da CBS para 2027, no âmbito do Aviso nº 1/2026 (AVS 1/2026). O aviso encaminhou ao Senado o Acórdão nº 2933/2026, do Plenário do TCU, aprovado em sessão extraordinária de 28 de outubro de 2026. O relator do AVS na CAE é o senador Eduardo Braga, desde 6 de novembro.
Participaram como convidados, segundo a página oficial da reunião, o deputado Luiz Carlos Hauly (Podemos-PR), o empresário Miguel Abuhab, Márcio Schuch (vice-presidente do Conselho Federal de Contabilidade), Tiago Conde Teixeira (Conselho Federal da OAB) e Ricardo Luiz Oliveira de Souza (diretor de Tributação do Comitê Gestor do IBS). No dia anterior, a comissão havia ouvido o presidente do TCU, Vital do Rêgo, o ministro da Fazenda, Dario Durigan, e o secretário da Receita Federal, Robinson Barreirinhas.
Segundo a Agência Senado, a CAE aprovou requerimento, com apoio dos senadores Esperidião Amin (PP-SC) e Izalci Lucas (PL-DF), para que o TCU e o Ministério da Fazenda enviem os detalhes dos estudos usados para determinar os respectivos hiatos de conformidade. A Agência Brasil acrescenta que o pedido ao TCU abrange estudos, metodologias e atas das reuniões técnicas. O número do requerimento não aparece nas notícias nem na tramitação consultada.
Atenção às datas e aos números do requerimento. A página do AVS 1/2026 registra que a audiência de 18/11 atendeu aos REQs 107, 110, 115 e 117/2026-CAE, aprovados ou apresentados entre 3 e 5 de novembro. O requerimento sobre os estudos do hiato, aprovado em 18/11, ainda não estava identificado por número no portal na data desta análise.
Em resumo, o fato novo não é a alíquota em si, que segue sem resolução, mas a decisão do Senado de abrir a caixa do parâmetro que mais pesa na conta. Para o contexto do rito e das falas do dia 17, veja nossas análises sobre a alíquota da CBS no Senado e sobre a alíquota efetiva da CBS de 8,5%.
O que é o hiato de conformidade e de onde vêm os 22,6%
A Agência Senado define o hiato de conformidade como a parcela da arrecadação potencial que deixa de entrar nos cofres públicos. A Rádio Senado usa a mesma ideia: a diferença entre o que o governo deveria recolher pelas leis fiscais e o que efetivamente arrecada. No voto do Acórdão 2933/2026, o ministro relator Vital do Rêgo descreve o hiato como perdas de arrecadação decorrentes de sonegação e de outras formas de descumprimento.
O ponto de partida do TCU foi o relatório “Gap Tributário das Contribuições PIS/COFINS, 2015 a 2020”, da Receita Federal. A média do hiato de 2016 a 2019 é de 22,6% (0,2261 na memória de cálculo). Ou seja, de cada R$ 100 de PIS e Cofins devidos nesse período, cerca de R$ 22,60 não foram arrecadados, segundo a estimativa da própria administração tributária.
A metodologia de cálculo homologada pelo TCU em 2025 (Acórdão 2833/2025) partia da premissa de que o comportamento dos contribuintes, inclusive quanto à evasão, seria igual ao dos anos-base. O mesmo processo registrou que havia estudos em andamento para estimar o efeito do hiato na etapa de cálculo de 2026. Em painel de especialistas no Instituto Serzedello Corrêa, em 10/11/2025, FIESP, CNI e IPEA defenderam incluir esse ganho já na alíquota de 2027, segundo o relatório do acórdão.
Calendário do hiato de conformidade da CBS até a resolução do Senado
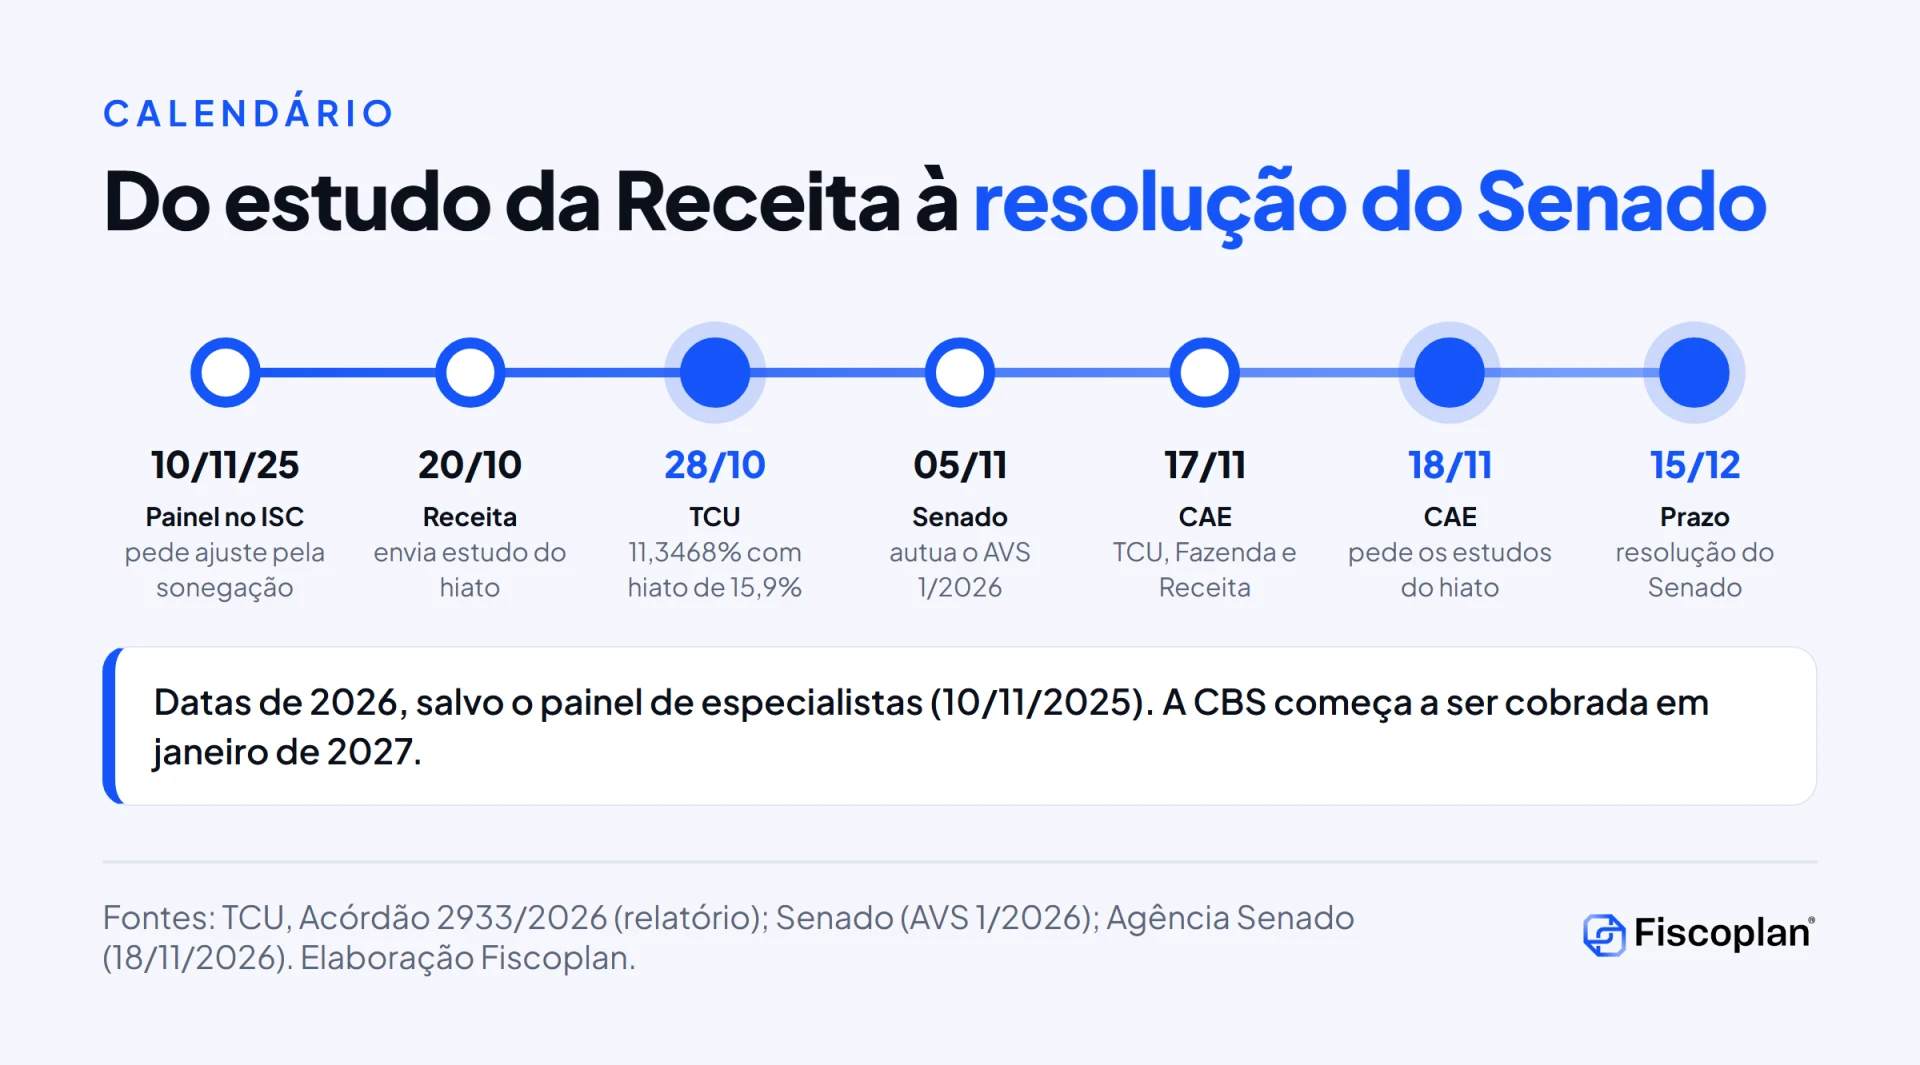
Ver o calendário em tabela
| Data | Evento | Fonte |
|---|---|---|
| 10/11/2025 | Painel de especialistas no ISC sugere fator de ajuste pela redução da sonegação já em 2027 | Relatório do Acórdão 2933/2026 |
| 20/10/2026 | Receita envia ao TCU estudo sobre o impacto da reforma na redução do hiato tributário | Relatório do Acórdão 2933/2026 |
| 26/10/2026 | Receita envia esclarecimentos adicionais; TCU mantém a premissa inicial | Relatório do Acórdão 2933/2026 |
| 28/10/2026 | TCU aprova o Acórdão 2933/2026: 11,3468%, arredondada para 11,3%, e redutor de 44,2% | Acórdão 2933/2026 |
| 05/11/2026 | Autuação do AVS 1/2026 no Senado e despacho à CAE | Senado, tramitação do AVS 1/2026 |
| 17/11/2026 | 1ª audiência na CAE: Vital do Rêgo, Durigan e Barreirinhas | Senado e TCU |
| 18/11/2026 | 2ª audiência na CAE; requerimento pelos estudos do hiato aprovado | Agência Senado |
| 15/12/2026 | Prazo para o Senado fixar a alíquota por resolução | Agência Senado; LC 214, arts. 349, § 1º, II, e 353, § 2º |
| 01/01/2027 | Início da cobrança da CBS, com 11,3% provisórios se não houver resolução | Agência Senado |
O prazo de 15 de dezembro resulta da regra geral do art. 349, § 1º, inciso II, da LC 214/2025 (fixação até 31 de outubro do ano anterior), prorrogada em 45 dias para 2026 pelo art. 353, § 2º. O § 2º do art. 349 trata da hipótese em que o prazo ultrapassa 22 de dezembro: valem as alíquotas calculadas pelo TCU, e a alíquota que o Senado fixar depois passa a valer no início do segundo mês subsequente, observada a anterioridade do art. 150, III, b, da Constituição.
Como o TCU usou o hiato de conformidade no cálculo da CBS de 11,3%
A proposta de cálculo enviada pela Receita Federal não incorporou nenhuma redução do hiato, porque o estudo específico só ficou pronto depois do envio. O TCU decidiu incluí-la como premissa adicional. Segundo o relatório e o Anexo C do acórdão, foi a única questão sem convergência entre as equipes técnicas do Tribunal e da Receita.
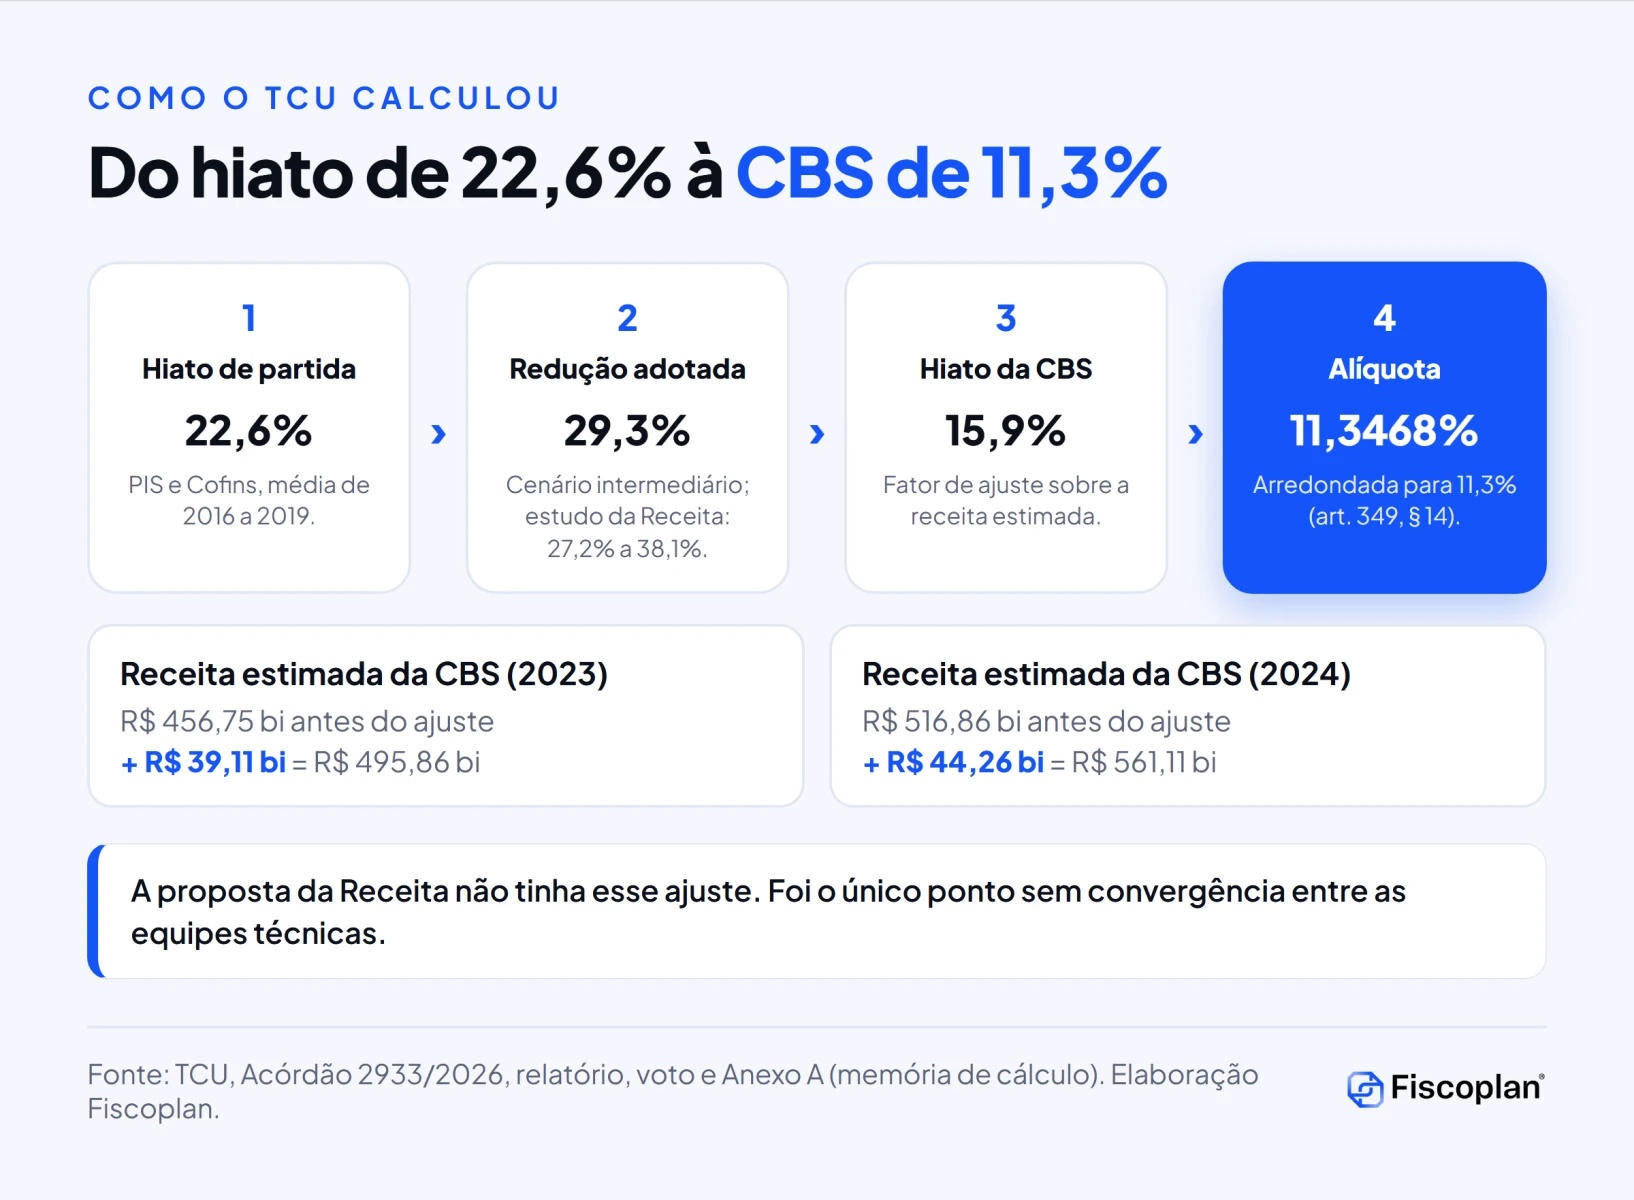
O estudo da Receita, enviado em 20 de outubro de 2026, analisou perdas ligadas a créditos de PIS e Cofins inexistentes ou indevidos e estimou redução potencial do hiato entre 27,2% e 38,1%, em três cenários de adaptação dos contribuintes (baixa, padrão e alta, com 30%, 40% e 50% de adaptação). O TCU adotou a hipótese intermediária de redução de 29,3%, que leva o hiato de 22,6% para 15,9%.
| Item da memória de cálculo do TCU | 2023 | 2024 | Média |
|---|---|---|---|
| CBS estimada antes do ajuste do hiato (R$ bilhões) | 456,75 | 516,86 | 486,80 |
| Hiato estimado sobre a arrecadação da CBS (R$ bilhões) | 133,48 | 151,04 | – |
| Efeito da redução de 29,3% do hiato (R$ bilhões) | 39,11 | 44,26 | 41,68 |
| Arrecadação estimada da CBS após o ajuste (R$ bilhões) | 495,86 | 561,11 | 528,48 |
| Arrecadação total da Média I (CBS, IS, IPI residual, IPI do Simples e efeito do hiato) | 532,37 | 601,60 | – |
O ajuste funciona como um fator sobre a receita estimada da CBS: em ambos os anos, ele acrescenta cerca de 8,56% à CBS calculada antes do ajuste (39,11 sobre 456,75 e 44,26 sobre 516,86, conta Fiscoplan com os números do Anexo A). A média das razões entre a Média I e o PIB foi igualada à Receita de Referência da União, de 4,98607% do PIB. O resultado foi a alíquota calculada de 11,3468%, arredondada para 11,3% nos termos do art. 349, § 14, da LC 214/2025.
15,9% ou 16%? O relatório e o Anexo C do acórdão falam em hiato de “cerca de 15,9%”. O voto fala em hiato remanescente “de cerca de 16%”. A conta 22,61% x (1 – 29,3%) resulta em 15,99%. A diferença é de arredondamento e não altera a alíquota calculada, mas convém citar o parâmetro como “cerca de 16%” ou “15,9%, segundo o relatório”.
Redutor de compras públicas. O acórdão fixa o redutor em 44,2%. Parte da imprensa divulgou 44,16%. Para contratos com a administração pública, vale o número do acórdão e, depois, o da resolução do Senado.
O voto registra duas ressalvas que importam para o planejamento. A primeira: a anuência do Tribunal “não representa afirmação de que o ganho estimado necessariamente se realizará em 2027”. A segunda: a redução adotada ficou próxima do limite inferior do intervalo do estudo, por prudência no primeiro ano. Para a alíquota de 2029, o art. 355 da LC 214/2025 usa a estimativa de receita de 2027, o que permitirá incorporar a arrecadação efetiva da CBS. Uma análise do acórdão como um todo está no nosso post sobre a CBS de 11,3% em 2027 e a decisão do TCU.
Por que a CBS deve ter menos sonegação que PIS e Cofins
O TCU fundamentou a premissa em mecanismos da LC 214/2025 que não existem no PIS e na Cofins. Na linguagem do voto, a nova legislação dificulta “o aproveitamento de créditos sobre tributo que nunca foi efetivamente pago”.
| Ponto | PIS e Cofins hoje | CBS (LC 214/2025) |
|---|---|---|
| Crédito do comprador | Desconto de créditos sem verificação de que o fornecedor recolheu o tributo, segundo o voto do TCU | Apropriação só quando o débito da operação for extinto (art. 47, caput) |
| Documento | Abre espaço para créditos sobre operações inexistentes, segundo o voto | Crédito condicionado a documento fiscal eletrônico idôneo (art. 47, § 1º, II) |
| Valor do crédito | Calculado pelo adquirente conforme a legislação de cada contribuição | Débito destacado no documento e extinto, ou crédito presumido previsto em lei (art. 47, § 2º) |
| Recolhimento | Pelo contribuinte, na apuração | Segregação e recolhimento na liquidação financeira, o split payment (arts. 31 a 35), de implantação gradual |
| Base legal da premissa do TCU | – | Art. 352, II, e art. 351, VI, da LC 214/2025, citados no voto |
Na CAE, Braga usou os mesmos dois argumentos: o split payment, descrito como o recolhimento automático do tributo no pagamento, e a “autofiscalização”, em que as empresas passam a exigir nota fiscal dos fornecedores para tomar crédito. Para entender o efeito do split payment no capital de giro, veja o post split payment: o que muda no caixa das empresas.
15,9% x 12,5%: o que está em disputa no hiato de conformidade da CBS
Segundo a Agência Senado, Braga lembrou que estudos do Ministério da Fazenda, referendados pelo TCU durante a tramitação da reforma, trabalhavam com hiato entre 10% e 15%, o que resultaria em CBS entre 8% e 9,3%. Daí a pergunta do relator: “Não seria razoável considerar 12,5%, a média entre o piso e o teto estabelecidos nos estudos?”. Ele também questionou se o hiato do TCU não é conservador demais e afirmou que o relatório exigirá publicações bimensais sobre o tema.
A Agência Brasil, republicada por O Povo, BPMoney, ClicRDC e Amazonas1, informa que Braga pediu à consultoria do Senado simulações com hiatos de 12,5%, 11% e 10%. Os resultados não tinham sido divulgados até a data desta análise. A Rádio Senado registra outra fala do relator: o hiato “está desconforme” e o parâmetro da OCDE “já não serve mais”.
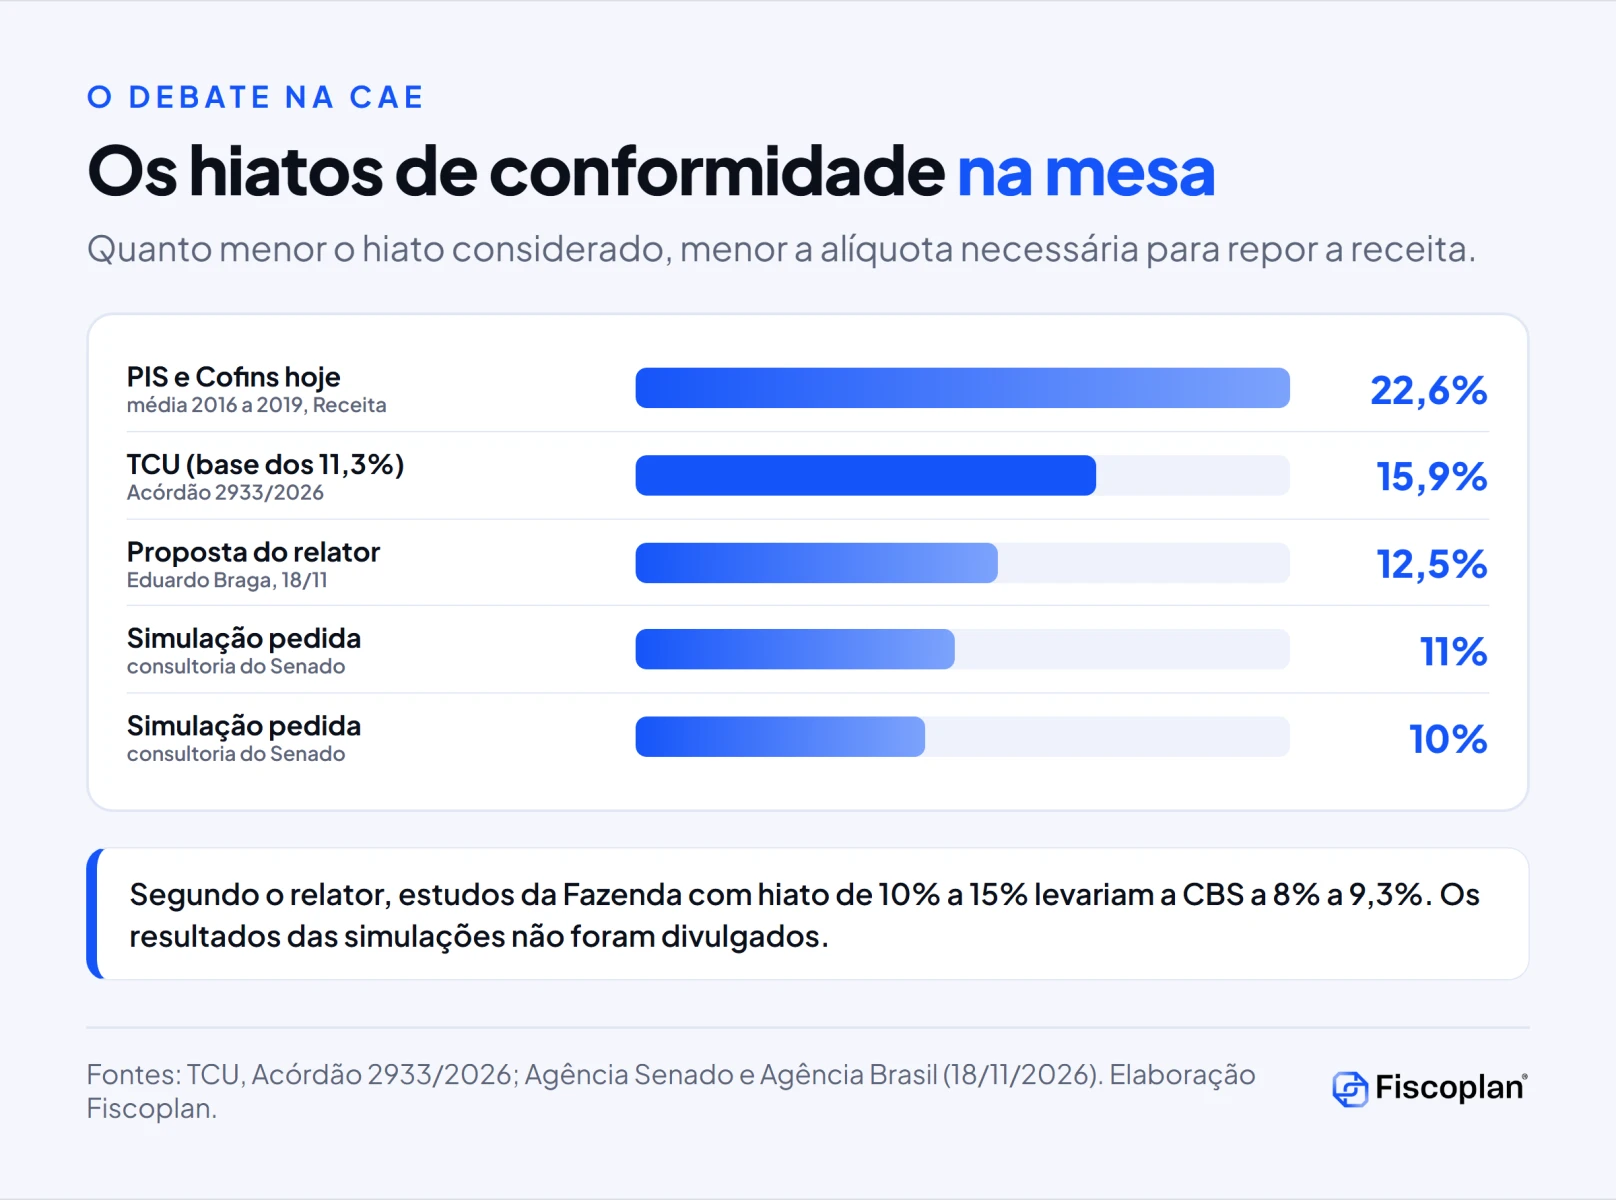
| Quem | Número | O que representa | Fonte |
|---|---|---|---|
| Receita Federal (relatório de gap) | 22,6% | Hiato médio de PIS e Cofins de 2016 a 2019; proposta da Receita sem redução | Acórdão 2933/2026; Agência Senado |
| TCU | 15,9% (cerca de 16% no voto) | Hiato após redução de 29,3%; base da alíquota de 11,3% | Acórdão 2933/2026 |
| Estudos da Fazenda citados por Braga | 10% a 15% | Faixa que levaria a CBS a 8% a 9,3%, segundo o relator | Agência Senado |
| Eduardo Braga (relator) | 12,5% | Média da faixa de 10% a 15% | Agência Senado |
| Simulações pedidas à consultoria | 12,5%, 11% e 10% | Efeito de cada hiato sobre a alíquota (resultado não divulgado) | Agência Brasil |
| Luiz Carlos Hauly | 8,62% e 10,91% | Alíquotas estimadas pelo deputado: sem renúncias e com hipóteses de inadimplência e benefícios | Agência Brasil |
| Miguel Abuhab | 10,3% | Alíquota estimada pelo empresário com base na vinculação entre notas e pagamentos por Pix e cartão | Agência Brasil |
Márcio Schuch, do CFC, afirmou que os estudos do TCU e da Receita foram feitos sob sigilo e propôs acompanhar a arrecadação de forma mais dinâmica para ajustar a alíquota. Izalci Lucas resumiu o objetivo do requerimento: conhecer os cálculos dos dois órgãos para concluir qual metodologia é melhor. O acórdão, por sua vez, levantou o sigilo das peças do processo, ressalvados os dados protegidos por sigilo fiscal (item 9.3).
Divergência entre fontes. A Agência Senado atribui a Miguel Abuhab estimativa de aumento de R$ 75 bilhões por ano na arrecadação dos estados, pelo ICMS que passará a constar das notas usadas pela CBS, e de R$ 30 bilhões a R$ 110 bilhões por ano no Imposto de Renda. A Agência Brasil fala em “até R$ 168 bilhões anuais” em ICMS. São projeções do próprio empresário, não validadas pelo TCU, e os números não batem entre as duas agências.
Faixa de 10% a 15%. A faixa e a correspondência com CBS de 8% a 9,3% aparecem na fala do relator, relatada pela Agência Senado. Não localizamos o estudo da Fazenda que a sustenta.
O que cada hiato significa em reais: exercício da Fiscoplan
As simulações oficiais da consultoria do Senado ainda não foram publicadas. Para dar ordem de grandeza ao debate, a Fiscoplan aplicou a mesma lógica da memória de cálculo do TCU, que multiplica o hiato estimado sobre a CBS de 2023 (R$ 133,48 bilhões) pela redução do hiato. A redução implícita de cada cenário é 1 menos o hiato proposto dividido por 22,61%.
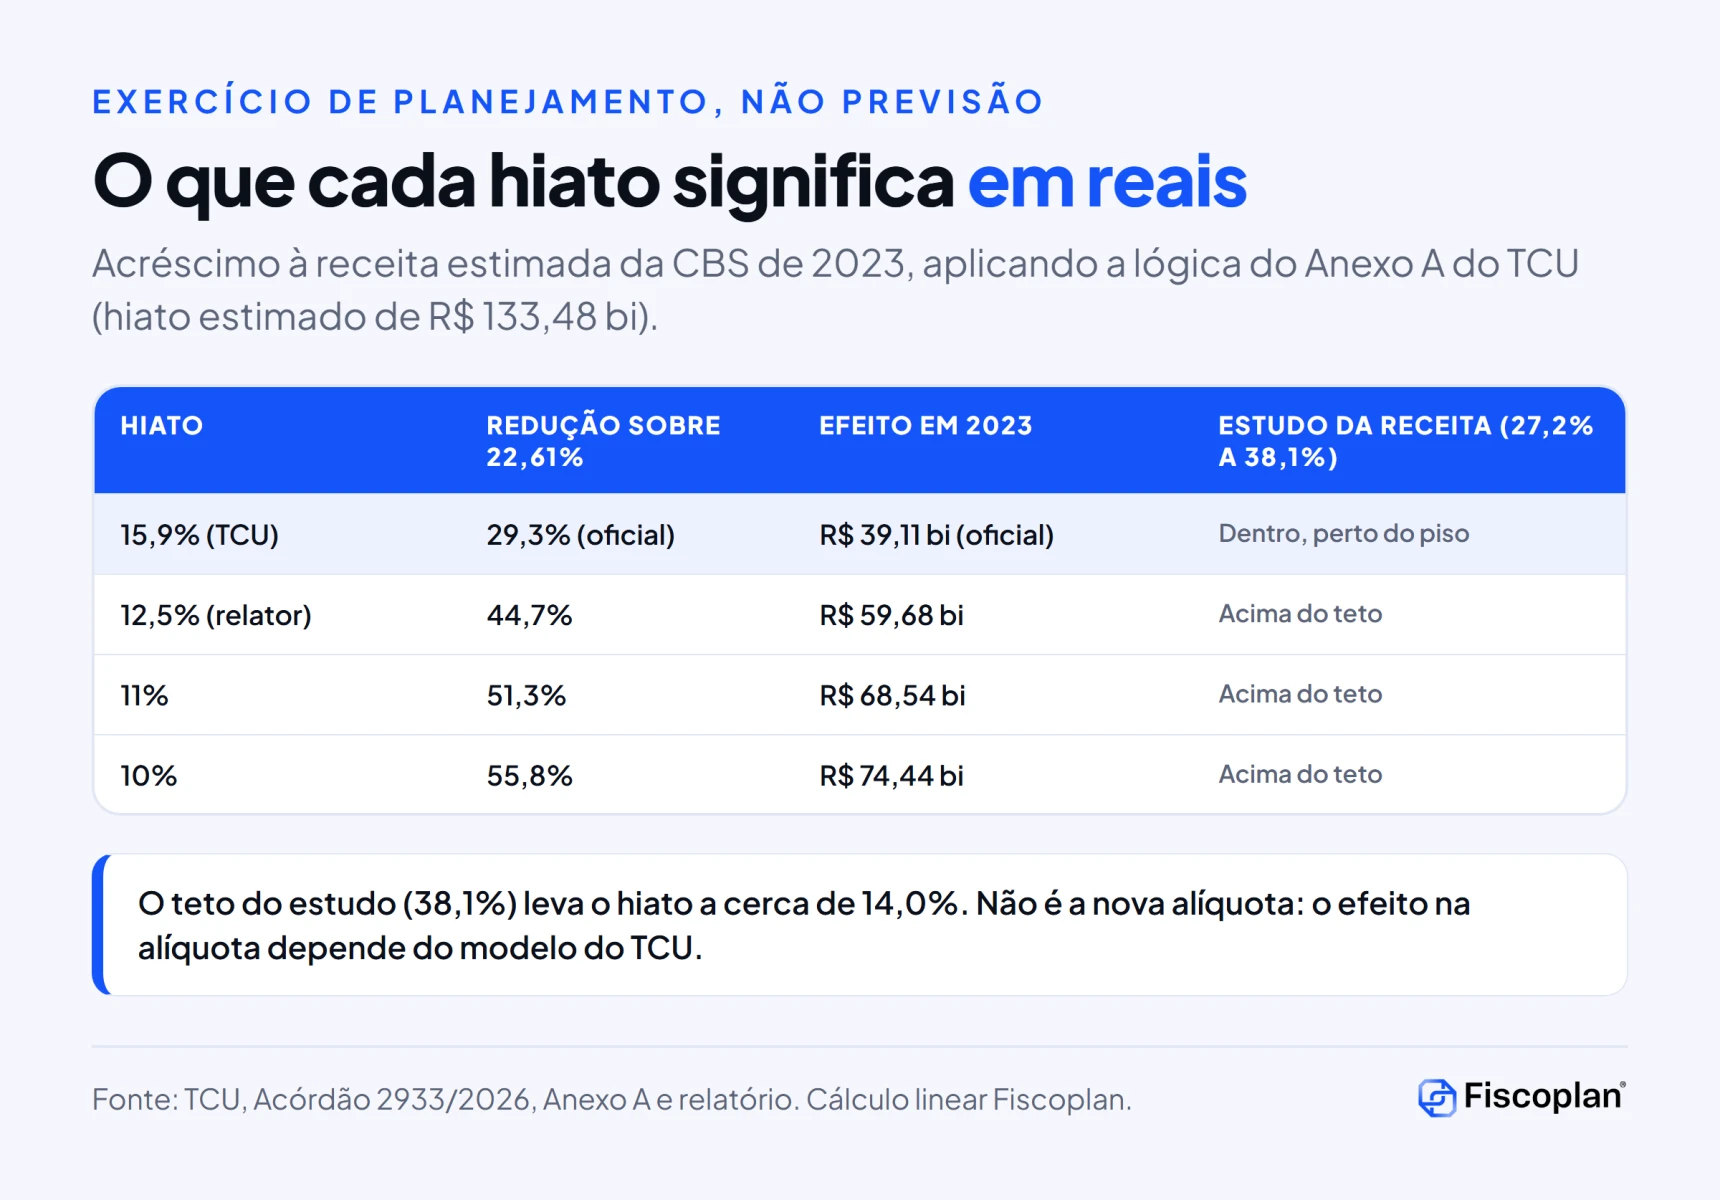
| Hiato considerado | Redução implícita sobre 22,61% | Efeito sobre a CBS estimada de 2023 | Comparação com o estudo da Receita (27,2% a 38,1%) |
|---|---|---|---|
| 15,9% (TCU) | 29,3% (oficial) | R$ 39,11 bilhões (oficial) | Dentro, próximo do piso |
| 12,5% (Braga) | 44,7% | R$ 59,68 bilhões | Acima do teto |
| 11% | 51,3% | R$ 68,54 bilhões | Acima do teto |
| 10% | 55,8% | R$ 74,44 bilhões | Acima do teto |
Leitura: o teto do estudo da Receita, redução de 38,1%, leva o hiato a cerca de 14,0%. O piso, 27,2%, leva a cerca de 16,5%. Um hiato de 12,5% exige redução de quase 45% na sonegação já no primeiro ano, acima do cenário de alta adaptação do próprio estudo. Isso não invalida a proposta, que se apoia em outros estudos citados pelo relator, mas mostra que a escolha é de premissa, não de aritmética.
Exercício de planejamento, não previsão. A tabela mede só o acréscimo de receita estimada da CBS de 2023 por conta linear sobre os dados do Anexo A do acórdão. Não é a nova alíquota: o efeito na alíquota depende do modelo do TCU, que resolve em conjunto a alíquota e o redutor de compras públicas, e das simulações pedidas pelo Senado.
O que o hiato de conformidade muda dentro da empresa
Crédito passa a depender do fornecedor
A premissa do TCU é a regra do art. 47: crédito só depois que o débito da operação for extinto e com documento fiscal eletrônico idôneo. Na prática, o fornecedor que atrasa, sonega ou emite nota inconsistente passa a afetar o crédito do comprador. O ganho de arrecadação que reduz a alíquota é, do outro lado, um custo de controle que recai sobre as empresas.
Cadastro e homologação de fornecedores
Empresas com base pulverizada de fornecedores, compras de pequenos prestadores ou cadeias com histórico de informalidade tendem a sentir mais. Vale classificar fornecedores por risco fiscal, exigir documento eletrônico em todas as compras e revisar cláusulas contratuais de responsabilidade por tributo não recolhido.
Créditos antigos de PIS e Cofins
O voto deixa claro que créditos de PIS e Cofins sem lastro em tributo pago são o alvo do estudo de gap da Receita. Antes da extinção das contribuições em 2027, é hora de revisar créditos legítimos não aproveitados e de sanear os que têm fragilidade documental. Uma frente de recuperação de créditos tributários federais faz as duas coisas ao mesmo tempo. Veja também o post sobre créditos de PIS/Cofins antes de 2027.
Preço e contratos
Se o Senado adotar hiato menor e alíquota abaixo de 11,3%, contratos firmados com base em 11,3% terão margem a revisar. Se a premissa do TCU se mostrar otimista, a correção virá nos ciclos seguintes, com a alíquota de 2029 calculada sobre a arrecadação efetiva de 2027 (art. 355). Em ambos os casos, cláusulas de repasse e reequilíbrio precisam prever a mudança.
Riscos e pontos de atenção
1. Prazo curto para rever a premissa
O Senado tem até 15 de dezembro. Os estudos pedidos ao TCU e à Fazenda e as simulações da consultoria precisam chegar antes disso para influenciar a resolução. Sem decisão, vale a alíquota de 11,3% do TCU.
2. Hiato menor sem conformidade real
Se o Senado fixar alíquota com hiato mais baixo e a sonegação não cair no ritmo previsto, a arrecadação de 2027 ficará abaixo da receita de referência. O próprio voto reconhece o risco ao dizer que o ganho não necessariamente se realizará. A correção, pela lei, viria nos cálculos seguintes, com efeito sobre a alíquota de 2029.
3. Split payment gradual
O voto registra que o recolhimento na liquidação financeira tem implantação gradual. Parte do ganho de conformidade depende de um mecanismo que ainda não estará pleno em 2027, enquanto a regra de crédito condicionado do art. 47 tende a pesar desde o início.
4. Divergências e lacunas de informação
Persistem divergências sobre o hiato do TCU (15,9% ou cerca de 16%), o redutor (44,2% no acórdão e 44,16% na imprensa) e as projeções de Abuhab (R$ 75 bilhões ou R$ 168 bilhões). A faixa de 10% a 15% e o número do requerimento aprovado não foram localizados em documento oficial.
5. Autuações na transição
Com crédito vinculado ao pagamento e cruzamento automático de documentos e pagamentos, divergências entre notas, apuração e liquidação financeira viram trilha de fiscalização. Estruturas de defesa de autos de infração devem considerar esse novo padrão de prova.
O que as empresas devem fazer agora: checklist do hiato de conformidade da CBS
- Planejar com 11,3% como cenário base: é a alíquota que vale se o Senado não decidir até 15/12/2026.
- Simular faixas alternativas: rodar preço e margem com alíquotas abaixo de 11,3%, como as citadas no debate (8,62%, 10,3% e 10,91%), rotuladas como cenários.
- Classificar fornecedores por risco fiscal: identificar quem concentra compras, quem é informal e quem tem histórico de inconsistência em documentos.
- Exigir documento fiscal eletrônico em 100% das compras: sem documento idôneo não há crédito de CBS (art. 47, § 1º, II).
- Desenhar o controle de crédito condicionado: conciliar crédito apropriado com débito extinto do fornecedor, com responsável e rotina definidos.
- Revisar contratos de fornecimento: incluir cláusulas sobre recolhimento, documentação e reequilíbrio se a alíquota fixada pelo Senado for diferente de 11,3%.
- Sanear créditos de PIS e Cofins: aproveitar os legítimos antes de 2027 e corrigir os frágeis, com apoio de conformidade tributária.
- Testar split payment e apuração assistida: validar com bancos, adquirentes e ERP a vinculação entre nota e pagamento.
- Alinhar o fechamento de 2026 com a folha: manter em dia a conformidade previdenciária, já que dezembro concentra obrigações federais.
- Acompanhar o Senado até 15/12: resposta do TCU e da Fazenda, simulações da consultoria e relatório de Braga.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre o hiato de conformidade da CBS
O que é o hiato de conformidade da CBS?
É a parcela da arrecadação potencial que deixa de entrar nos cofres públicos por sonegação e outras formas de descumprimento. No cálculo da alíquota de referência da CBS para 2027, o TCU partiu do hiato médio de PIS e Cofins de 2016 a 2019, de 22,6%, e considerou que ele cairia para 15,9% com as regras da CBS.
Qual hiato de conformidade o TCU usou para chegar a 11,3%?
O TCU aplicou redução de 29,3% sobre o hiato de 22,6%, chegando a cerca de 15,9%, segundo o relatório e o Anexo C do Acórdão 2933/2026. O voto fala em hiato remanescente de cerca de 16%. Com essa premissa, a alíquota calculada foi de 11,3468%, arredondada para 11,3%.
O que o relator propôs na CAE em 18 de novembro de 2026?
Segundo a Agência Senado, o senador Eduardo Braga (MDB-AM), relator do AVS 1/2026, questionou se o hiato de 15,9% não é conservador demais e perguntou se não seria razoável considerar 12,5%, média de uma faixa de 10% a 15% de estudos da Fazenda. Segundo a Agência Brasil, ele pediu à consultoria do Senado simulações com 12,5%, 11% e 10%.
Quanto o ajuste do hiato acrescentou à receita estimada da CBS?
Segundo a memória de cálculo do TCU, a redução do hiato acrescentou R$ 39,11 bilhões à receita estimada da CBS de 2023 e R$ 44,26 bilhões à de 2024, cerca de 8,56% sobre a CBS estimada antes do ajuste nos dois anos.
Um hiato menor reduz a alíquota da CBS?
Sim, em tese. Quanto menor o hiato considerado, maior a receita que a CBS arrecadaria a cada ponto de alíquota e menor a alíquota necessária para repor a receita de PIS, Cofins, IPI e IOF-Seguros. O efeito exato depende do modelo do TCU e das simulações pedidas à consultoria do Senado, ainda não divulgadas.
Por que a CBS deve ter menos sonegação que PIS e Cofins?
Porque o art. 47 da LC 214/2025 só permite apropriar crédito quando o débito da operação for extinto e com documento fiscal eletrônico idôneo, e os arts. 31 a 35 preveem o recolhimento na liquidação financeira (split payment). No PIS e na Cofins, o comprador pode tomar crédito sem verificação de que o fornecedor recolheu o tributo.
Qual o prazo para o Senado fixar a alíquota da CBS?
A Agência Senado informa 15 de dezembro de 2026, data que resulta de 31 de outubro mais a prorrogação de 45 dias prevista para 2026 no art. 353, § 2º, da LC 214/2025. Sem decisão, a alíquota de 11,3% calculada pelo TCU é adotada provisoriamente.
O que a empresa deve fazer enquanto a alíquota não é fixada?
Planejar com 11,3% como cenário base, simular faixas alternativas, revisar a qualidade fiscal da base de fornecedores, preparar controles para crédito condicionado ao pagamento e testar a integração com o split payment e a apuração assistida.
Conclusão: o hiato de conformidade da CBS é premissa, e a conta chega às empresas
O debate de 18 de novembro mostrou que a alíquota de 11,3% não é um número fechado, mas o resultado de uma premissa: quanto a sonegação vai cair com a CBS. O TCU apostou em redução de 29,3%, perto do piso do estudo da Receita. O relator quer testar hiatos de 12,5%, 11% e 10%, que exigiriam queda bem maior da sonegação já em 2027.
Qualquer que seja a decisão do Senado até 15 de dezembro, a premissa só se confirma se as regras de crédito condicionado e de split payment funcionarem na prática. Para a empresa, isso significa fornecedores homologados, documentos eletrônicos em todas as compras e conciliação entre crédito, débito e pagamento desde janeiro de 2027. A Fiscoplan acompanha a resposta do TCU e da Fazenda e atualizará esta análise quando as simulações forem divulgadas.
Nossa equipe mapeia fornecedores por risco fiscal, simula a carga com 11,3% e com as faixas em debate e estrutura o plano de adequação de créditos e contratos antes de janeiro de 2027.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Agência Senado. CAE debate redução da sonegação como saída para baixar alíquota da futura CBS. 18/11/2026.
- Rádio Senado. CAE faz segundo debate para discutir a alíquota da Contribuição sobre Bens e Serviços. 18/11/2026.
- Senado Federal. Aviso nº 1, de 2026 (AVS 1/2026): tramitação, Acórdão 2933/2026, relatório, voto e anexos. Consultado em 19/11/2026.
- Tribunal de Contas da União. Acórdão nº 2933/2026, Plenário, TC 006.529/2026-7, sessão extraordinária de 28/10/2026, com relatório, voto e Anexos A (memória de cálculo) e C (alterações metodológicas, limitações e premissas). Disponível na página do AVS 1/2026.
- Tribunal de Contas da União. Presidente do TCU debate Contribuição Social sobre Bens e Serviços no Senado. 18/11/2026.
- Agência Brasil, republicada por O Povo. Senado pede explicações a TCU sobre alíquota de 11,3% da CBS. 19/11/2026.
- BPMoney. CAE do Senado cobra do TCU explicações sobre alíquota de 11,3% da CBS. 18/11/2026.
- Presidência da República. Lei Complementar nº 214, de 16 de janeiro de 2025, arts. 31 a 35, 47, 349, 351, 352, 353 e 355.
- Constituição Federal, ADCT, art. 130.