A discussão sobre a inclusão do IBS e CBS na base do ICMS ganhou sua primeira decisão de mérito favorável ao contribuinte. A 2ª Vara de Fazenda Pública de Santos (SP) concedeu mandado de segurança preventivo para afastar a incidência do ICMS sobre os valores dos novos tributos da Reforma Tributária, cuja cobrança começa em 2027, durante o período de transição.
Para empresas com operações sujeitas ao ICMS, o tema define a carga efetiva da transição. Se os Estados prevalecerem, o ICMS passará a incidir também sobre o IBS e a CBS destacados na operação, com efeito direto sobre preço, margem e caixa.
O que a sentença decidiu sobre IBS e CBS na base do ICMS
A ação foi proposta pela Sisnergy Soluções e Sistemas Integrados e julgada pelo juiz Bruno Nascimento Troccoli. Segundo a sentença, a interpretação adotada pelo Estado de São Paulo contraria a Constituição Federal e a Lei Complementar nº 214/2025, que regulamenta a reforma.
Os principais fundamentos da decisão são:
- A base de cálculo do ICMS, definida como o valor da operação, sempre pressupôs a contraprestação econômica pelo bem fornecido.
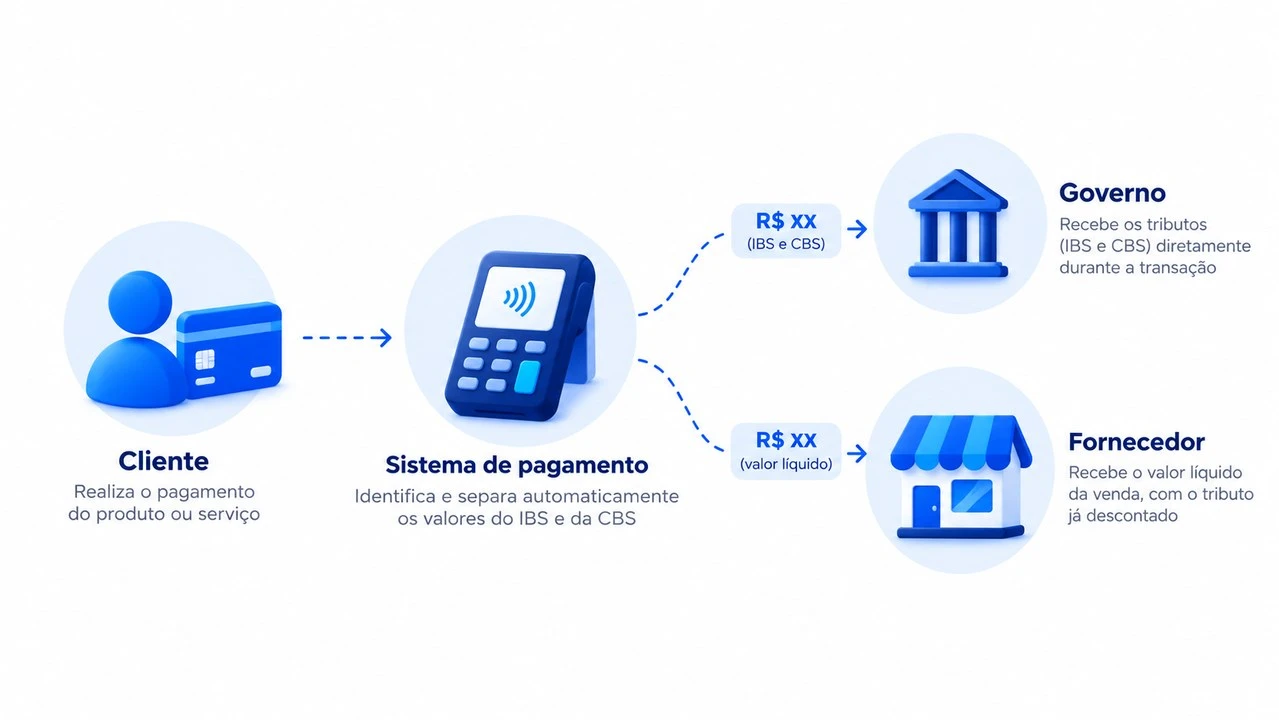
- IBS e CBS foram concebidos sob a técnica do cálculo “por fora”.
- Esses valores não integram economicamente o preço da mercadoria nem configuram receita própria do contribuinte.
- A inclusão reproduz a repudiada tributação cumulativa em cascata.
- O entendimento do STF que excluiu o ICMS da base do PIS e da Cofins pode ser aplicado integralmente ao caso.
O juiz também registrou que eventual perda de arrecadação dos Estados deve ser tratada pelos mecanismos de compensação, e não pelo agravamento da carga tributária.
A decisão é de primeira instância. A Procuradoria-Geral do Estado de São Paulo (PGE-SP) informou que ainda não foi intimada e que apresentará recurso no prazo legal.
A posição dos Estados: consultas e pareceres já publicados
A sentença contraria a orientação formal de São Paulo. Nas consultas tributárias nº 32.303/2025 e nº 33.083/2026, ambas com efeito vinculante, a Fazenda paulista afirmou que a cobrança de IBS e CBS a partir de 2027 “ensejará a automática integração de seus montantes na base de cálculo do ICMS”, por comporem o preço e o valor da operação.
Outros Estados seguiram a mesma linha. Minas Gerais publicou a Consulta de Contribuinte SEF/MG nº 20/2026, e o Paraná também se manifestou a favor da inclusão. No Rio Grande do Sul, o Parecer nº 26253 concluiu que os valores de IBS e CBS devem integrar a base de cálculo do ICMS, com fundamento no artigo 13 da Lei Complementar nº 87/1996 (Lei Kandir).
O argumento estadual se apoia em três pontos:
- A competência constitucional para tributar operações de circulação de mercadorias, com base de cálculo no valor da operação.
- O Tema 214 do STF, que declarou constitucional a inclusão do ICMS na sua própria base.
- O Tema 1223 do STJ, que admitiu a inclusão do PIS e da Cofins na base do ICMS.
Para os Estados, os montantes do próprio ICMS, do PIS e da Cofins sempre compuseram a base do imposto, e o IBS e a CBS apenas substituem tributos que já estavam incluídos.
Liminar em Minas Gerais e o placar atual
Em Contagem (MG), o juiz Rogério Braga, da 1ª Vara Empresarial de Fazenda Pública e Registros Públicos, concedeu liminar ao contribuinte no processo nº 1024630-18.2026.8.13.0079. A decisão afirma que a empresa não precisa aguardar 2027 nem a lavratura de auto de infração para buscar proteção judicial.
O magistrado apontou que a Fazenda mineira apoia sua orientação na legislação anterior, especialmente na Lei Kandir, sem considerar as mudanças da reforma. Para ele, a tese gera um paradoxo insustentável, já que a reforma foi desenhada para substituir o ICMS pelo IBS.
Na capital paulista, em processo na 13ª Vara de Fazenda Pública (nº 1105098-84.2026.8.26.0053), a juíza Luiza Barros Rozas Verotti registrou o entendimento de que a LC nº 214/2025 não alterou a base legal que determina, em âmbito nacional, o cálculo do ICMS.
Segundo levantamento da PGE-SP, há 12 decisões favoráveis à tese do Estado, contra uma liminar e a sentença de Santos favoráveis aos contribuintes. O placar ainda pende para o Fisco, e o tema é apontado como possível nova “tese do século”.
Impacto prático para as empresas
O debate sobre IBS e CBS na base do ICMS já produz efeitos antes da transição. As consultas paulistas têm efeito vinculante e indicam como a fiscalização vai agir a partir de 2027.
Na prática, três pontos exigem atenção da diretoria financeira e tributária:
- Exposição por Estado: SP, MG, PR e RS já sinalizaram a favor da inclusão. Empresas com operações nesses Estados precisam estimar o efeito sobre a carga de ICMS.
- Risco de autuação: quem deixar de incluir os valores sem amparo judicial fica exposto a lançamento, considerando a orientação vinculante já publicada.
- Insegurança no curto prazo: a única sentença favorável ainda será objeto de recurso, e a maioria das decisões conhecidas é contrária ao contribuinte.
O que fazer agora sobre IBS e CBS na base do ICMS
A liminar de Contagem e a sentença de Santos mostram que o Judiciário admite a via preventiva antes do início da cobrança. A janela para decidir é 2026.
- Mapear operações por Estado e identificar onde a orientação fazendária já foi publicada.
- Quantificar o efeito da inclusão do IBS e da CBS na base do ICMS sobre preço, margem e caixa.
- Avaliar a medida judicial preventiva para as operações de maior impacto, considerando o placar atual e o risco de reversão em recurso.
- Ajustar parametrizações fiscais e documentação para 2027, de acordo com a posição adotada em cada Estado.
- Acompanhar o recurso da PGE-SP e as novas decisões, já que a jurisprudência está em formação.
Essa análise depende de cruzamento entre documentos fiscais, cadastro de operações e legislação estadual. A Fiscoplan conduz esse trabalho em sua frente de conformidade tributária e, quando houver lançamento, na defesa de autos de infração.
Conexão com a Reforma Tributária
A disputa nasce da convivência entre o sistema atual e o novo modelo instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela LC nº 214/2025. Durante a transição, ICMS, IBS e CBS coexistem na mesma operação, e a forma de calcular cada um passa a interferir no outro.
O debate repete a lógica da exclusão do ICMS da base do PIS e da Cofins, citada expressamente na sentença de Santos. A diferença é que, desta vez, a discussão começa antes da cobrança, o que dá às empresas a chance de definir sua posição com antecedência. Empresas que avaliam teses federais em paralelo podem integrar essa análise à frente de recuperação de créditos tributários federais da Fiscoplan.
Conclusão
A sentença de Santos abre o primeiro precedente de mérito contra a inclusão do IBS e CBS na base do ICMS, mas o cenário ainda é desfavorável ao contribuinte: os Estados têm orientação vinculante publicada e a maioria das decisões conhecidas. A decisão sobre agir preventivamente precisa ser tomada com base no impacto real de cada operação, ainda em 2026.
A Fiscoplan realiza o diagnóstico da sua exposição, Estado por Estado, a partir dos seus documentos fiscais. Conheça a Fiscoplan ou fale com um especialista pelo WhatsApp.
Referências e base legal
- Valor Econômico, republicado pela APET. “Sentença determina exclusão do IBS e CBS do cálculo do ICMS”. Luiza Calegari, Beatriz Olivon e Arthur Rosa. 13 de outubro de 2026. apet.org.br
- Emenda Constitucional nº 132/2023.
- Lei Complementar nº 214/2025.
- Lei Complementar nº 87/1996 (Lei Kandir), artigo 13.
- STF, Tema 214. STJ, Tema 1223.
- Consultas tributárias SP nº 32.303/2025 e nº 33.083/2026. Consulta SEF/MG nº 20/2026. Parecer RS nº 26253.