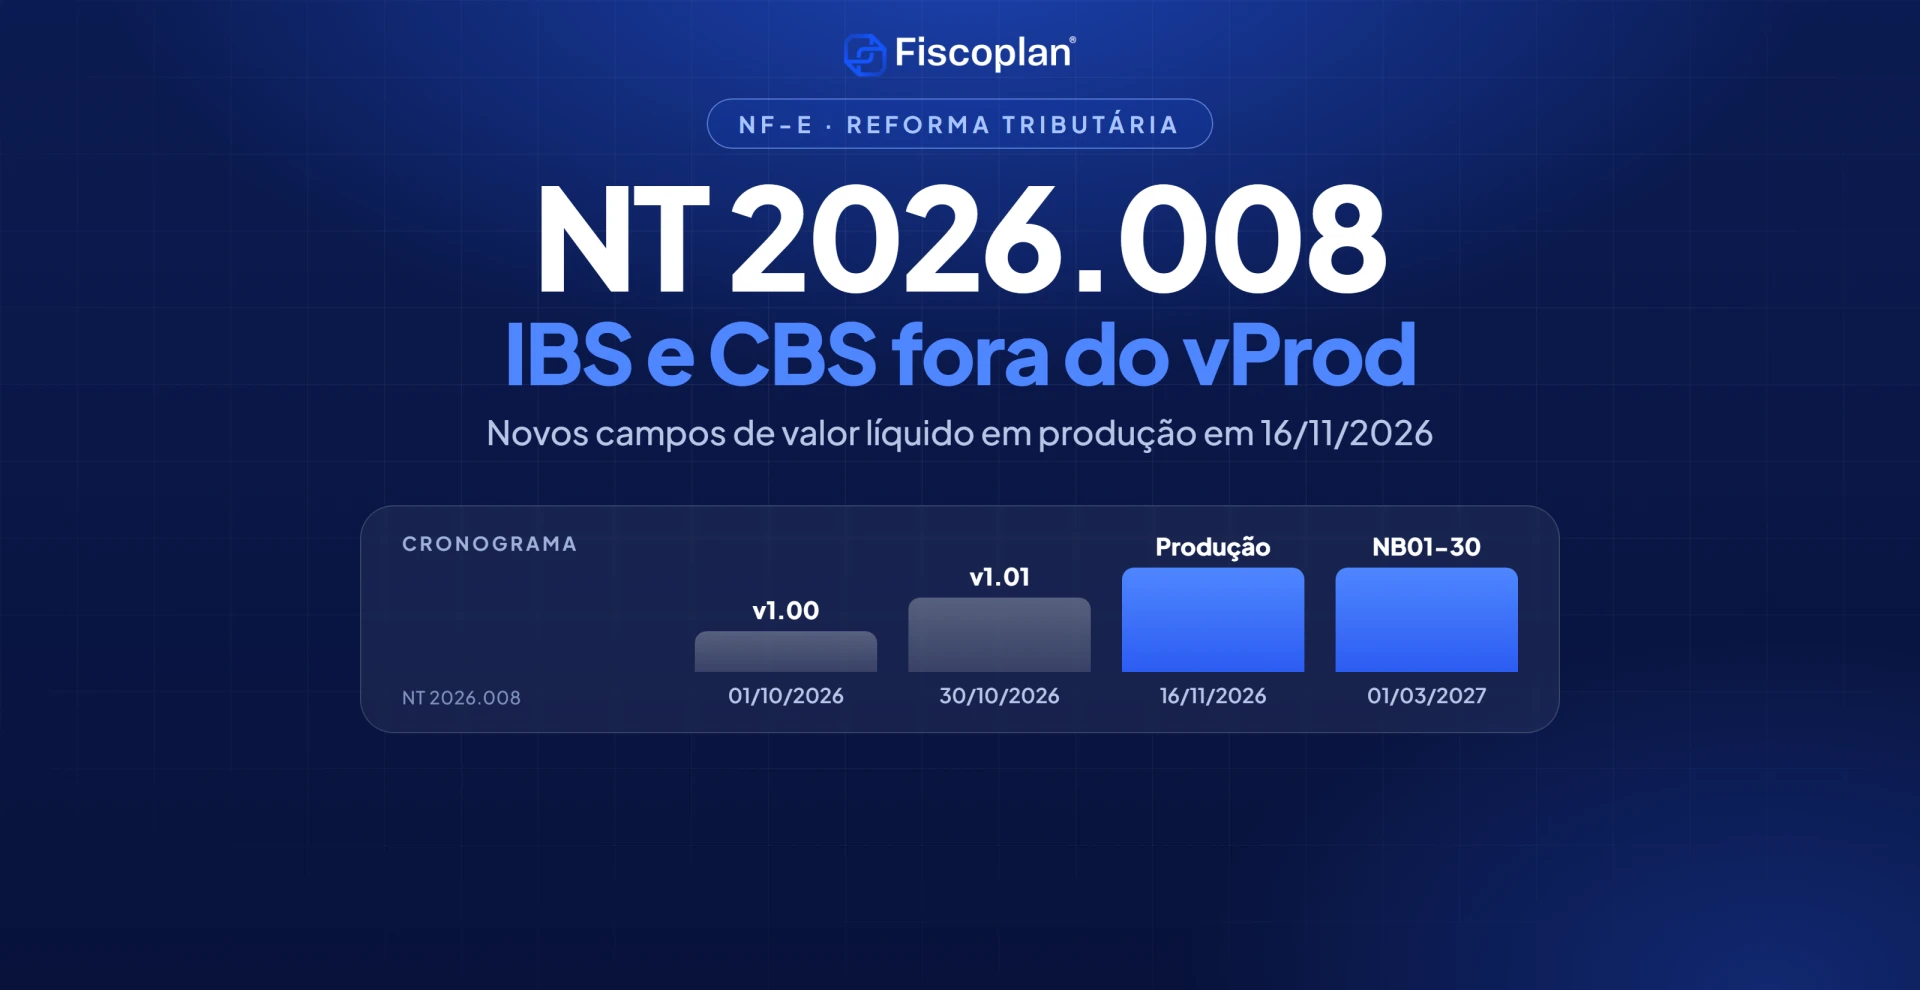
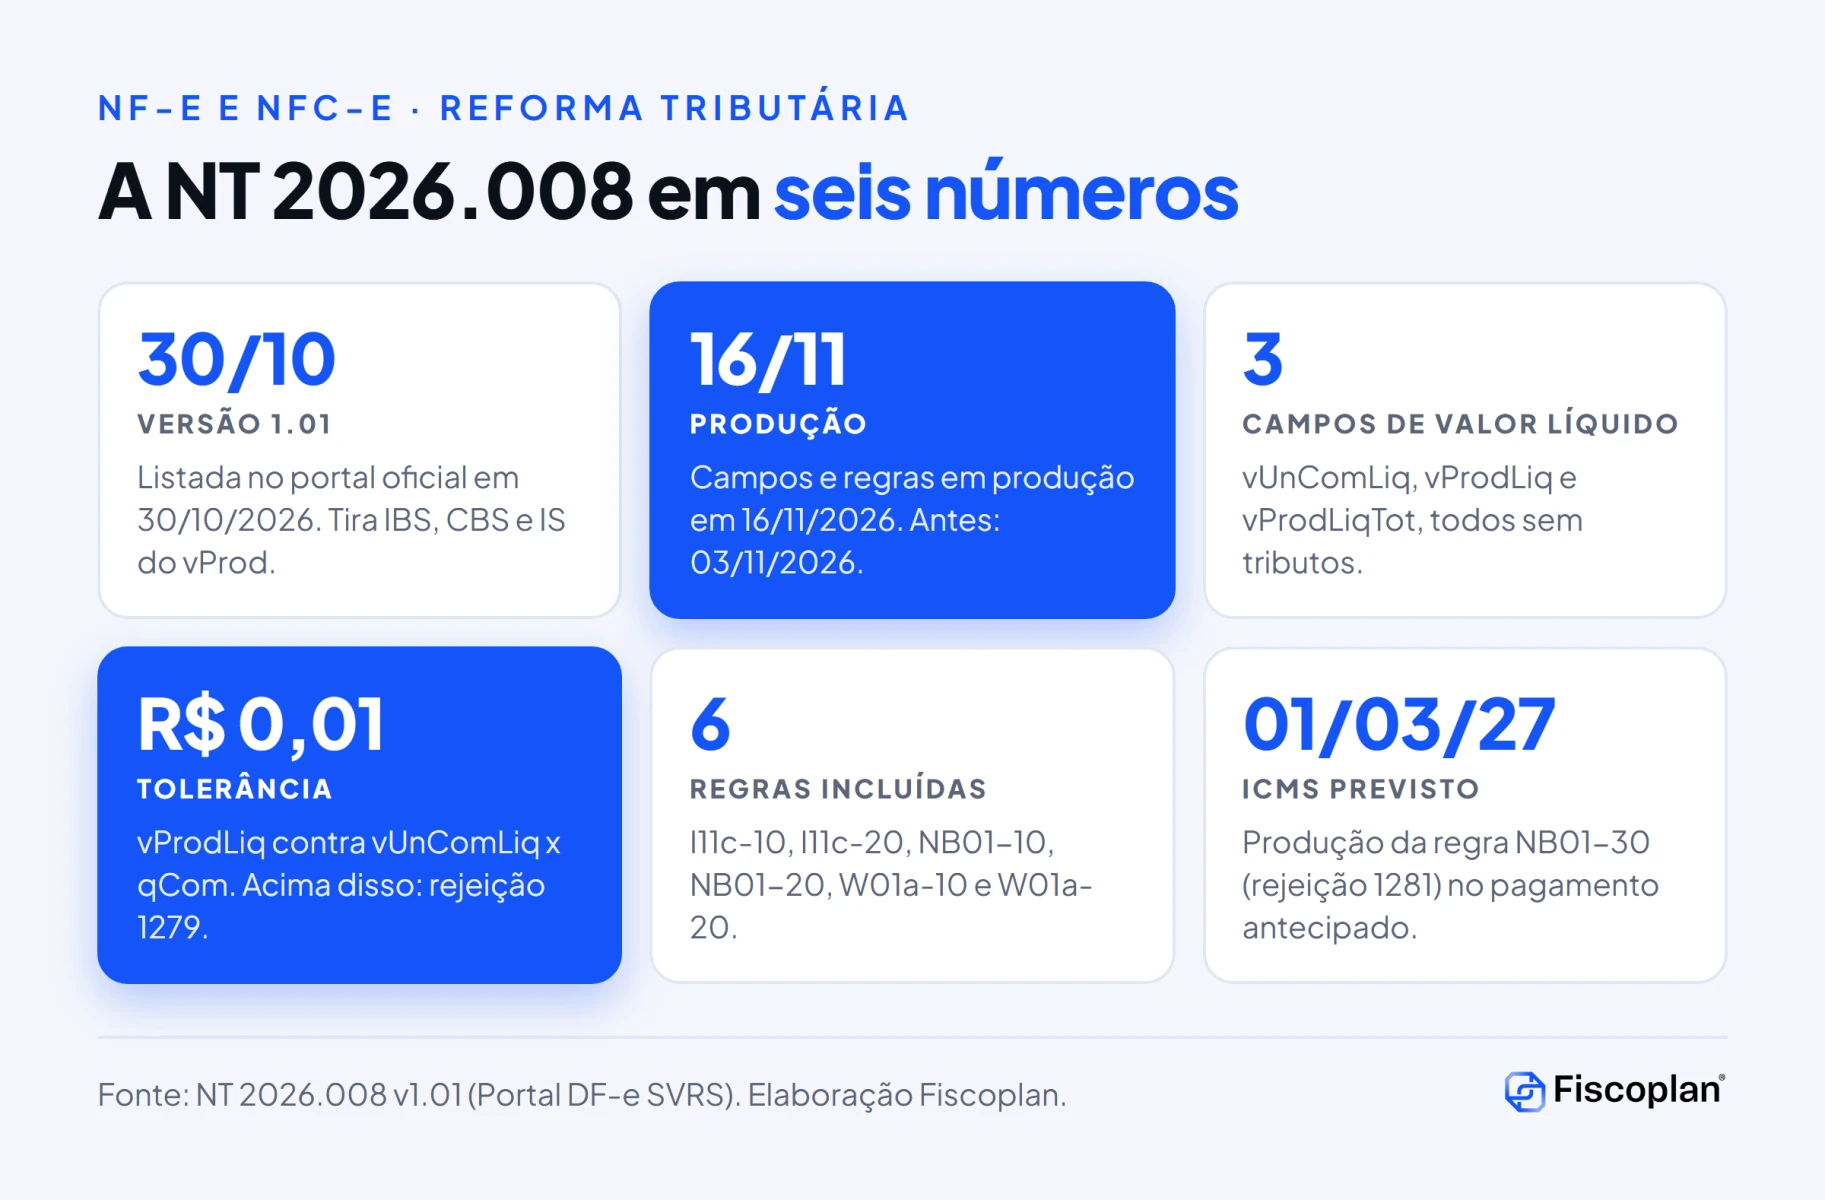
A versão 1.01 da NT 2026.008, a Nota Técnica da NF-e e da NFC-e sobre o valor líquido do produto, foi listada no portal oficial de documentos fiscais em 30 de outubro de 2026. Ela reverte a principal orientação da versão 1.00, publicada em 1º de outubro: o campo vProd deixa de receber os valores de IBS, CBS e Imposto Seletivo e passa a ser informado “desconsiderados” esses tributos. Ao mesmo tempo, a entrada em produção dos novos campos e regras saiu de 3 de novembro para 16 de novembro de 2026.
Para diretores fiscais, controllers e equipes de TI, a consequência é prática e de curto prazo. Quem parametrizou o ERP pela versão 1.00 precisa desfazer a soma dos novos tributos no vProd, e quem vai começar a informar o valor líquido precisa acertar o arredondamento, porque a nota passa a ser rejeitada por diferença acima de um centavo.
- O que a NT 2026.008 estabelece
- Calendário de implantação
- Versão 1.00 x versão 1.01: o que mudou no vProd
- Os novos campos de valor líquido
- Como fica a composição: do valor líquido ao total da nota
- Regras de validação e códigos de rejeição
- ICMS previsto no pagamento antecipado
- Impactos para quem emite e para quem recebe
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que a NT 2026.008 estabelece para a NF-e e a NFC-e
A NT 2026.008, intitulada “Reforma Tributária do Consumo: Valor Líquido”, altera o leiaute da NF-e modelo 55 e da NFC-e modelo 65. A introdução declara o objetivo de “ampliar a transparência na formação do preço da operação”, permitindo identificar o valor da mercadoria ou do serviço antes da incorporação dos tributos que compõem o preço final.
O texto da versão 1.01 resume a lógica em quatro campos. Em cada item, o vProdLiq recebe o valor líquido, sem qualquer tributo. O vProd recebe o valor total do produto ou serviço, desconsiderados IBS, CBS e IS. O vItem recebe o valor total do item, incluindo todos os tributos. No total do documento, o vNFTot corresponde à soma dos vItem.
A NT também reafirma que IBS e CBS são tributos calculados por fora, que não integram as próprias bases de cálculo, e que a base de cálculo deve ser determinada “de acordo com a legislação aplicável”. Ou seja, a nota técnica trata de representação documental e de validação, não de apuração.
Além dos campos de valor líquido, a NT cria o grupo do ICMS previsto no pagamento antecipado (vICMSPrevisto). Segundo o texto, ele permite “a correta tributação do IBS e da CBS no pagamento antecipado”, com a identificação do ICMS que incidirá no fornecimento futuro.
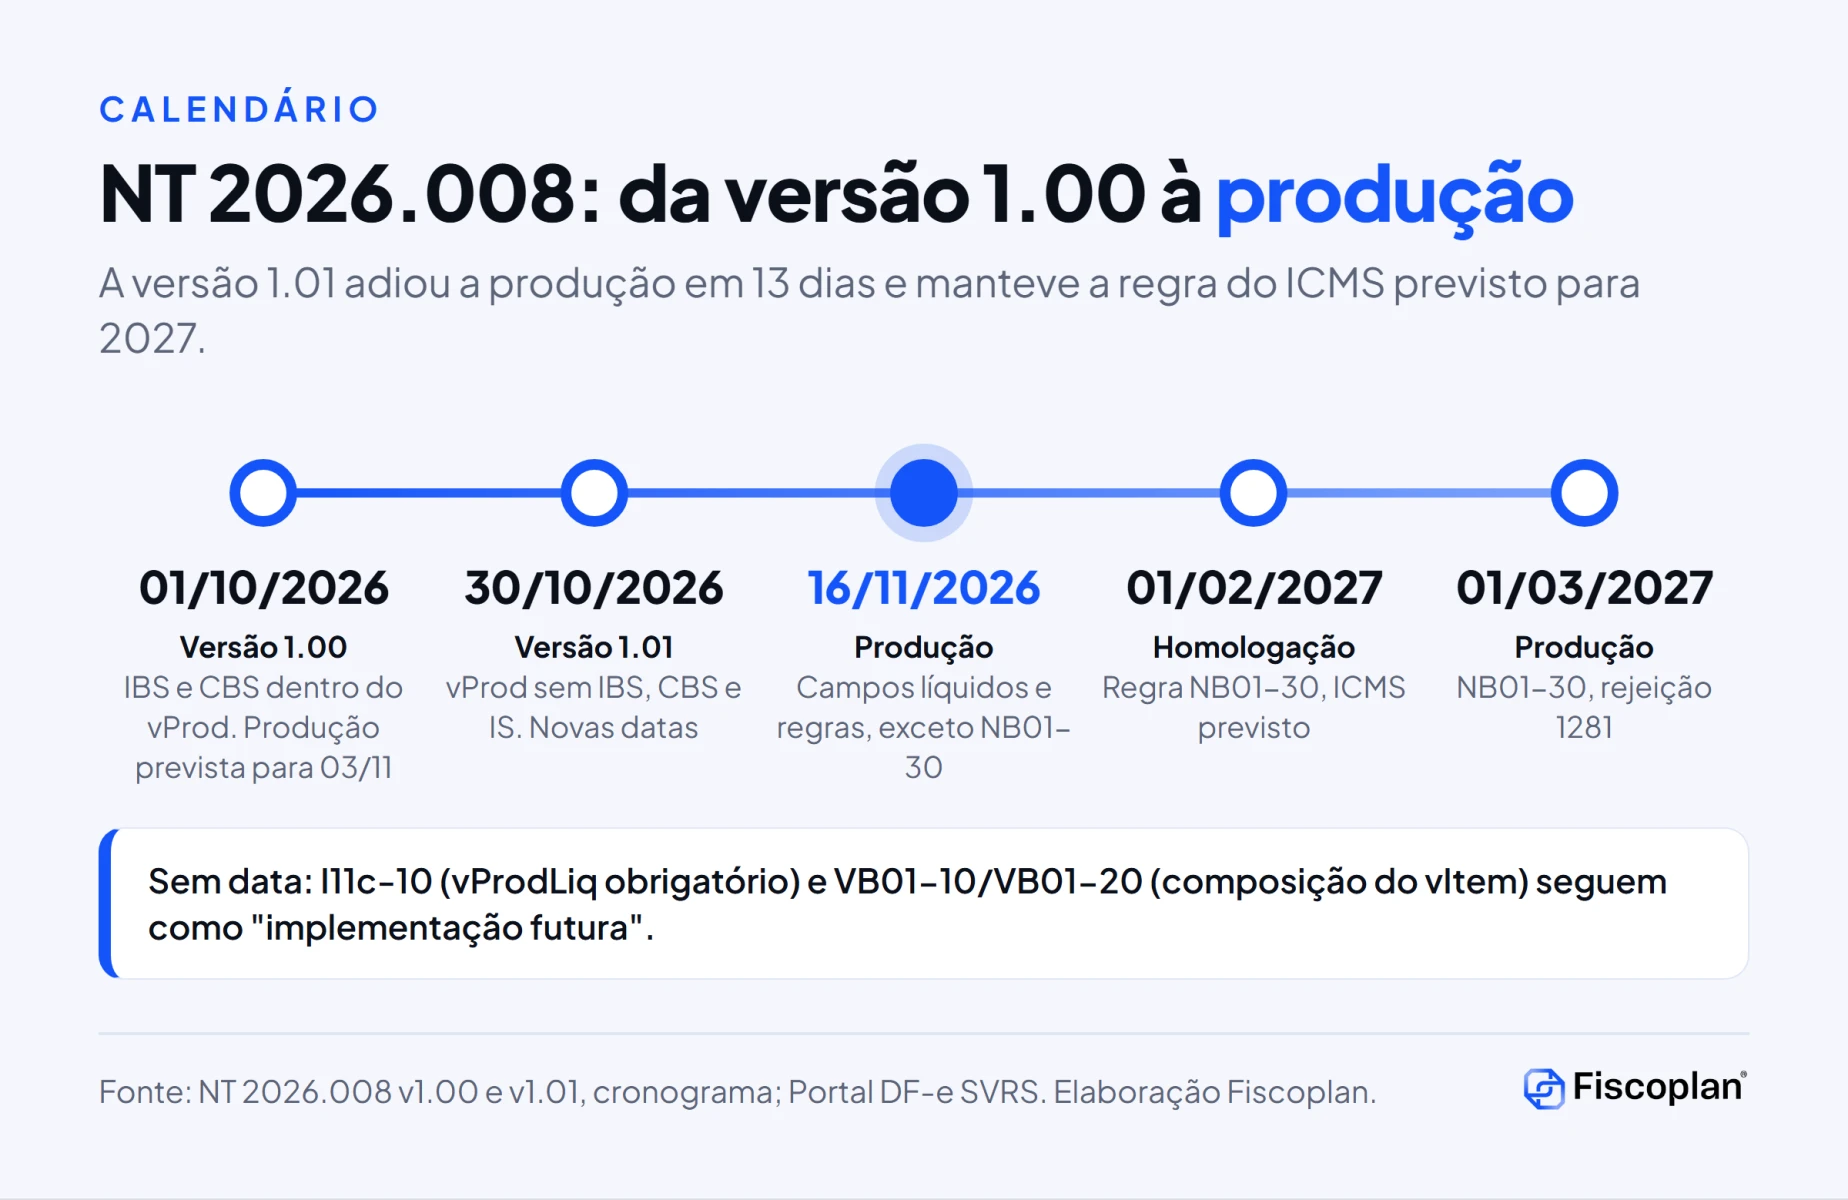
Calendário de implantação da NT 2026.008
Ver o calendário em tabela
| Data | Evento | Fonte |
|---|---|---|
| 01/10/2026 | Publicação da versão 1.00 (capa datada de setembro de 2026), com a observação de que as datas poderiam ser alteradas | Portal SVRS, lista de documentos da NF-e |
| 05/10/2026 | Homologação prevista na versão 1.00 | NT v1.00, cronograma |
| Até 26/10/2026 | Homologação registrada no cronograma da versão 1.01 | NT v1.01, cronograma |
| 30/10/2026 | Listagem da versão 1.01 (capa datada de outubro de 2026) | Portal SVRS |
| 03/11/2026 | Produção prevista na versão 1.00, substituída | NT v1.00, cronograma |
| 16/11/2026 | Produção dos campos e regras, exceto NB01-30 | NT v1.01, cronograma |
| 01/02/2027 | Homologação da regra NB01-30 (rejeição 1281) | NT v1.01, regra NB01-30 |
| 01/03/2027 | Produção da regra NB01-30 | NT v1.01, regra NB01-30 |
| Sem data | Regras I11c-10, VB01-10 e VB01-20 (“implementação futura”) | NT v1.01, regras de validação |
Um detalhe do cronograma merece registro. A versão 1.01 informa homologação “até 26/10/2026”, data anterior à sua própria listagem no portal. Na prática, a referência operacional é a data de produção, 16 de novembro de 2026, que coincide nas fontes consultadas (o texto oficial, a TecnoSpeed, o Portal Contábeis e a AmdJus).
Segundo o boletim semanal da Domingues e Pinho Contadores, outras notas técnicas do mesmo pacote também apontam produção em 16 de novembro de 2026, como a NT 2026.006 (vinculação do pagamento ao split payment) e a NT 2025.002 v1.53 (devoluções). Essas datas não foram conferidas nos textos oficiais nesta análise. Confira no portal antes de planejar a janela de implantação.
Versão 1.00 x versão 1.01: o que mudou no vProd
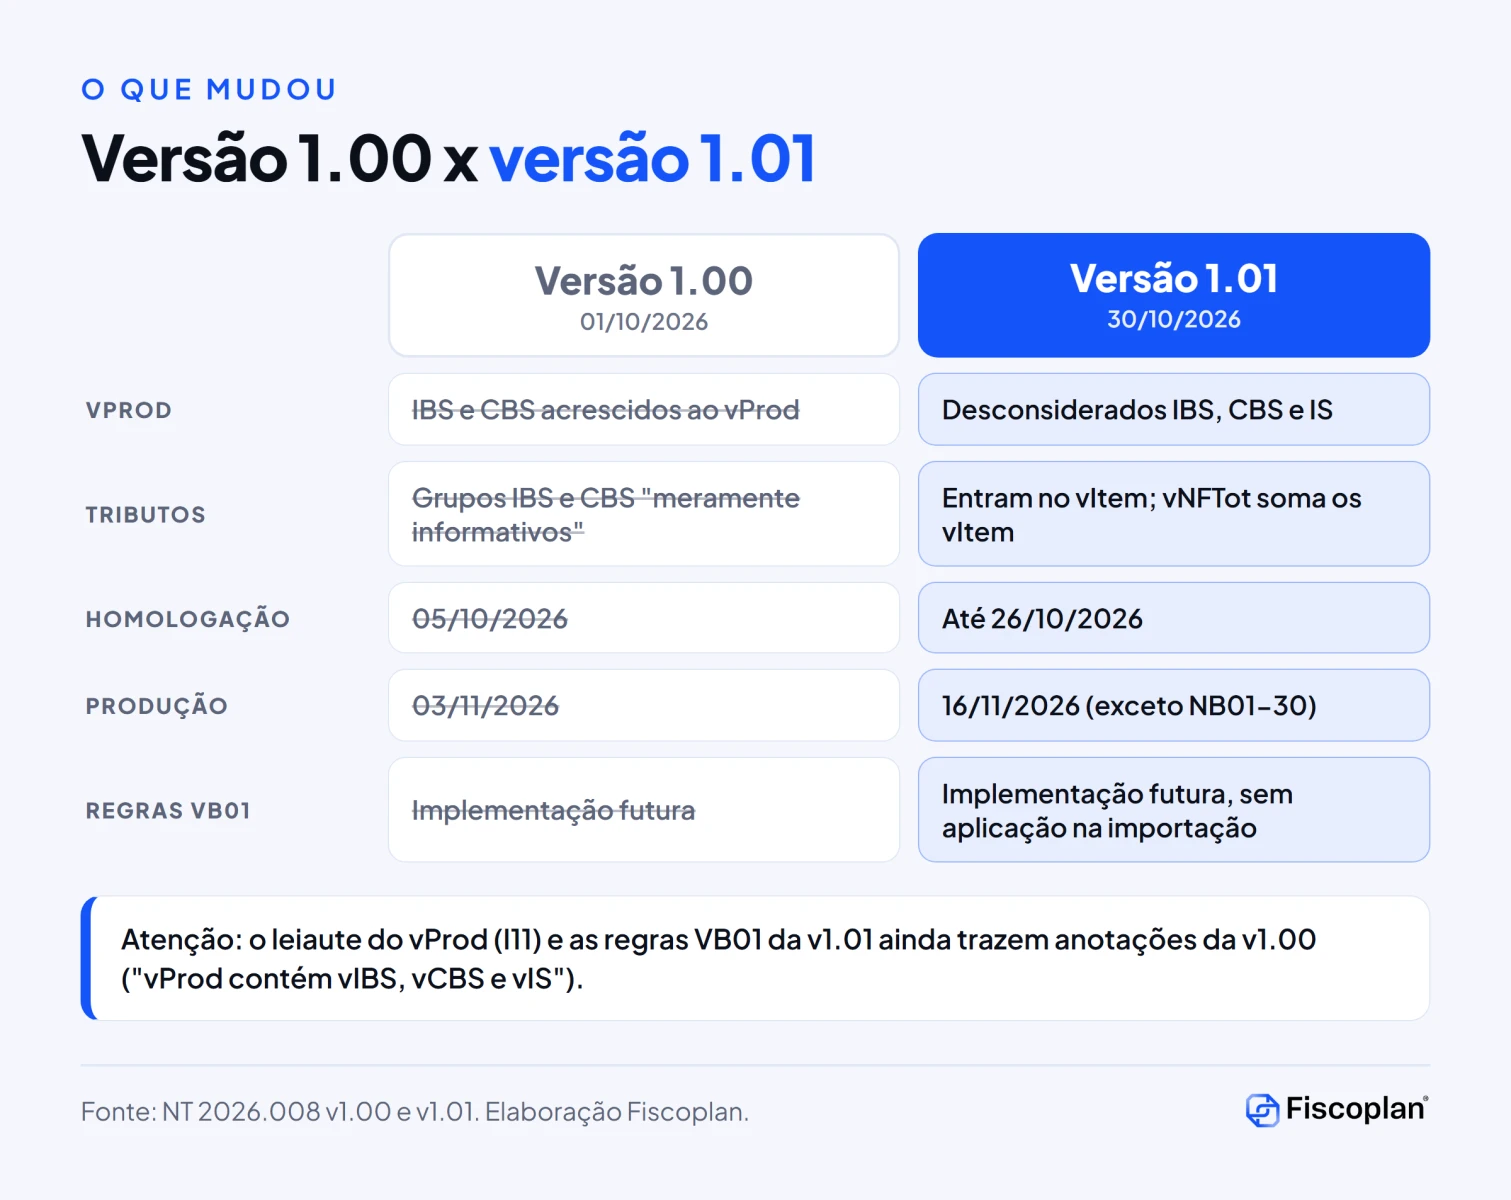
A versão 1.00 tinha uma seção chamada “Composição do valor do produto com informações de IBS e CBS”. Ela determinava que os valores de IBS e CBS “deverão ser acrescidos ao valor do produto ou serviço, compondo o valor informado no campo vProd”, e que, por já estarem no vProd, não deveriam ser somados de novo no vNFTot. Os grupos de IBS e CBS seriam “meramente informativos”.
A versão 1.01 retirou esse item, como consta no histórico de alterações. A introdução passou a dizer que o vProd deve ser informado “desconsiderados os valores de IBS, CBS e IS”, e o vItem é que inclui todos os tributos.
| Ponto | Versão 1.00 | Versão 1.01 |
|---|---|---|
| IBS e CBS no vProd | Acrescidos ao vProd | vProd desconsidera IBS, CBS e IS |
| Grupos de IBS e CBS | “Meramente informativos” | Trecho retirado |
| Onde entram os tributos | No vProd, sem duplicar no vNFTot | No vItem; vNFTot soma os vItem |
| Homologação | 05/10/2026 | Até 26/10/2026 |
| Produção | 03/11/2026 | 16/11/2026 (exceto NB01-30) |
| Regras VB01-10 e VB01-20 | Implementação futura | Alteradas, implementação futura, sem aplicação na importação |
Atenção: o texto da versão 1.01 não é totalmente coerente. Embora a introdução diga que o vProd desconsidera IBS, CBS e IS, a tabela de leiaute do campo vProd (I11) manteve a observação de que “a partir de 2027, os valores de IBS, CBS e IS compõem o Valor Total Bruto, exceto nas notas de importação”. As regras VB01-10 e VB01-20 também mantêm a anotação “vProd (contém vIBS, vCBS e vIS)” e, na mesma fórmula, somam vIBS, vCBS e vIS de novo.
Na leitura da Fiscoplan, prevalece a orientação expressa da introdução e do histórico de alterações, que é a mudança deliberada da versão. As anotações remanescentes parecem resíduo da versão 1.00. Mesmo assim, como o efeito só aparece a partir de 2027 e as regras VB01 estão sem data, vale acompanhar uma eventual versão 1.02 ou nota de esclarecimento antes de fechar a parametrização de 2027.
Nenhuma das análises de mercado consultadas para este artigo apontou essa divergência interna. Ela importa porque define se, em 2027, o sistema emissor deve ou não somar os novos tributos ao vProd, o que muda o vItem e o total da nota.
Os novos campos de valor líquido da NT 2026.008
Os campos novos ficam em uma sequência XML própria (I11a) dentro do grupo de produtos, e no grupo de totais. A sequência tem ocorrência 0-1, com a observação “Futuramente essa sequência será obrigatória”.
| ID | Campo | Descrição | Pai | Ocorrência | Tamanho |
|---|---|---|---|---|---|
| I11a | (sequência XML) | Agrupa os campos líquidos do item | I01 | 0-1 | – |
| I11b | vUnComLiq | Valor líquido unitário de comercialização, sem tributos | I11a | 1-1 | 11v0-10 |
| I11c | vProdLiq | Valor líquido do produto ou serviço, sem tributos | I11a | 1-1 | 13v2 |
| NB01 | ICMSPrevistoPagtoAntecip | Grupo do ICMS previsto no pagamento antecipado | N01 | 1-1 | – |
| NB02 | vICMSPrevisto | ICMS que incidirá no fornecimento futuro (informar 0 se não houver) | NB01 | 1-1 | 13v2 |
| W01a | vProdLiqTot | Soma dos valores líquidos dos itens, sem tributos | W01 | 0-1 | 13v2 |
Dois pontos operacionais saem dessa tabela. Primeiro, o valor unitário líquido admite até 10 casas decimais, enquanto o vProdLiq tem 2. A conversão entre um e outro é onde costuma nascer a diferença de arredondamento. Segundo, o vProd continua definido no leiaute como “Valor Total Bruto”, e o ICMS segue fazendo parte dele, exceto nas notas de importação, como já previa a NT 2020.005.
Como fica a composição: do valor líquido ao total da nota
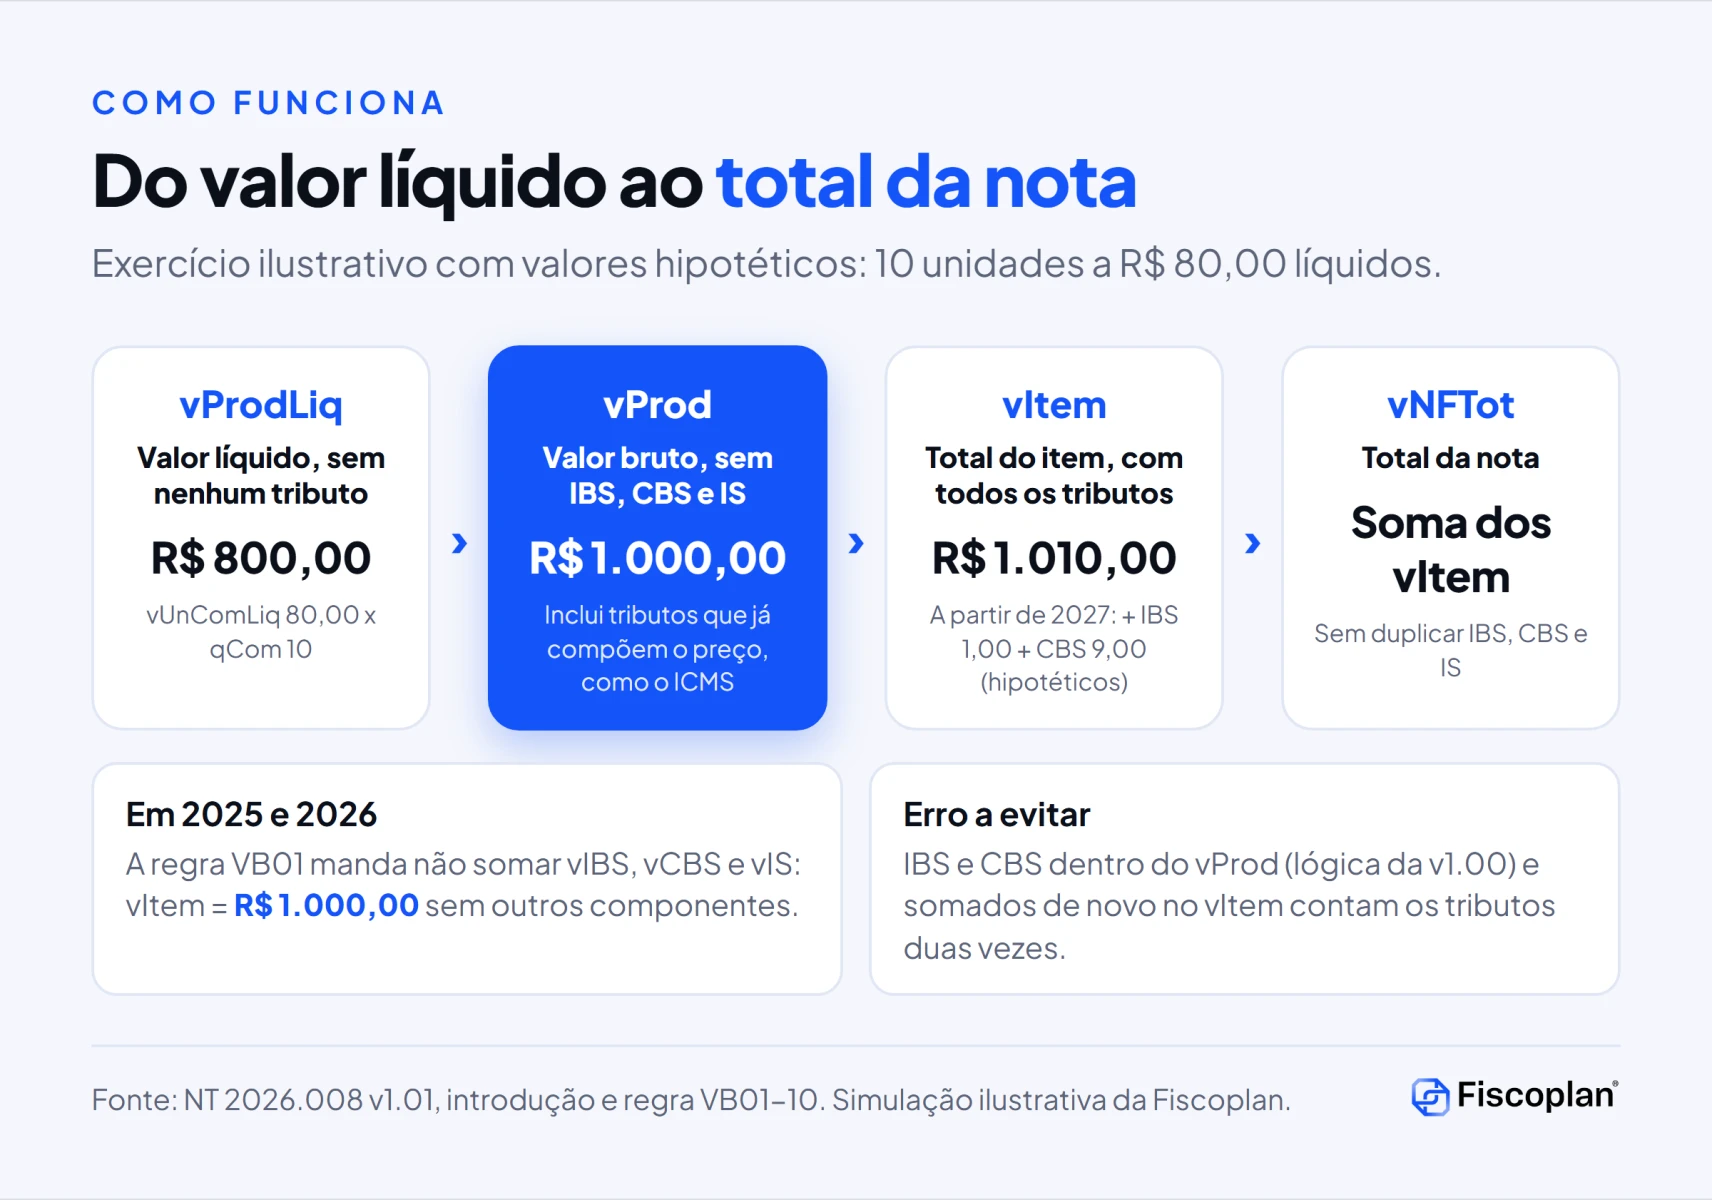
A sequência de valores do item, pela versão 1.01, pode ser lida em quatro degraus. O vProdLiq é o valor sem nenhum tributo. O vProd é o valor bruto do item, que inclui os tributos que já compõem o preço (como o ICMS), mas não IBS, CBS e IS. O vItem soma ao vProd os demais componentes do item. O vNFTot é a soma dos vItem.
Exercício ilustrativo (valores hipotéticos)
Uma indústria vende 10 unidades com valor líquido unitário de R$ 80,00. O vUnComLiq é 80,00 e o vProdLiq é 800,00. Suponha que, com os tributos que hoje compõem o preço, o valor bruto do item seja R$ 1.000,00. Esse é o vProd, sem IBS e CBS.
Suponha ainda IBS de R$ 1,00 e CBS de R$ 9,00, informados nos grupos próprios. Em 2026, a regra VB01-10 manda não somar esses valores ao vItem, e o vItem fica em R$ 1.000,00 se não houver frete, desconto ou outros componentes. Pela fórmula da mesma regra, a partir de 2027 e quando ela for implementada, o vItem passaria a R$ 1.010,00, com IBS e CBS somados uma única vez.
Se o ERP seguir a versão 1.00 e já tiver colocado IBS e CBS dentro do vProd (R$ 1.010,00), a soma do vItem em 2027 pela fórmula da VB01 contaria os tributos duas vezes. É exatamente o problema que a mudança da versão 1.01 procura evitar e que a anotação remanescente no texto pode confundir.
O arredondamento que pode rejeitar a nota
A regra I11c-20 compara o vProdLiq com o produto vUnComLiq x qCom, com tolerância de 0,01 para mais ou para menos. Dois exemplos ilustrativos:
| vUnComLiq | qCom | Produto exato | vProdLiq informado | Diferença | Resultado |
|---|---|---|---|---|---|
| 12,345 | 7 | 86,415 | 86,42 | 0,005 | Aceito |
| 12,345 | 7 | 86,415 | 86,40 | 0,015 | Rejeição 1279 |
| 33,3333333333 | 3 | 99,9999999999 | 100,00 | menos de 0,01 | Aceito |
| 9,99 | 1.000 | 9.990,00 | 9.989,98 | 0,02 | Rejeição 1279 |
O último caso é típico de sistemas que arredondam o valor líquido item a item a partir de um preço com tributos e depois recalculam o unitário. Com volumes altos, a diferença acumulada passa de um centavo com facilidade. A regra vale para NF-e normal (finNFe=1), nos modelos 55 e 65.
Regras de validação e códigos de rejeição da NT 2026.008
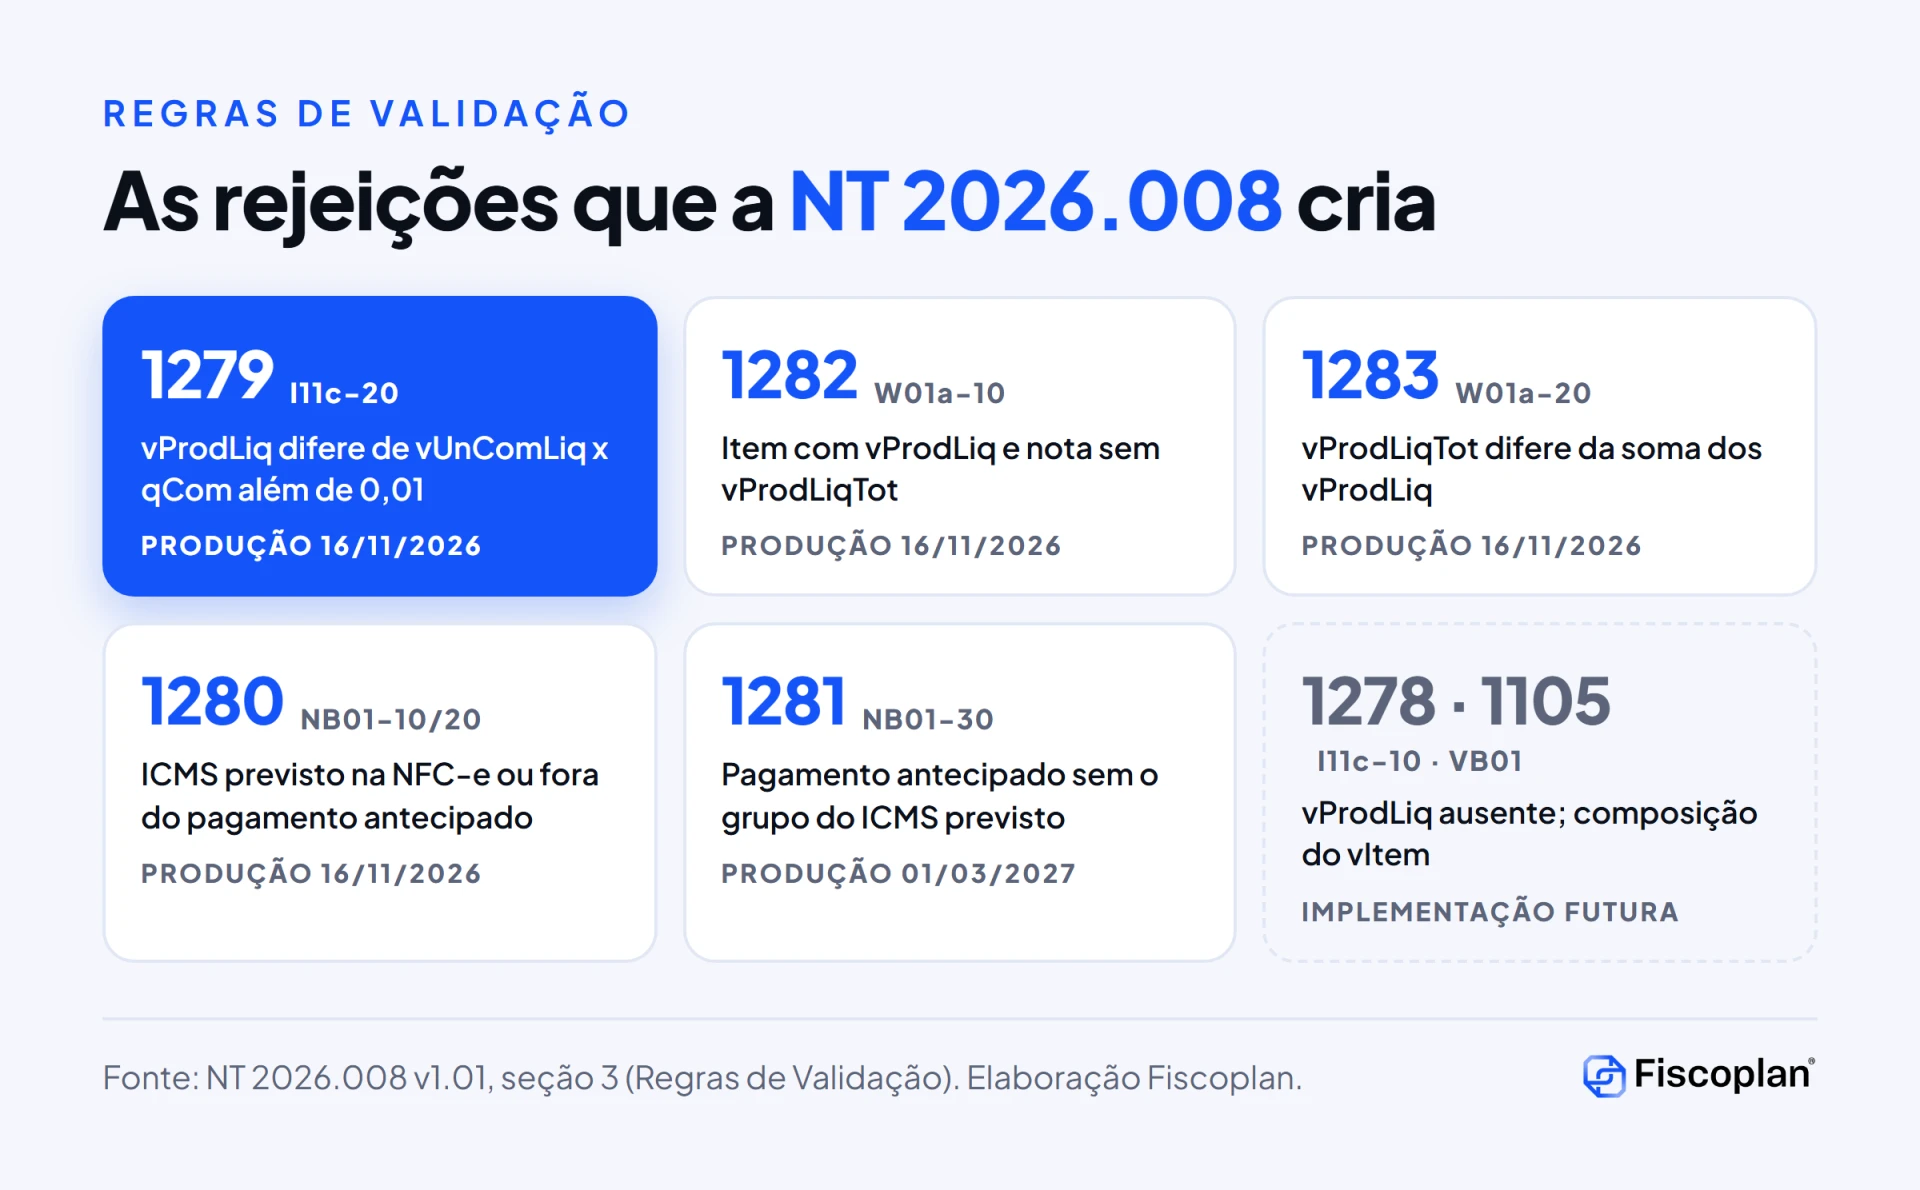
A versão 1.00 incluiu seis regras (I11c-10, I11c-20, NB01-10, NB01-20, W01a-10 e W01a-20), alterou três (B25-80, VB01-10 e VB01-20), removeu a UB16-10 e acrescentou a NB01-30 com cronograma próprio. A versão 1.01 voltou a alterar as regras VB01.
| Regra | Modelo | O que valida | Código | Situação |
|---|---|---|---|---|
| I11c-10 | 55/65 | vProdLiq não informado | 1278 | Implementação futura |
| I11c-20 | 55/65 | vProdLiq difere de vUnComLiq x qCom além de 0,01 (NF-e normal) | 1279 | Produção em 16/11/2026 |
| W01a-10 | 55/65 | vProdLiq informado em algum item sem vProdLiqTot | 1282 | Produção em 16/11/2026 |
| W01a-20 | 55/65 | vProdLiqTot difere da soma dos vProdLiq | 1283 | Produção em 16/11/2026 |
| NB01-10 | 65 | Grupo de ICMS previsto informado em NFC-e | 1280 | Produção em 16/11/2026 |
| NB01-20 | 55 | Grupo informado fora de tpNFDebito=06 ou tpOperGov=4 | 1280 | Produção em 16/11/2026 |
| NB01-30 | 55 | Grupo ausente quando tpNFDebito=06 ou tpOperGov=4 | 1281 | Homologação 01/02/2027, produção 01/03/2027 |
| B25-80 | 55 | Tributos indevidos em nota de crédito ou débito; exceções para pagamento antecipado | 1001 | Alterada |
| VB01-10 | 55/65 | Composição do vItem (exceto faturamento direto de veículos novos) | 1105 | Implementação futura |
| VB01-20 | 55 | Composição do vItem no faturamento direto de veículos novos (tpOp=2) | 1105 | Implementação futura |
| UB16-10 | 55/65 | Base de cálculo do IBS e da CBS por somatório | 1104 | Removida |
A combinação mais sensível em 16 de novembro é a das regras W01a. O vProdLiq continua opcional, mas basta um item com o campo preenchido para o vProdLiqTot se tornar obrigatório e ter de bater exatamente com a soma dos itens. Uma implantação parcial, em que só alguns produtos recebem o valor líquido, precisa garantir o total.
A remoção da UB16-10 também tem leitura relevante. Era a regra que validaria a base de cálculo do IBS e da CBS por uma fórmula de somas e subtrações de campos da nota, e já estava como “implementação futura, aguardando orientação normativa”. Com a remoção, a validação da base deixa de ser feita por esse somatório no autorizador, o que não reduz a responsabilidade do emitente pela base correta.
Ver as exceções da regra B25-80
A B25-80 rejeita (código 1001) NF-e de crédito ou débito (finNFe=5 ou 6) ou com tpOperGov=2 que informe ICMS, ISSQN, IPI, II, PIS, PIS ST, Cofins, Cofins ST, ICMS UF Destino ou imposto devolvido. Não se aplica a tpNFCredito 03, 04 e 06 nem a tpNFDebito 07. Para tpNFDebito 06 (pagamento antecipado), a regra permite informar PIS, PIS ST, Cofins e Cofins ST em NF-e emitida em 2026, permite o IPI e permite o grupo ICMS/ICMSPrevistoPagtoAntecip.
ICMS previsto no pagamento antecipado
O grupo ICMSPrevistoPagtoAntecip é usado “exclusivamente em cenários específicos” de pagamento antecipado: nota de débito do tipo 06 (pagamento antecipado) ou operação governamental do tipo 4 (recebimento do pagamento com fornecimento posterior). O campo vICMSPrevisto recebe o ICMS que incidirá quando o bem for entregue. Se não houver ICMS devido no fornecimento, informa-se zero.
Até 1º de março de 2027, a ausência do grupo nesses cenários não rejeita a nota, porque a NB01-30 só entra em produção nessa data. Já o uso indevido rejeita desde 16 de novembro: o grupo não pode aparecer em NFC-e (NB01-10) nem em NF-e fora dos dois cenários (NB01-20). Empresas que emitem notas de adiantamento, como em contratos com sinal, encomendas e fornecimento ao setor público, devem mapear esses fluxos agora.
Impactos para quem emite e para quem recebe a nota
Emitente
- Parametrização do vProd: quem seguiu a versão 1.00 precisa retirar IBS, CBS e IS do vProd.
- Cálculo do valor líquido: definir de onde sai o valor sem tributos (tabela de preço líquida ou cálculo reverso) e onde ocorre o arredondamento.
- Totais: garantir vProdLiqTot igual à soma dos itens quando qualquer item tiver vProdLiq.
- Pagamento antecipado: separar os fluxos de tpNFDebito 06 e tpOperGov 4 e bloquear o grupo NB01 nas demais notas.
Destinatário
A NT não trata da escrituração de quem recebe a nota, e nenhuma fonte consultada aborda o tema. Na avaliação da Fiscoplan, o ponto de atenção é a importação automática de XML: rotinas que leem vProd para formar custo de aquisição, valor de estoque ou base de crédito precisam saber que, pela versão 1.01, o vProd não traz IBS e CBS, e que esses valores estão nos grupos próprios. Misturar notas emitidas sob a lógica da versão 1.00 com notas da versão 1.01 pode distorcer custo e conciliação de créditos. Uma rotina de conformidade tributária com conferência das entradas reduz esse risco.
O tema conversa com a auditoria contínua do SPED na Reforma Tributária e com as mudanças de documentos fiscais já tratadas no artigo sobre a Nota Técnica 2026.004. Para o contexto geral dos novos tributos, veja o guia IBS e CBS: o que são e como funcionam.
Riscos e pontos de atenção da NT 2026.008
1. Prazo curto
Entre a listagem da versão 1.01 (30/10/2026) e a produção (16/11/2026) há 17 dias. Quem só testou a versão 1.00 em homologação pode não ter validado a mudança do vProd.
2. Divergência interna do texto
Como mostrado acima, a versão 1.01 diz uma coisa na introdução e mantém anotações contrárias no leiaute do vProd e nas regras VB01. O impacto é de 2027, mas a decisão de arquitetura do ERP é tomada agora.
3. Regras sem data
I11c-10, VB01-10 e VB01-20 estão como “implementação futura”. Quando forem ativadas, o vProdLiq passa a ser obrigatório e o vItem passa a ser conferido pela fórmula completa. Sistemas que aceitam hoje dados inconsistentes podem passar a ter rejeições sem mudança de código.
4. Leituras de mercado desatualizadas
Parte do conteúdo publicado em outubro descreve a regra da versão 1.00 como vigente, com IBS e CBS dentro do vProd a partir de 2027. Antes de seguir um tutorial ou a orientação de um fornecedor, confira a versão citada.
5. Fonte oficial
O Portal Nacional da NF-e não respondeu às consultas feitas para este artigo. O texto foi lido no portal oficial de documentos fiscais mantido pela SVRS, onde a NT está publicada.
O que as empresas devem fazer agora: checklist da NT 2026.008
- Confirmar a versão implementada: perguntar ao fornecedor do ERP e do emissor se a versão em uso segue a NT 2026.008 v1.01, e não a v1.00.
- Retirar IBS, CBS e IS do vProd: revisar a regra de formação do vProd e testar em homologação antes de 16/11/2026.
- Definir a origem do valor líquido: tabela de preço sem tributos ou cálculo reverso, com regra de arredondamento documentada.
- Testar a regra I11c-20: rodar notas com quantidades altas e preços com muitas casas decimais para medir a diferença contra a tolerância de 0,01.
- Garantir o vProdLiqTot: se qualquer item tiver vProdLiq, preencher o total e conferir a soma (rejeições 1282 e 1283).
- Mapear pagamentos antecipados: identificar notas com tpNFDebito 06 e tpOperGov 4, preparar o vICMSPrevisto e bloquear o grupo na NFC-e e nos demais cenários.
- Revisar a entrada de XML: ajustar as rotinas que usam vProd para custo, estoque e crédito, e separar notas emitidas sob lógicas diferentes. Inconsistências nessa etapa afetam o aproveitamento de créditos; uma frente de recuperação de créditos tributários federais ajuda a conferir o histórico.
- Simular o vItem de 2027: montar casos de teste com IBS, CBS e IS somados uma única vez, para não ser surpreendido quando as regras VB01 forem ativadas.
- Monitorar novas versões: acompanhar o portal de documentos fiscais e a lista de notas técnicas para uma eventual versão 1.02 que resolva a divergência do texto.
- Registrar evidências: guardar as parametrizações, os testes de homologação e as rejeições tratadas. Em uma fiscalização futura, esse dossiê sustenta a defesa de autos de infração.
Mudanças de documento fiscal costumam coincidir com outras entregas do fim do ano, inclusive na folha. Manter a conformidade previdenciária no mesmo cronograma de TI evita disputa de recursos entre projetos.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre a NT 2026.008
O que é a NT 2026.008?
É a Nota Técnica da NF-e e da NFC-e que cria os campos de valor líquido do produto (vUnComLiq, vProdLiq e vProdLiqTot) e o grupo do ICMS previsto no pagamento antecipado (vICMSPrevisto), além de alterar regras de validação ligadas ao IBS, à CBS e ao Imposto Seletivo.
O que mudou na versão 1.01 da NT 2026.008?
A versão 1.01 alterou as datas de implantação, retirou o item “Composição do valor do produto com informações de IBS e CBS” e alterou as regras VB01-10 e VB01-20, que passaram a ter implementação futura. Pelo texto da introdução, o vProd deve ser informado desconsiderados os valores de IBS, CBS e IS.
Quando a NT 2026.008 entra em produção?
Pelo cronograma da versão 1.01, a produção dos campos e regras está prevista para 16/11/2026, exceto a regra NB01-30, que entra em homologação em 01/02/2027 e em produção em 01/03/2027.
O vProdLiq é obrigatório?
Ainda não. A regra I11c-10, que rejeita a nota sem vProdLiq (código 1278), está marcada como implementação futura, e a sequência XML dos campos líquidos tem ocorrência 0-1, com a observação de que futuramente será obrigatória. Se o campo for informado, porém, ele é validado.
Qual a tolerância da regra I11c-20?
Em NF-e normal (finNFe=1), o vProdLiq não pode diferir de vUnComLiq multiplicado por qCom em mais de 0,01 para mais ou para menos. Fora disso, a nota é rejeitada com o código 1279.
A NFC-e pode informar o ICMS previsto no pagamento antecipado?
Não. A regra NB01-10 rejeita com o código 1280 o grupo ICMSPrevistoPagtoAntecip informado em documento modelo 65. O grupo é da NF-e modelo 55, nos cenários tpNFDebito=06 ou tpOperGov=4.
O vItem já precisa somar IBS, CBS e IS?
Não em 2025 e 2026. As regras VB01-10 e VB01-20 (rejeição 1105) listam vIBS, vCBS e vIS na composição do vItem, mas trazem a exceção de não somá-los em 2025 e 2026, não se aplicam à importação (CFOP iniciado em 3) e estão marcadas como implementação futura.
A NT 2026.008 muda a base de cálculo do IBS e da CBS?
Não. A NT afirma que IBS e CBS são calculados por fora e que a base de cálculo deve ser determinada de acordo com a legislação aplicável. A versão 1.00 já havia removido a regra UB16-10, que validava a base de cálculo do IBS e da CBS por somatório de campos.
Conclusão: a NT 2026.008 pede ajuste agora e atenção em 2027
A NT 2026.008 v1.01 resolve, pela introdução e pelo histórico, a principal dúvida da versão anterior: IBS, CBS e IS ficam fora do vProd e entram no vItem. A mudança chega com prazo curto, porque a produção está marcada para 16 de novembro de 2026, e com validações que rejeitam a nota por um centavo de diferença no valor líquido.
O texto ainda carrega anotações da versão 1.00 que contradizem a nova regra, e três validações seguem sem data. Por isso, o trabalho tem duas camadas: ajustar o emissor para 16 de novembro e desenhar desde já a lógica de 2027, com testes que mostrem o vItem correto. A Fiscoplan acompanha as próximas versões e atualizará este artigo quando houver novidade.
Nossa equipe revisa a parametrização fiscal do emissor e das entradas, mapeia os fluxos de pagamento antecipado e estrutura o plano de adequação aos documentos fiscais da Reforma Tributária.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Projeto NF-e.
- Nota Técnica 2026.008, versão 1.00: Valor Líquido do Produto. Setembro de 2026, listada em 01/10/2026.
- Portal DF-e SVRS. Documentos da NF-e: notas técnicas. Consultado em 09/11/2026.
- TecnoSpeed. NFe e NFCe: Nota Técnica 2026.008 RTC, Valor Líquido do Produto. 04/11/2026.
- Portal Contábeis. NF-e: IBS e CBS ficam fora do campo vProd. 06/11/2026.
- Domingues e Pinho Contadores. Reforma Tributária: boletim semanal de 30/10 a 06/11. 06/11/2026.
- Lei Complementar nº 214, de 2025 (IBS, CBS e Imposto Seletivo).