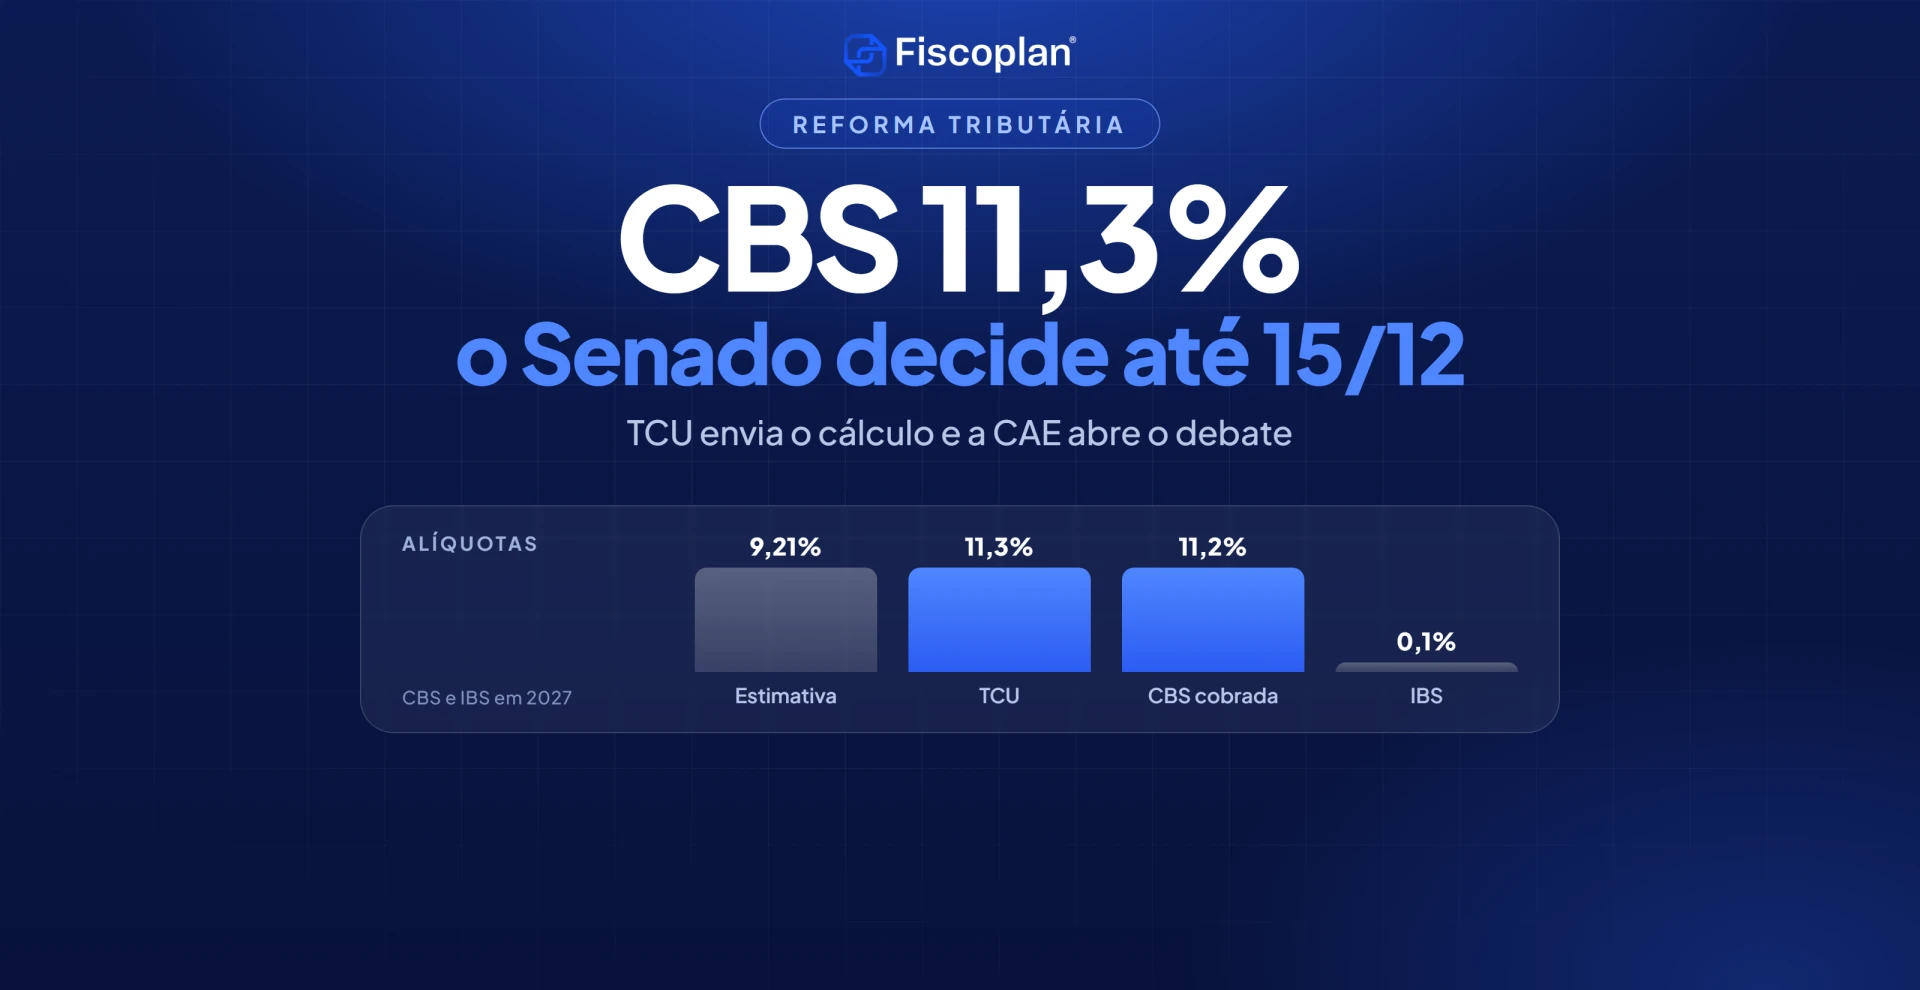
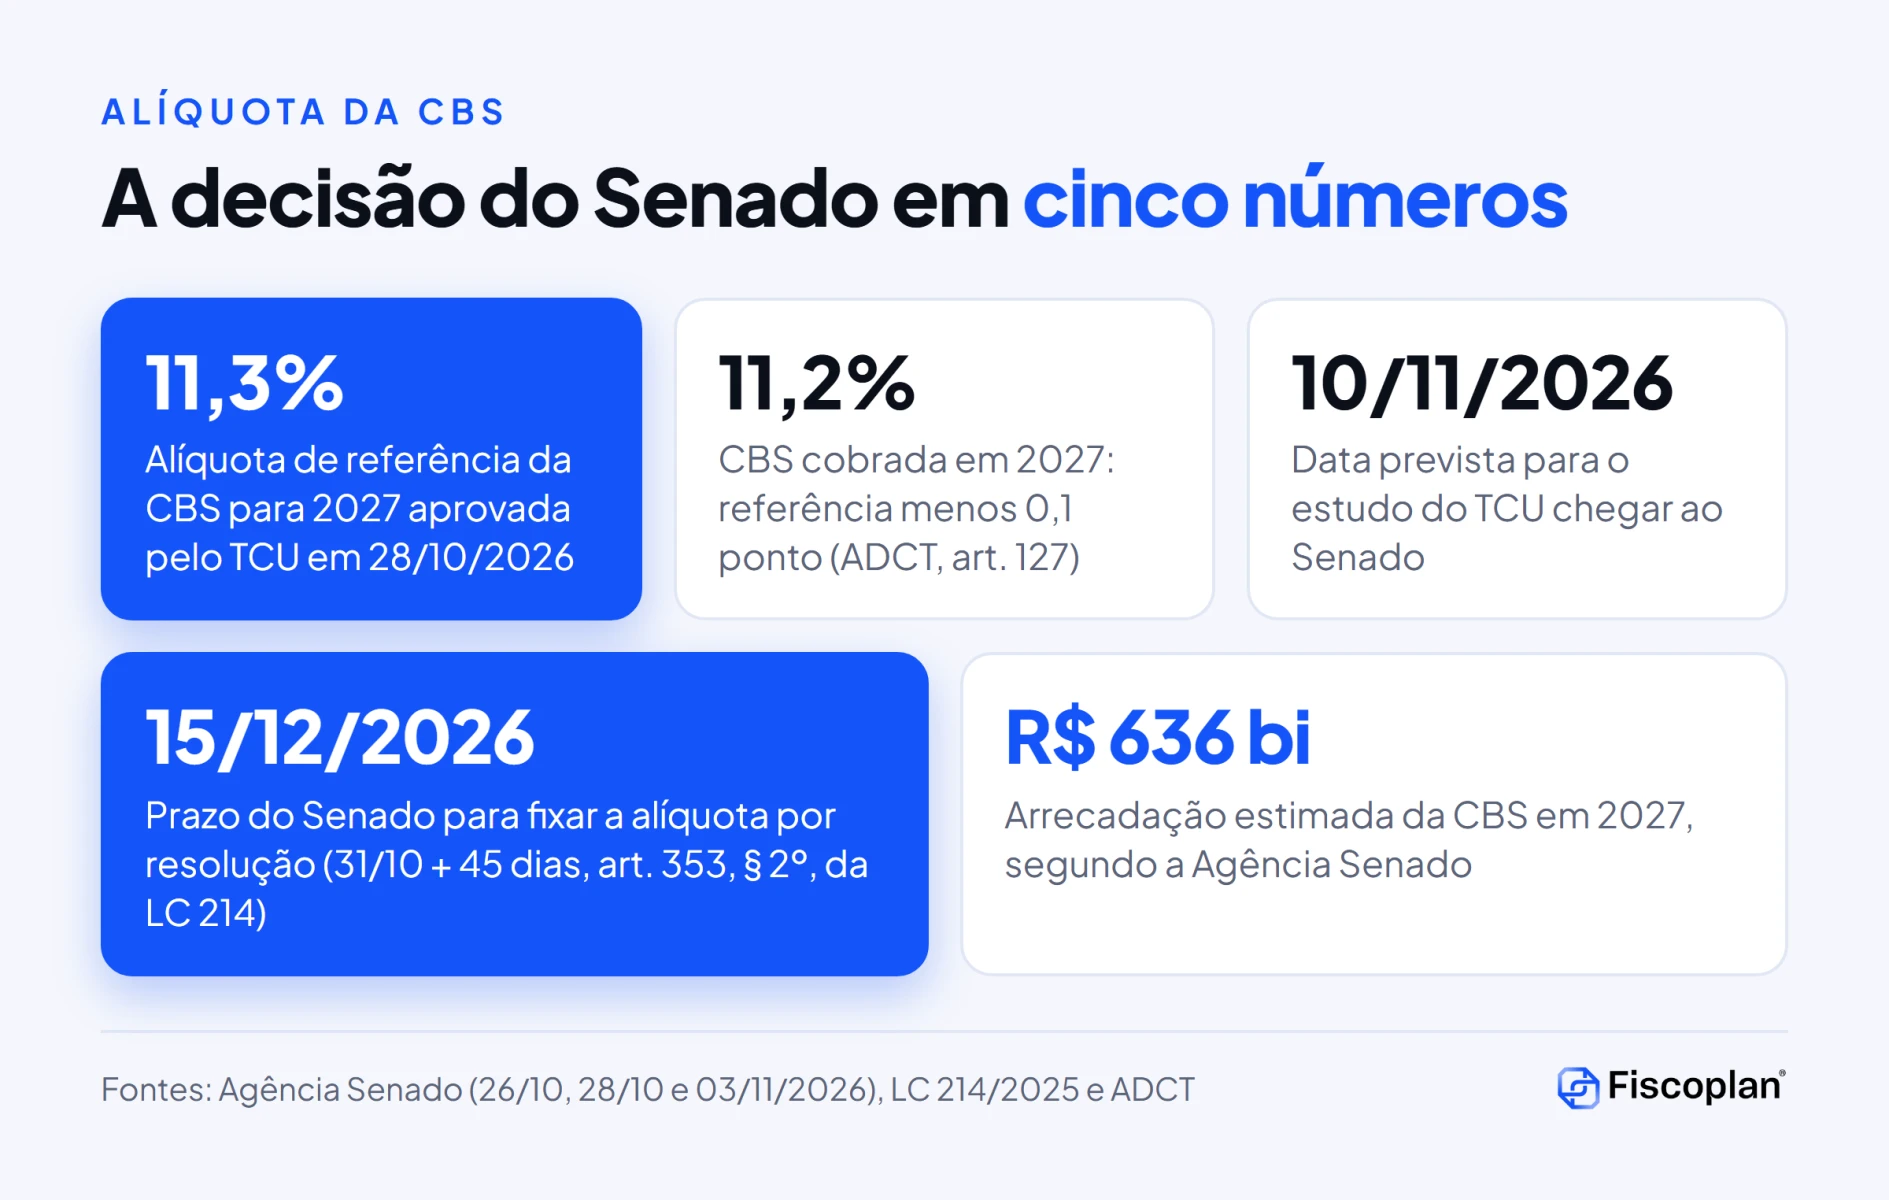
A alíquota da CBS para 2027 entrou na fase decisiva. O Tribunal de Contas da União (TCU) aprovou, em 28 de outubro de 2026, alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços, e a Agência Senado informou que o estudo do tribunal deveria chegar à Presidência do Senado nesta terça-feira, 10 de novembro de 2026, mesma data prevista para a audiência pública da Comissão de Assuntos Econômicos (CAE) sobre o tema.
Para CFOs, diretores tributários e jurídicos, o ponto prático é o prazo: o Senado tem até 15 de dezembro de 2026 para fixar o percentual por resolução, a poucas semanas do início da cobrança, em 1º de janeiro de 2027. Preço, contrato, sistema e caixa precisam estar prontos para mais de um número.
- O que está em jogo no Senado
- Base legal: quem calcula e quem fixa
- Calendário da alíquota da CBS
- Como o TCU chega ao percentual
- Da referência à alíquota cobrada em 2027
- O debate na CAE e os números em disputa
- O que acontece sem resolução
- Três cenários para planejar
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que está em jogo na votação da alíquota da CBS no Senado
A CBS é a contribuição federal criada pela Emenda Constitucional nº 132/2023 que, a partir de 2027, ocupa o lugar do PIS e da Cofins. O art. 126 do Ato das Disposições Constitucionais Transitórias (ADCT) determina que, a partir de 2027, a CBS seja cobrada, que o PIS e a Cofins sejam extintos, desde que instituída a CBS, e que o IPI tenha alíquotas reduzidas a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus.
O percentual de largada não é escolhido livremente. O art. 130 do ADCT exige que a receita da União com a CBS e o Imposto Seletivo, de 2027 a 2033, seja equivalente à redução da receita do PIS, da Cofins, do IPI e do IOF sobre seguros. É essa conta de neutralidade que o TCU fez e que o Senado agora precisa transformar em resolução.
Segundo a Agência Senado, o estudo que fixou a referência em 11,3% seria enviado em ofício à Presidência do Senado e depois remetido à CAE, onde o relator, senador Eduardo Braga (MDB-AM), elaborará o projeto de resolução. A legenda de foto da mesma matéria identifica Braga como relator do PRS 50/2026. Até o fechamento desta análise, não localizamos registro público do resultado da reunião da CAE de 10 de novembro.
Sobre a decisão do tribunal em si, veja a análise anterior da Fiscoplan: CBS de 11,3% em 2027: o que muda com a decisão do TCU. Este artigo trata do passo seguinte: o rito no Senado, os prazos e o efeito prático de cada desfecho.
Base legal: quem calcula e quem fixa a alíquota da CBS
O desenho está na Lei Complementar nº 214/2025. O art. 18, inciso I, diz que as alíquotas de referência serão fixadas por resolução do Senado Federal, para a CBS, de 2027 a 2035, nos termos dos arts. 353 a 359, 366, 368 e 369. O art. 349 detalha o procedimento.
| Dispositivo | O que estabelece | Efeito prático |
|---|---|---|
| Art. 349, caput, I e III | Resolução do Senado fixa, de 2027 a 2033, a alíquota de referência da CBS e o redutor para compras da administração pública | O número final é do Senado, não do TCU |
| Art. 349, § 3º, I | Os cálculos do TCU partem de proposta do Poder Executivo da União | Receita e Fazenda alimentam o cálculo |
| Art. 349, § 5º, II | Propostas enviadas ao TCU até 31 de julho do ano anterior | Em 2026, prazo prorrogado em 45 dias |
| Art. 349, § 1º, I | TCU envia os cálculos ao Senado até 15 de setembro do ano anterior | Em 2026, 30 de outubro |
| Art. 349, § 1º, II | Senado fixa até 31 de outubro, sem aplicar a noventena do art. 150, III, “c”, da Constituição | Em 2026, 15 de dezembro |
| Art. 349, § 2º | Regra para fixação depois de 22 de dezembro: valem as alíquotas do TCU até a fixação pelo Senado | Evita ano sem alíquota definida |
| Art. 349, § 14 | Valores calculados arredondados ao décimo de ponto percentual mais próximo | Explica 11,3% a partir de um cálculo com mais casas |
| Art. 353, § 2º | Em 2026, prazos do art. 349 prorrogados em 45 dias | Origem das datas de 30/10 e 15/12 |
Há ainda um ponto que costuma passar despercebido: o art. 14 da LC 214/2025 diz que a alíquota da CBS será fixada por lei específica da União, que pode vinculá-la à alíquota de referência por acréscimo ou decréscimo de pontos percentuais. A referência fixada pelo Senado é, portanto, o parâmetro central do sistema, e é sobre ela que o debate de novembro está concentrado.
Calendário da alíquota da CBS: do TCU à cobrança
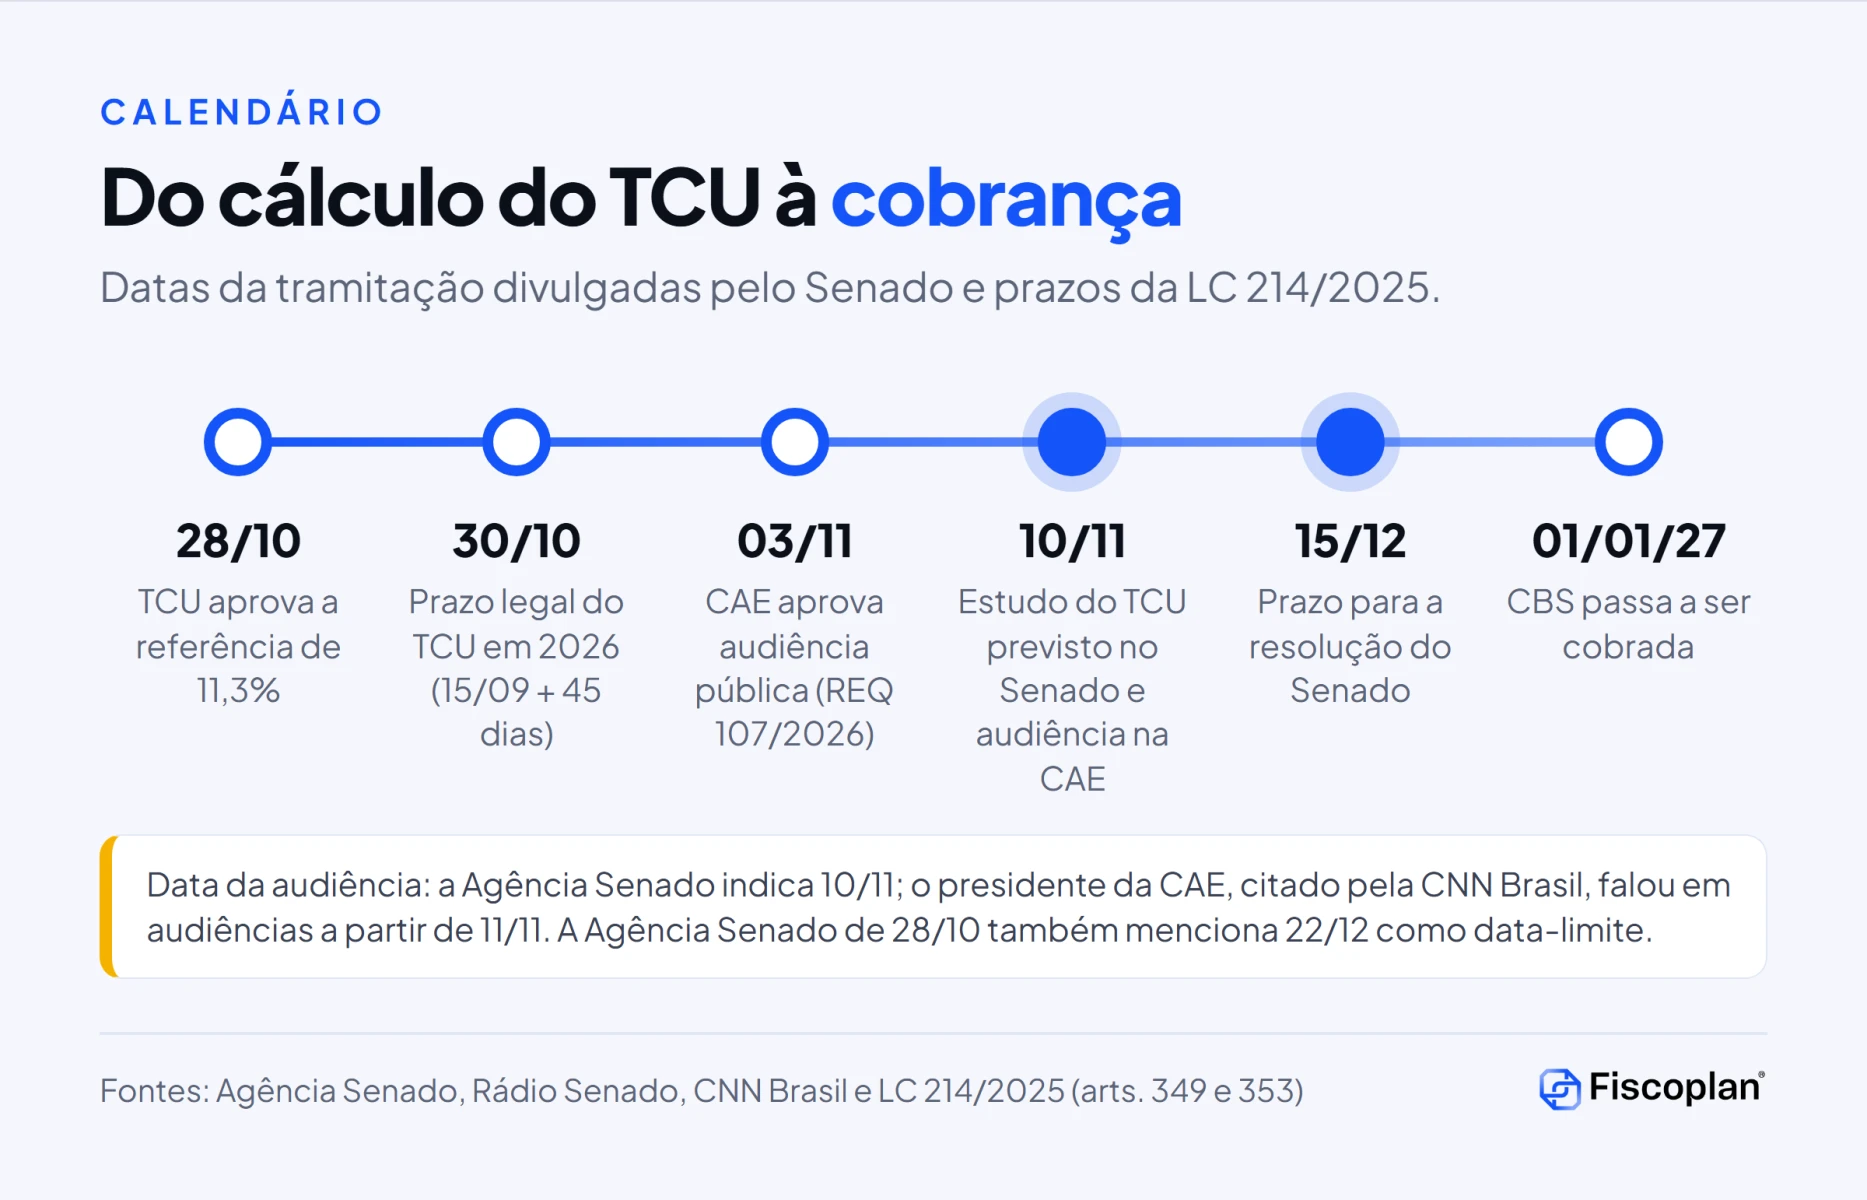
A conta dos prazos de 2026 é aritmética. A regra geral do art. 349 prevê 15 de setembro para o envio do TCU e 31 de outubro para a resolução do Senado. Somando os 45 dias do art. 353, § 2º, chega-se a 30 de outubro e a 15 de dezembro. O TCU aprovou o cálculo em 28 de outubro, dentro da janela prorrogada.
Ver o calendário em tabela
| Data | Evento | Fonte |
|---|---|---|
| Setembro de 2026 | TCU inicia os cálculos da alíquota de referência da CBS, após proposta da Receita Federal | Agência Senado, 26/10/2026 |
| 28/10/2026 | TCU aprova proposta de alíquota de referência de 11,3% e redutor de 44,16% para compras públicas | Agência Senado, 28/10/2026 |
| 30/10/2026 | Prazo legal do TCU em 2026 (15/09 mais 45 dias) | LC 214/2025, arts. 349 e 353 |
| 31/10/2026 | Presidente da CAE anuncia audiências a partir de 11/11 e confirma Eduardo Braga como relator | CNN Brasil, 31/10/2026 |
| 03/11/2026 | CAE aprova por unanimidade o REQ 107/2026, de audiência pública | Agência Senado, 03/11/2026 |
| 10/11/2026 | Envio previsto do estudo do TCU ao Senado e audiência na CAE | Agência Senado e Rádio Senado, 03/11/2026 |
| 15/12/2026 | Prazo para a resolução do Senado (31/10 mais 45 dias) | LC 214/2025 e Agência Senado |
| 22/12/2026 | Data citada no art. 349, § 2º, e pela Agência Senado em 28/10 | LC 214/2025 e Agência Senado |
| 01/01/2027 | Início da cobrança da CBS | ADCT, art. 126 |
Data da audiência. A Agência Senado e a Rádio Senado, em 3 de novembro, informaram que a audiência ocorreria na reunião da CAE de terça-feira, 10 de novembro. Em 31 de outubro, a CNN Brasil citou publicação do presidente da comissão, senador Renan Calheiros (MDB-AL), segundo a qual a CAE faria audiências a partir de 11 de novembro. As duas informações podem ser compatíveis (uma primeira audiência seguida de outras), mas não estão conciliadas nas fontes. Confira a pauta oficial da CAE.
Como o TCU chega à alíquota da CBS de 11,3%
O art. 353 da LC 214/2025 define a conta para 2027. Para cada um dos anos-base de 2024 e 2025, estima-se quanto teriam arrecadado a CBS, o Imposto Seletivo e o IPI se já vigorassem as regras e alíquotas de 2027. A alíquota de referência é fixada de forma que a média dessa receita, em proporção do PIB, seja equivalente à média da receita de referência da União sobre o PIB entre 2012 e 2021.
A receita de referência da União, pelo art. 350, inciso I, soma PIS, Cofins, IPI e IOF sobre operações de seguros. Ou seja: a CBS precisa repor, junto com o Imposto Seletivo e o IPI residual, o peso histórico desses tributos na economia. Benefícios, reduções e regimes específicos aprovados na reforma estreitam a base e empurram a alíquota de referência para cima.
Os números divulgados
| Item | Valor | Fonte |
|---|---|---|
| Alíquota de referência da CBS para 2027 aprovada pelo TCU | 11,3% | Agência Senado |
| Cálculo antes do arredondamento | 11,3468% | Gazeta do Povo e CNN Brasil (não localizado em fonte oficial lida) |
| Redutor para compras da administração pública direta, autarquias e fundações | 44,16% | Agência Senado |
| Arrecadação estimada da CBS em 2027 | R$ 636 bilhões | Agência Senado |
| Estimativa da CBS no PLN 24/2026 (LOA 2027) | R$ 636,8 bilhões, 4,7% do PIB | Agência Senado |
| Arrecadação estimada do Imposto Seletivo em 2027 | R$ 41,9 bilhões | Agência Senado |
| Estimativa anterior da CBS, sem caráter oficial | 9,21% (IBS 18,7%, soma 27,91%) | Agência Senado, sobre premissa do Comitê Gestor do IBS |
A Agência Senado registrou, em 26 de outubro, que o documento do TCU é sigiloso. Esse ponto explica parte da reação na CAE: o senador Izalci Lucas (PL-DF), autor do requerimento de audiência, cobrou acesso aos dados do cálculo e anunciou requerimento de informações ao Ministério da Fazenda.
Da alíquota de referência à alíquota da CBS cobrada em 2027
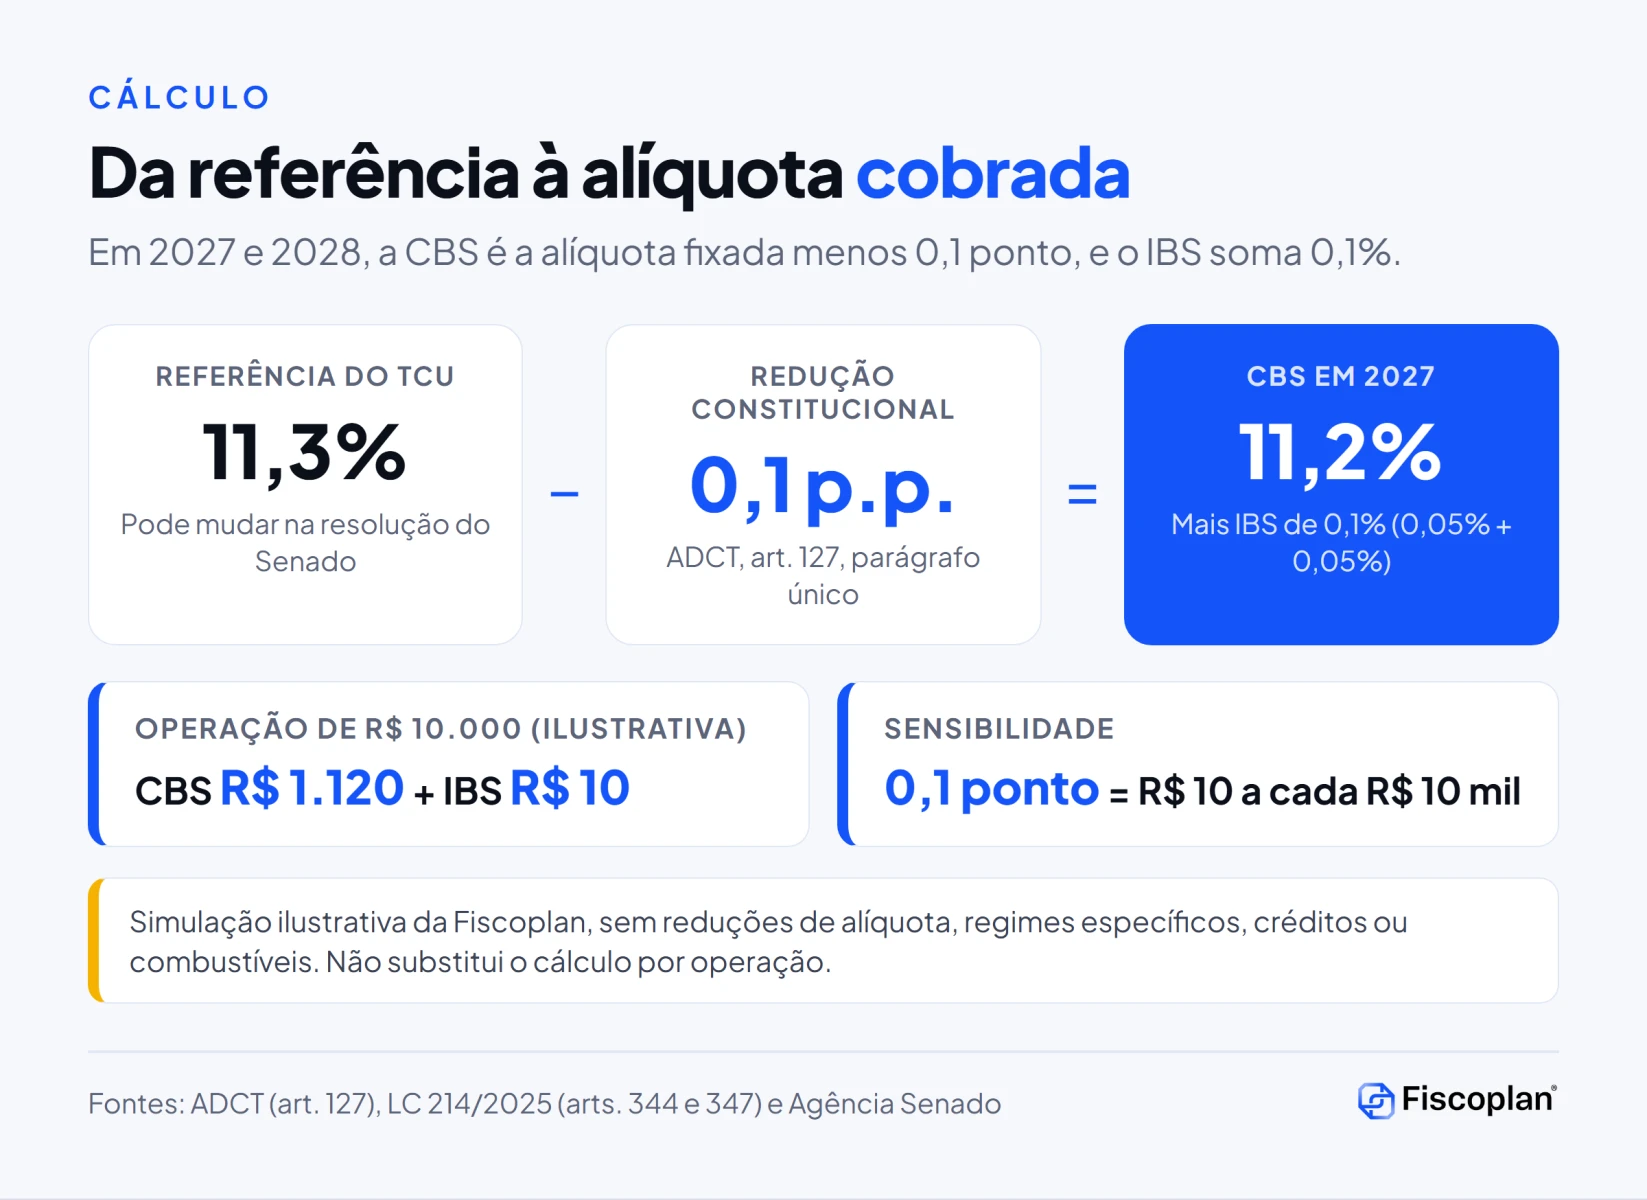
A referência não é, necessariamente, o percentual que aparece na nota fiscal. O parágrafo único do art. 127 do ADCT reduz a alíquota da CBS em 0,1 ponto percentual em 2027 e 2028. O art. 347 da LC 214/2025 repete a regra e exclui dessa redução os combustíveis do regime específico dos arts. 172 a 180.
No mesmo período, o art. 344 da LC 214/2025 fixa o IBS em 0,05% estadual e 0,05% municipal. Com referência de 11,3%, a carga nominal de IVA em 2027 fica em 11,2% de CBS mais 0,1% de IBS, antes de reduções, regimes específicos e créditos.
Exemplo ilustrativo
Em uma operação de R$ 10.000 sem redução de alíquota, a CBS seria de R$ 1.120 e o IBS de R$ 10. Cada 0,1 ponto percentual de diferença na resolução do Senado muda o tributo em R$ 10 a cada R$ 10 mil de base. É uma simulação da Fiscoplan, que não considera regimes diferenciados, base de cálculo efetiva nem crédito na cadeia.
Atenção à comparação com PIS e Cofins. Reportagens comparam a CBS com os 9,25% do PIS e da Cofins não cumulativos e os 3,65% do regime cumulativo. Os percentuais não são diretamente comparáveis: a base, o crédito e o cálculo por fora mudam. Para empresas do lucro presumido, que hoje recolhem no regime cumulativo, o efeito da troca depende do crédito que os clientes poderão tomar, e não só da alíquota.
Para entender como CBS e IBS se combinam ao longo da transição, veja o guia IBS e CBS: o que são, diferenças e como funcionam.
O debate na CAE e os números em disputa
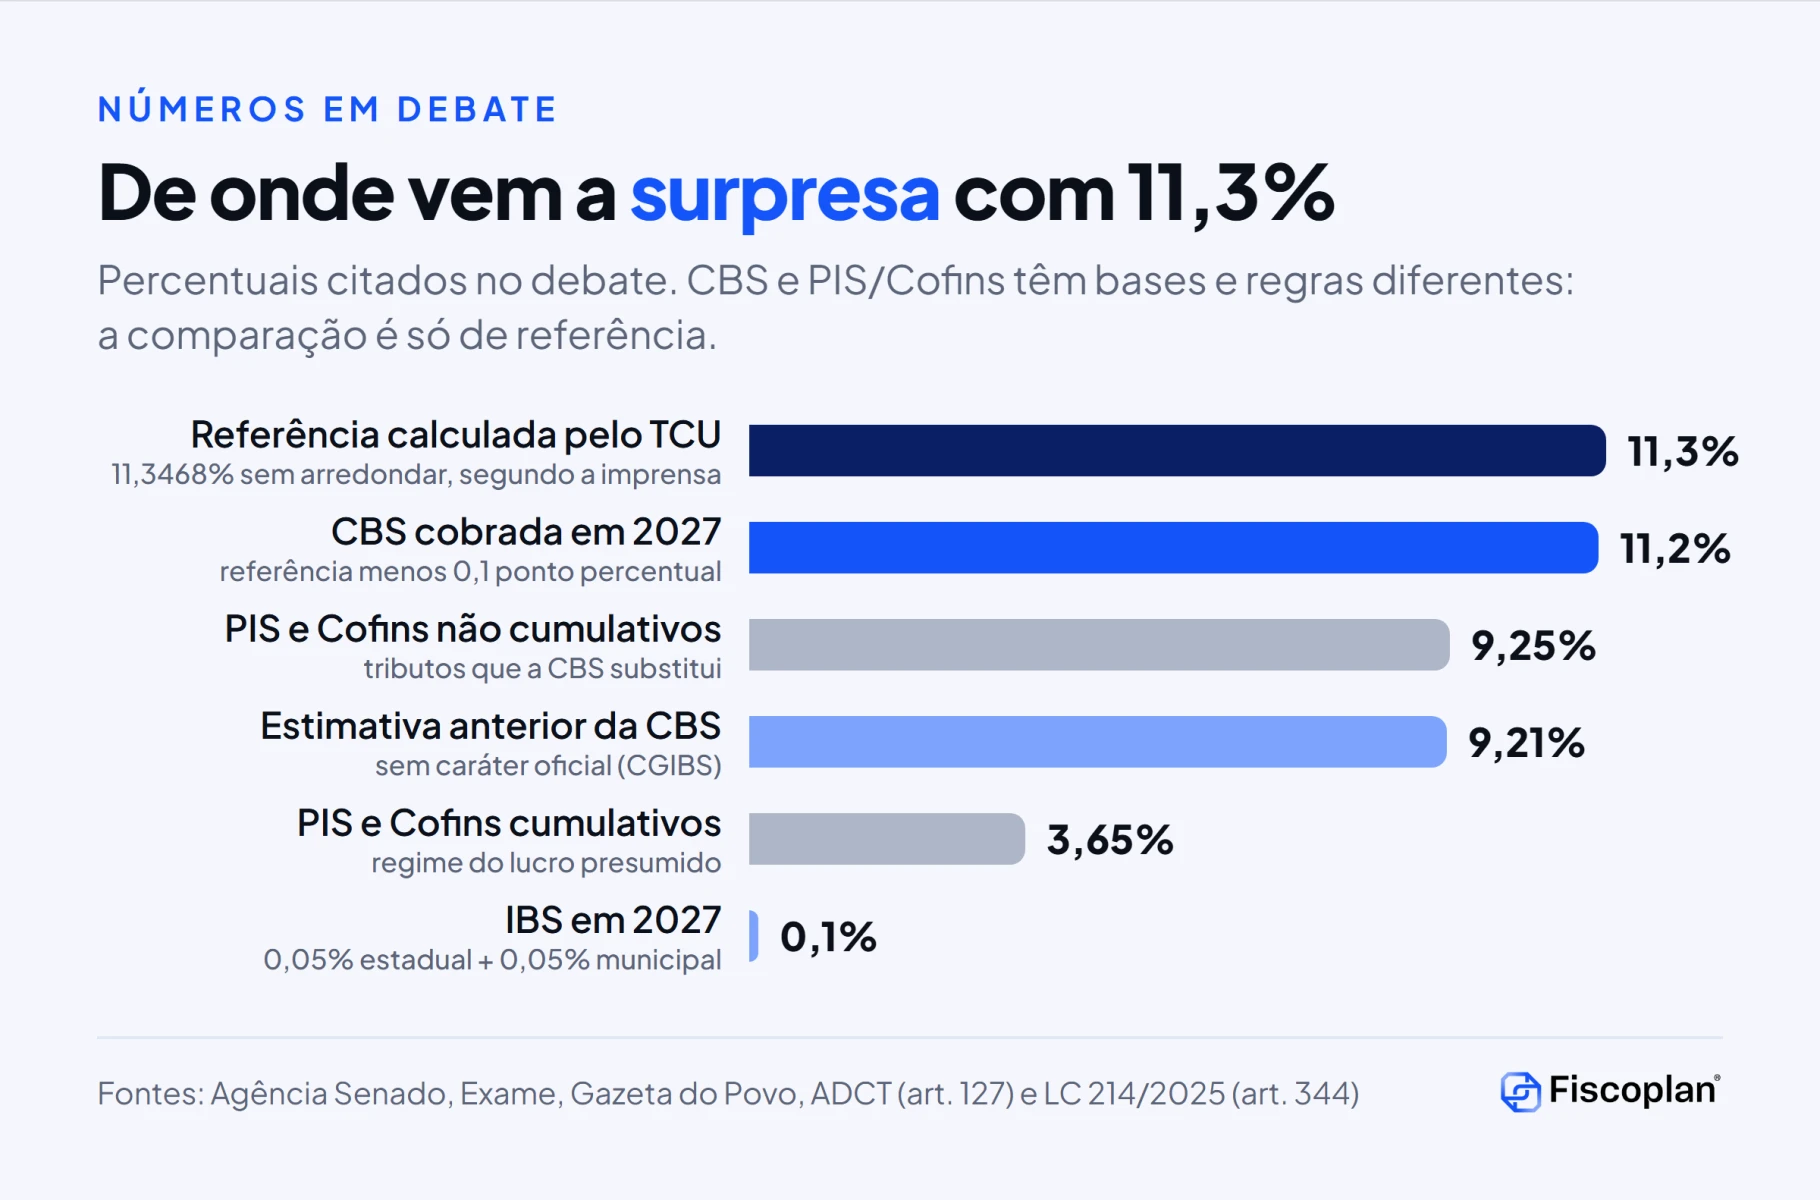
Na reunião da CAE de 3 de novembro, Braga afirmou: “Todos nós fomos pegos de surpresa com uma alíquota de 11,3% na CBS.” Em entrevista ao SBT News, reproduzida pela Gazeta do Povo, disse que o Senado não vai aprovar o percentual “com apoiamento automático”, e a reportagem registrou sua expectativa por uma taxa inferior a 11%.
Quem deve ser ouvido
Segundo a Agência Senado, a audiência deve reunir representantes do TCU, da Receita Federal, do Ministério da Fazenda, de secretarias estaduais de Fazenda e de entidades dos setores produtivos. A publicação de Renan Calheiros citada pela CNN Brasil fala em convidar o ministro da Fazenda, o presidente do TCU, tributaristas e representantes da sociedade.
CBS primeiro, IBS depois
O senador Esperidião Amin (PP-SC) pediu que o debate inclua o IBS, cuja soma com a CBS, segundo ele, pode superar 30%. Braga concordou, mas propôs começar pela CBS, porque a alíquota de referência do IBS ainda não foi definida. Vale lembrar que os 18,7% de IBS usados nessas contas são premissa sem caráter oficial, e não alíquota aprovada.
Propostas paralelas
Izalci Lucas anunciou ofício à Mesa sobre o rito da resolução, requerimento de informações ao Ministério da Fazenda e projeto de lei complementar com verificação anual da alíquota. Na TV Senado, em 9 de novembro, o senador disse estar preocupado com aumento de impostos. Essas iniciativas ainda não alteram a regra vigente e devem ser acompanhadas como sinal político, não como norma.
Na Exame, a pesquisadora Andressa Gomes, da FIPECAFI, apontou risco de aumento do custo de vida em setores como serviços e alimentação e lembrou que 11,3% é a alíquota de referência, distinta da efetiva de cada operação.
O que acontece se a alíquota da CBS não for votada a tempo
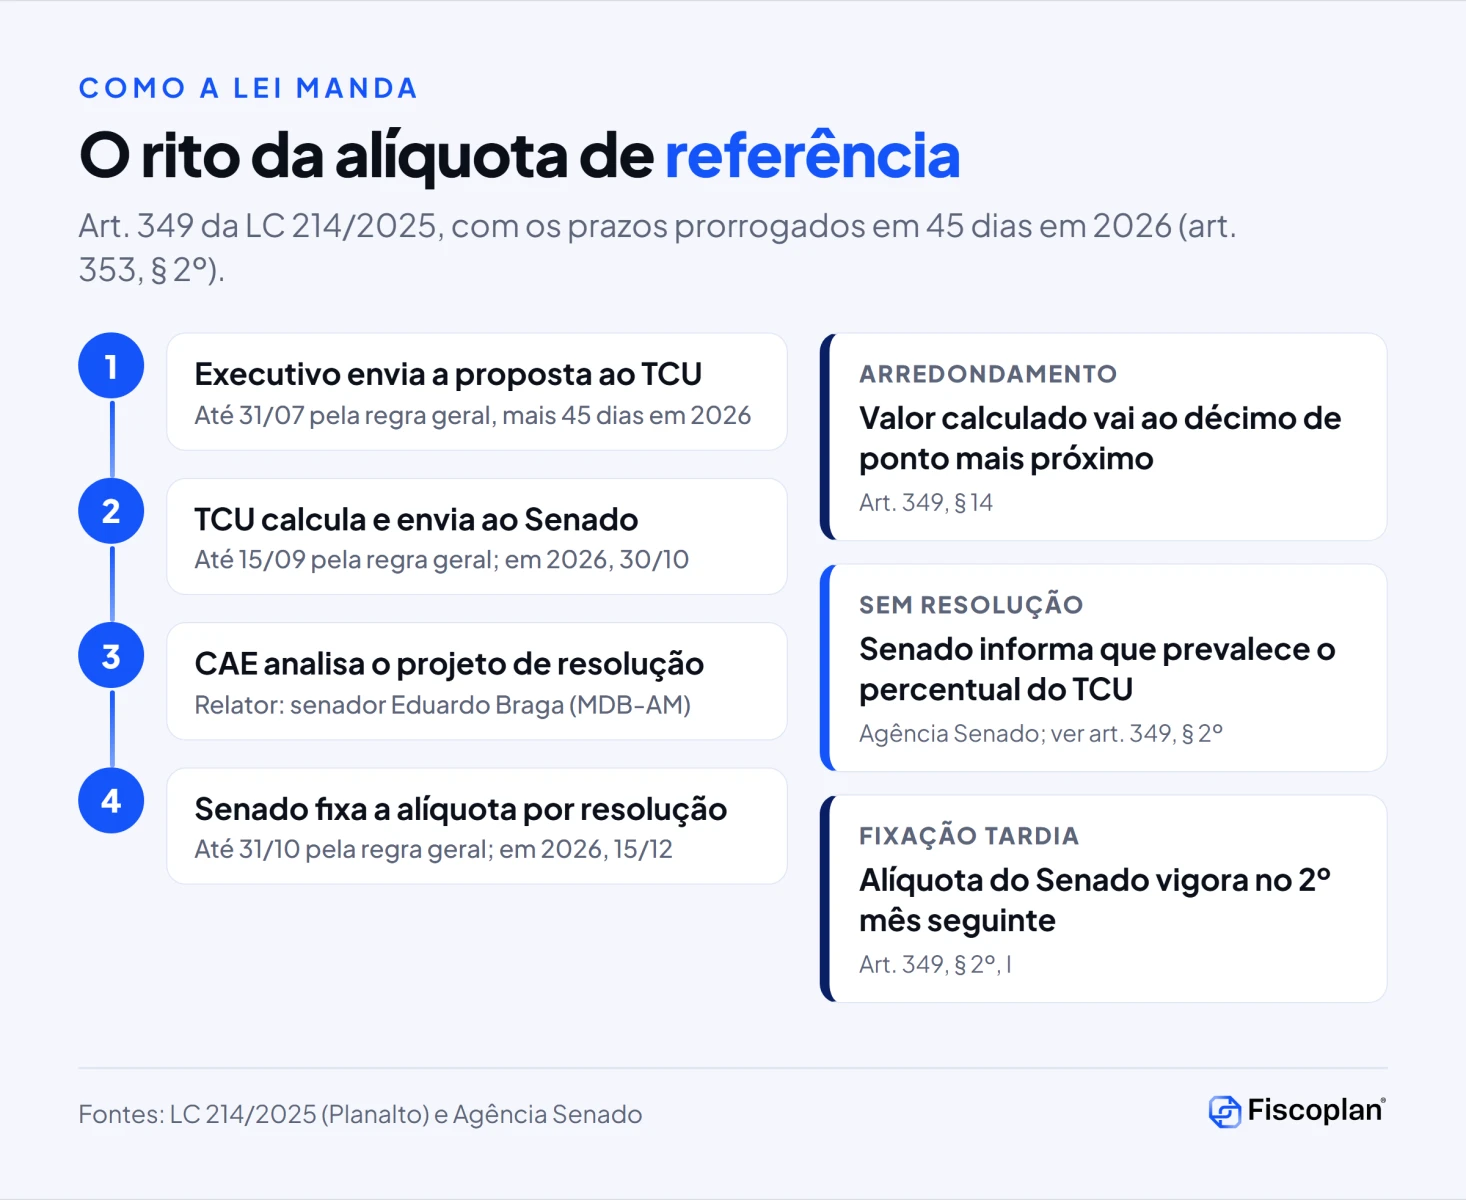
A Agência Senado afirmou, em 28 de outubro e em 3 de novembro, que, sem resolução no prazo, prevalece o percentual calculado pelo TCU. O fundamento legal está no art. 349, § 2º, da LC 214/2025, que prevê o uso das alíquotas de referência calculadas pelo TCU enquanto o Senado não fixar as suas.
O mesmo parágrafo estabelece duas condições para a fixação tardia: a alíquota do Senado passa a vigorar no início do segundo mês subsequente ao da fixação (inciso I) e deve ser observada a anterioridade anual do art. 150, III, “b”, da Constituição (inciso II).
Ponto de interpretação. O § 2º do art. 349 está redigido para a hipótese em que o prazo do Senado “ultrapasse” 22 de dezembro. Em 2026, com a prorrogação de 45 dias, o prazo cai em 15 de dezembro. A Agência Senado trata 15 de dezembro como prazo e, em outra matéria, menciona 22 de dezembro. Também não está claro, pelo texto lido, como a anterioridade anual do inciso II convive com uma eventual fixação no início de 2027.
Na avaliação da Fiscoplan, a premissa prudente para o planejamento é a informada pelo Senado: sem resolução, vale o cálculo do TCU. A leitura definitiva depende da redação da resolução e da prática do Senado.
Três cenários para planejar a alíquota da CBS
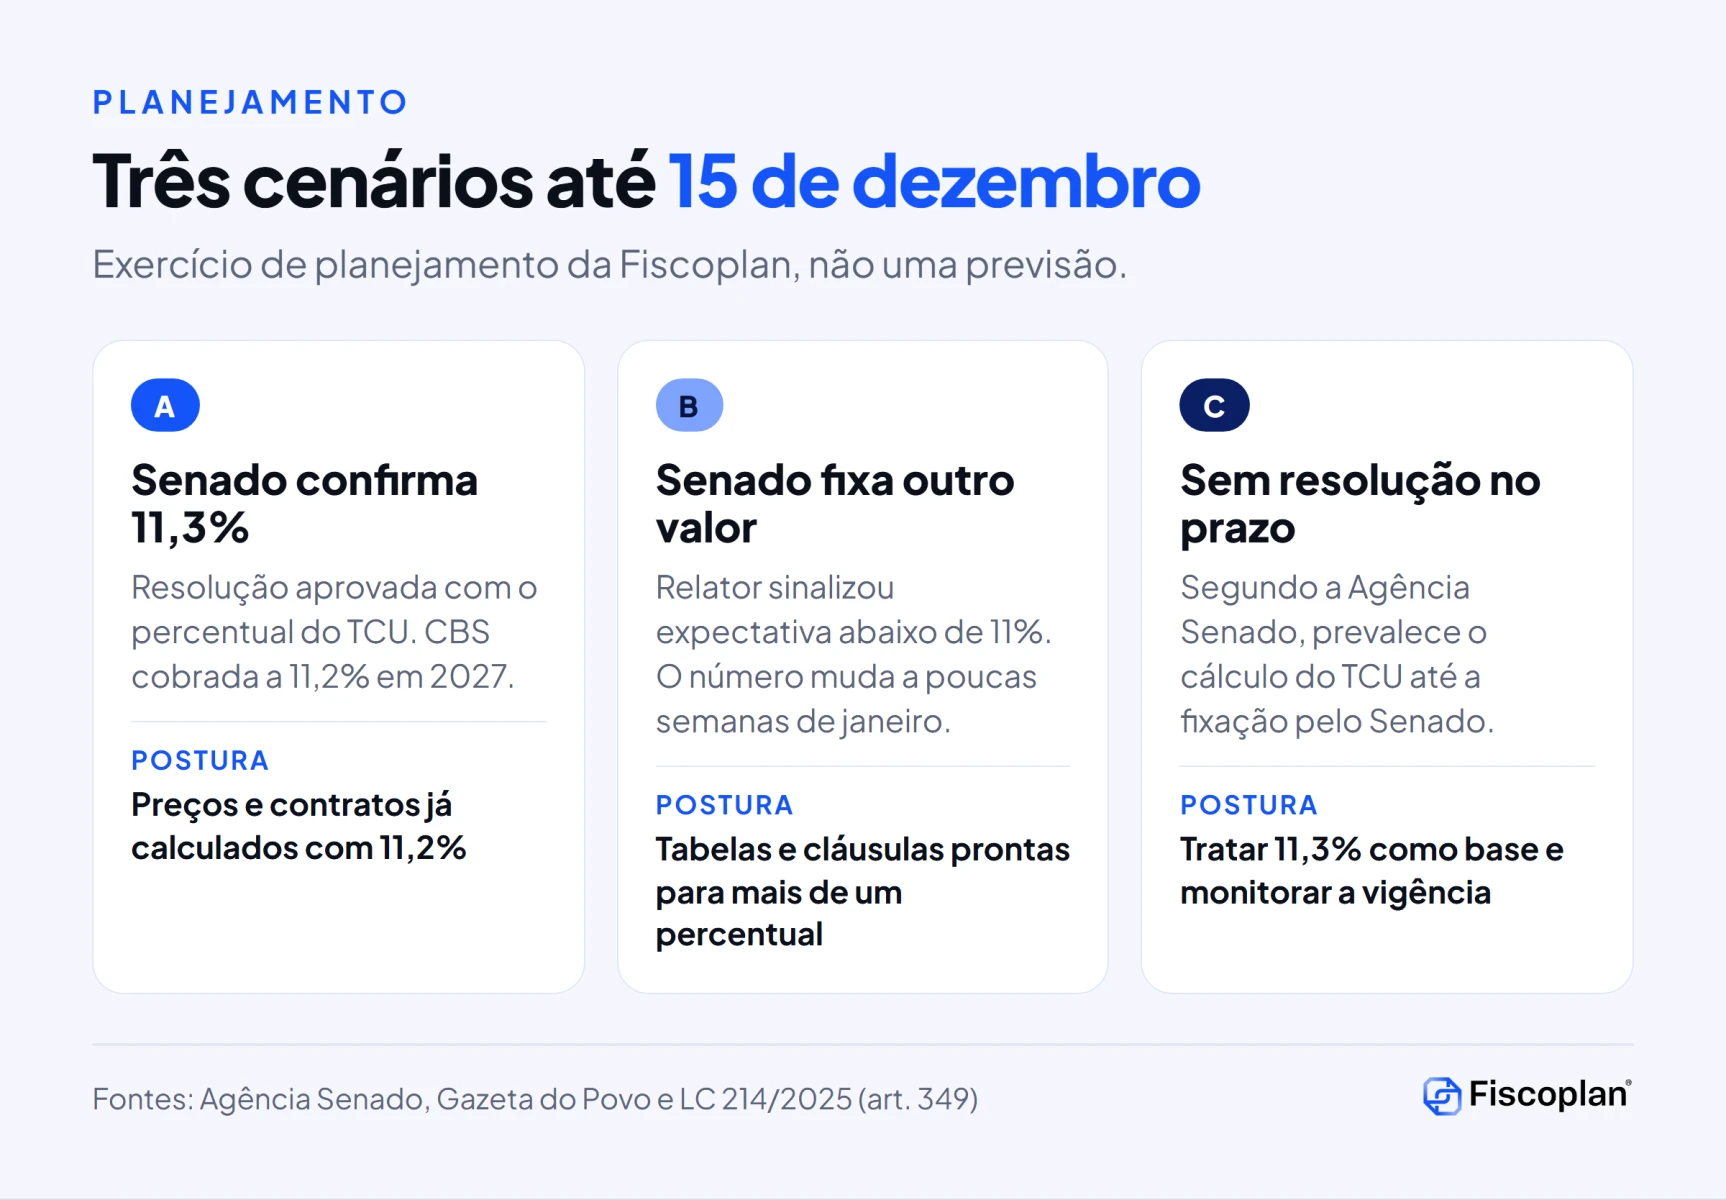
Os cenários abaixo são exercício de planejamento da Fiscoplan, não previsão. O objetivo é definir o que precisa estar pronto em cada hipótese.
Ver os cenários em tabela
| Cenário | O que aconteceria | Postura recomendada |
|---|---|---|
| A. Senado confirma 11,3% | Resolução aprovada com o percentual do TCU; CBS cobrada a 11,2% em 2027 | Preços, contratos e ERP calculados com 11,2% desde já |
| B. Senado fixa outro valor | Resolução com percentual diferente, a poucas semanas de janeiro | Tabelas e cláusulas preparadas para trocar o percentual sem renegociação |
| C. Sem resolução no prazo | Segundo o Senado, prevalece o cálculo do TCU até a fixação | Tratar 11,3% como base e monitorar quando uma alíquota posterior passaria a valer |
Na avaliação da Fiscoplan, o cenário A e o cenário C levam ao mesmo número de partida. O cenário B é o que exige mais preparo operacional, porque a mudança pode chegar na segunda quinzena de dezembro, período de fechamento, férias coletivas e emissão de tabelas de preço para o ano seguinte.
Riscos e pontos de atenção para as empresas
1. Prazo curto entre a resolução e a cobrança
Entre 15 de dezembro e 1º de janeiro há pouco mais de duas semanas. Qualquer mudança no percentual precisa chegar a cadastros, regras fiscais do ERP, emissores de documentos fiscais e tabelas comerciais nesse intervalo.
2. Divergências de datas
As fontes oficiais citam 15 e 22 de dezembro, e a data da primeira audiência aparece como 10 ou 11 de novembro. Decisões de precificação não devem se apoiar em uma única data sem conferir a tramitação diretamente no Senado.
3. A trava de 26,5%
A Agência Senado escreveu que, em 2033, o percentual de referência não poderá superar 26,5%. Pelo texto da LC 214/2025 lido nesta análise, o art. 475, §§ 10 e 11, trata do tema de outro modo: se a soma das alíquotas de referência estimadas para 2033 na avaliação quinquenal superar 26,5%, o Executivo deve enviar projeto de lei complementar com medidas para reduzir o percentual. É um gatilho legislativo, não um teto automático.
4. Revisão em 2030
O art. 368 prevê que a alíquota de referência da CBS de 2030 será reduzida se a média da receita da União com CBS e Imposto Seletivo em 2027 e 2028 superar o teto de referência. A revisão não gera restituição de anos anteriores. Uma alíquota alta em 2027 pode, portanto, ser corrigida para frente, mas não devolvida.
5. Pressão por adiamento
Entidades pediram em carta aberta o adiamento da cobrança efetiva da CBS para 2028. O calendário constitucional não foi alterado. Veja a análise em Adiamento da CBS para 2028: o que pede a carta aberta.
O que as empresas devem fazer agora: checklist da alíquota da CBS
- Simular a carga com 11,2%: recalcular preço, margem e fluxo de caixa de 2027 com a CBS efetiva de 11,2% e o IBS de 0,1%, por produto e por operação.
- Montar faixas de sensibilidade: rodar a mesma simulação com percentuais alternativos, para medir o impacto de cada 0,1 ponto que o Senado venha a mudar.
- Revisar contratos: incluir ou ajustar cláusulas de repasse de tributos, reequilíbrio e revisão de preço vinculadas à resolução do Senado. A frente de conformidade tributária da Fiscoplan apoia essa revisão.
- Parametrizar o ERP para troca rápida: deixar o percentual da CBS como parâmetro, não como valor fixo em regras, e testar a alteração antes de 15 de dezembro.
- Mapear operações com redução e regimes específicos: a redução de 0,1 ponto é proporcional nas operações com alíquota reduzida e não se aplica a combustíveis do regime específico.
- Levantar créditos de PIS e Cofins: a extinção das contribuições em 2027 exige inventário dos saldos e das teses ainda não aproveitadas. Veja como agir em créditos de PIS e Cofins antes de 2027 e na frente de recuperação de créditos tributários federais.
- Avaliar contratos com o setor público: o redutor de 44,16% para compras da administração pública direta, autarquias e fundações altera a formação de preço em licitações e contratos vigentes.
- Preparar a defesa contra erros de apuração: mudança de alíquota em cima da hora aumenta o risco de destaque incorreto e de autuação. Estruture a frente de defesa de autos de infração para o novo ambiente.
- Definir um responsável pela tramitação: acompanhar a pauta da CAE, o relatório de Eduardo Braga e a votação em plenário, com data de decisão interna em 15 de dezembro.
- Alinhar a folha e as obrigações acessórias: o fechamento de 2026 concentra mudanças fiscais e trabalhistas. Mantenha a conformidade previdenciária no mesmo cronograma.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre a alíquota da CBS
Qual é a alíquota da CBS para 2027?
O TCU aprovou, em 28 de outubro de 2026, alíquota de referência de 11,3% para a CBS em 2027. O valor ainda precisa ser fixado por resolução do Senado. Em 2027 e 2028, a Constituição reduz a alíquota da CBS em 0,1 ponto percentual, o que leva a 11,2% se a referência de 11,3% for mantida.
Até quando o Senado precisa fixar a alíquota da CBS?
Pela regra geral do art. 349 da LC 214/2025, o prazo seria 31 de outubro. Para 2026, o art. 353, § 2º, prorroga esse prazo em 45 dias, o que leva a 15 de dezembro de 2026, data informada pela Agência Senado. A mesma agência também menciona 22 de dezembro, data citada no § 2º do art. 349.
O que acontece se o Senado não aprovar a resolução no prazo?
Segundo a Agência Senado, prevalece o percentual calculado pelo TCU. O art. 349, § 2º, da LC 214/2025 prevê o uso das alíquotas calculadas pelo TCU enquanto o Senado não fixar as suas, e que a alíquota fixada depois passa a valer no início do segundo mês seguinte ao da fixação.
Quem é o relator da alíquota da CBS no Senado?
O senador Eduardo Braga (MDB-AM), indicado pelo presidente da Comissão de Assuntos Econômicos, senador Renan Calheiros (MDB-AL), para relatar o projeto de resolução.
Por que a alíquota de 11,3% foi questionada?
O percentual ficou acima da estimativa anterior de 9,21%, que não tinha caráter oficial. O relator disse que os senadores foram pegos de surpresa e a CAE aprovou audiência pública para discutir o cálculo e os impactos, com convite a TCU, Receita Federal, Ministério da Fazenda, secretarias estaduais de Fazenda e setores produtivos.
A alíquota da CBS cobrada em 2027 será 11,3%?
Não necessariamente. O parágrafo único do art. 127 do ADCT e o art. 347 da LC 214/2025 reduzem a alíquota da CBS em 0,1 ponto percentual em 2027 e 2028, exceto para combustíveis do regime específico. Com referência de 11,3%, a cobrança seria de 11,2%, mais o IBS de 0,1%.
Como o TCU calcula a alíquota de referência da CBS?
O art. 353 da LC 214/2025 manda estimar, para os anos-base de 2024 e 2025, a receita da CBS, do Imposto Seletivo e do IPI com as regras de 2027, e fixar a alíquota de forma que essa receita, em proporção do PIB, seja equivalente à média da receita de referência da União entre 2012 e 2021. O resultado é arredondado ao décimo de ponto mais próximo.
O que a empresa deve fazer antes de 15 de dezembro?
Simular a carga com 11,2% e com faixas alternativas, revisar cláusulas de repasse e reajuste, parametrizar o ERP para trocar o percentual rapidamente, mapear operações com redução de alíquota e créditos de PIS e Cofins e definir quem acompanha a votação no Senado.
Conclusão: a alíquota da CBS se decide em dezembro, o preparo é agora
O Senado tem a palavra final sobre a alíquota da CBS de 2027, mas o desenho legal limita a margem de manobra: a conta de neutralidade está na Constituição, o prazo vai até 15 de dezembro e, segundo o próprio Senado, a ausência de resolução mantém o cálculo de 11,3% do TCU. Para as empresas, isso significa partir de 11,2% de CBS efetiva e estar pronto para ajustar o número em poucos dias.
Quem simular a carga, ajustar contratos e parametrizar sistemas antes da votação reduz o risco de erro de destaque e de perda de margem em janeiro. A Fiscoplan acompanha a tramitação na CAE e atualizará este artigo quando houver relatório ou votação.
Nossa equipe simula a carga com 11,2% e com faixas alternativas, revisa cláusulas contratuais e estrutura o plano de adequação antes da decisão do Senado.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Presidência da República. Lei Complementar nº 214, de 16 de janeiro de 2025 (texto compilado), arts. 14, 18, 19, 344, 347, 349, 350, 353, 368 e 475. Consultado em 10/11/2026.
- Presidência da República. Constituição Federal, ADCT, arts. 126, 127 e 130, incluídos pela Emenda Constitucional nº 132/2023. Consultado em 10/11/2026.
- Agência Senado. Senado deve receber cálculo da CBS na próxima terça para definir alíquota. 03/11/2026.
- Rádio Senado. Comissão vai debater alíquota da CBS diante de preocupação com o percentual de 11,3%. 03/11/2026.
- Agência Senado. Reforma tributária: TCU calcula alíquota da CBS em 11,3% para 2027. 28/10/2026.
- Agência Senado. Reforma tributária: alíquota da CBS avança nesta semana. 26/10/2026.
- TV Senado. Izalci Lucas quer debater alíquota da CBS e impactos da Reforma Tributária. 09/11/2026.
- Gazeta do Povo. “Alíquota de 11,3% da CBS nos pegou de surpresa”, diz relator de proposta no Senado. 04/11/2026.
- Exame (Esfera Brasil). Alíquota da CBS será debatida na próxima semana pela CAE do Senado. 04/11/2026.
- CNN Brasil. Comissão do Senado confirma Eduardo Braga como relator da alíquota da CBS. 31/10/2026.
- CBIC. Senado abre discussão sobre alíquota de 11,3% da CBS e relator questiona cálculo do TCU. 04/11/2026.