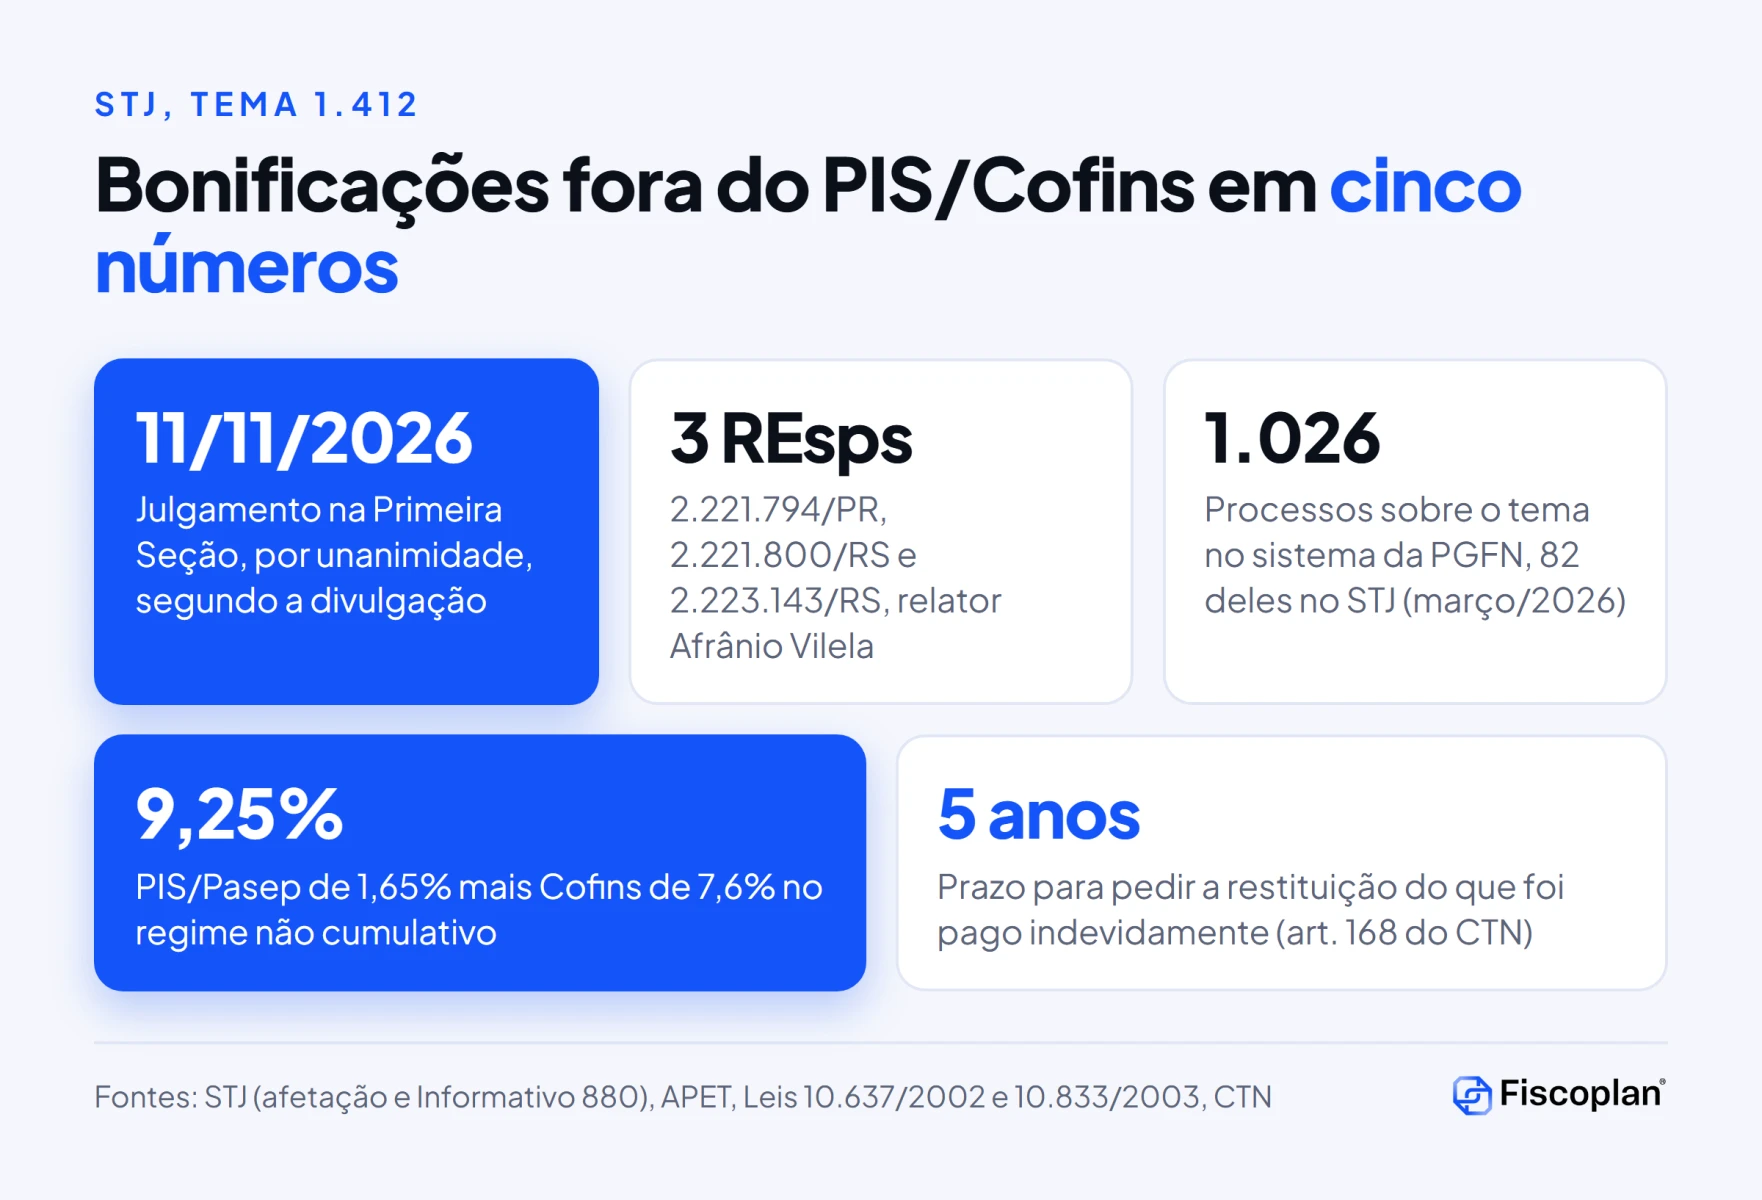
A Primeira Seção do Superior Tribunal de Justiça julgou em 11 de novembro de 2026 o Tema 1.412 dos recursos repetitivos e, segundo a divulgação da sessão, decidiu por unanimidade que descontos e bonificações concedidos por fornecedores ao varejista, quando vinculados à operação de compra e venda, não integram a base de cálculo do PIS/Pasep e da Cofins. A tese vale inclusive para descontos condicionados a contrapartidas comerciais, ponto que dividia as duas Turmas de Direito Público do tribunal.
Para varejistas, atacadistas e distribuidores que recebem verbas de fornecedores e recolheram PIS e Cofins sobre elas, o julgamento abre uma frente concreta de revisão da apuração e de recuperação dos últimos cinco anos. Ao mesmo tempo, a tese traz uma ressalva para bonificações em dinheiro, o acórdão ainda não foi publicado e a PGFN aguarda o texto para decidir se recorre. Este artigo reúne o que se sabe, o que ainda falta confirmar e o que fazer agora.
- O que o STJ decidiu no Tema 1.412
- Base legal: o que dizem as Leis 10.637 e 10.833
- Calendário do Tema 1.412
- A divergência entre as Turmas
- Quais verbas estão dentro e fora da tese
- Como recuperar o PIS/Cofins pago
- Riscos e pontos de atenção
- O que as empresas devem fazer agora
- Perguntas frequentes
- Referências e base legal
O que o STJ decidiu no Tema 1.412
O Tema 1.412 nasceu da afetação de três recursos especiais vindos do Tribunal Regional Federal da 4ª Região: REsp 2.221.794/PR, REsp 2.221.800/RS e REsp 2.223.143/RS, todos sob relatoria do ministro Afrânio Vilela. A questão submetida, conforme o Informativo de Jurisprudência nº 880 do STJ, foi “definir se as bonificações/descontos compõem a base de cálculo do PIS/COFINS, nos termos do art. 1º, § 3º, V, a, das Leis 10.637/2002 e 10.833/2003”.
Segundo a Rota da Jurisprudência, publicação da Associação Paulista de Estudos Tributários (APET), divulgada às 16h51 de 11 de novembro de 2026, a Primeira Seção fixou, por unanimidade, a tese de que descontos e bonificações concedidos pelo fornecedor ao varejista, vinculados à operação de compra e venda, ainda que condicionados a contrapartidas comerciais inerentes à formação do preço, constituem parcelas redutoras do custo de aquisição e não compõem a base de cálculo do PIS e da Cofins. A mesma tese ressalva as bonificações em dinheiro efetivamente percebidas que representem ingresso patrimonial novo, positivo e definitivo.
| Ponto | O que foi divulgado | Fontes |
|---|---|---|
| Órgão e data | Primeira Seção do STJ, 11/11/2026 | APET (Rota da Jurisprudência), Tributário nos Bastidores, Brasil em Folhas, Oliveira & Carvalho |
| Relator | Ministro Afrânio Vilela | STJ (afetação), APET, Tributário nos Bastidores, Brasil em Folhas |
| Votação | Unânime | APET, Tributário nos Bastidores, Brasil em Folhas |
| Regra geral | Descontos e bonificações vinculados à compra e venda são redutores do custo de aquisição, inclusive os condicionados | Todas as fontes pós-julgamento |
| Ressalva | Bonificações em dinheiro com ingresso patrimonial novo, positivo e definitivo | APET, Tributário nos Bastidores, Brasil em Folhas |
| Modulação | Não houve, segundo os relatos da sessão | Tributário nos Bastidores, Brasil em Folhas |
| Fazenda | PGFN aguardará o acórdão para avaliar recurso | Brasil em Folhas |
Ainda sem confirmação oficial: até a manhã de 12 de novembro de 2026, a página do Tema 1.412 no sistema de repetitivos do STJ mostrava a situação “Afetado”, sem data de julgamento nem tese, com última atualização em 28 de julho de 2026, e não localizamos notícia do próprio tribunal sobre a sessão. A tese acima vem das fontes que acompanharam o julgamento. Confira o texto oficial do acórdão antes de alterar apuração, provisões ou pedidos de restituição.
O tamanho da controvérsia ajuda a medir o impacto. Na notícia da afetação, de 13 de março de 2026, o STJ informou que havia 1.026 processos sobre o tema no sistema da Procuradoria-Geral da Fazenda Nacional, 82 deles já no próprio STJ. Todos os processos pendentes com recurso especial ou agravo em recurso especial sobre a matéria foram suspensos desde a afetação.
Base legal: o que dizem as Leis 10.637 e 10.833
O Tema 1.412 trata do PIS/Pasep e da Cofins no regime não cumulativo, disciplinados pelas Leis 10.637/2002 e 10.833/2003. As duas leis têm estrutura idêntica no art. 1º, e a discussão gira em torno de três comandos.
| Dispositivo | Texto (Planalto) | Relevância para o Tema 1.412 |
|---|---|---|
| Art. 1º, caput (Leis 10.637 e 10.833) | As contribuições incidem “sobre o total das receitas auferidas no mês pela pessoa jurídica” | O fato gerador é a receita; a pergunta é se a bonificação recebida é receita |
| Art. 1º, § 1º | O total das receitas compreende a receita bruta do art. 12 do Decreto-Lei 1.598/1977 e as demais receitas | Base usada pela Segunda Turma para tributar |
| Art. 1º, § 3º, V, “a” | Não integram a base as receitas referentes a “vendas canceladas e aos descontos incondicionais concedidos” | Dispositivo indicado na questão submetida |
| Art. 2º, caput | Alíquotas de 1,65% (PIS/Pasep) e 7,6% (Cofins) | Soma de 9,25% sobre cada real tributado indevidamente |
| DL 1.598/1977, art. 12, IV | Receita bruta compreende “as receitas da atividade ou objeto principal” não compreendidas nos incisos I a III | Fundamento da tese fazendária |
| DL 1.598/1977, art. 12, § 1º, II | A receita líquida é a receita bruta diminuída de “descontos concedidos incondicionalmente” | Lógica contábil do desconto incondicional na ótica do vendedor |
Note que a lei exclui expressamente os descontos incondicionais concedidos, isto é, a ótica de quem vende. O debate do Tema 1.412 é outro: o que acontece do lado de quem compra e recebe o desconto ou a bonificação, sobretudo quando o benefício depende de uma condição, como meta de volume, exposição de produtos ou campanha promocional.
A Primeira Turma respondeu que esse valor não é receita do varejista, mas redução do custo da mercadoria. É a mesma lógica do conceito de receita adotado pelo STF, citado no precedente de 2023 do STJ: receita exige ingresso financeiro novo, positivo e definitivo. A tese do Tema 1.412, pelo que foi divulgado, adotou essa leitura e reservou a tributação apenas para a bonificação em dinheiro que cumpra esse requisito.
Calendário do Tema 1.412
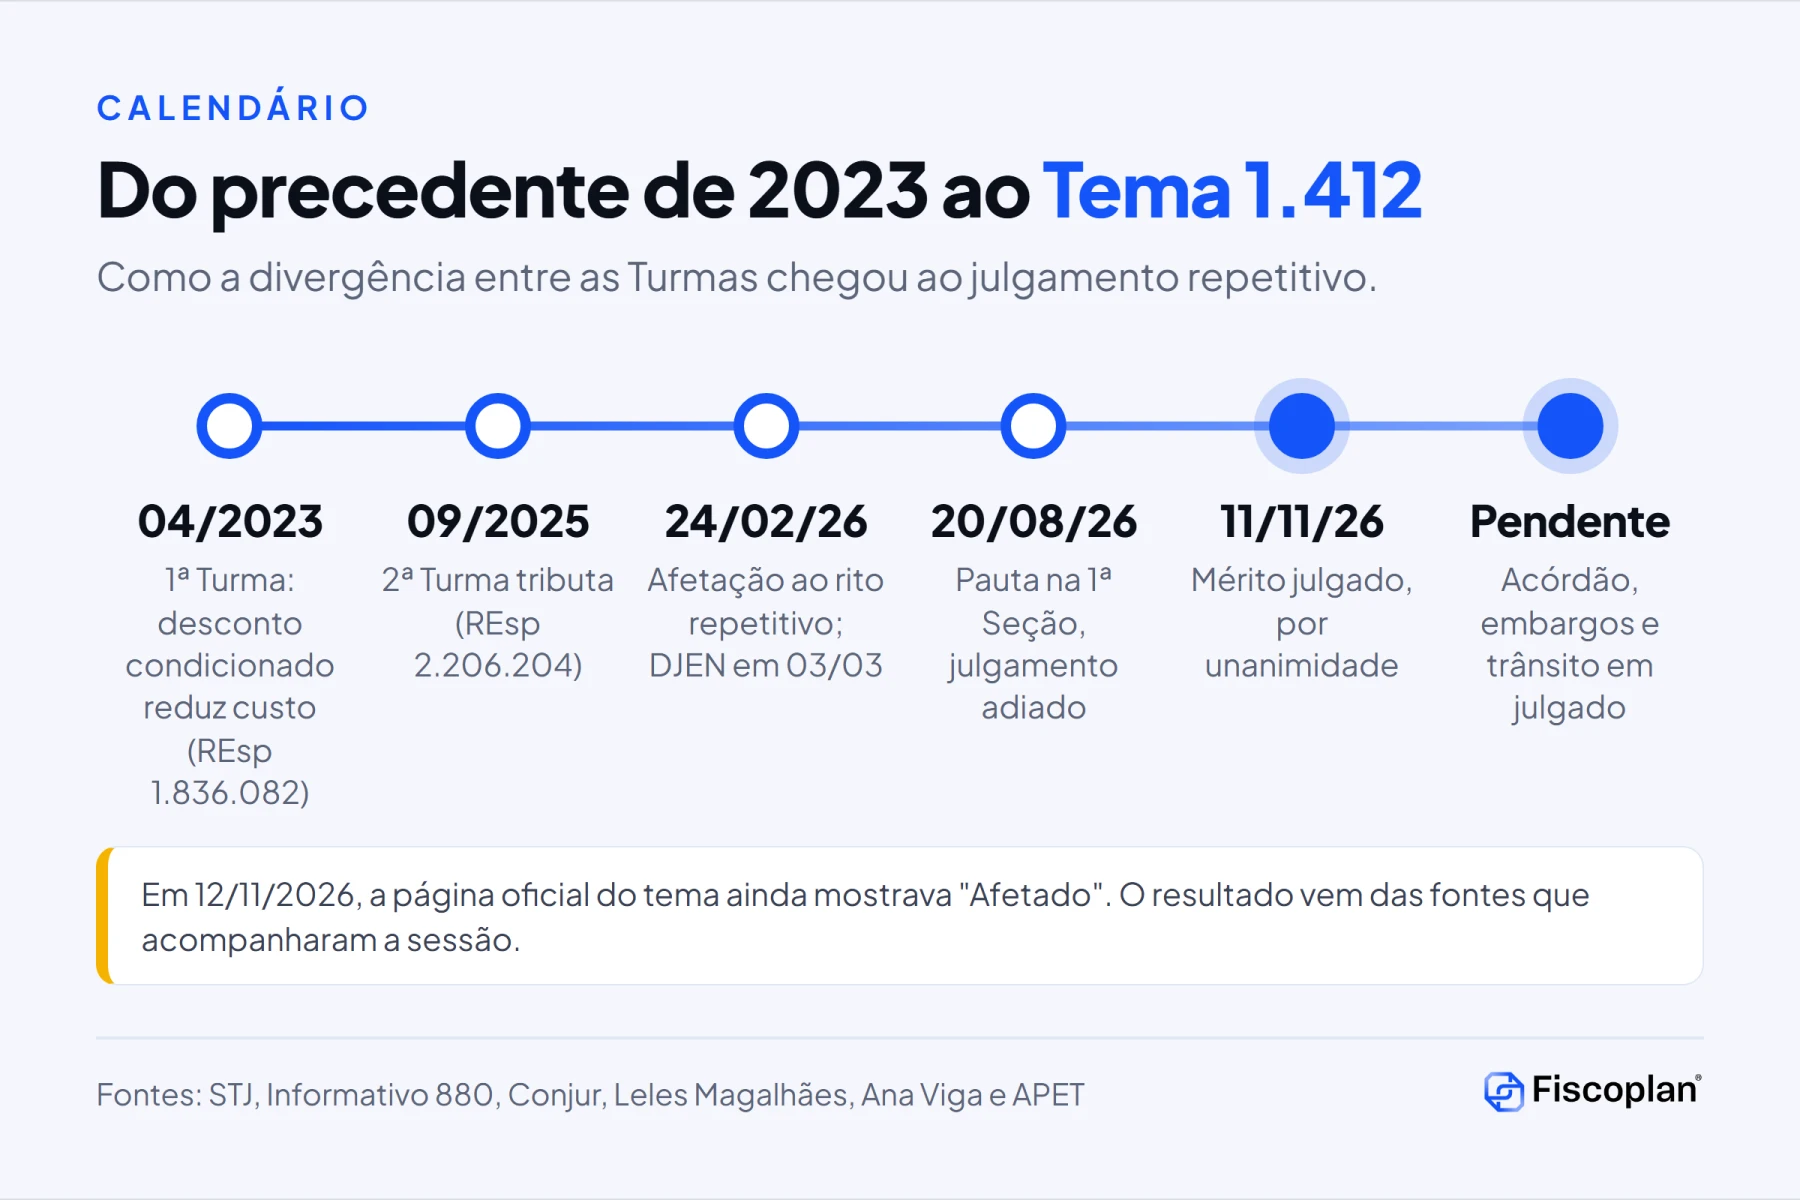
O caminho até o julgamento foi longo e teve uma virada no meio. Além da divergência entre as Turmas, o processo chegou a ser pautado para agosto e só foi decidido em novembro.
Ver o calendário em tabela
| Data | Evento | Fonte |
|---|---|---|
| 11/04/2023 | Primeira Turma julga o REsp 1.836.082/SE (relatora ministra Regina Helena Costa): descontos condicionados são redutores do custo de aquisição | STJ (notícia de 21/06/2023), Conjur, Leles Magalhães |
| 24/09/2025 | Segunda Turma julga o REsp 2.206.204/SP em sentido favorável à tributação | Conjur, Leles Magalhães |
| 18 a 24/02/2026 | Sessão eletrônica da Primeira Seção afeta os três REsps ao rito repetitivo | STJ (página do tema e Informativo 880) |
| 03/03/2026 | Acórdão de afetação publicado no DJEN; suspensão nacional dos processos | STJ (Informativo 880) |
| 13/03/2026 | STJ divulga a afetação: 1.026 processos no sistema da PGFN, 82 no STJ | STJ |
| 22/04/2026 | Segunda Turma, no AgInt no REsp 2.183.233/RS, decide contra a incidência | Conjur, Leles Magalhães |
| 20/08/2026 | Data de pauta na Primeira Seção; julgamento adiado sem nova data, segundo a divulgação | Conjur, Leles Magalhães, Ana Viga |
| 11/11/2026 | Primeira Seção julga o mérito, por unanimidade | APET, Tributário nos Bastidores, Brasil em Folhas |
| A definir | Publicação do acórdão, eventuais embargos e trânsito em julgado | Pendente |
A Fiscoplan já havia sinalizado o tema entre as teses a acompanhar em STJ pauta recursos repetitivos tributários para 20 de agosto. O adiamento daquela sessão, relatado pela consultoria Ana Viga com base em certidão da secretaria, explica por que o julgamento só ocorreu agora.
A divergência entre as Turmas que o Tema 1.412 encerra
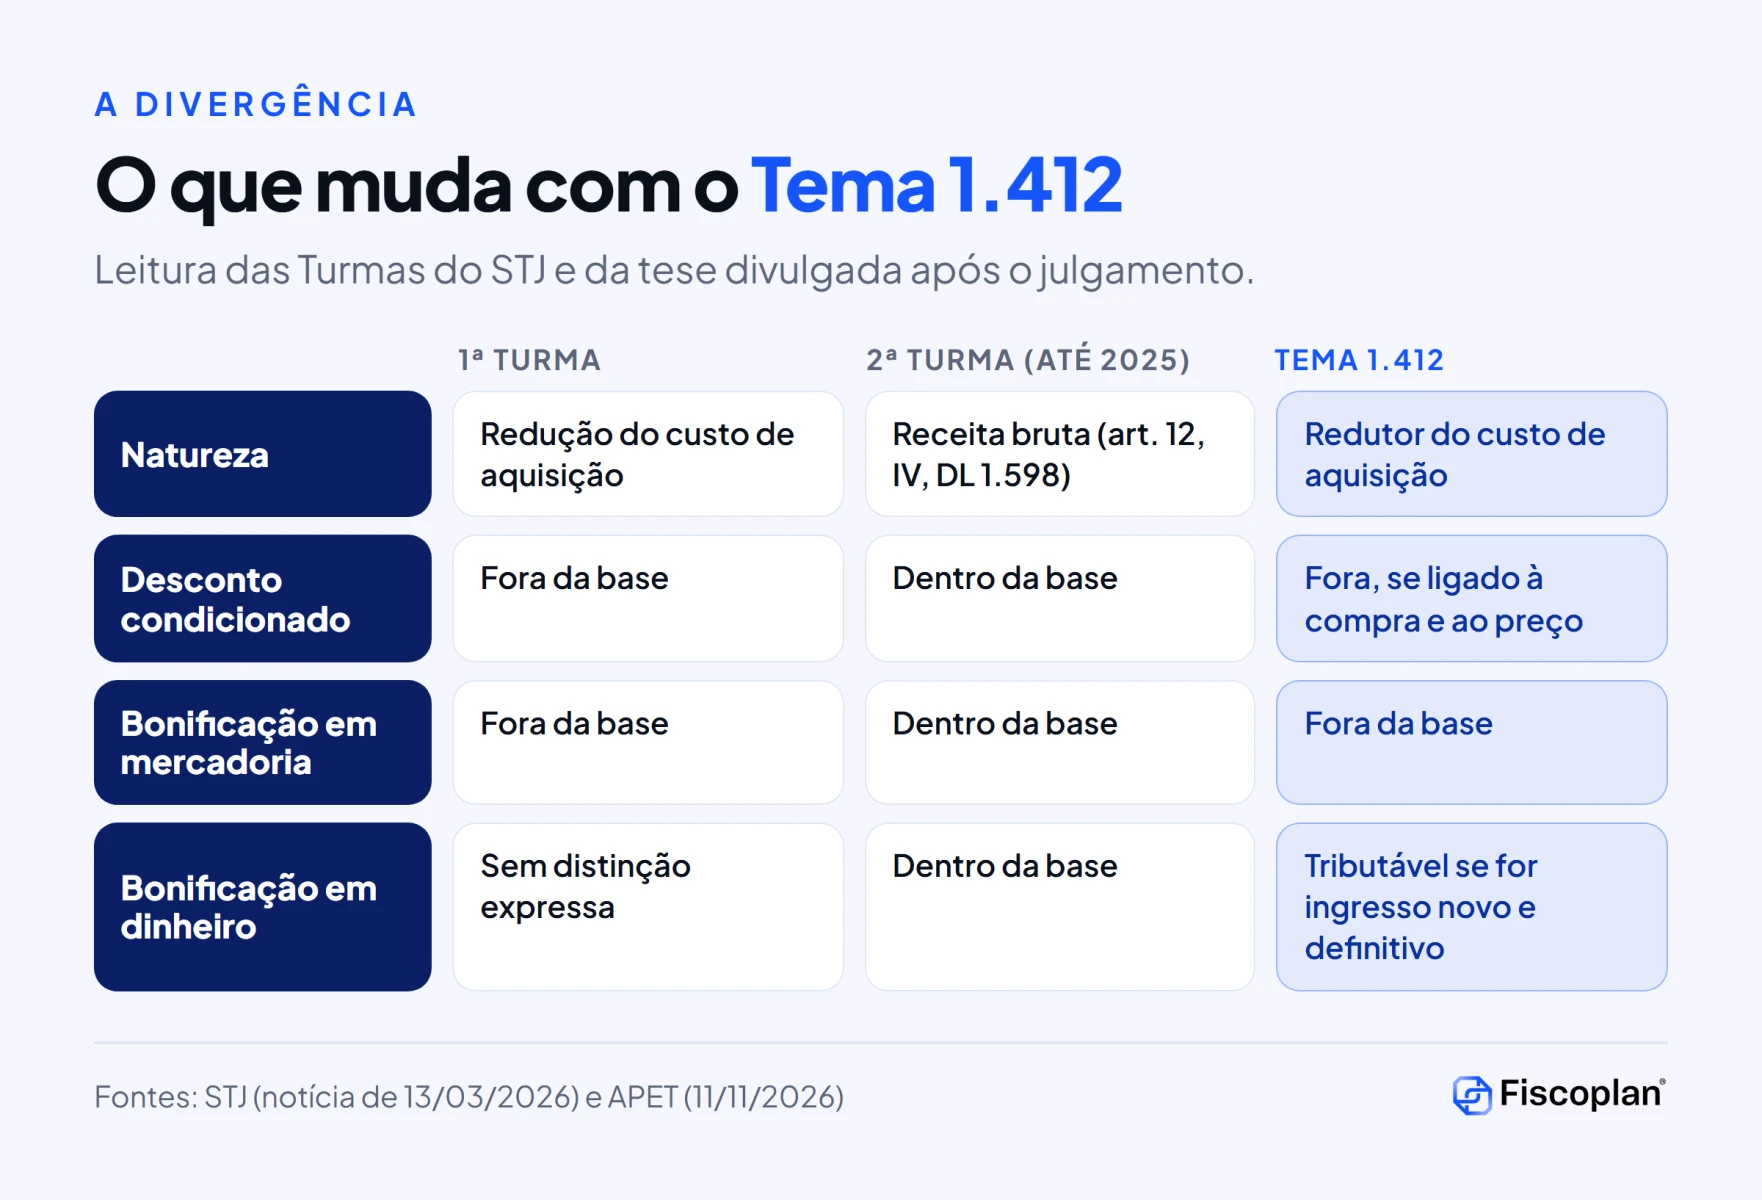
A notícia do STJ sobre a afetação resume o conflito. Para a Primeira Turma, bonificações e descontos concedidos pelo fornecedor, inclusive os condicionados, não integram a base de cálculo do PIS/Pasep e da Cofins do varejista. Para a Segunda Turma, descontos condicionados e bonificações deveriam integrar a base, por constituírem receita bruta, na forma do art. 12, IV, do Decreto-Lei 1.598/1977.
| Critério | Leitura da Primeira Turma | Leitura da Segunda Turma (até 2025) | Tema 1.412 (divulgação) |
|---|---|---|---|
| Natureza da verba | Redução do custo de aquisição | Receita bruta do varejista | Redutor do custo de aquisição |
| Desconto condicionado | Fora da base | Dentro da base | Fora da base, se vinculado à compra e venda e à formação do preço |
| Bonificação em mercadoria | Fora da base | Dentro da base | Fora da base |
| Bonificação em dinheiro | Sem distinção expressa na notícia | Dentro da base | Tributável se for ingresso patrimonial novo, positivo e definitivo |
| Fundamento | Conceito de receita (ingresso novo e definitivo) | Art. 12, IV, DL 1.598/1977 | Conceito de receita |
Divergência entre fontes: o artigo de opinião publicado no Conjur em 19 de agosto de 2026 e o escritório Leles Magalhães apontam que a própria Segunda Turma mudou de posição em 22 de abril de 2026, no AgInt no REsp 2.183.233/RS. Já textos de março de 2026 e a notícia do STJ sobre a afetação descrevem a Segunda Turma como favorável à tributação. As duas leituras são compatíveis no tempo, mas não verificamos o acórdão de abril. Na prática, o resultado unânime de 11 de novembro torna esse ponto secundário.
Brasil em Folhas atribui ao relator o argumento de que campanhas promocionais, exposição em gôndolas e centralização logística integram a formação do preço, e de que a classificação do desconto como condicional ou incondicional na nota fiscal seria irrelevante. É um relato de imprensa, ainda sem o voto publicado, mas indica a amplitude que a tese pode ter para as verbas comerciais do varejo.
Quais verbas estão dentro e fora do Tema 1.412
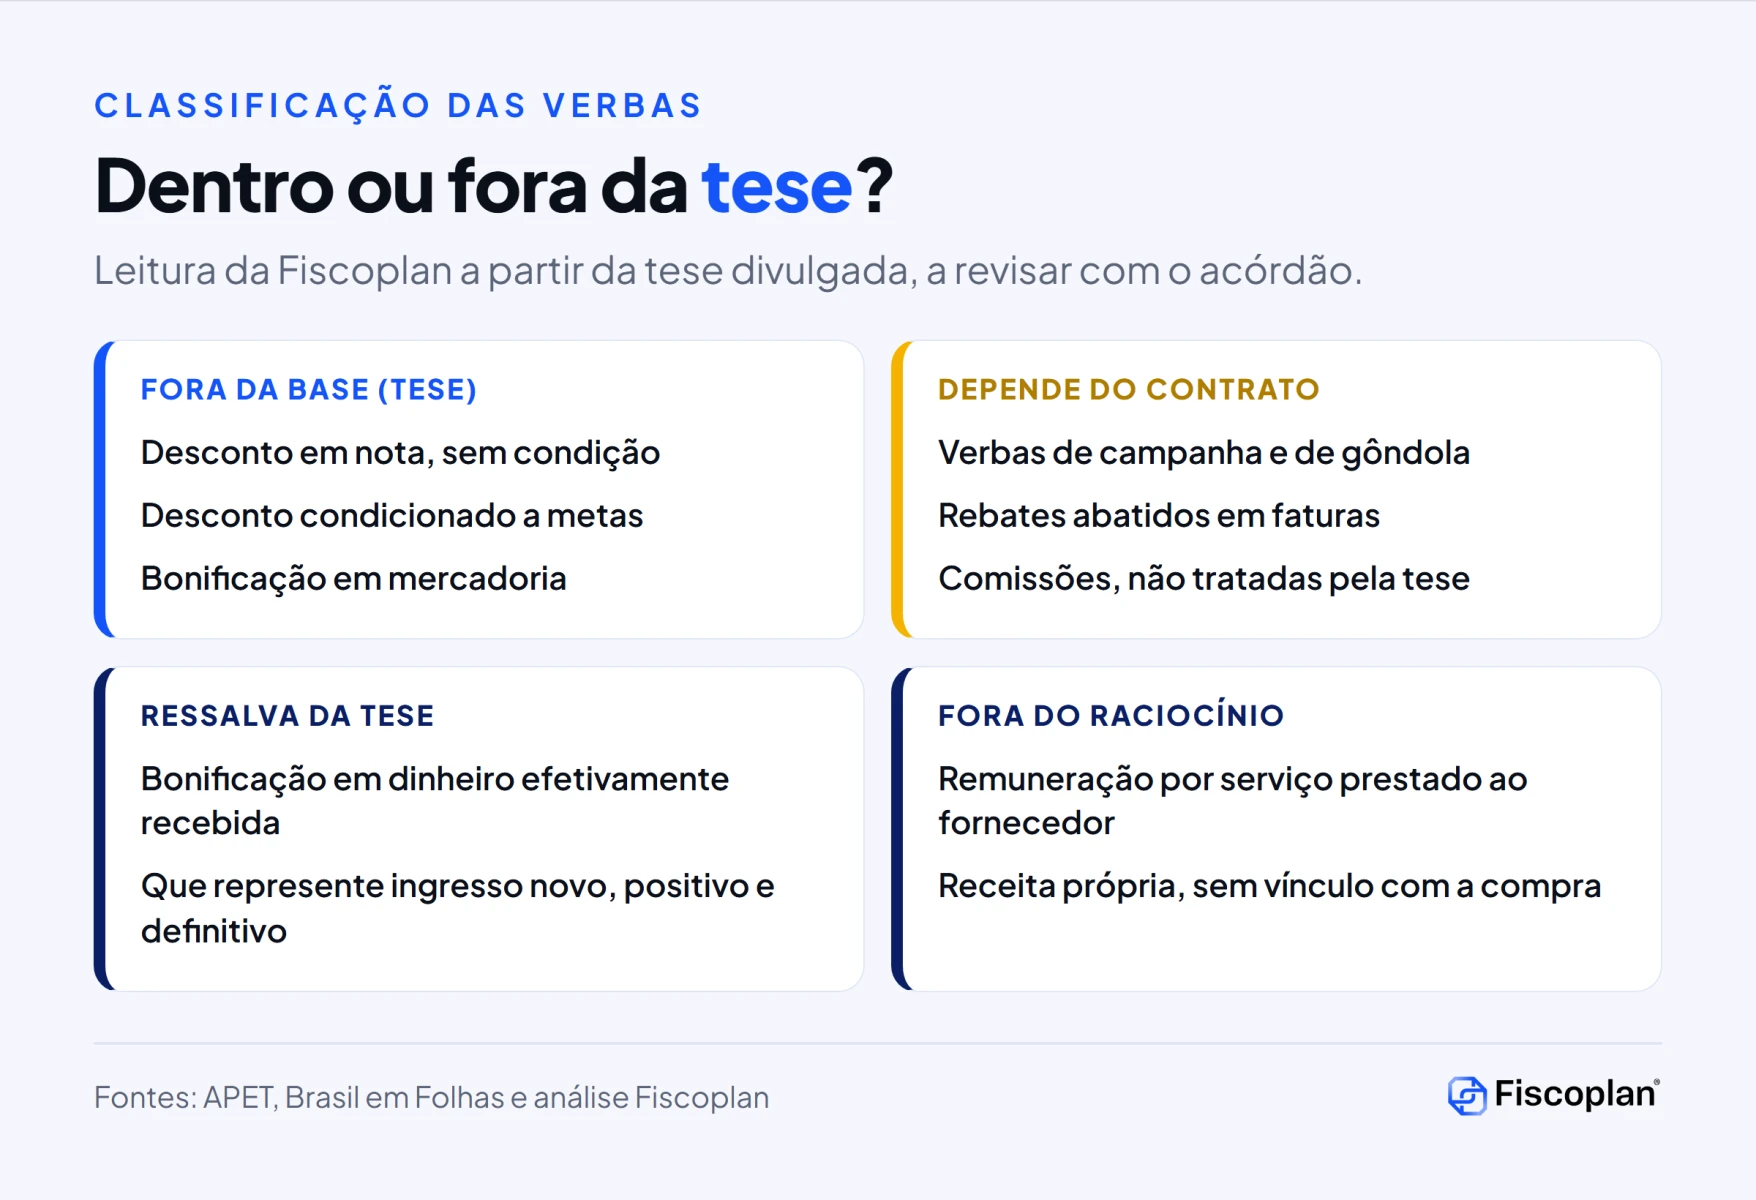
O ponto mais sensível para a empresa não é a tese em abstrato, e sim a classificação de cada verba recebida. Contratos de fornecimento costumam misturar descontos em nota, bonificações em mercadoria, rebates por meta, verbas de exposição e pagamentos em dinheiro. O quadro abaixo é a leitura da Fiscoplan sobre como o texto divulgado alcança cada tipo, a ser revista quando o acórdão for publicado.
| Verba recebida do fornecedor | Leitura à luz do Tema 1.412 (análise Fiscoplan) | Grau de segurança |
|---|---|---|
| Desconto destacado na nota de compra, sem condição | Redutor do custo; não é receita | Alto |
| Desconto condicionado a meta de volume ou prazo | Redutor do custo, se vinculado à compra e à formação do preço | Alto, pela tese divulgada |
| Bonificação em mercadoria vinculada a compras | Redutor do custo | Alto, pela tese divulgada |
| Verbas de campanha, exposição em gôndola ou enxoval, abatidas em compras | Tendem a ser redutoras do custo, segundo o relato do voto | Médio, depende do acórdão e do contrato |
| Bonificação paga em dinheiro, sem vínculo com compra | Pode ser receita tributável pela ressalva da tese | Baixo, ponto de maior disputa |
| Remuneração por serviço prestado ao fornecedor (por exemplo, propaganda contratada à parte) | Fora do raciocínio da tese; é receita de serviço | Exige análise caso a caso |
| Comissões sobre vendas diretas do fornecedor | Não tratadas pela tese divulgada | Exige análise caso a caso |
O critério prático que se extrai da tese é o vínculo: a verba deve estar ligada à operação de compra e venda e às contrapartidas comerciais que formam o preço. Quanto mais o pagamento se parece com remuneração por um serviço autônomo, ou com dinheiro que entra no caixa sem relação com uma compra, maior o risco de ficar na ressalva.
Documentação decide: a mesma verba pode estar dentro ou fora da tese conforme o contrato, a forma de liquidação (abatimento em fatura, nota de bonificação, depósito) e o registro contábil. Antes de recuperar, organize contratos, acordos comerciais, notas de bonificação e lançamentos por fornecedor. Em 2023, a Fiscoplan já mostrou como o CARF analisou bonificações a partir desses documentos em decisão do CARF sobre PIS e Cofins em bonificações e descontos.
Há ainda um efeito colateral que merece atenção no regime não cumulativo. Se a verba é tratada como redutora do custo de aquisição, a empresa deve avaliar a coerência entre esse tratamento e a base dos créditos tomados sobre as compras. Na avaliação da Fiscoplan, a revisão precisa olhar os dois lados da apuração, débitos e créditos, para que a recuperação não crie uma contingência nova.
Como recuperar o PIS/Cofins pago com base no Tema 1.412
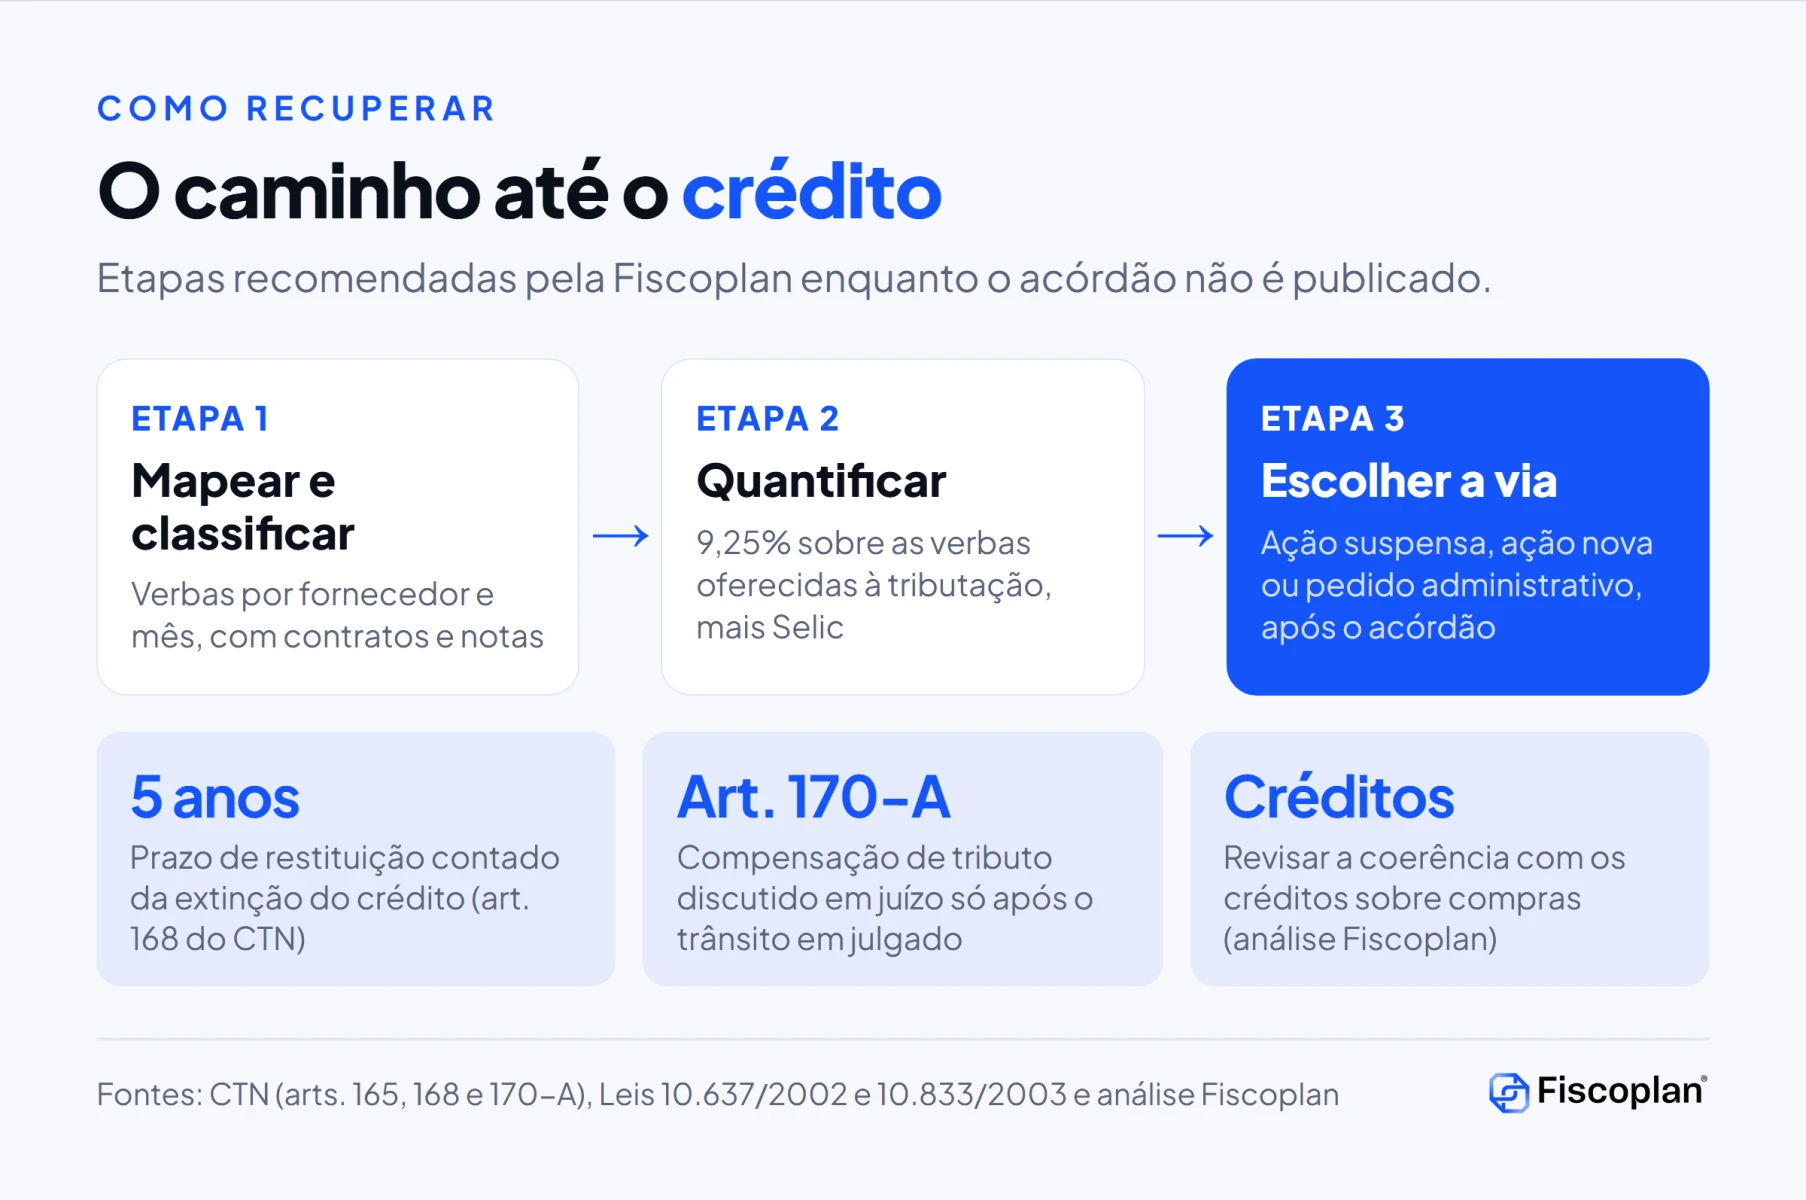
O Código Tributário Nacional garante a restituição de tributo pago indevidamente (art. 165, I) e fixa o prazo: “O direito de pleitear a restituição extingue-se com o decurso do prazo de 5 (cinco) anos” (art. 168), contados da extinção do crédito tributário. Em novembro de 2026, isso significa que os recolhimentos mais antigos começam a sair da janela mês a mês.
A via de recuperação depende da situação de cada empresa:
| Situação | Caminho provável | Atenção |
|---|---|---|
| Empresa com ação judicial suspensa pelo tema | Aguardar a aplicação da tese ao caso após a publicação do acórdão | Compensação só após o trânsito em julgado (art. 170-A do CTN) |
| Empresa sem ação, que recolheu sobre as verbas | Avaliar ação própria ou pedido administrativo, após a publicação do acórdão | Prazo de 5 anos corre mês a mês; a Receita pode resistir até se adequar à tese |
| Empresa que já excluía as verbas da base | Documentar a classificação e revisar a exposição da ressalva em dinheiro | Autuações em curso podem ser revistas com base na tese |
| Empresa autuada por excluir bonificações | Usar o Tema 1.412 na defesa administrativa ou judicial | Verificar se a verba autuada está fora da ressalva |
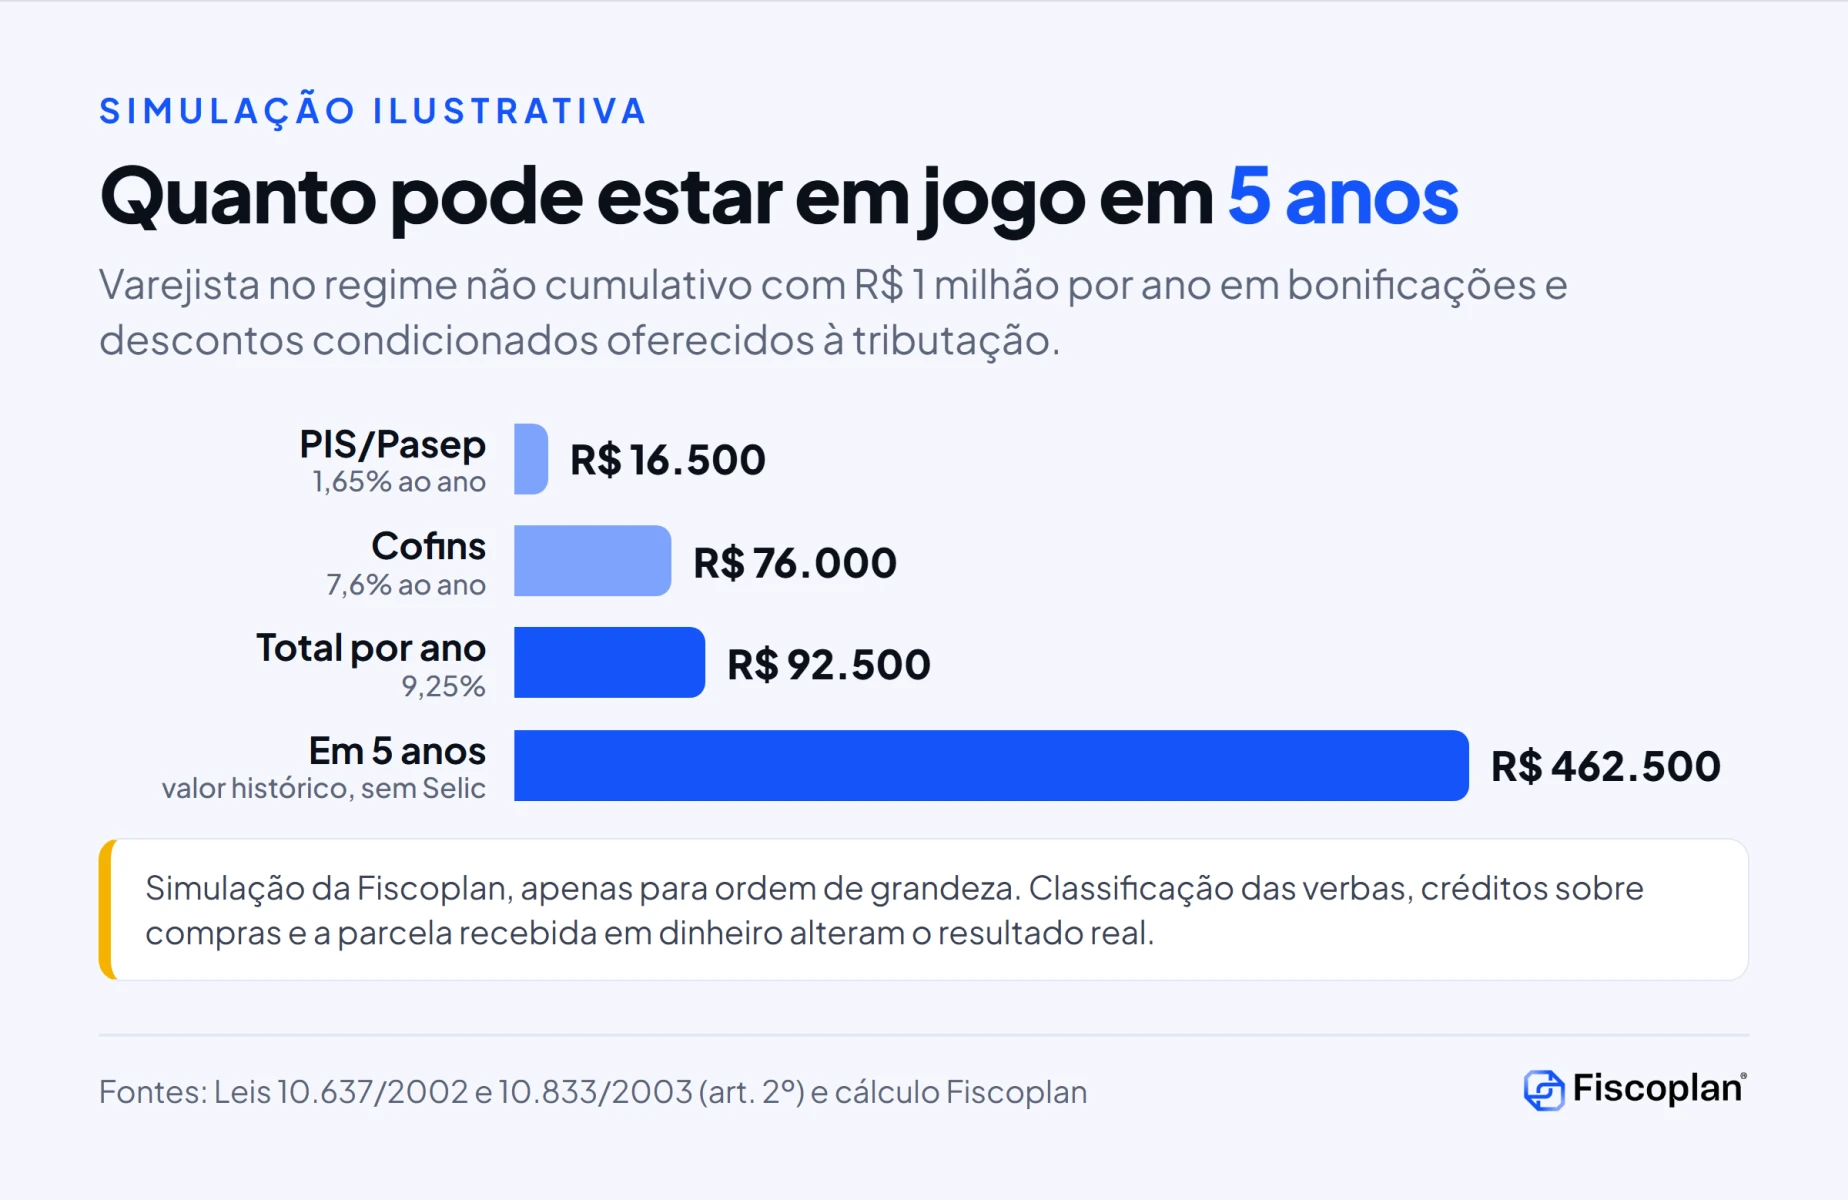
Exemplo de cálculo (simulação ilustrativa)
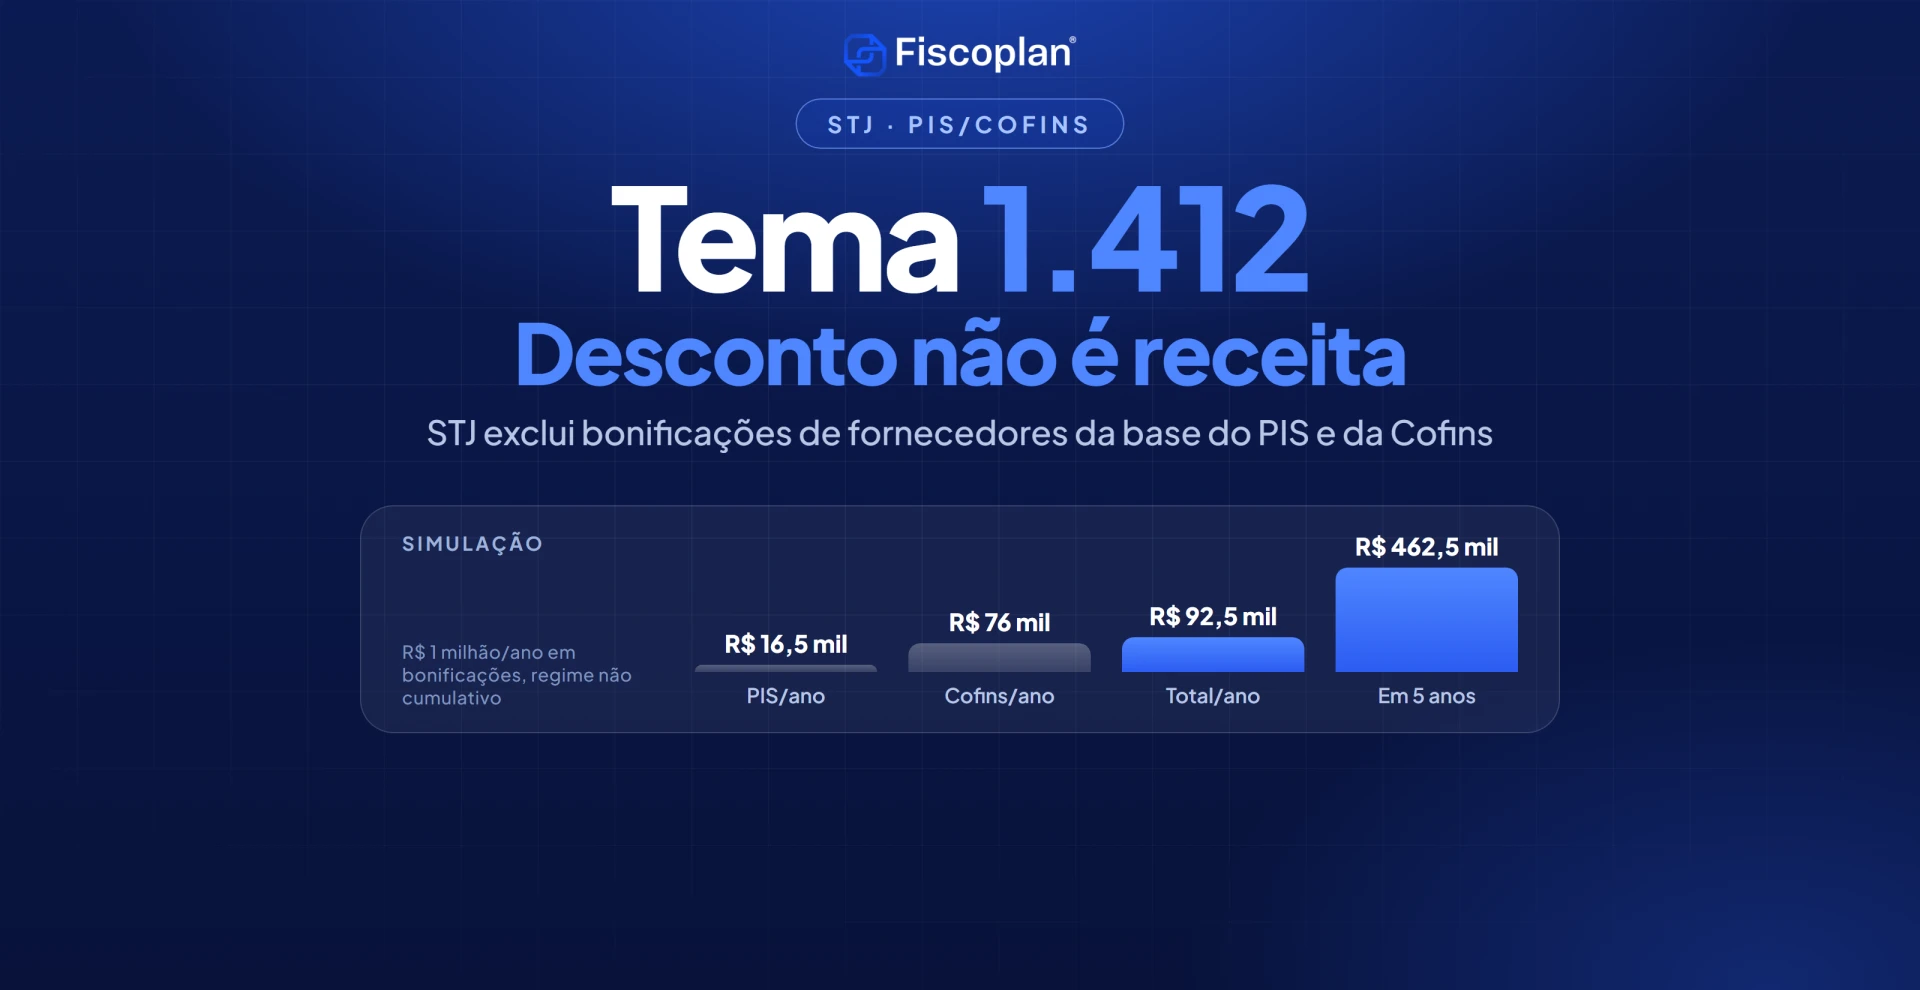
Uma varejista no regime não cumulativo recebe R$ 1.000.000 por ano em bonificações e descontos condicionados de fornecedores e oferece esse valor à tributação. Com alíquotas de 1,65% de PIS/Pasep e 7,6% de Cofins, paga R$ 92.500 por ano sobre essas verbas. Em cinco anos, o valor histórico chega a R$ 462.500, antes da atualização pela Selic. A conta é da Fiscoplan, apenas para ordem de grandeza: créditos sobre compras, classificação de cada verba e a parcela em dinheiro alteram o resultado real.
Esse tipo de revisão é o núcleo da recuperação de créditos tributários federais: levantar a base, separar o que está protegido pela tese do que está na ressalva e escolher a via com menor risco. Para quem quer revisar o PIS e a Cofins antes da troca de regime, vale também o guia créditos de PIS/Cofins antes de 2027.
Riscos e pontos de atenção do Tema 1.412
1. Acórdão ainda não publicado
A tese circula a partir de relatos da sessão. O texto oficial pode trazer redação diferente, delimitações adicionais ou ressalvas mais amplas. Nenhuma das fontes lidas cita o acórdão, e um dos escritórios que divulgou o resultado registrou que não teve acesso a ele.
2. Recurso da Fazenda
A PGFN informou, segundo o Brasil em Folhas, que aguardará o acórdão para avaliar recurso. Embargos de declaração podem atrasar o trânsito em julgado e, em tese, reabrir a discussão sobre modulação. Até lá, a compensação de valores discutidos em juízo continua vedada pelo art. 170-A do CTN.
3. Alcance da ressalva em dinheiro
A expressão “ingresso patrimonial novo, positivo e definitivo” deixa espaço para disputa. Advogados ouvidos pela imprensa disseram que o significado prático da exceção ainda é incerto. Rebates pagos por depósito, por exemplo, podem ser tratados de forma diferente de abatimentos em fatura.
4. Regime e tipo de verba
A questão submetida cita as Leis 10.637/2002 e 10.833/2003, do regime não cumulativo. A aplicação a empresas do regime cumulativo, e a verbas como comissões, foi tratada apenas em análises de escritórios, sem respaldo no texto da tese. Esses casos pedem parecer específico.
5. Postura da Receita Federal
Nenhuma das fontes lidas registra manifestação da Receita após o julgamento. Até que a administração tributária se adeque à tese repetitiva, exclusões feitas na apuração podem ser questionadas na fiscalização. Uma rotina de conformidade tributária que documente cada verba reduz esse risco, e quem já foi autuado pode usar o tema na defesa de autos de infração.
6. Transição para a CBS
O art. 126 do ADCT, incluído pela EC 132/2023, prevê que, a partir de 2027, as contribuições do art. 195, I, “b”, e IV, e o PIS serão extintos, desde que instituída a CBS. A recuperação se refere aos fatos geradores passados de PIS e Cofins, e o raciocínio sobre redutor de custo versus receita tende a reaparecer na base da CBS e do IBS. O calendário da CBS segue em debate no Congresso, como mostramos em alíquota da CBS no Senado.
O que as empresas devem fazer agora: checklist do Tema 1.412
- Levantar as verbas recebidas de fornecedores nos últimos cinco anos, por fornecedor e por mês: descontos em nota, descontos condicionados, bonificações em mercadoria, rebates e pagamentos em dinheiro.
- Classificar cada verba segundo o vínculo com a compra e a forma de liquidação, separando o que está claramente na tese do que pode cair na ressalva em dinheiro.
- Reunir a documentação: contratos e acordos comerciais, notas de bonificação, comprovantes de abatimento em fatura e lançamentos contábeis.
- Quantificar o valor recolhido sobre as verbas, aplicando 1,65% de PIS/Pasep e 7,6% de Cofins, e estimar a atualização pela Selic.
- Mapear os prazos: identificar os meses mais antigos que estão saindo da janela de cinco anos do art. 168 do CTN.
- Verificar processos existentes: ações judiciais suspensas, defesas administrativas e autos de infração em que o tema possa ser aplicado.
- Revisar o lado dos créditos da apuração não cumulativa, para manter coerência entre o tratamento da verba e o custo de aquisição usado nos créditos.
- Acompanhar a publicação do acórdão e eventuais embargos da PGFN antes de alterar a apuração corrente ou protocolar pedidos.
- Definir a via de recuperação com análise de risco, com apoio de um especialista em recuperação de créditos tributários.
- Ajustar contratos futuros com fornecedores, privilegiando cláusulas que vinculem a verba à compra e ao preço, inclusive para a lógica da CBS e do IBS. A revisão de folha e encargos sobre as mesmas equipes comerciais pode ser integrada à conformidade previdenciária.
Ebook gratuito: como crescer com a Reforma Tributária
Para entender como a Reforma Tributária pode abrir espaço de crescimento para a sua empresa, baixe o ebook da Fiscoplan, com 6 estratégias para proteger margem, caixa e crédito na transição para CBS e IBS, preenchendo o formulário abaixo.
Perguntas frequentes sobre o Tema 1.412
O que o STJ decidiu no Tema 1.412?
Segundo a divulgação do julgamento de 11 de novembro de 2026, a Primeira Seção do STJ decidiu, por unanimidade, que descontos e bonificações concedidos pelo fornecedor ao varejista, vinculados à operação de compra e venda, ainda que condicionados a contrapartidas comerciais inerentes à formação do preço, são parcelas redutoras do custo de aquisição e não compõem a base de cálculo do PIS e da Cofins. A tese oficial e o acórdão ainda não foram publicados pelo STJ.
Descontos condicionados também ficam fora da base do PIS/Cofins?
Pelo texto da tese divulgado, sim: a exclusão alcança descontos e bonificações vinculados à compra e venda mesmo quando condicionados a contrapartidas comerciais inerentes à formação do preço. Era justamente esse o ponto de divergência entre a Primeira e a Segunda Turma do STJ.
Qual é a exceção da tese?
A tese divulgada ressalva as bonificações em dinheiro efetivamente percebidas que representem ingresso patrimonial novo, positivo e definitivo. O alcance prático dessa ressalva só ficará claro com o acórdão.
Houve modulação de efeitos?
Segundo as fontes que relataram a sessão, a Primeira Seção não modulou os efeitos. A confirmação definitiva depende do acórdão, ainda não publicado em 12 de novembro de 2026.
Quais empresas são afetadas pelo Tema 1.412?
Principalmente varejistas e distribuidores que recebem descontos, bonificações e verbas comerciais de fornecedores e apuram PIS e Cofins no regime não cumulativo, que é o regime das Leis 10.637/2002 e 10.833/2003 discutidas no tema. A aplicação a outros regimes exige análise própria.
É possível recuperar PIS e Cofins pagos sobre bonificações?
O art. 168 do CTN fixa em 5 anos o prazo para pedir restituição de tributo pago indevidamente. A via de recuperação depende de a empresa ter ou não ação judicial e da publicação do acórdão. Compensação de tributo discutido em juízo só é permitida após o trânsito em julgado, conforme o art. 170-A do CTN.
A decisão já vale para todos os processos?
O tema foi julgado sob o rito dos recursos repetitivos, e os processos sobre a matéria estavam suspensos desde a afetação. A aplicação da tese aos casos suspensos ocorre após a publicação do acórdão. A PGFN informou, segundo a imprensa, que aguardará o acórdão para avaliar recursos.
O Tema 1.412 continua relevante com a chegada da CBS?
Sim. A decisão afeta os fatos geradores de PIS e Cofins dos últimos 5 anos, que podem ser recuperados, e o conceito de redutor de custo versus receita seguirá relevante na transição para CBS e IBS, que a EC 132/2023 prevê a partir de 2027.
Conclusão: o Tema 1.412 abre uma janela de revisão
O julgamento do Tema 1.412 encerra, ao menos no mérito, uma divergência com 1.026 processos registrados no sistema da PGFN na época da afetação e que deixava varejistas sem orientação segura sobre as verbas recebidas de fornecedores. A regra divulgada é clara: desconto e bonificação ligados à compra reduzem custo e não são receita. A exceção também é clara no texto, mas não na prática: bonificação em dinheiro com ingresso patrimonial novo continua tributável.
O momento é de preparar a base, e não de agir no escuro. Quem levantar agora as verbas, a documentação e os valores recolhidos estará pronto para recuperar o que for devido assim que o acórdão sair, sem perder meses da janela de cinco anos e sem criar contingência na ressalva. A Fiscoplan atualizará este artigo quando o STJ publicar a tese oficial.
Nossa equipe mapeia as verbas comerciais, separa o que está protegido pelo Tema 1.412 do que está na ressalva, quantifica os valores dos últimos cinco anos e estrutura a via de recuperação com análise de risco.
Solicite um diagnóstico em grupofiscoplan.com.br ou fale direto pelo WhatsApp.
Referências e base legal
- Superior Tribunal de Justiça. Tema Repetitivo 1.412 (situação consultada em 12/11/2026: “Afetado”).
- Superior Tribunal de Justiça. Primeira Seção discute se bonificações e descontos entram na base de cálculo do PIS/Pasep e da Cofins. 13/03/2026.
- Superior Tribunal de Justiça. Informativo de Jurisprudência nº 880. 10/03/2026.
- Superior Tribunal de Justiça. Varejista não tem de pagar PIS e Cofins sobre valor de descontos concedidos por fornecedores (REsp 1.836.082). 21/06/2023.
- Presidência da República. Lei nº 10.637/2002, arts. 1º e 2º.
- Presidência da República. Lei nº 10.833/2003, arts. 1º e 2º.
- Presidência da República. Decreto-Lei nº 1.598/1977, art. 12.
- Presidência da República. Código Tributário Nacional, arts. 165, 168 e 170-A.
- Presidência da República. Emenda Constitucional nº 132/2023, art. 126 do ADCT.
- APET, Rota da Jurisprudência. Tema 1412: STJ decide que descontos e bonificações não integram a base de cálculo do PIS/Cofins. 11/11/2026.
- Tributário nos Bastidores. STJ exclui descontos condicionados e bonificações da base do PIS/Cofins. 12/11/2026.
- Brasil em Folhas. STJ exclui bonificações de fornecedores da base de cálculo do PIS e Cofins. 12/11/2026.
- Consultor Jurídico. Tributação dos descontos e bonificações e o Tema 1.412 do STJ (opinião). 19/08/2026.