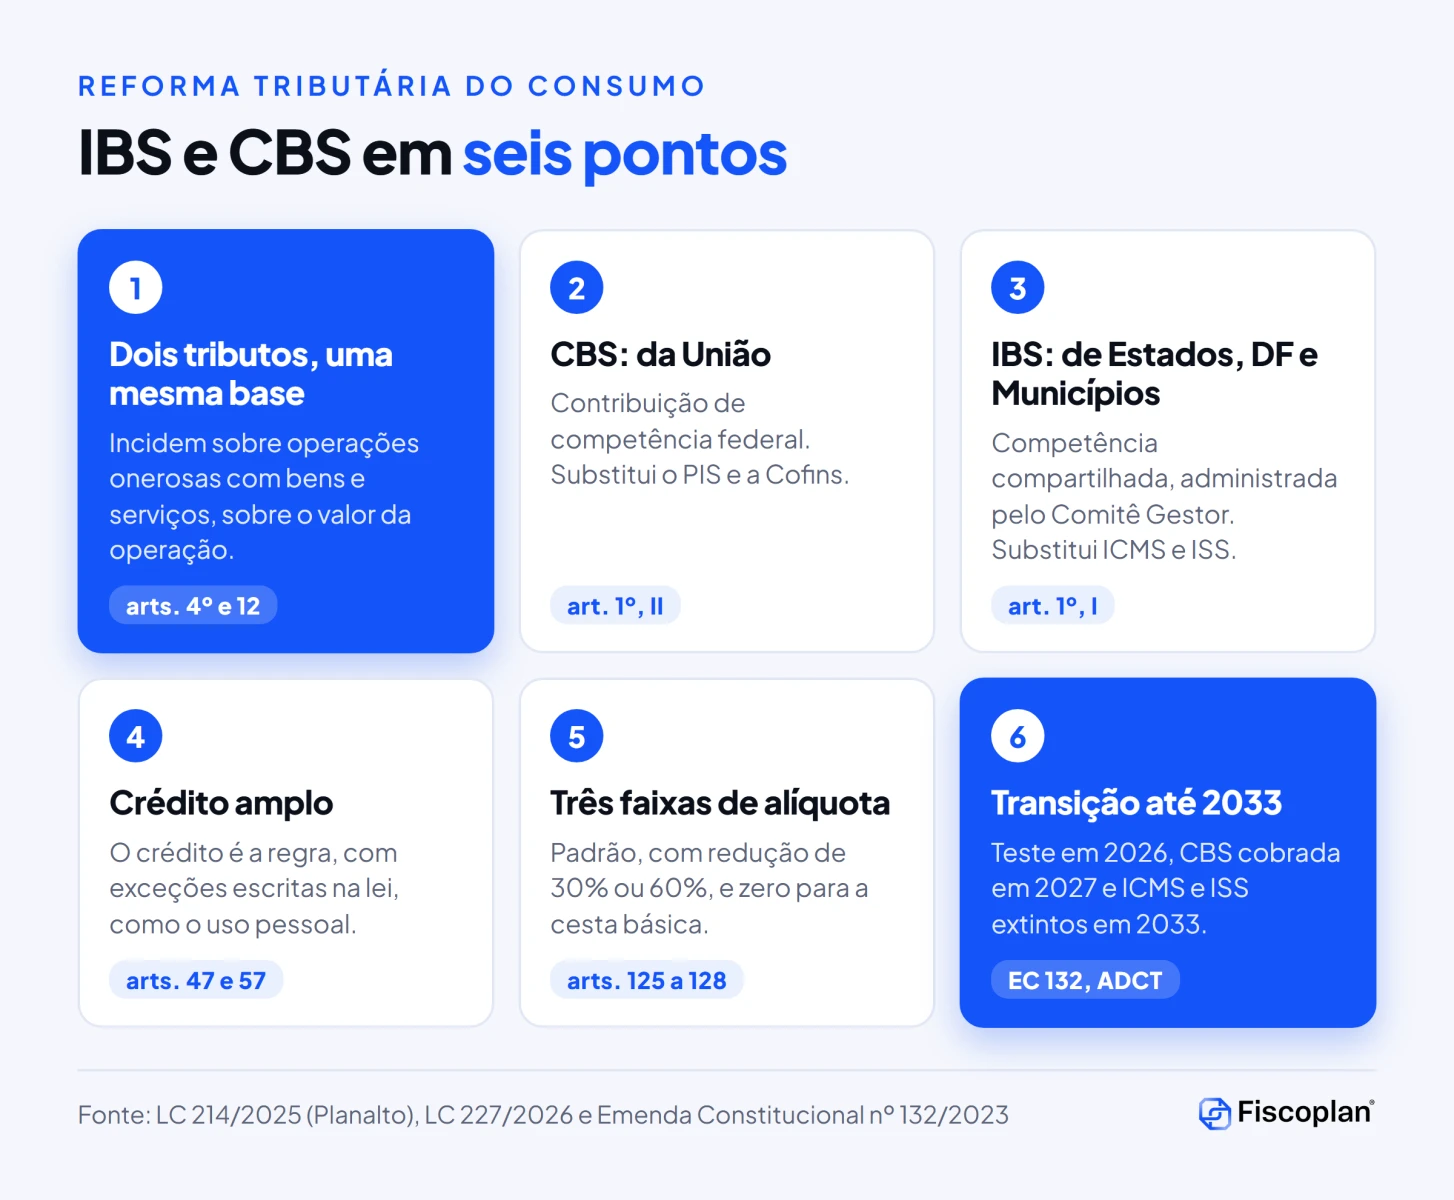
O IBS e a CBS são os dois tributos que passam a incidir sobre o consumo de bens e serviços no Brasil, em substituição ao PIS, à Cofins, ao ICMS e ao ISS. Foram instituídos pela Lei Complementar nº 214/2025 (art. 1º), a partir da Emenda Constitucional nº 132/2023. Em 2026, os dois são cobrados em alíquotas de teste, e a CBS passa a ser cobrada de fato a partir de 2027.
Este guia de referência explica, com os artigos da lei, o que são o IBS e a CBS, em que diferem, quais tributos substituem, como funcionam e qual é o calendário até 2033. Cada afirmação traz o dispositivo de origem. Os pontos que ainda dependem de resolução do Senado, de regulamento ou de fonte secundária estão marcados no texto.
- IBS e CBS: o que são
- Diferença entre IBS e CBS
- Quais tributos o IBS e a CBS substituem
- Como o IBS e a CBS funcionam na prática
- Alíquotas de IBS e CBS: referência, reduções e zero
- Calendário de transição do IBS e da CBS, de 2026 a 2033
- O que muda para a sua empresa
- O que fazer agora
- Perguntas frequentes
- Conclusão
- Referências e base legal
IBS e CBS: o que são
O art. 1º da LC 214/2025 institui, em dois incisos, os novos tributos: o Imposto sobre Bens e Serviços (IBS), “de competência compartilhada entre Estados, Municípios e Distrito Federal”, e a Contribuição Social sobre Bens e Serviços (CBS), “de competência da União”. O primeiro tem base no art. 156-A da Constituição, e a segunda, no art. 195, V.
O art. 2º estabelece o princípio que orienta os dois: a neutralidade. Segundo a lei, esses tributos “devem evitar distorcer as decisões de consumo e de organização da atividade econômica”, observadas as exceções previstas na Constituição e na própria lei complementar.
O que o IBS e a CBS tributam
Os dois incidem sobre operações onerosas com bens ou com serviços (art. 4º). Operação com bens é qualquer uma que envolva bens móveis ou imóveis, materiais ou imateriais, inclusive direitos, e operação com serviços é “todas as demais” (art. 3º, I). É onerosa a operação com contraprestação, como compra e venda, locação, licenciamento, arrendamento e prestação de serviços (art. 4º, §2º). O fato gerador ocorre no momento do fornecimento (art. 10).
É contribuinte quem realiza operações no desenvolvimento de atividade econômica, de modo habitual ou em volume que caracterize atividade econômica, ou de forma profissional, além do importador (art. 21). A lei também prevê imunidades, como os fornecimentos realizados por União, Estados, Distrito Federal e Municípios, por templos de qualquer culto e por partidos políticos, e os de livros, jornais, periódicos e do papel destinado a sua impressão (art. 9º).
Quem administra
A CBS é administrada pela União, por meio da Receita Federal. O IBS tem administração integrada: a LC 227/2026 instituiu o Comitê Gestor do IBS (CGIBS), entidade pública de caráter técnico e operacional, com sede no Distrito Federal e independência técnica, administrativa, orçamentária e financeira (art. 1º). Estados, Distrito Federal e Municípios exercem, “exclusivamente por meio do CGIBS”, a edição do regulamento único, a arrecadação e a distribuição do produto, e a decisão do contencioso administrativo do imposto (art. 2º).
Diferença entre IBS e CBS
Na prática, o IBS e a CBS funcionam como um mesmo tributo dividido em duas esferas. As regras de incidência, de base de cálculo e de crédito são comuns. A diferença está em quem é competente, quem administra e quem fixa a alíquota.
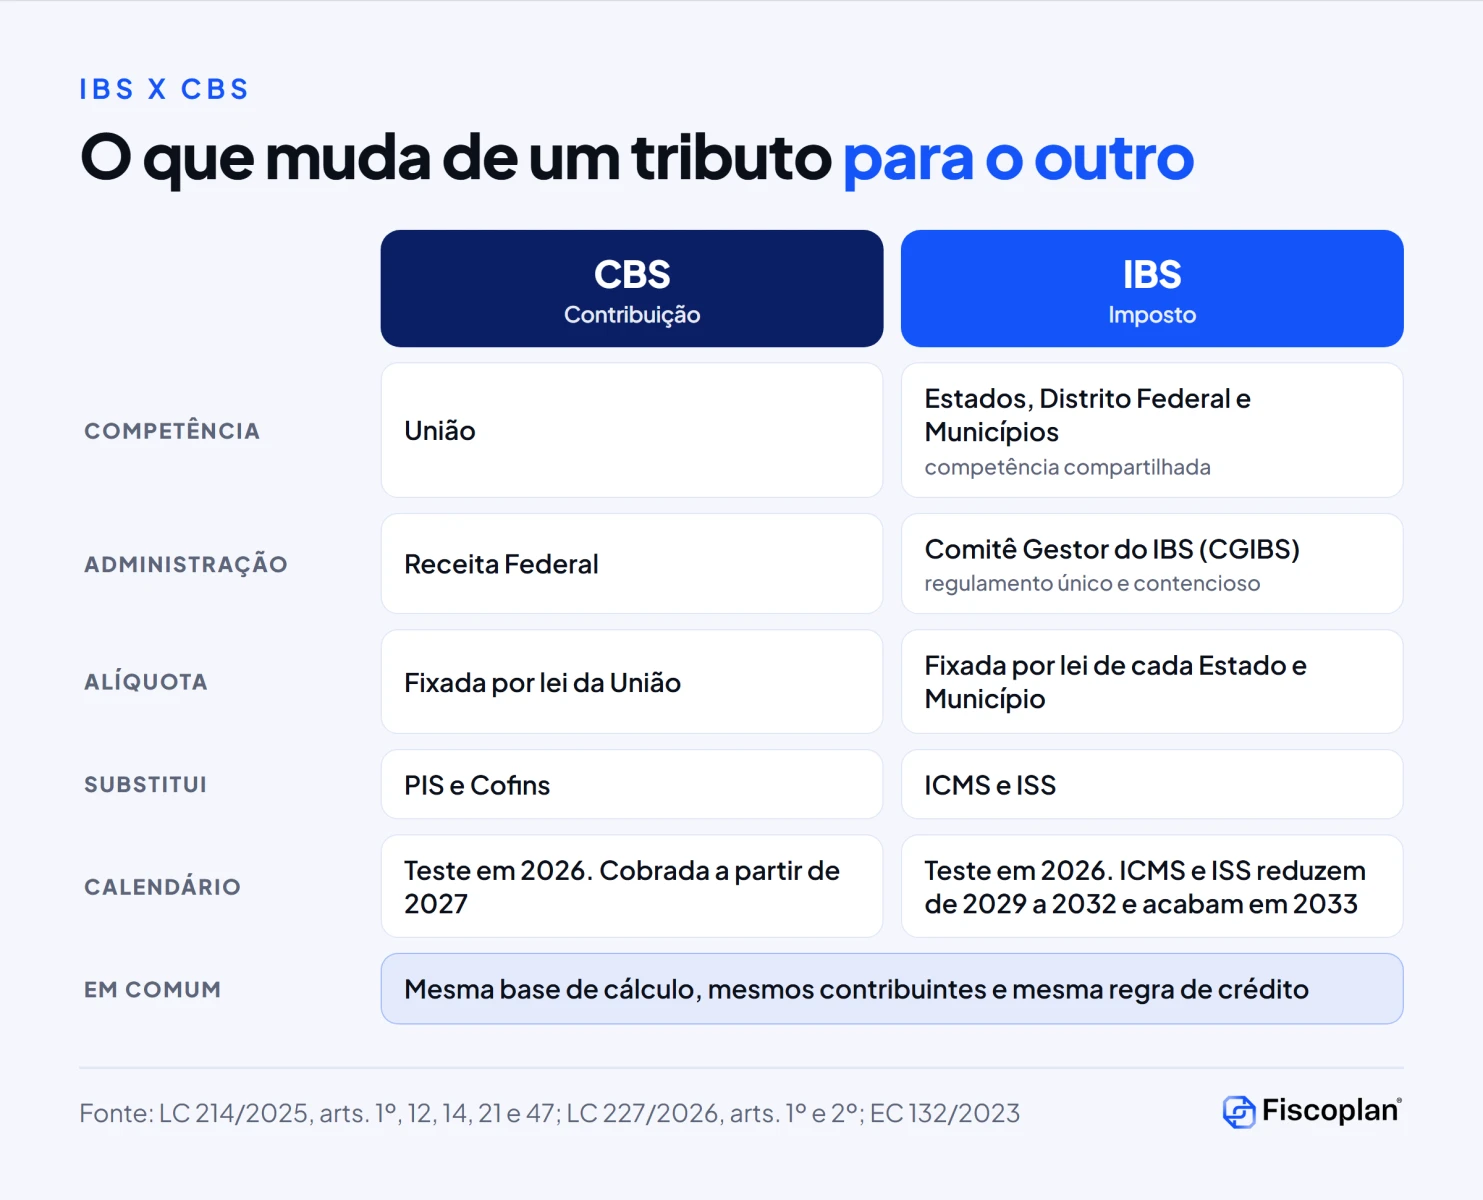
| Aspecto | CBS | IBS | Fonte |
|---|---|---|---|
| Competência | União | Estados, Distrito Federal e Municípios | LC 214/2025, art. 1º |
| Administração | Receita Federal | Comitê Gestor do IBS (CGIBS) | LC 227/2026, arts. 1º e 2º |
| Fixação da alíquota | Lei da União | Lei de cada Estado e de cada Município; o Distrito Federal exerce as duas competências | LC 214/2025, art. 14 |
| Alíquota de referência | Resolução do Senado, de 2027 a 2035 | Resolução do Senado, de 2029 a 2035 | LC 214/2025, art. 18 |
| Tributos substituídos | PIS e Cofins | ICMS e ISS | EC 132/2023, ADCT arts. 126 e 129 |
| Base de cálculo e crédito | Mesmas regras para os dois tributos | LC 214/2025, arts. 12 e 47 | |
Como o IBS é de competência de mais de um ente, a lei detalha como a alíquota é fixada. Cada ente federativo fixa a sua por lei específica, e pode vinculá-la à alíquota de referência de sua esfera, por acréscimo ou decréscimo de pontos percentuais, ou defini-la sem essa vinculação (art. 14, §2º). Se não houver lei específica do ente, aplica-se a alíquota de referência da respectiva esfera (art. 14, §3º). As alíquotas de referência são fixadas por resolução do Senado Federal: para a CBS, de 2027 a 2035, e para o IBS, de 2029 a 2035. Depois de 2035, valem as do ano anterior (art. 18).
Para uma comparação com foco em impacto para as empresas, veja também a nossa análise da diferença entre CBS e IBS.
Quais tributos o IBS e a CBS substituem
O desenho da Emenda Constitucional 132/2023 troca cinco tributos por dois, com o IPI sendo zerado em vez de extinto. A tabela mostra o destino de cada um, e a figura resume.
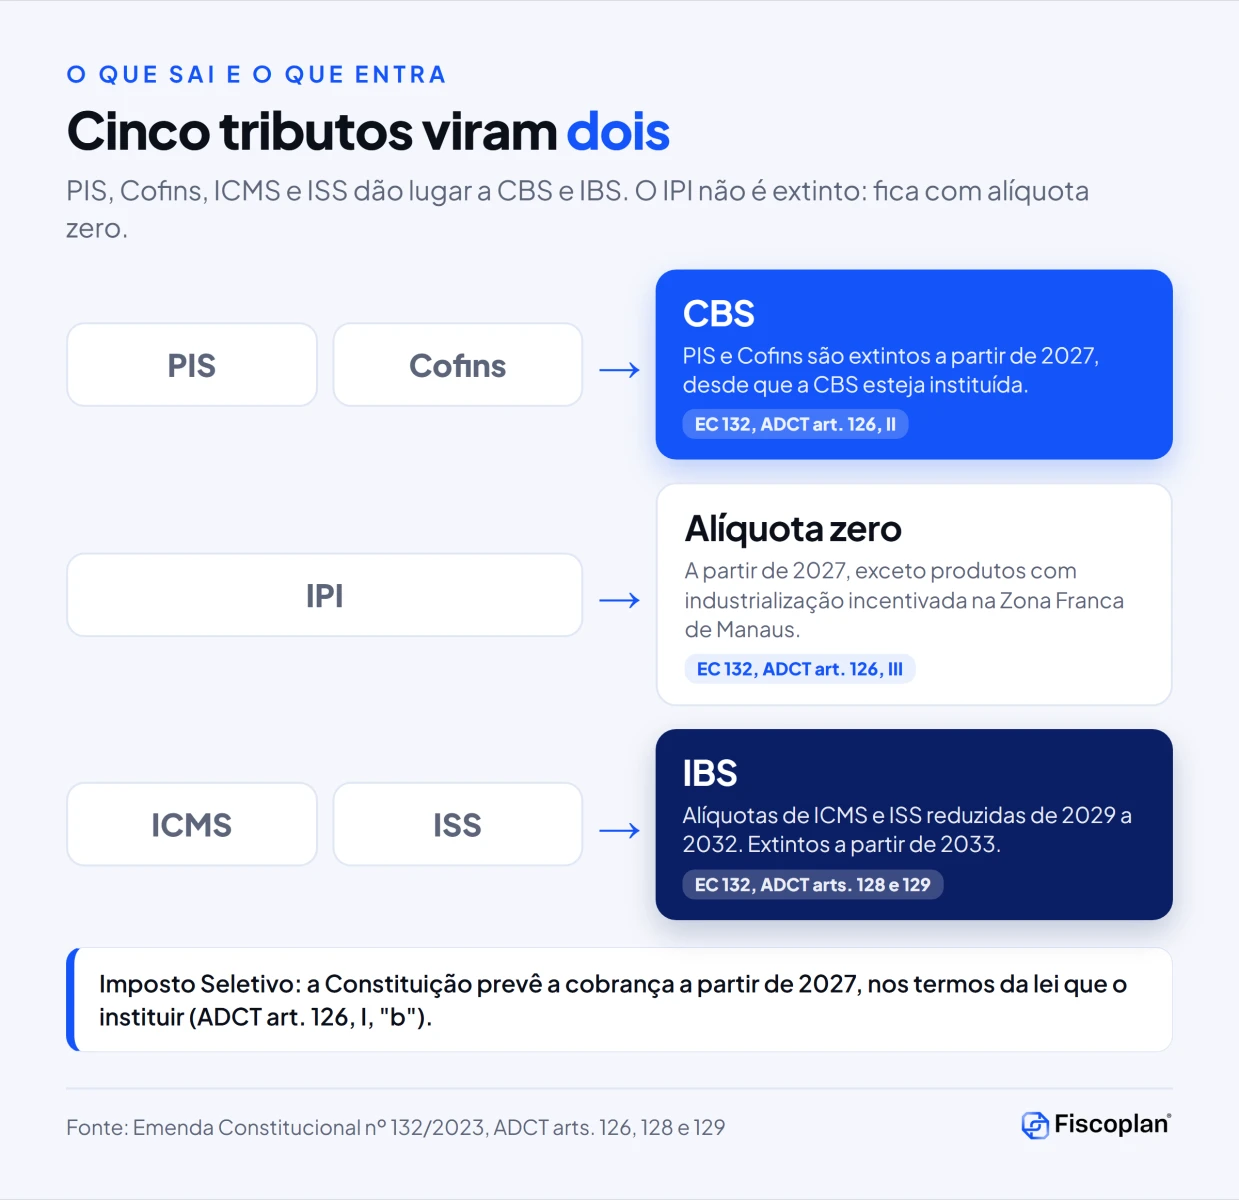
| Tributo atual | O que acontece | Quando | Fonte |
|---|---|---|---|
| PIS e Cofins | Extintos, desde que instituída a CBS | A partir de 2027 | ADCT, art. 126, II |
| IPI | Alíquotas reduzidas a zero, exceto produtos com industrialização incentivada na Zona Franca de Manaus | A partir de 2027 | ADCT, art. 126, III |
| ICMS e ISS | Alíquotas reduzidas a 9/10 (2029), 8/10 (2030), 7/10 (2031) e 6/10 (2032) das fixadas na legislação própria | 2029 a 2032 | ADCT, art. 128 |
| ICMS e ISS | Extintos | A partir de 2033 | ADCT, art. 129 |
A Constituição prevê ainda o Imposto Seletivo, cobrado a partir de 2027 (ADCT, art. 126, I, “b”), que incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. Ele é um tributo distinto do IBS e da CBS. Para as alíquotas previstas na MP 1.399/2026, veja o nosso post sobre o Imposto Seletivo em 2027.
Como o IBS e a CBS funcionam na prática
Base de cálculo
A base de cálculo é o valor da operação, que compreende o valor integral cobrado pelo fornecedor a qualquer título, inclusive juros, multas e acréscimos (art. 12 e §1º). Não integram a base, entre outros itens, o montante do próprio IBS e da CBS incidentes sobre a operação, o IPI, os descontos incondicionais e, de 1º de janeiro de 2026 a 31 de dezembro de 2032, o montante incidente dos tributos que serão extintos, como ICMS, ISS, PIS e Cofins (art. 12, §2º, I, II, III e V).
Crédito: a regra geral
O IBS e a CBS são não cumulativos. O contribuinte do regime regular pode apropriar créditos quando ocorre a extinção do débito da operação, com exceção do uso ou consumo pessoal e das demais hipóteses previstas na lei (art. 47). Esse é o ponto que mais afeta o caixa e a margem das empresas, e o detalhamento artigo por artigo está no nosso guia sobre crédito de IBS e CBS na indústria.
Split payment
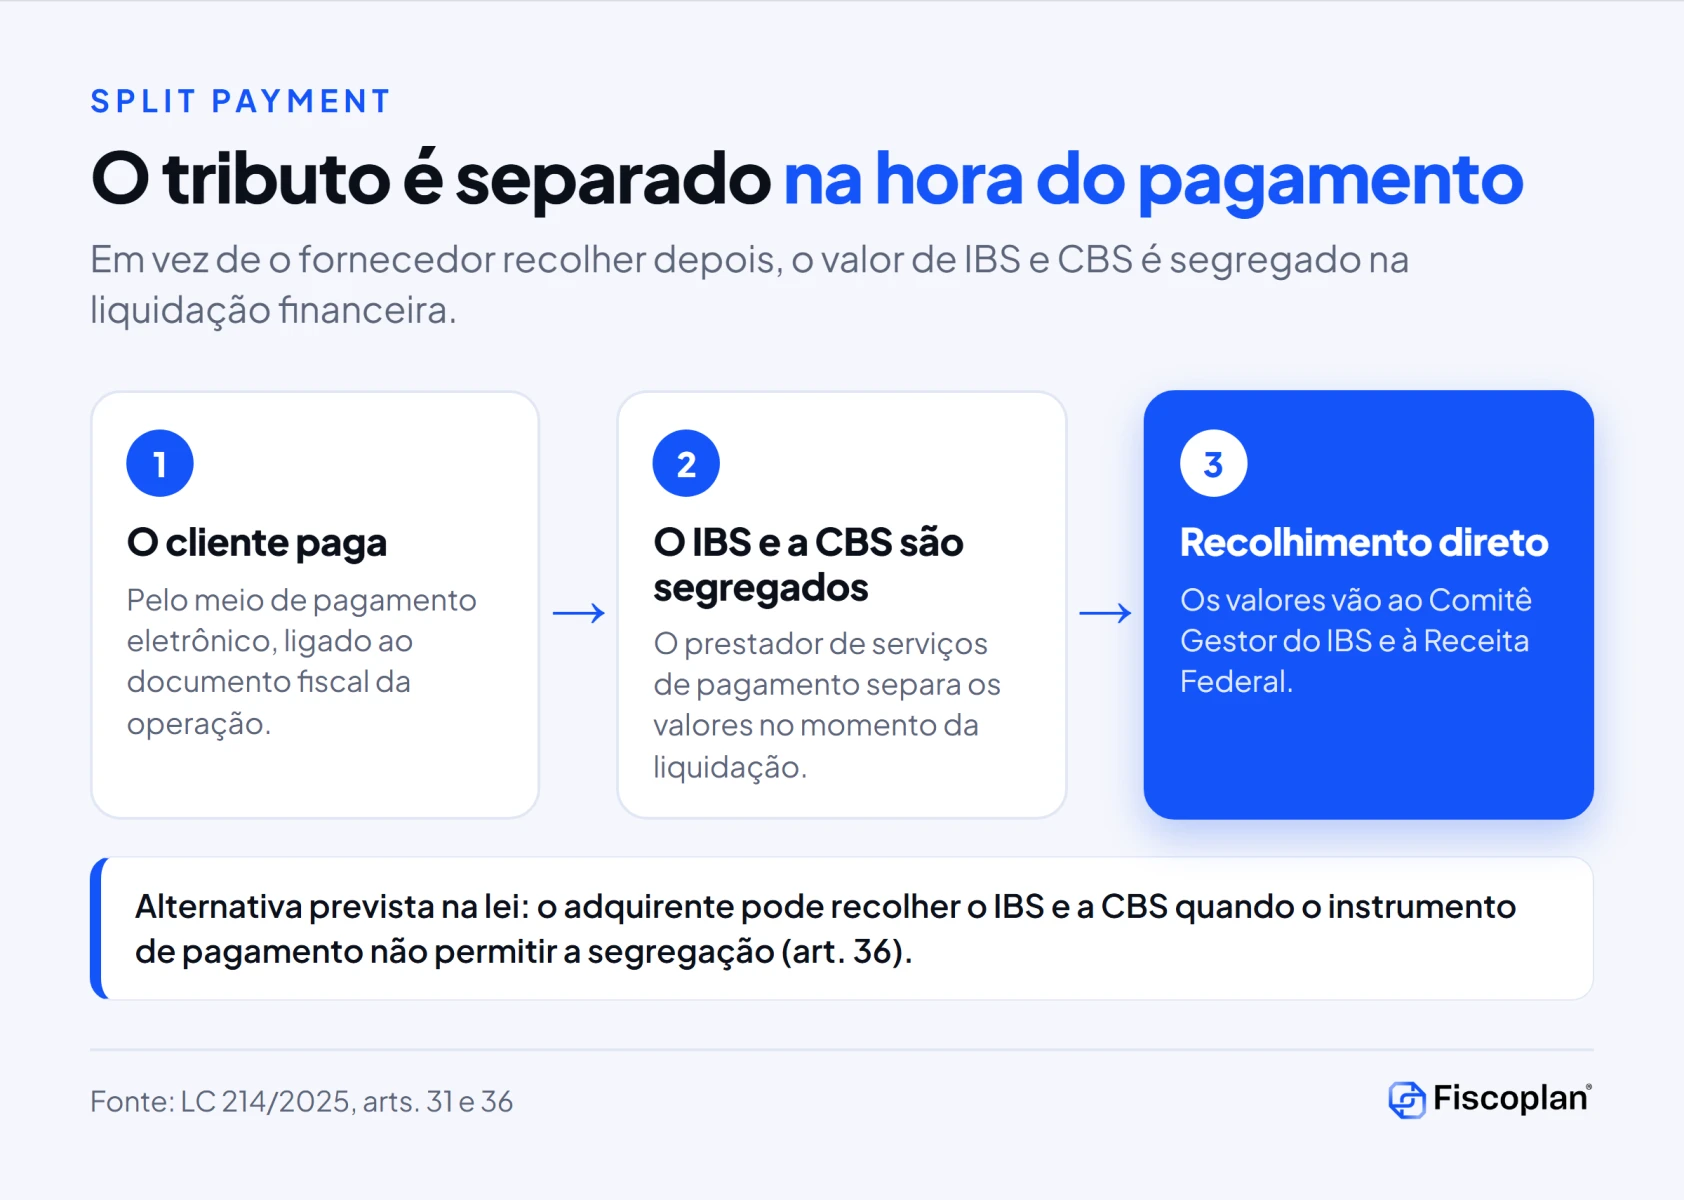
O split payment separa o tributo na hora do pagamento. Nas transações de pagamento relativas a operações com bens ou serviços, os prestadores de serviços de pagamento eletrônico e as instituições operadoras de sistemas de pagamentos devem segregar e recolher ao Comitê Gestor do IBS e à Receita Federal os valores de IBS e CBS, no momento da liquidação financeira (art. 31). O adquirente que seja contribuinte do regime regular também pode recolher o tributo, quando o instrumento de pagamento não permitir a segregação (art. 36).
Sobre o cronograma, a Receita Federal declarou, segundo notícia de 30 de agosto de 2026, que o split payment entre empresas só será obrigatório em 2028, com adesão gradual dos meios de pagamento ao longo de 2027. Essa informação vem de fonte secundária e está detalhada em nosso post sobre o adiamento do split payment B2B. Para o efeito no caixa, veja também split payment: o que muda no caixa das empresas.
Cashback
A devolução personalizada do IBS e da CBS, conhecida como cashback, devolve tributo a pessoas físicas de famílias de baixa renda: a CBS pela União e o IBS por Estados, Distrito Federal e Municípios (art. 112). O destinatário é o responsável por unidade familiar cadastrada no CadÚnico, com renda familiar mensal per capita de até meio salário-mínimo, residente no país e com CPF em situação regular (art. 113). A inclusão é automática, e o beneficiário pode pedir a exclusão a qualquer tempo (art. 113, §1º).
Alíquotas de IBS e CBS: referência, reduções e zero
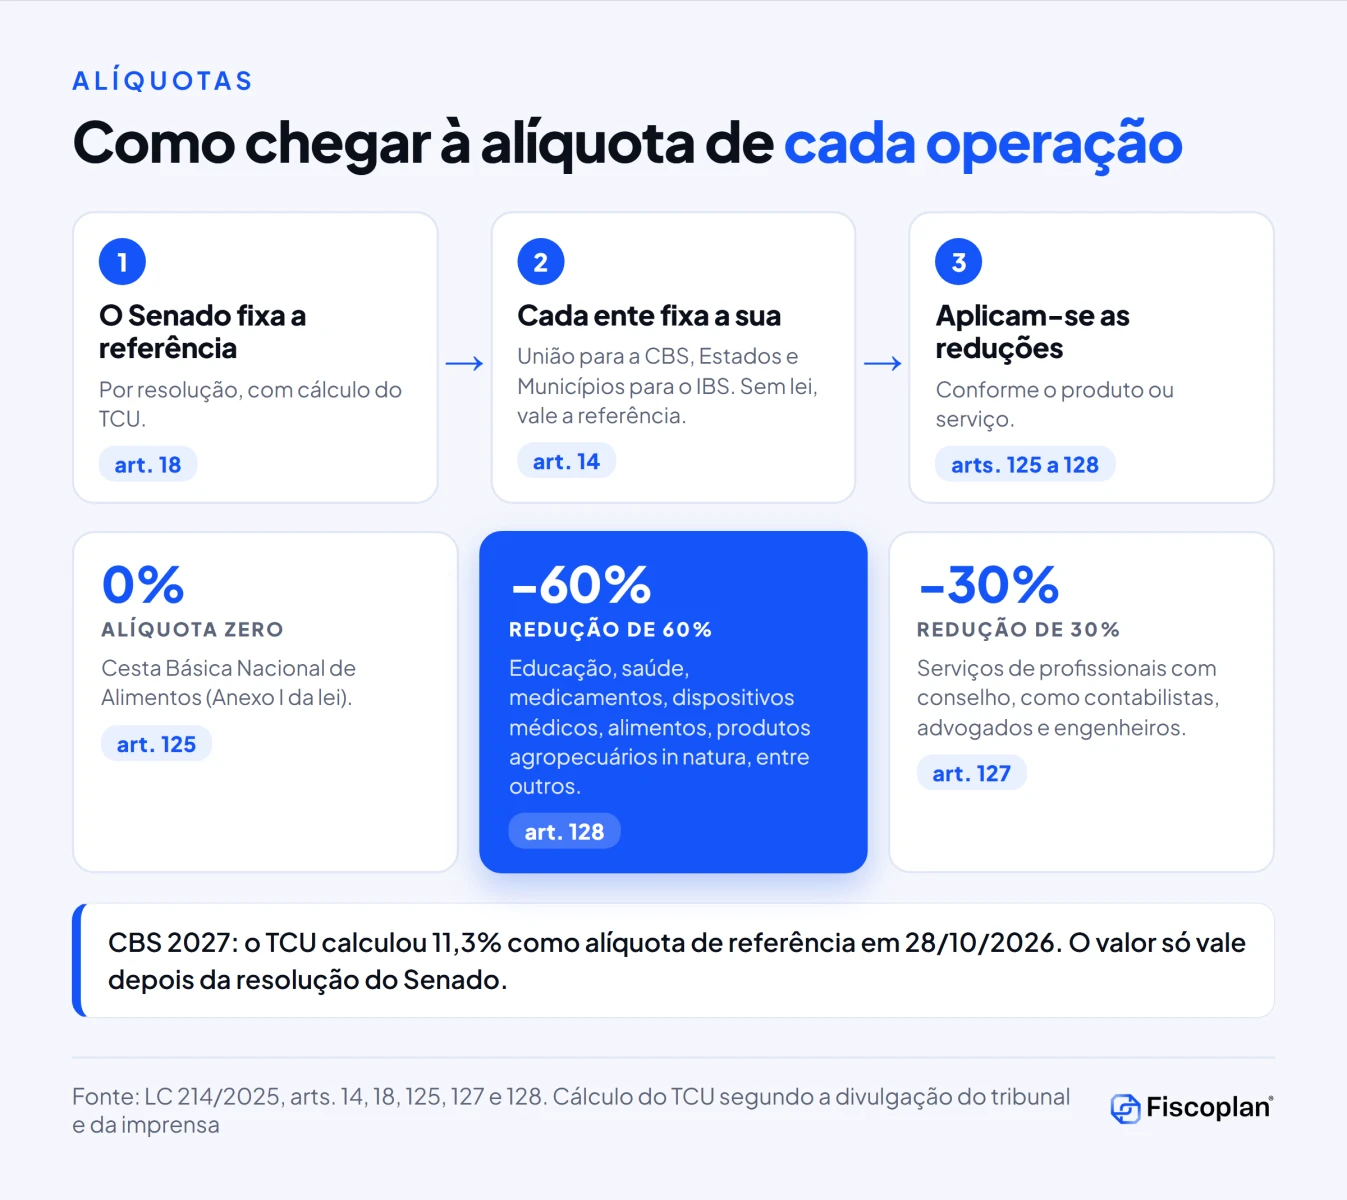
A alíquota de cada operação resulta de três etapas. O Senado fixa a alíquota de referência por resolução (art. 18). Cada ente federativo fixa a sua por lei (art. 14). Em seguida, aplicam-se as reduções previstas para o produto ou o serviço.
| Faixa | Redução | O que alcança | Fonte |
|---|---|---|---|
| Alíquota zero | 100% | Produtos da Cesta Básica Nacional de Alimentos, relacionados no Anexo I da lei | LC 214/2025, art. 125 |
| Redução de 60% | 60% | Serviços de educação e de saúde, dispositivos médicos e de acessibilidade, medicamentos, alimentos destinados ao consumo humano, produtos de higiene pessoal e limpeza majoritariamente consumidos por famílias de baixa renda, produtos agropecuários e insumos agropecuários, produções artísticas e culturais, atividades desportivas, entre outros | LC 214/2025, art. 128 |
| Redução de 30% | 30% | Serviços prestados por profissionais com atividade intelectual de natureza científica, literária ou artística fiscalizados por conselho, como administradores, advogados, arquitetos, contabilistas, economistas e engenheiros | LC 214/2025, art. 127 |
CBS em 2027: o número que circula ainda não é a alíquota oficial. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou a alíquota de referência da CBS para 2027 em 11,3% (11,3468% antes do arredondamento) e um redutor de 44,2% para determinadas compras da administração pública, segundo a divulgação do tribunal e da imprensa. A lei prevê que o Senado fixe a alíquota por resolução, com prazo informado até 15 de dezembro de 2026. Até a publicação da resolução, 11,3% é cálculo técnico, não alíquota vigente. Veja a nossa análise: CBS de 11,3% em 2027.
Em 2027 e 2028, a alíquota da CBS será a fixada nos termos do art. 14, reduzida em 0,1 ponto percentual, exceto para combustíveis sujeitos ao regime específico (art. 347). A alíquota de referência do IBS só é fixada a partir de 2029 (art. 349, II). A estimativa mais citada para o IBS, de 18,7%, foi adotada sem caráter oficial pelo CGIBS, conforme a Agência Senado de 26 de outubro de 2026. A alíquota efetiva de cada empresa depende ainda do regime de apuração, de regimes específicos e dos créditos.
Calendário de transição do IBS e da CBS, de 2026 a 2033
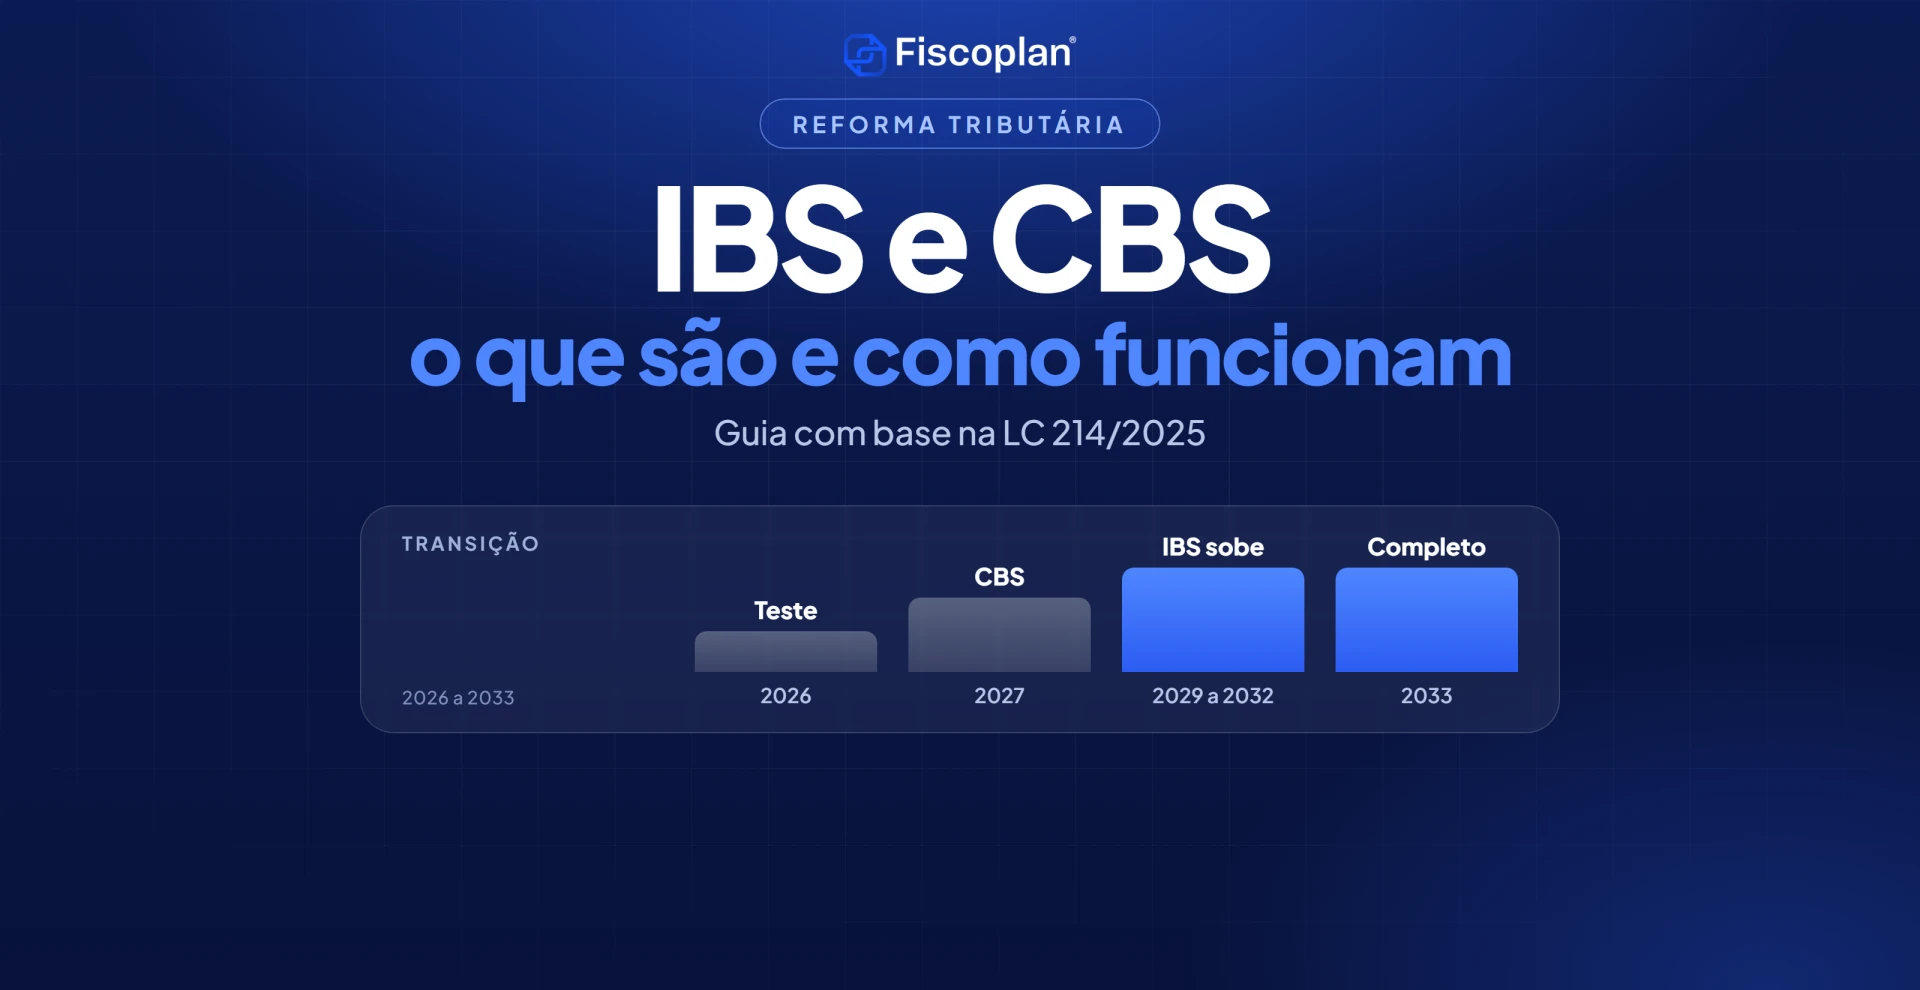
A transição combina a EC 132/2023 (arts. 125 a 129 do ADCT) e as regras transitórias da LC 214/2025 (arts. 342 a 349). A figura resume os marcos, e a tabela traz o detalhe de cada período.
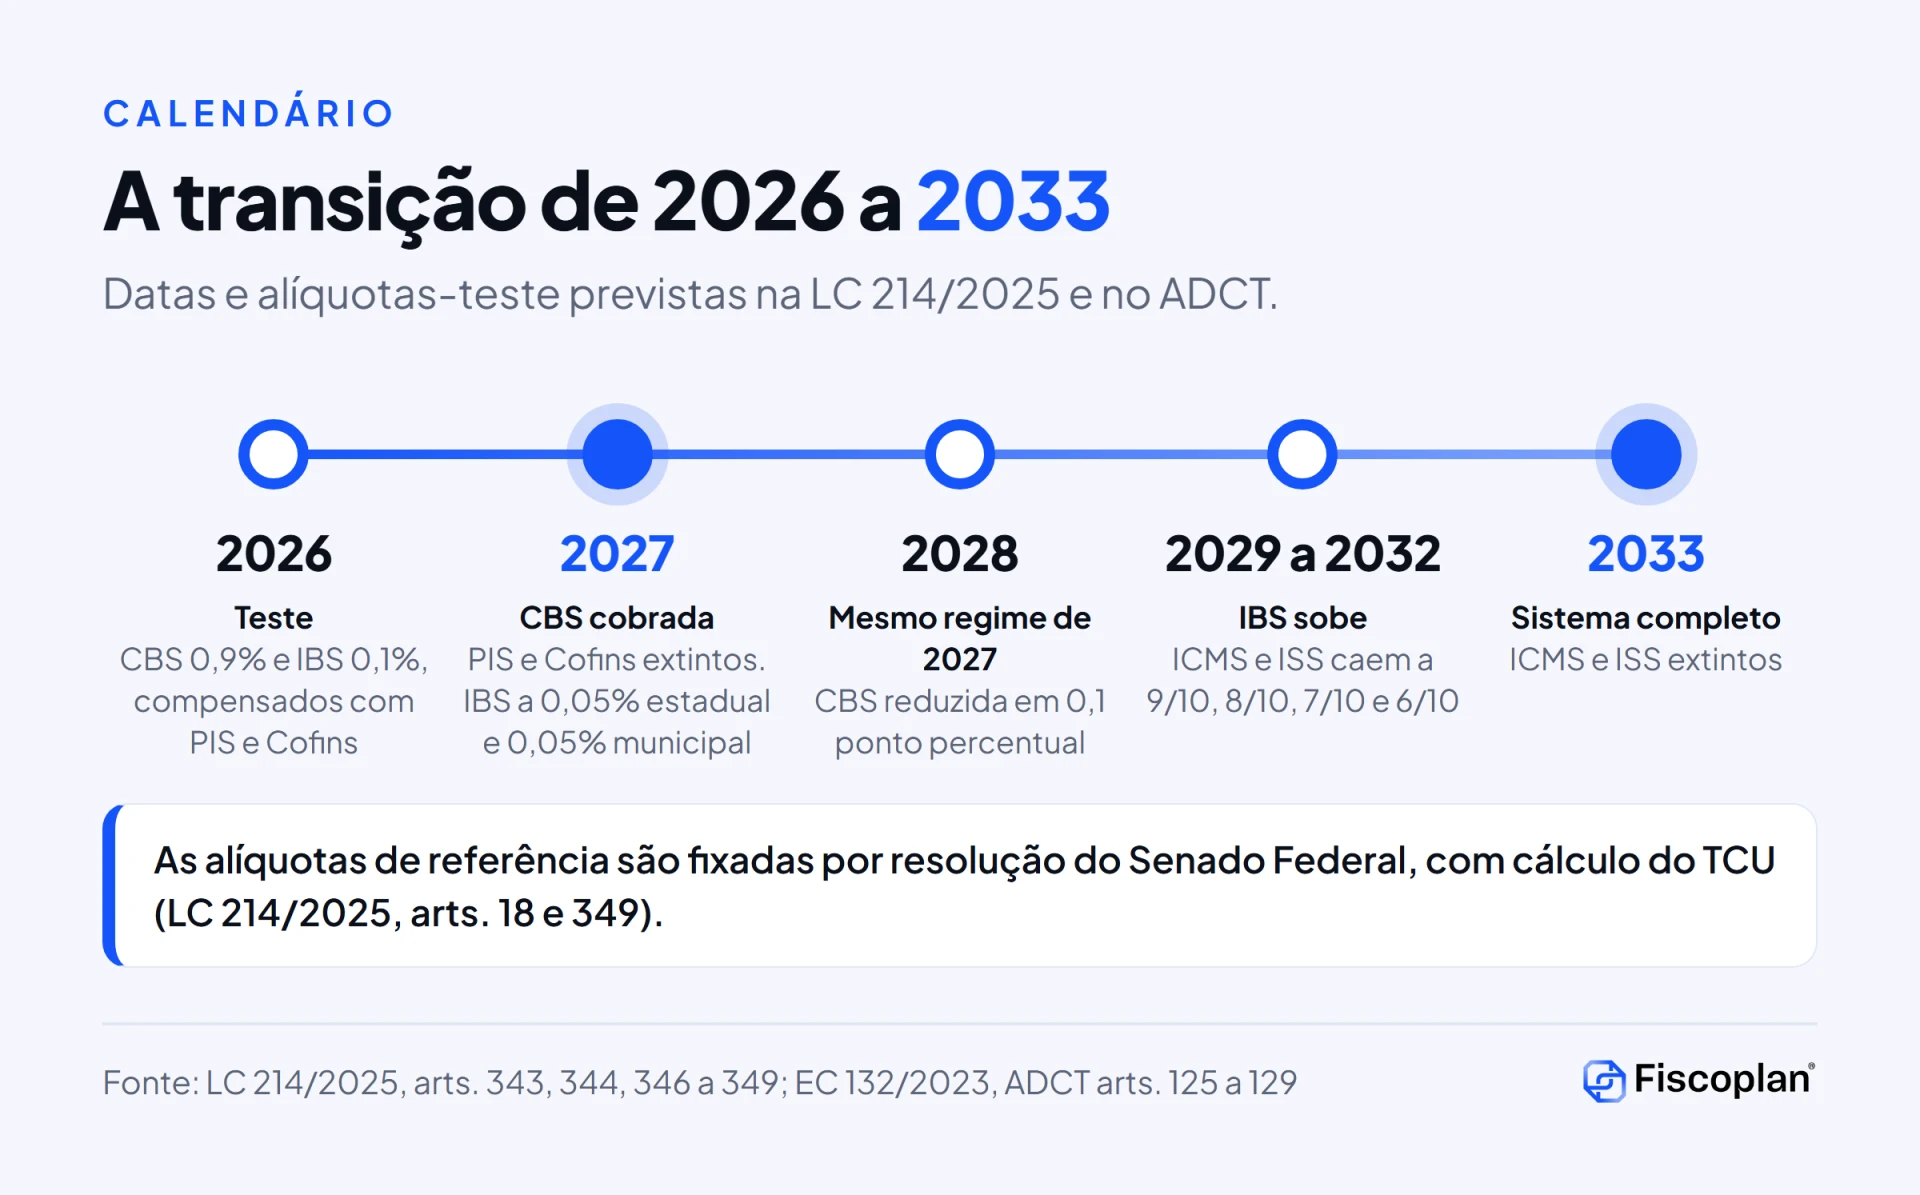
| Período | CBS | IBS | Fonte |
|---|---|---|---|
| 2026 | Alíquota de 0,9%, em teste | Alíquota estadual de 0,1%, em teste | LC 214/2025, arts. 343 e 346 |
| 2027 e 2028 | Cobrada. Alíquota fixada nos termos do art. 14, reduzida em 0,1 ponto percentual | 0,05% estadual e 0,05% municipal | LC 214/2025, arts. 344 e 347; ADCT, art. 127 |
| 2029 a 2032 | Alíquota de referência fixada pelo Senado | Cresce enquanto ICMS e ISS caem a 9/10, 8/10, 7/10 e 6/10 | ADCT, art. 128; LC 214/2025, art. 349 |
| 2033 | Alíquota de referência fixada pelo Senado | ICMS e ISS extintos, e o IBS substitui os dois integralmente | ADCT, art. 129; LC 214/2025, art. 349 |
O que vale em 2026
Em 2026, o montante recolhido de IBS e CBS é compensado com o PIS e a Cofins devidos no mesmo período. Se o contribuinte não tiver débitos suficientes, pode compensar com outro tributo federal ou pedir ressarcimento em até 60 dias (art. 348, I e II). Fica dispensado o recolhimento de IBS e CBS dos fatos geradores de 2026 para os sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação (art. 348, §1º). As alíquotas-teste não se aplicam às operações dos optantes pelo Simples Nacional (art. 348, III, “c”).
Vigência da LC 214/2025
O art. 544 estabelece que a lei produz efeitos, como regra, a partir de 1º de janeiro de 2026. Há exceções: parte dos dispositivos produz efeitos a partir de 2027, de 2029 e de 2033, e outros já em 2025. Por isso, convém conferir o art. 544 para cada dispositivo antes de parametrizar sistemas ou contratos.
E o adiamento da CBS para 2028? Nas fontes oficiais lidas para este guia, não há ato que altere o calendário constitucional. O que circula são pedidos de entidades para que 2027 seja ano de testes e a CBS comece em 2028, que analisamos no post sobre a carta aberta pelo adiamento. A Agência Senado de 26 de outubro de 2026 trata a cobrança da CBS a partir de janeiro de 2027. As datas da transição constam do ADCT, de modo que alterá-las exigiria emenda constitucional. Acompanhe a resolução do Senado e confira o texto vigente antes de decidir.
O que muda para a sua empresa
- Indústria e comércio: o crédito amplo depende de o fornecedor extinguir o débito, e o prazo do crédito passa a depender da cadeia. Veja o guia de crédito na indústria.
- Prestadores de serviços: as reduções de 30% e de 60% dependem do enquadramento do serviço. Veja o tratamento jurídico do IBS e da CBS na prestação de serviços.
- Locação e setor imobiliário: há regras próprias de redução. Veja IBS e CBS no aluguel de pessoa jurídica e na venda de imóveis.
- Simples Nacional: o regime tem tratamento próprio e prazo de opção. Veja Simples Nacional e IBS e CBS.
- Documentos fiscais e sistemas: o destaque de IBS e CBS nos documentos fiscais segue um cronograma escalonado. Veja o novo cronograma dos documentos fiscais.
- Quem hoje tem créditos de PIS e Cofins: o fim dessas contribuições pede um plano para o saldo existente. Veja créditos de PIS e Cofins antes de 2027.
O que fazer agora
- Mapeie as operações por produto e por NCM, com a faixa de alíquota de cada uma (padrão, reduzida em 30% ou 60%, ou zero).
- Confira o cronograma dos documentos fiscais e a parametrização do ERP para destacar IBS e CBS.
- Use 11,3% apenas como cenário-base para a CBS de 2027 até a resolução do Senado, e deixe os sistemas preparados para ajuste do valor.
- Revise contratos e preços de longo prazo que atravessam a virada de 2027, incluindo cláusulas de repasse de tributos.
- Simule o fluxo de caixa com o split payment, que elimina o intervalo entre o recebimento e o recolhimento do tributo.
- Mapeie fornecedores e regimes (regular, Simples, produtor rural), porque isso define o crédito que a empresa recebe.
- Trate o saldo de créditos de PIS e Cofins antes da extinção dessas contribuições em 2027.
- Treine as áreas fiscal, contábil e de compras e defina um responsável por acompanhar as resoluções e atos do CGIBS e da Receita Federal.
A Fiscoplan apoia esse trabalho nas frentes de conformidade tributária e de recuperação de créditos tributários federais. Os materiais gratuitos da empresa estão na página de materiais.
Perguntas frequentes sobre IBS e CBS
O que são IBS e CBS?
São os dois novos tributos sobre o consumo de bens e serviços instituídos pela Lei Complementar nº 214/2025 (art. 1º). O IBS (Imposto sobre Bens e Serviços) é de competência compartilhada entre Estados, Distrito Federal e Municípios. A CBS (Contribuição Social sobre Bens e Serviços) é de competência da União. Os dois incidem sobre operações onerosas com bens ou serviços.
Qual é a diferença entre IBS e CBS?
A diferença está em quem cobra e administra. A CBS é federal e administrada pela Receita Federal. O IBS é compartilhado entre Estados, Distrito Federal e Municípios e administrado pelo Comitê Gestor do IBS (CGIBS). Os dois têm a mesma base de cálculo, os mesmos contribuintes e a mesma regra de crédito. A CBS substitui PIS e Cofins, e o IBS substitui ICMS e ISS.
Quais tributos o IBS e a CBS substituem?
A CBS substitui o PIS e a Cofins, que são extintos a partir de 2027. O IBS substitui o ICMS e o ISS, que têm as alíquotas reduzidas de 2029 a 2032 e são extintos a partir de 2033. O IPI tem as alíquotas reduzidas a zero a partir de 2027, exceto para produtos com industrialização incentivada na Zona Franca de Manaus (Emenda Constitucional 132/2023, ADCT arts. 126, 128 e 129).
Quando começa a cobrança de IBS e CBS?
Em 2026 há cobrança em caráter de teste, com alíquotas de 0,9% para a CBS e 0,1% para o IBS, e dispensa de recolhimento para quem cumprir as obrigações acessórias (LC 214/2025, arts. 343, 346 e 348). A CBS passa a ser cobrada a partir de 2027. O IBS sobe gradualmente de 2029 a 2032 e substitui integralmente o ICMS e o ISS em 2033.
Qual será a alíquota de IBS e CBS?
As alíquotas de referência são fixadas por resolução do Senado Federal, com cálculo do TCU (LC 214/2025, arts. 18 e 349). Para a CBS de 2027, o TCU calculou 11,3% em 28 de outubro de 2026, valor que só vale depois da resolução do Senado. A alíquota efetiva muda conforme o produto ou serviço: há alíquota zero para a cesta básica e reduções de 60% e de 30% em hipóteses listadas na lei (arts. 125, 127 e 128).
O Simples Nacional paga IBS e CBS?
Em 2026, as alíquotas-teste não se aplicam às operações dos optantes pelo Simples Nacional (LC 214/2025, art. 348, III, “c”). Compras de optantes do Simples geram crédito ao comprador no regime regular, limitado ao valor devido no Simples (art. 47, §3º e §9º). As regras de opção pelo regime regular estão em nosso conteúdo específico sobre o tema.
O que é split payment?
É o recolhimento do IBS e da CBS no momento da liquidação financeira da operação. Os prestadores de serviços de pagamento eletrônico segregam os valores e os recolhem ao Comitê Gestor do IBS e à Receita Federal (LC 214/2025, art. 31). O adquirente pode recolher diretamente quando o instrumento de pagamento não permitir a segregação (art. 36).
O que é cashback na reforma tributária?
É a devolução personalizada do IBS e da CBS a pessoas físicas de famílias de baixa renda: a CBS pela União e o IBS pelos Estados, Distrito Federal e Municípios (LC 214/2025, art. 112). O destinatário é o responsável por unidade familiar cadastrada no CadÚnico, com renda familiar mensal per capita de até meio salário-mínimo, residente no país e com CPF regular (art. 113).
Conclusão
O IBS e a CBS reorganizam a tributação do consumo em torno de uma base comum, de um crédito amplo e de uma transição longa, que vai de 2026 a 2033. Para as empresas, o ponto central é separar o que já está definido em lei, como a base, o crédito, o split payment e o calendário constitucional, do que ainda depende de resolução do Senado e de regulamento, como as alíquotas de referência.
Quer saber como o IBS e a CBS afetam a sua operação?
A Fiscoplan oferece um diagnóstico gratuito para mapear o impacto do IBS e da CBS na sua empresa. Fale com a nossa equipe pelo WhatsApp ou acesse grupofiscoplan.com.br.
Referências e base legal
- BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Texto no Planalto, com a redação das alterações marcadas. Acesso em 6 de novembro de 2026. Dispositivos usados: arts. 1º a 4º, 9º, 10, 12, 14, 18, 21, 31, 36, 47, 112, 113, 125, 127, 128, 342 a 349 e 544.
- BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS (arts. 1º e 2º). Acesso em 6 de novembro de 2026.
- BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. ADCT, arts. 125 a 129.
- AGÊNCIA SENADO. Reforma tributária: alíquota da CBS avança nesta semana. 26 de outubro de 2026.
- TRIBUNAL DE CONTAS DA UNIÃO. Cálculo da alíquota de referência da CBS para 2027, sessão de 28 de outubro de 2026, conforme divulgação do tribunal e da imprensa, reunida em nosso post sobre a CBS de 11,3% em 2027.
Baixe o guia gratuito: créditos de IBS e CBS na indústria
Se a sua empresa é industrial, o guia da Fiscoplan aprofunda o crédito de IBS e CBS, com a árvore de decisão do art. 57, o caso da Indústria Alfa e uma autoavaliação de 8 perguntas. Preencha o formulário abaixo e receba o material por e-mail.